
Почему ИИ не сможет сделать рынок эффективным
3 ноября 2026
Рынки и Аналитика
3 ноября 2026
Разрыв между самыми дорогими и самыми дешевыми акциями мирового индекса FTSE World остается недалеко от исторических максимумов, которые прежде совпадали с крупнейшими пузырями. Инвестиционная компания Orbis считает, что ИИ не сгладит их, а может сделать еще сильнее.
Технологии не сделали рынок рациональнее
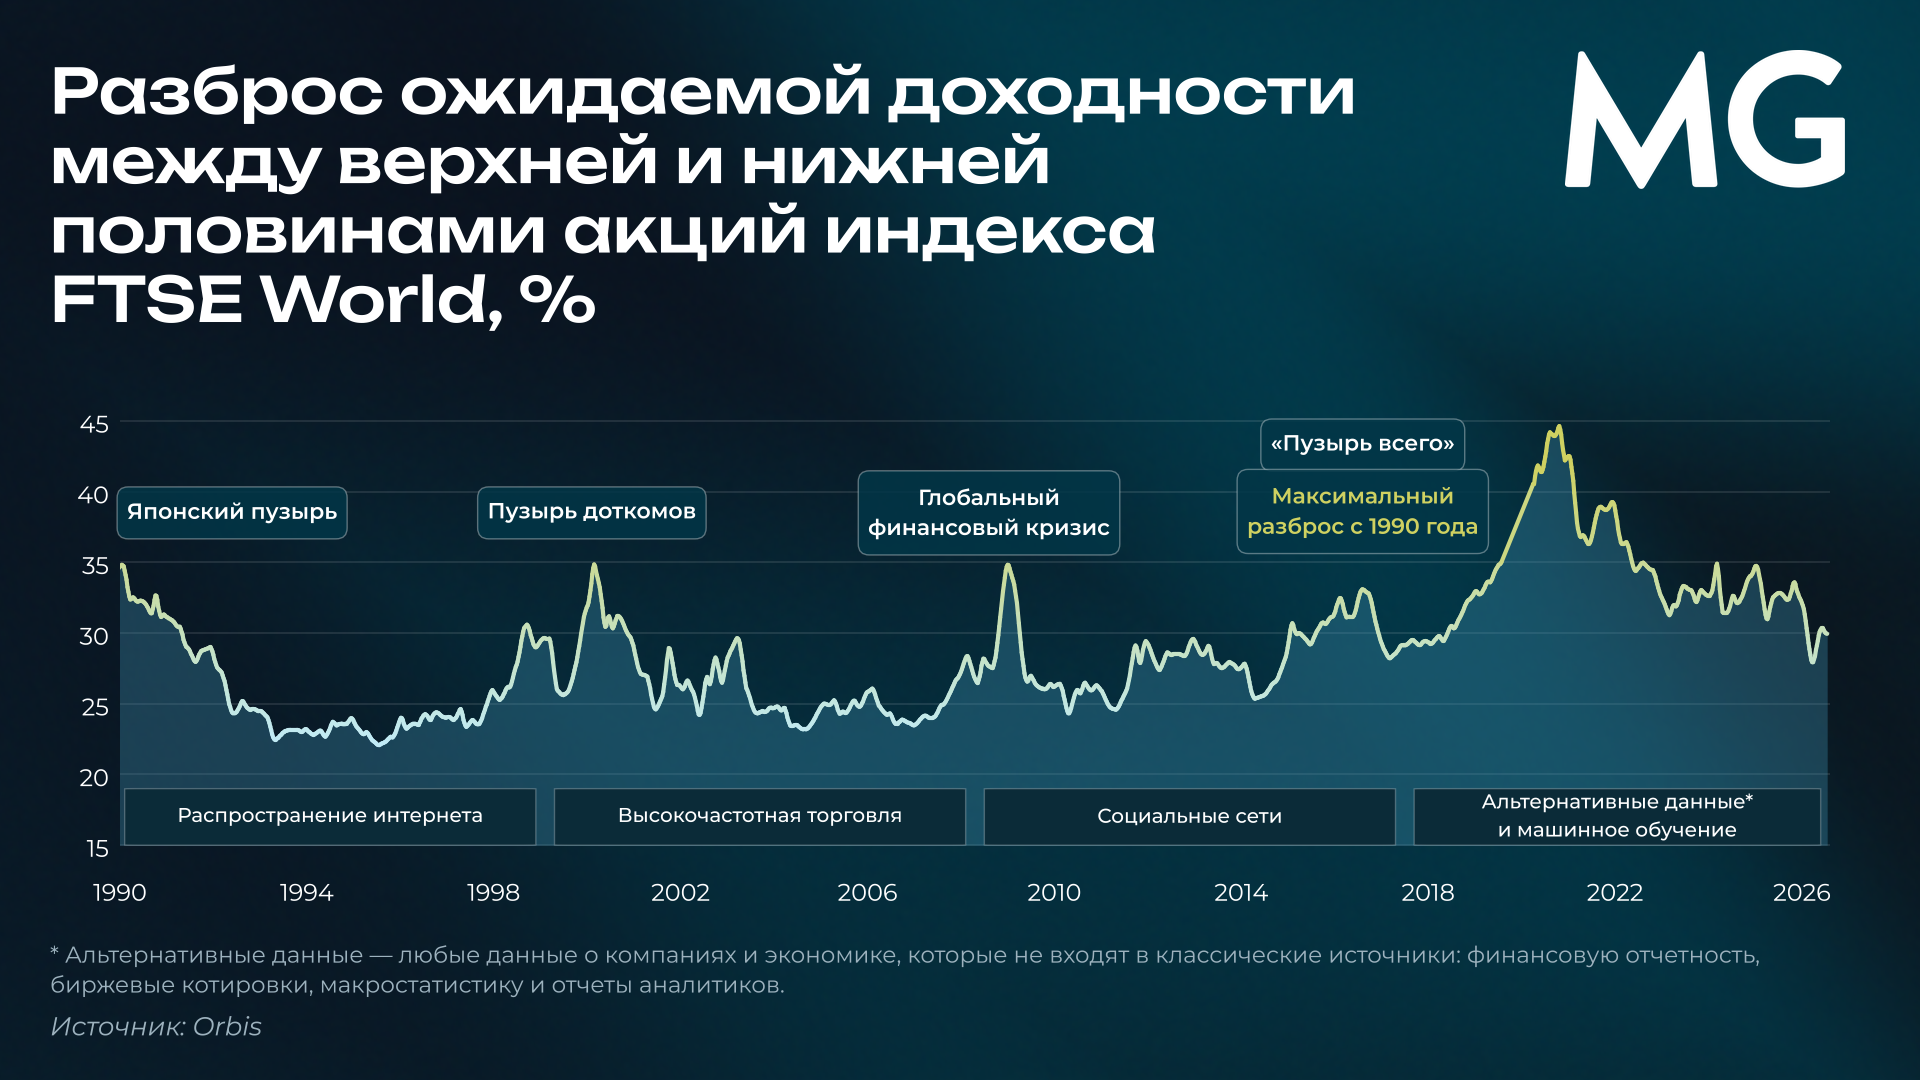
Если бы технологии делали рынок эффективнее, ценовые перекосы со временем сокращались бы. Но разброс ожидаемой доходности между верхней и нижней половиной акций FTSE World, по модели Orbis, находится недалеко от уровней японского пузыря и пузыря доткомов. Сам по себе широкий спред не доказывает, что рынок ошибается: компании могут сильно различаться по темпам роста и рентабельности. Но исторически самые широкие разрывы приходились на японский пузырь конца 1980-х, пузырь доткомов и «пузырь всего» 2021 года, когда мания охватила все, от мем-акций и NFT до облигаций с отрицательной доходностью. Все эти периоды потом оказались временем «нарративных перегибов», а не трезвой оценки.
Причина, по мнению Orbis, в том, что технологии ускоряют анализ, но не меняют поведение. От биржевого телеграфа до терминала Bloomberg инвесторы получали все больше данных и все так же поддавались стадности, панике и эйфории. Поэтому самые большие ошибки на рынке редко случаются из-за нехватки информации или вычислительной мощности.
Нобелевский лауреат Роберт Шиллер в книге «Нарративная экономика» показал, что истории распространяются по рынку, как вирусы во время эпидемии. Изучив больше века истории рынков, он пришел к выводу, что заразительность нарратива часто никак не связана с его правдивостью. Историю пересказывают, потому что она яркая и простая, а не потому, что она верна.
Аргумент, что ИИ меняет все и историю пора выбросить, в Orbis не принимают. Опыт прошлого не обнадеживает. Крах октября 1987 года, когда Dow Jones за день упал почти на 23%, отчасти вызвали программы, спровоцировавшие автоматические распродажи. Обвал доткомов в 2000 году ускорила онлайн-торговля: это была первая мания, которую инвесторы во многом переживали, не выходя из дома.
Высокочастотная торговля обещала ликвидность и узкие спреды, а в мае 2010 года обрушила рынок на 9% за несколько минут. Соцсети обещали демократизацию финансовой информации, а в 2021 году помогли флешмобу розничных инвесторов за несколько недель разогнать акции испытывающего трудности ритейлера GameStop более чем в 20 раз. Каждая технология работала как задумано, но усиливала привычку бежать за толпой, и ИИ, по мнению Orbis, может стать следующей в этом ряду.
ИИ как машина для распространения нарративов
Гипотеза Orbis в том, что ИИ станет самым мощным усилителем рыночных историй из когда-либо созданных. Если раньше инвесторы вели себя как овцы, то теперь могут появиться стада «турбоовец», которые собираются быстрее и бегут в одном направлении увереннее. Главная угроза, по мнению авторов, не в том, что ИИ анализирует данные лучше людей, а в том, что с ним все начинают думать одинаково, действовать быстрее и с большей уверенностью.
Механизм хорошо известен. Инвесторы увлекаются историей компании, как это было с акциями Zoom в 2020 году, цена растет, и сам рост начинает казаться доказательством того, что история верна. Новые инвесторы, боясь упустить выгоду, покупают бумагу, цена растет дальше. Если инвесторы переложат на ИИ еще и мышление, колесо, по мнению Orbis, закрутится быстрее.
Первые признаки этого уже видны. В недавнем исследовании NBER ученые собрали портфели по рекомендациям нескольких ведущих ИИ-моделей от разных разработчиков. Все модели пришли к почти одинаковому набору: крупнейшие технологические акции с сильным импульсом, о которых СМИ пишут примерно в десять раз чаще, чем о средней публичной компании. Чем дольше модели управляли деньгами, тем концентрированнее становились портфели.
В Orbis оговариваются, что это гипотеза: как технологии влияли на эффективность рынка раньше, точно не знает никто, и тем более нельзя знать, как повлияет ИИ. Но если авторы правы, последствия будут серьезными.
«Стадо уже собрано»
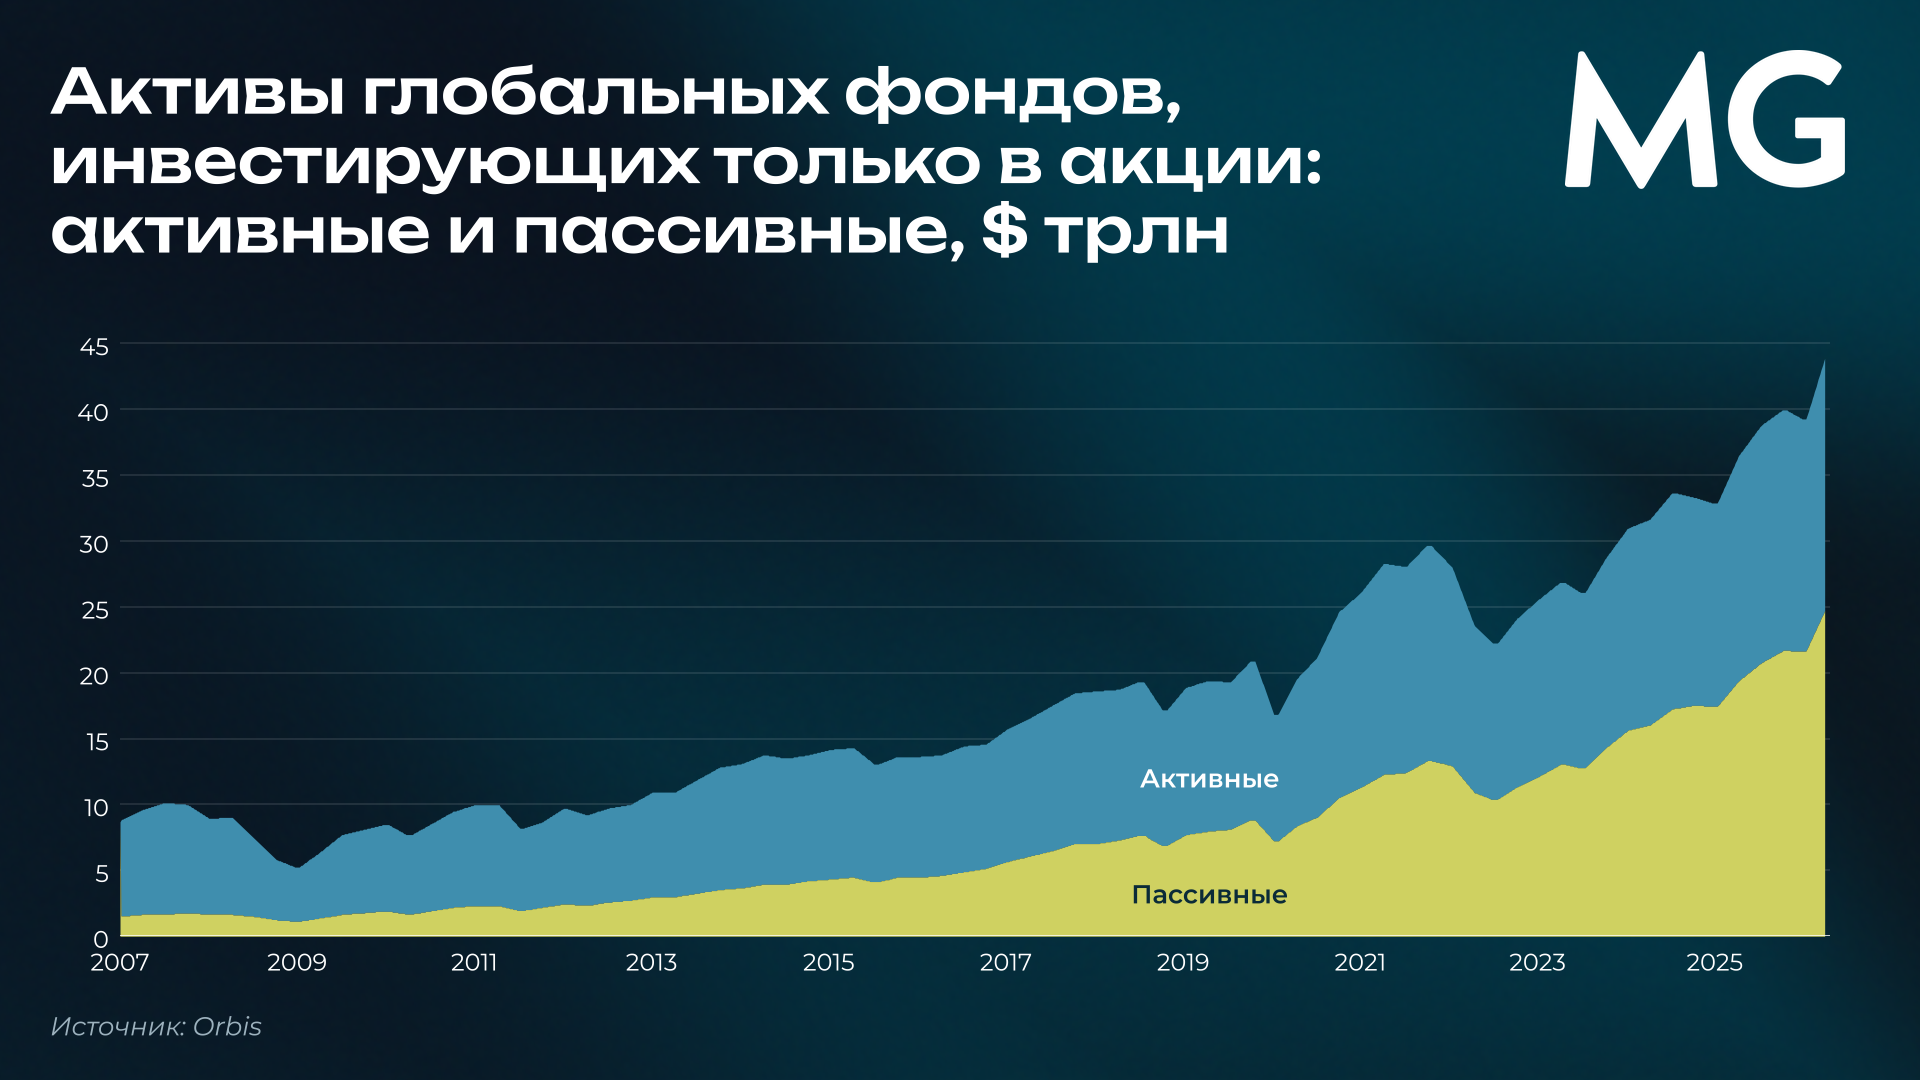
ИИ приходит на рынок, где независимых решений и так мало. Пассивные фонды, которые просто копируют индекс, управляют 56% мировых активов фондов акций против 16% почти двадцать лет назад. Это дешевый, прозрачный и удобный продукт, но по своей конструкции он и есть стадность: деньги идут в одни и те же бумаги в тех же пропорциях.
Многие формально активные фонды тоже держатся поближе к индексу. По данным исследования 2025 года, к концу 2019 года на «скрытых индексаторов» (активных фондов, которые на деле почти повторяют индекс. — Прим. MG) приходилось 38% активов американских активных фондов акций против 25% в 2000 году. Такие фонды копируют индекс, но берут комиссию за активное управление: они созданы не для того, чтобы обыграть рынок, а для того, чтобы не потерять клиентов.они созданы не для того, чтобы обыграть рынок, а для того, чтобы не потерять клиентов
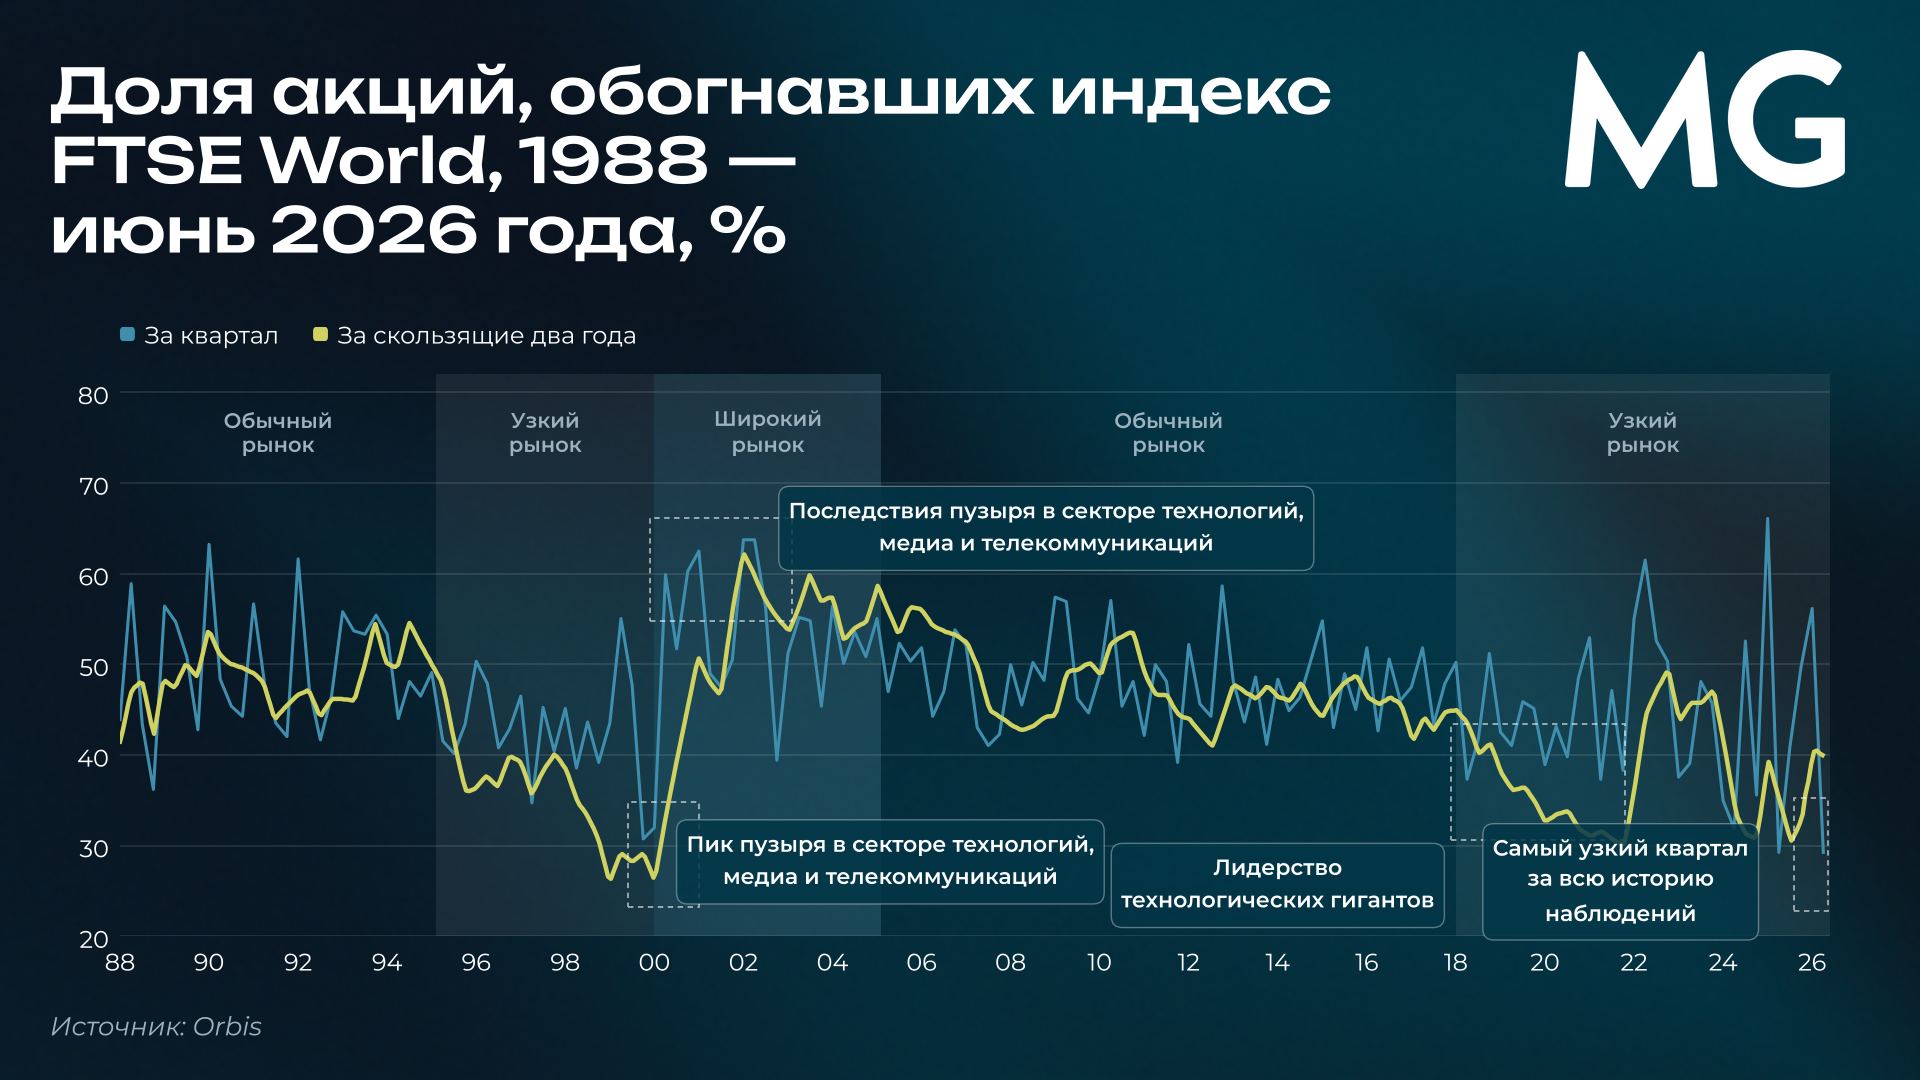
Отсюда один из самых узких рынков в истории. Обычно индекс обгоняет примерно половина акций, но с 2018 года рост FTSE World держится на горстке мегакапов (сверхкрупных компаний), а один из кварталов 2026 года стал самым узким как минимум с 1988 года. Похожая картина была только на пике пузыря технологий, медиа и телекомов в конце 1990-х.
За счет чего можно обыграть рынок
Если стадность усиливается, то самым дефицитным ресурсом, по мнению Orbis, станут собственные идеи и независимое суждение, и именно они останутся главным устойчивым источником альфы. Вопрос в том, способны ли управляющие ее приносить. Общепринятый ответ — нет: пассивные фонды дешевле, а отчет SPIVA, который S&P Dow Jones Indices публикует раз в полгода, каждый раз выходит с одним и тем же выводом: большинство активных управляющих отстают от рынка.
Но, как показало исследование, опубликованное в мае 2026 года, методология отчета работает против активных фондов. SPIVA записывает в проигравшие любой закрывшийся фонд независимо от его результатов; считает фонд на $10 млн равным фонду на $50 млрд, то есть отвечает на вопрос, какая доля фондов обыграла рынок, а не какая доля вложенных денег; сравнивает управляющих с теоретическим индексом без комиссий, а не с реальными пассивными фондами, в которые можно вложиться. С учетом этих поправок доля активных фондов, обыгравших рынок за десять лет до конца 2024 года, вырастает в США с 16% до 30%, на глобальных рынках — с 10% до 31%, на рынках за пределами США — с 15% до 45%, на развивающихся рынках — с 13% до 28%.
Многие активные управляющие действительно не приносят ценности, но даже основатель Vanguard Джек Богл считал, что отдельные управляющие на это способны. В научной литературе успешных управляющих объединяют четыре черты: портфель заметно отличается от индекса, капитал сосредоточен в идеях с наибольшей степенью убежденности, доходность не объясняется общими рыночными факторами, а сами управляющие вкладывают в фонд собственные деньги. Гарантий это не дает, но на рынке, где все больше решений принимают по одним и тем же подсказкам, именно эти качества становятся редкостью.
Когда это может проявиться, подсказывает конец 1990-х. Тогда, на таком же узком рынке, доля американских активных фондов, обыгравших S&P 500, сокращалась, а в десятилетие после краха доткомов выросла почти до 50%. Управляющие не стали более умелыми: просто рынок перестал вознаграждать тех, кто держал горстку гигантов и больше ничего.
Почему стадный рынок не может быть эффективным
Еще в 1980 году Сэнфорд Гроссман и Джозеф Стиглиц показали, что идеально эффективный рынок невозможен: если цены уже отражают всю информацию, на ее сборе нельзя заработать, никто ее не собирает, и цены перестают что-либо отражать. Отсюда и вывод Orbis: если у всех участников один и тот же инструмент, будь то ИИ, рынок от этого эффективнее не становится.
Узкий рынок и стадные потоки капитала создают не только риски, но и возможности для тех, кто оценивает активы самостоятельно. Если вы хотите узнать, как мы их используем, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться