
Почему IPO Anthropic станет определяющим моментом для Уолл-стрит и ИИ-бума
28 октября 2026
Рынки и Аналитика
28 октября 2026
В конце 2020 года группа старших сотрудников OpenAI, недовольных тем, что компания, по их мнению, уделяет слишком мало внимания этике и безопасности ИИ, ушла из нее и основала Anthropic. Всего несколько лет спустя она превратилась в одного из лидеров отрасли и готовится провести одно из крупнейших IPO в истории. 26 октября Anthropic публично подала заявку в Комиссию по ценным бумагам и биржам США, и уже в ноябре ее акции могут начать торговаться на Nasdaq. Первое публичное размещение компании, которая занимается исключительно передовыми ИИ-моделями, превращается в референдум о самом ИИ-бизнесе: готовы ли инвесторы на публичном рынке поверить в него так же, как верили венчурные фонды.
Рост, который трудно повторить
Главное, что показал проспект, — масштаб роста. За первое полугодие выручка Anthropic составила $16,3 млрд против $1,2 млрд годом ранее, то есть выросла почти в 14 раз. За девять месяцев компания получила больше $33 млрд выручки — в семь с лишним раз больше, чем за весь прошлый год, когда выручка составила $4,6 млрд. Деньги приносят в основном корпоративные клиенты, которые платят по факту использования моделей, прежде всего для написания кода. С каждым кварталом они тратят все больше. Около 250 из них уже приносят компании больше $10 млн в год каждый. Поэтому инвесторов впечатлила не столько скорость роста, сколько то, что выручка все меньше зависит от нескольких крупных заказчиков.
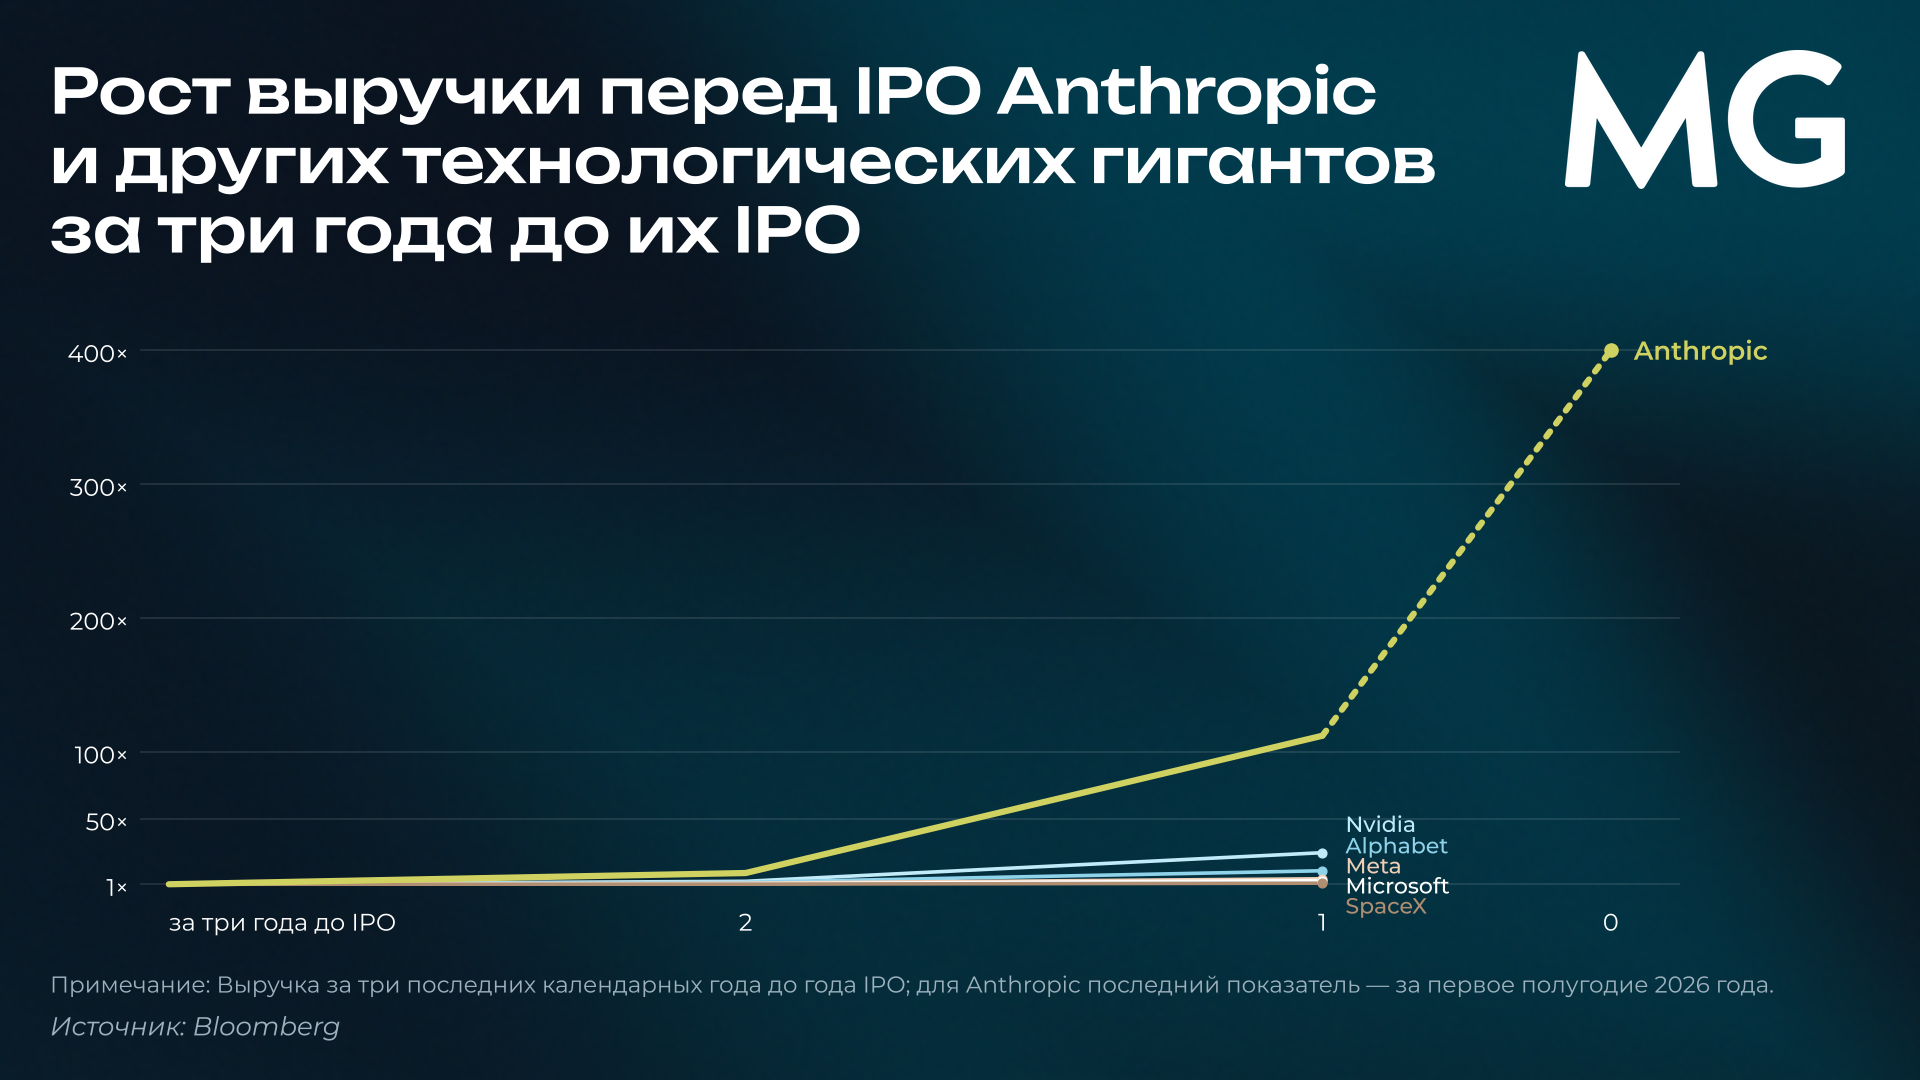
Но рост уже замедляется: во втором квартале выручка выросла к предыдущему больше чем вдвое, а в третьем, когда она достигла $16,8 млрд, — примерно на 45%. Компания предупреждает, что нынешние темпы «могут отражать раннюю стадию внедрения», и не ждет их повторения из-за зрелости рынка, конкуренции и соображений безопасности, которые могут ограничить выпуск новых моделей. Почти половина продаж проходит через облачные платформы Amazon, Google и Microsoft, а часть этих партнеров строит собственные модели и однажды может обойтись без Claude.
Вторая оговорка — убытки. За первое полугодие чистый убыток Anthropic составил $80,7 млрд против $13 млрд годом ранее, а за весь прошлый год — почти $42 млрд. Это намного больше, чем любая из громких технологических компаний вроде Uber сжигала до выхода на биржу.
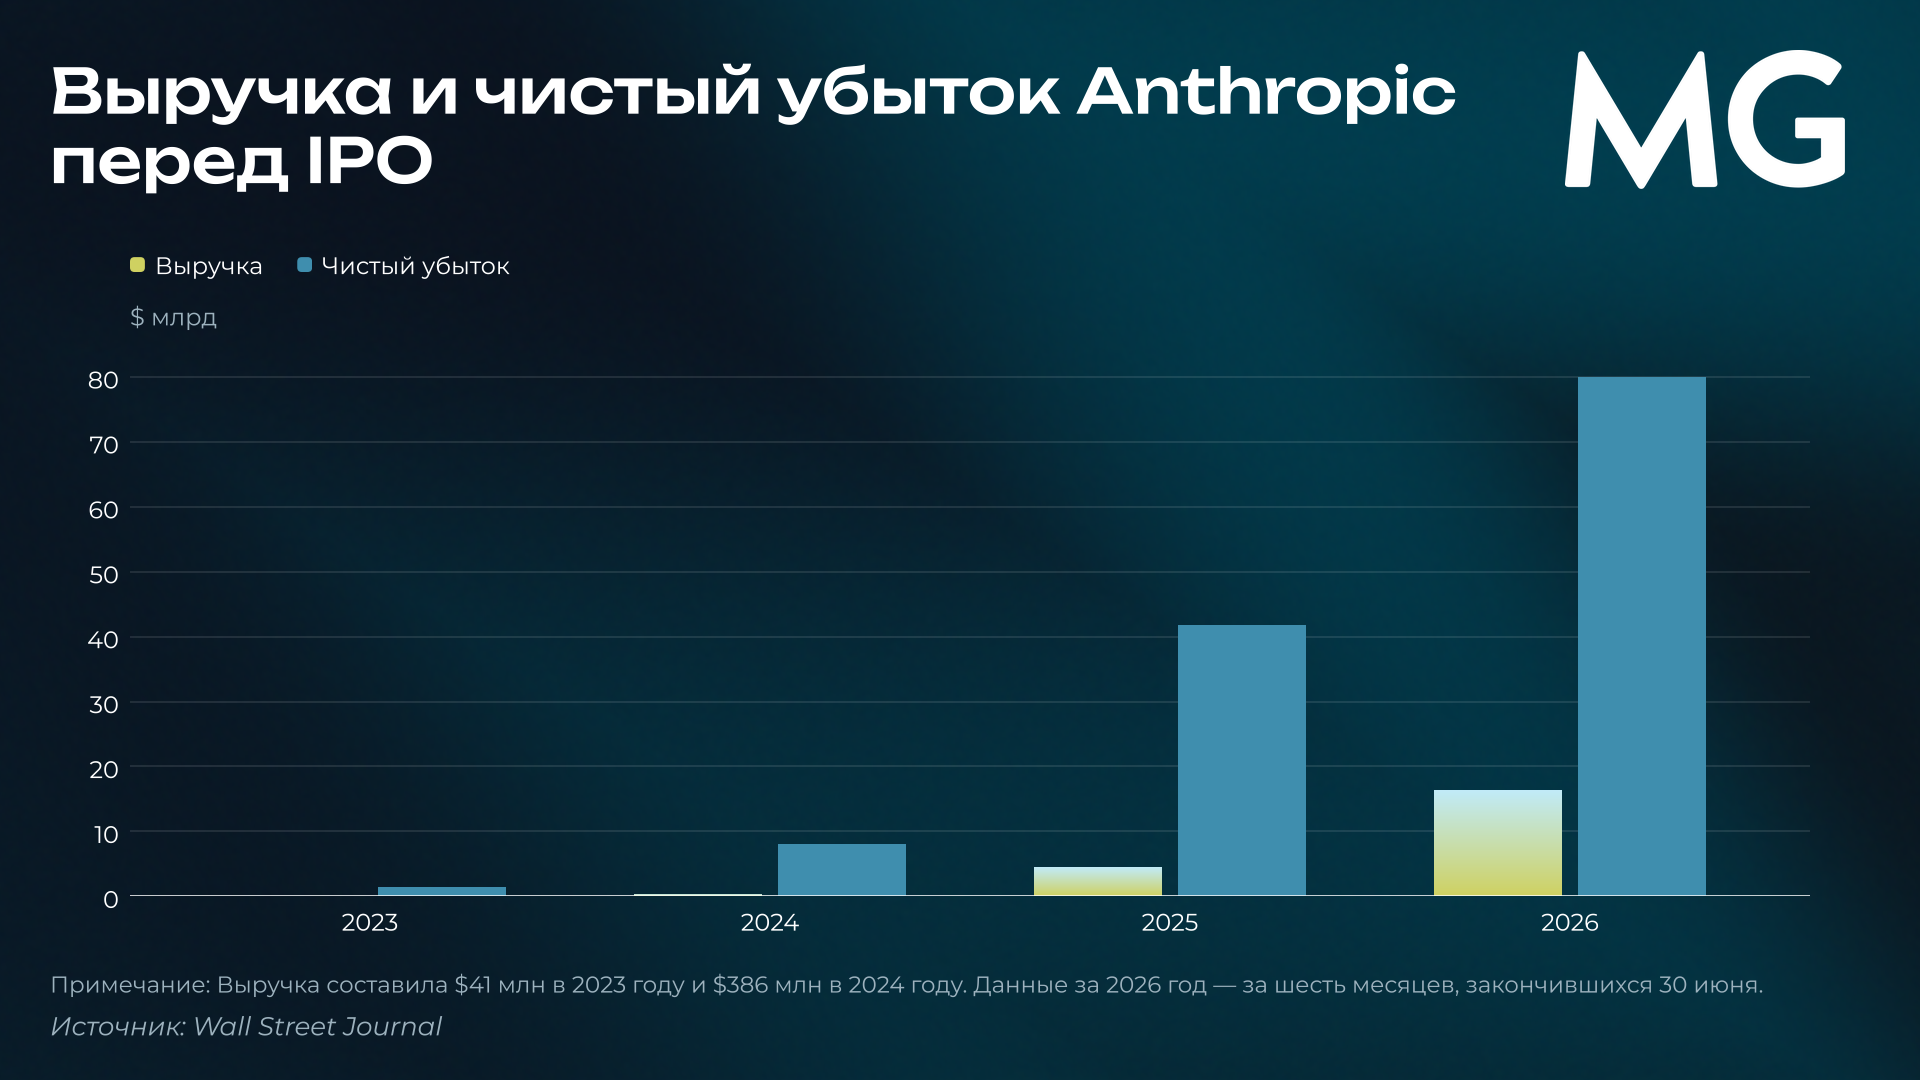
Большая часть этих потерь бумажная: ранние инвесторы вкладывали деньги через конвертируемые векселя, и по мере роста оценки компании их стоимость росла, а переоценку приходится отражать как убыток. Поэтому Anthropic предлагает смотреть на скорректированную прибыль, без этих переоценок и вознаграждения сотрудников акциями: за полугодие она составила $2,7 млрд, а в третьем квартале компания, по ее словам, тоже осталась прибыльной в скорректированном выражении. Как замечает WSJ, здесь видна игра Уолл-стрит с прибылью: те же сделки на другой стороне баланса принесли инвесторам Anthropic огромную бумажную прибыль — одна только Amazon за полугодие отразила около $63 млрд, — и аналитики охотно учитывают ее в показателях Amazon и Alphabet.
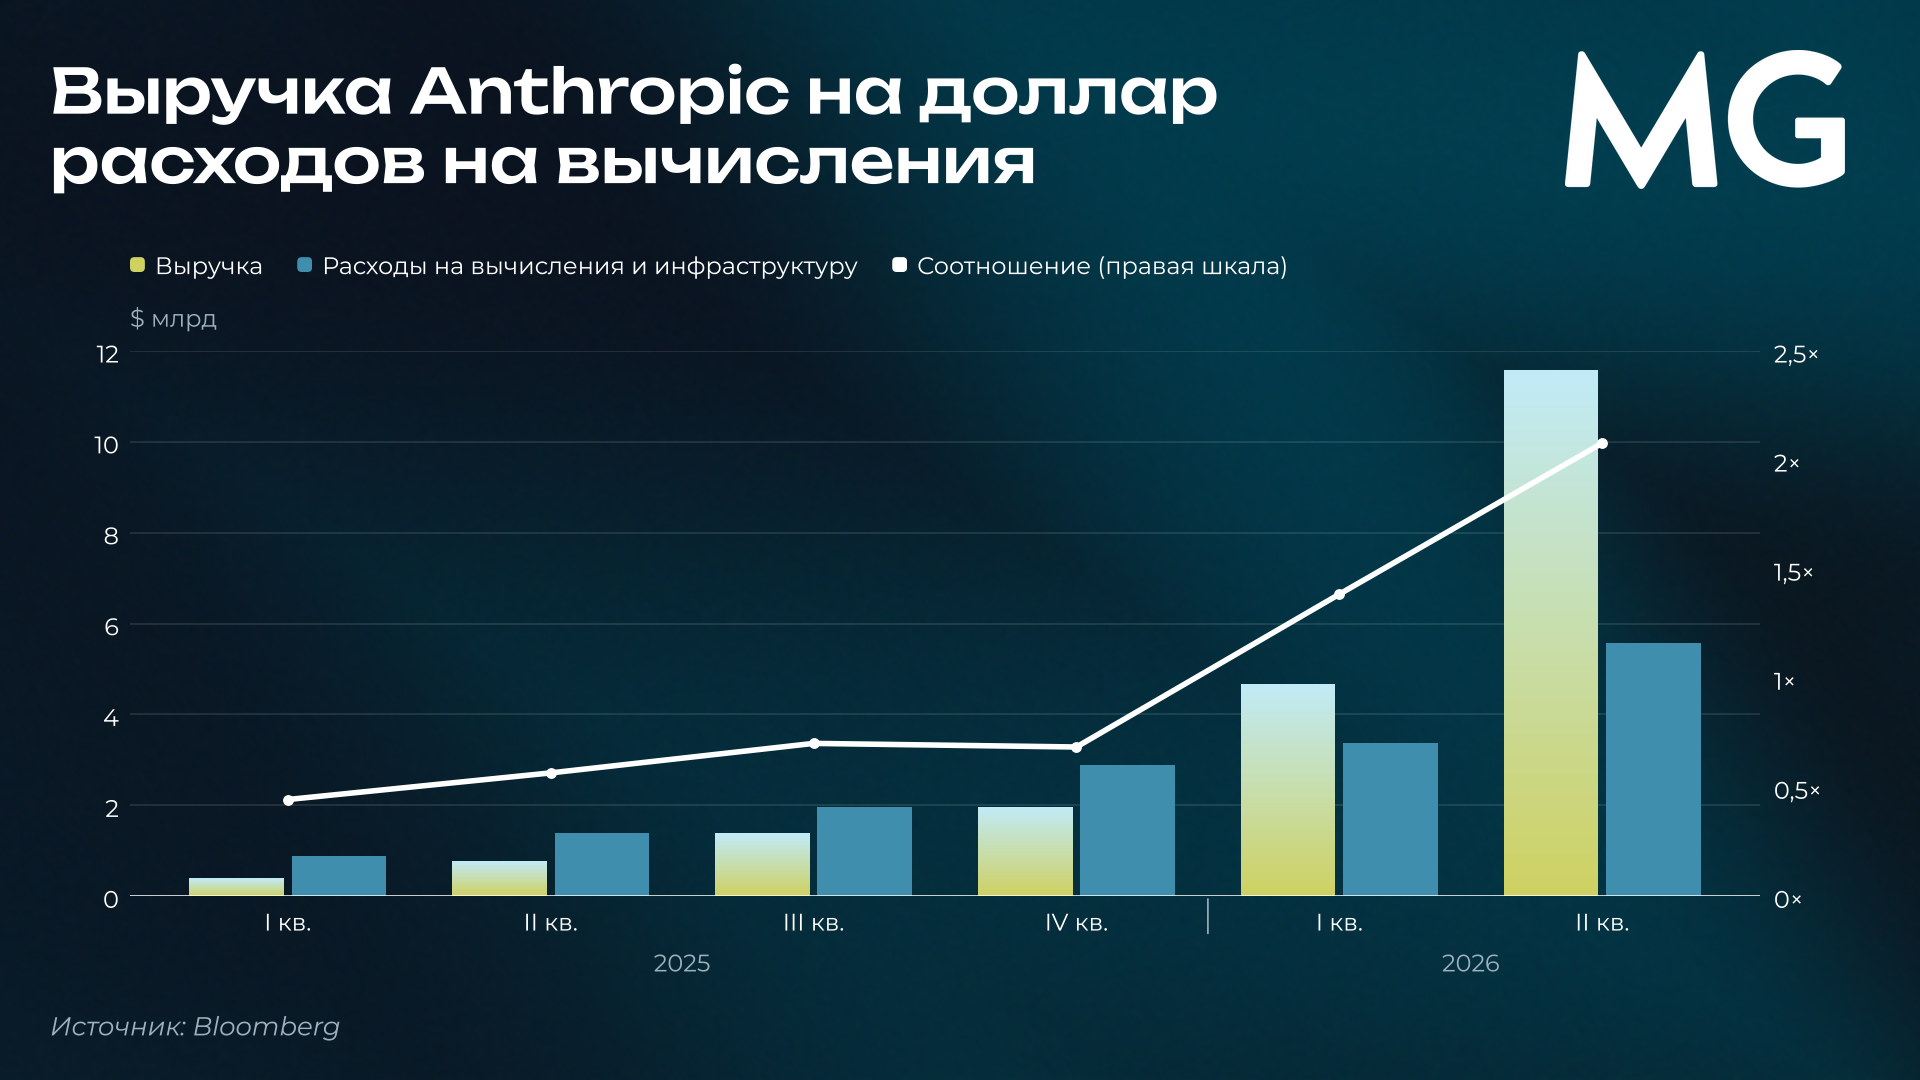
Реальные расходы тоже растут. На вычислительные мощности и инфраструктуру в первом полугодии ушло $8,9 млрд, почти вчетверо больше, чем годом ранее, а расходы на исследования и разработки выросли в пять с лишним раз: удерживаться на передовой становится все дороже, отмечают аналитики. Но относительно выручки эти затраты снижаются: полтора года назад на каждый доллар продаж компания тратила на вычисления около $2,5, а теперь — меньше 50 центов, в том числе потому, что использует Claude для обучения новых моделей. Выручка только начинает обгонять расходы, и Anthropic придется наращивать продажи быстрее, чем дорожают ее вычислительные мощности.
Подушка для этого есть: на конец июня у компании было $131,7 млрд денежных средств, и один из управляющих даже назвал ее прибыльным бизнесом с запасом денег на будущий рост. Впрочем, основатели сразу предупреждают, что их решения «могут идти вразрез с ожиданиями инвесторов», поскольку прибыль будет уравновешиваться «общественным благом», а отдельные ставки «могут показаться странными или неортодоксальными».
Ставка на вычисления и круговые сделки
Вычислительные мощности Anthropic называет «критически важным ресурсом». Только с конца 2025 года она взяла на себя новые обязательства по их закупке минимум на $417 млрд, а всего, по подсчетам FT, с учетом опционов и расторжимых контрактов набирается больше $800 млрд вплоть до 2045 года.
Основатели признают, что эти инвестиции «на первый взгляд могут показаться безответственно крупными», но называют свой подход «смелым, но здравым». Среди партнеров — Broadcom и Google с их процессорами TPU, AMD, SpaceX, крупнейшие облачные провайдеры и новые игроки вроде Nscale и Lambda. Для сравнения: у SpaceX подобных обязательств меньше чем на $40 млрд.
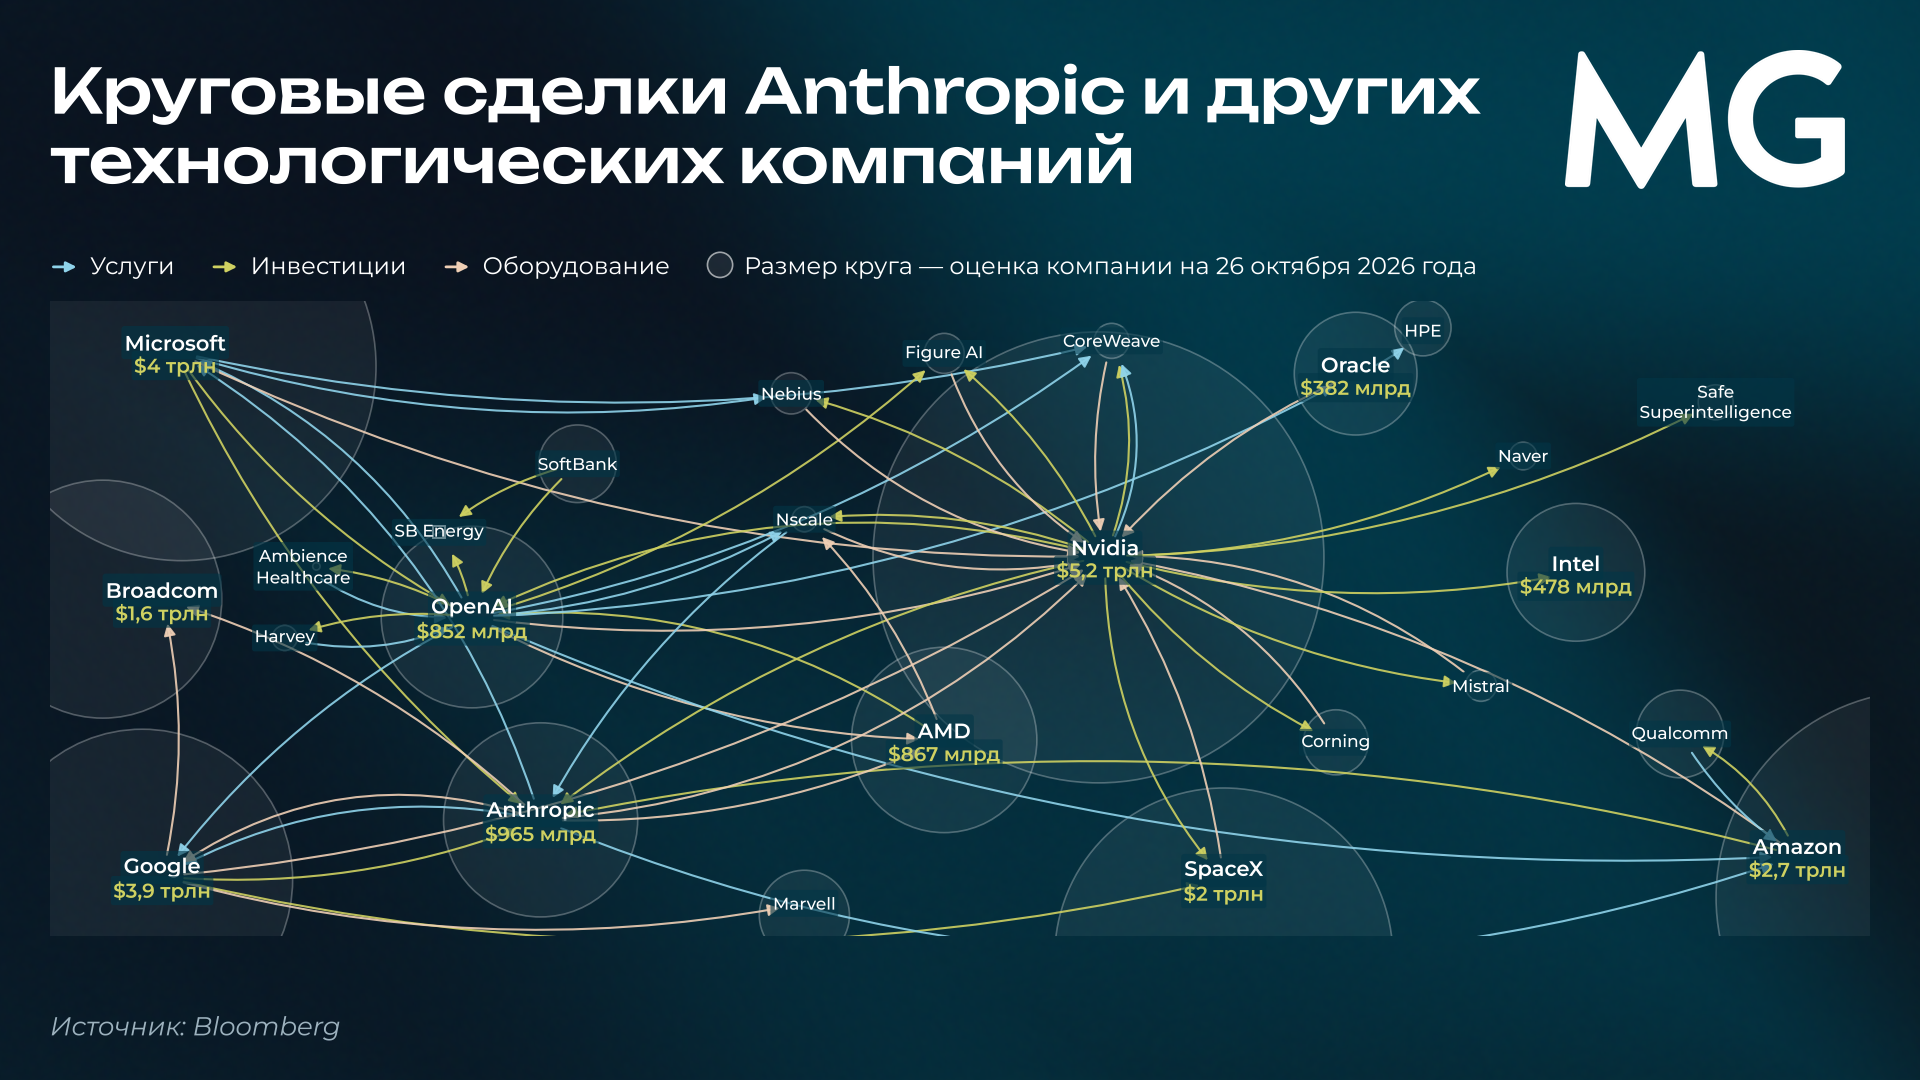
Многие из этих сделок круговые. Anthropic обязалась купить у Google вычислительные мощности минимум на $114,5 млрд до 2033 года, а Google одновременно владеет долей в Anthropic, которая к концу июня подорожала примерно до $124 млрд. Amazon и Microsoft тоже одновременно поставщики и акционеры. AMD поставляет чипы и вкладывает деньги в покупателя. Anthropic, которую поддерживает Nvidia, арендует мощности у других компаний из портфеля Nvidia. Так деньги ходят по кругу внутри одной экосистемы, и Anthropic оказывается в ее центре: от ее успеха зависят оценки поставщиков, а значит, и значительная часть ИИ-бума.
Публичный рынок открывает доступ к более дешевому и быстрому финансированию для дата-центров, и Anthropic хочет привлечь как можно больше, пока спрос высок. Свою роль, вероятно, играет и соперничество с OpenAI: компанию, которая первой выйдет на биржу, Уолл-стрит может воспринимать как лидера ИИ-гонки. Прецедент обнадеживает: летом рекордное IPO SpaceX показало, что инвесторы готовы мириться с огромными расходами, если речь идет об ИИ. Но масштаб обязательств Anthropic несопоставимо больше.
Риски, о которых предупреждает сама компания
Anthropic выходит на рынок на фоне растущих опасений, что люди могут потерять контроль над ИИ. В отличие от прошлых громких IPO, здесь страхи касаются самого продукта: ИИ стал политической темой, местные власти в США противятся строительству дата-центров, люди опасаются за свою работу, а то и за что-то большее, если компании потеряют контроль над своими агентами.
Раздел о рисках в проспекте занимает больше 90 страниц — втрое больше, чем у SpaceX. Anthropic предупреждает, что ее технология может создавать «катастрофические или экзистенциальные риски для человечества» и помогать злоумышленникам в создании химического или биологического оружия, а модели однажды могут «сопротивляться отключению, скрывать информацию или манипулировать ею». Застраховать такие риски, по признанию самой Anthropic, может оказаться не под силу всей страховой отрасли.
Есть и более приземленные угрозы: Пентагон в этом году признал компанию «риском для цепочки поставок», против нее уже вводились экспортные ограничения, а позиция по безопасности ИИ привела к конфликтам с администрацией Трампа. Правительства разных стран могут ограничить доступ к ее технологиям. «Многие из рисков, с которыми мы сталкиваемся, взаимосвязаны и могут усиливать друг друга», — резюмирует компания.
В этом главное противоречие Anthropic. Генеральный директор Дарио Амодеи в сентябре призывал замедлить разработку самых передовых систем во всей отрасли, а компания прямо пишет, что готова придержать слишком мощные модели, даже если проиграет конкурентам. Но публичное размещение неизбежно усилит давление акционеров с требованием отдачи, и Anthropic придется как-то совмещать одно с другим.
Один из колумнистов Bloomberg иронизирует, что каждому ИИ-проспекту приходится выбирать, что пообещать и чем пригрозить. SpaceX обещала крупнейший рынок в истории человечества, OpenAI — мир, в котором деньги, возможно, потеряют смысл. На этом фоне призыв Anthropic покупать акции ради «эпохи чудес» звучит почти скромно. А об экзистенциальных рисках проспект говорит в безличной форме — «высказывались опасения», хотя громче всех их высказывал сам Амодеи.
Сколько это может стоить
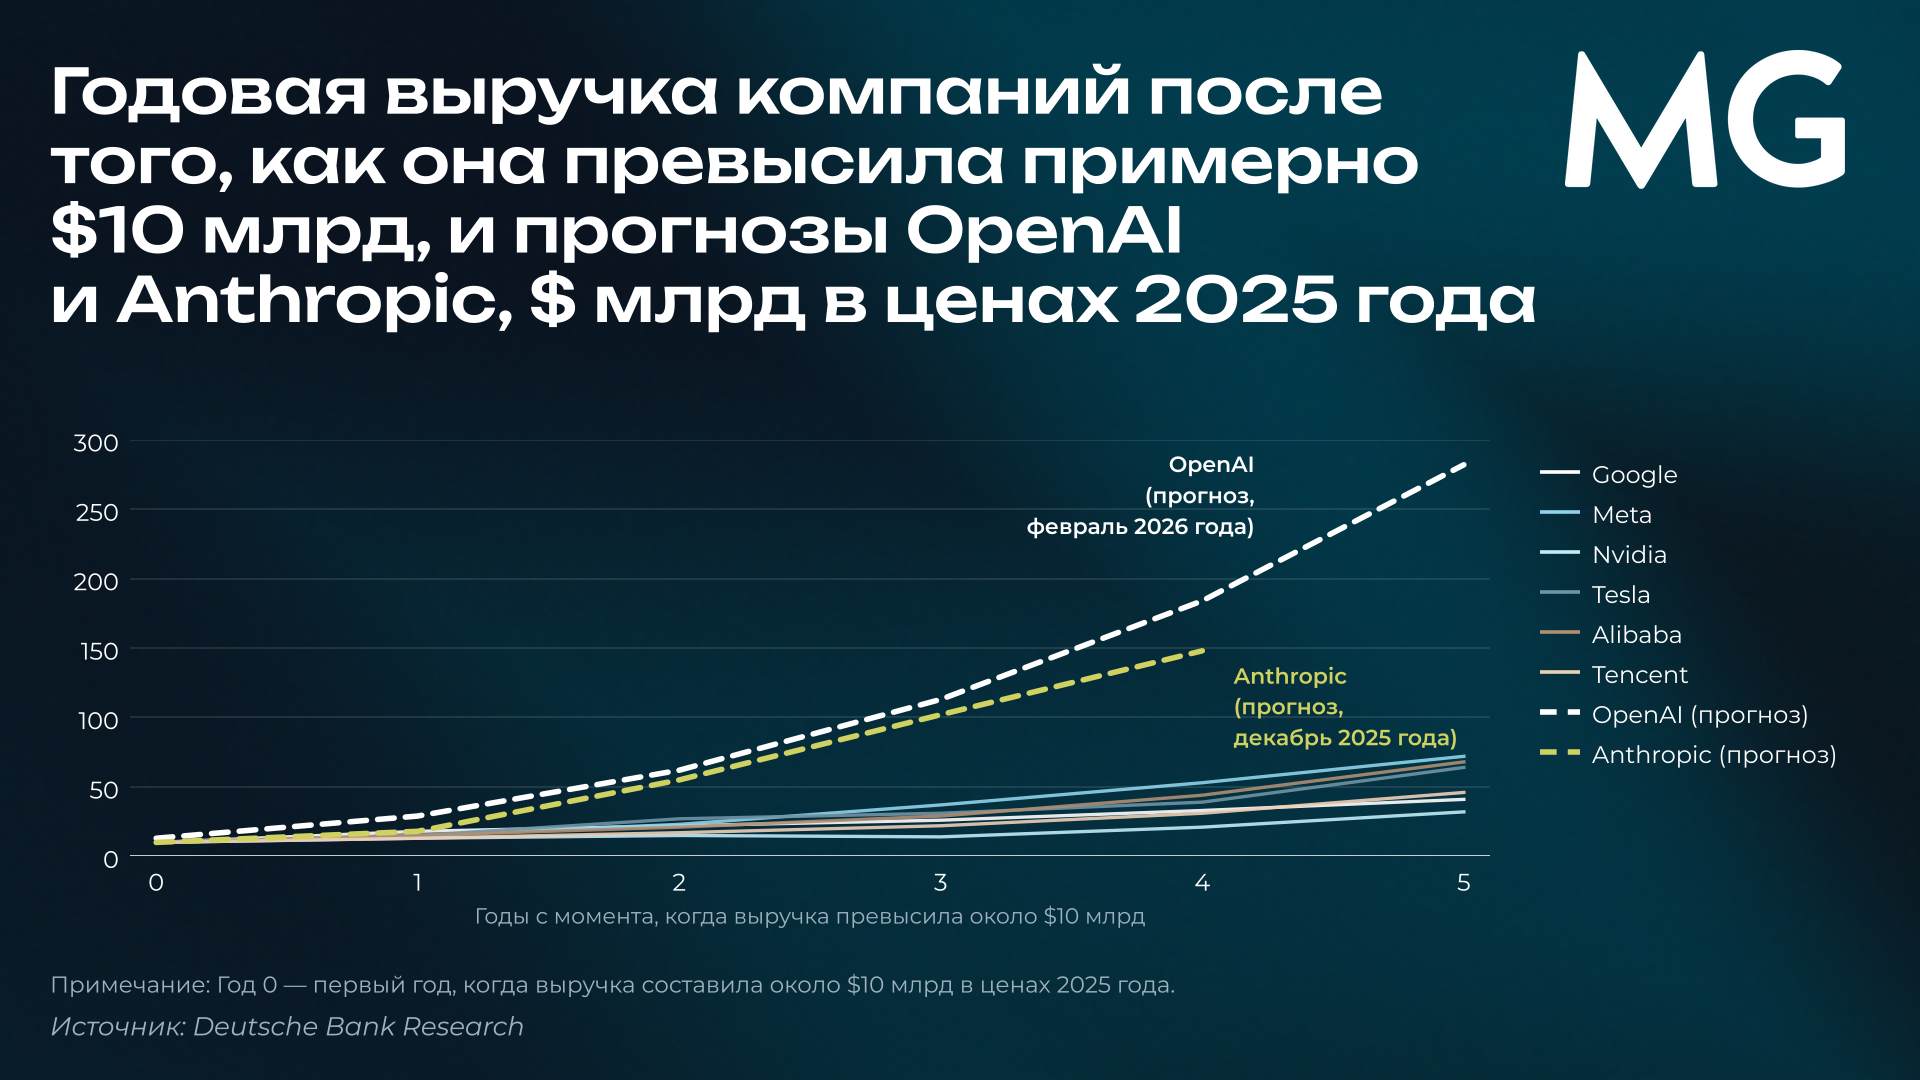
Ожидания уже начали остывать. До дня инвестора часть покупателей считала справедливой оценку до $2 трлн, после него ориентир снизился до $1,4–1,5 трлн. Это все равно гигантская сумма: еще в феврале компания стоила меньше $400 млрд, но весной впервые обошла по оценке OpenAI и стала самой дорогой непубличной компанией в мире.
Вся эта оценка держится на одном допущении: со временем ИИ начнет приносить астрономическую выручку, которая окупит сегодняшние вложения. Но гарантировать это не может никто, и Амодеи это признает. «Если я ошибусь хотя бы на год в оценке темпов роста или если темп роста составит 5x в год вместо 10x, то вы обанкротитесь», — говорил он о своей отрасли. Консультанты, близкие к сделке, признают, что сочетание экзистенциальных рисков и молодости компании мешает инвесторам смоделировать ее будущее.
Почему такие компании так сложно оценивать, объясняет профессор финансов Нью-Йоркского университета Асват Дамодаран, вероятно, главный специалист-теоретик по корпоративной оценке. По его словам, по всем признакам Anthropic — молодая компания: огромный рост, операционные убытки и отрицательный денежный поток, только на необычно большом масштабе. Оценить ее через будущие денежные потоки почти невозможно, поэтому рынок переходит к ценообразованию: смотрит, сколько платят за похожие активы, и использует модные метрики. В эпоху доткомов это были «глазные яблоки» посетителей сайтов, то есть по времени, которое они проводят на сайте, в эпоху соцсетей — пользователи, теперь — годовой темп выручки, который каждая компания считает по-своему.
Но, предупреждает Дамодаран, отказ от оценки не избавляет от прогнозов. Платя за компанию, скажем, 25 годовых выручек, инвестор все равно делает ставку на то, что выручка будет быстро расти, убытки сменятся высокой прибылью, а риски снизятся, — просто не проговаривает эти допущения вслух. Сопоставимых публичных компаний у Anthropic нет, поэтому ее будут сравнивать с OpenAI, SpaceX или «Великолепной семеркой», и в каждом сравнении найдутся аргументы и для быков, и для медведей. Чтобы оправдать нынешние ориентиры, нужно поверить сразу во многое: в заоблачный рост в ближайшие годы, резкий рост маржи и быстрое снижение регуляторных рисков.
Предложение акций как спусковой крючок
Возможно, главный риск касается не самой Anthropic, а рынка, на который она выходит. Как считают в управляющей активами GMO, ИИ-пузырь скорее лопнет не из-за разочарования в спросе на ИИ, а из-за избытка новых акций. Любой пузырь, по мнению GMO, похож на естественную финансовую пирамиду: он растет, пока в него приходит все больше денег, и сдувается, когда бумаг становится больше, чем готовых их купить инвесторов.
Как считают в GMO, сегодня рынок особенно чувствителен к таким потокам. Больше половины денег в акциях лежат в пассивных фондах, которые просто копируют индексы, а активные управляющие связаны мандатами и лимитами. В итоге, по оценке GMO, свободно маневрировать может лишь около 30 центов из каждого доллара, вложенного в акции, а каждый 1% прироста предложения акций в течение года снижает стоимость американского рынка примерно на 4%.
А предложение, как считают в GMO, будет расти сразу из нескольких источников: продажи акций SpaceX после окончания локапа, IPO Anthropic и OpenAI, которые вместе, по расчетам GMO, могут составить около 5% капитализации американского рынка, и допэмиссии гиперскейлеров, которым нужны деньги на капвложения. По оценке GMO, после многих лет, когда выкупы сокращали число акций примерно на 1% в год, рынок переходит к их росту почти на 5%, и одно это может снизить доходность в ближайшие полтора года примерно на 20 процентных пунктов меньше, чем дал бы обычно, причем только из-за этого фактора.
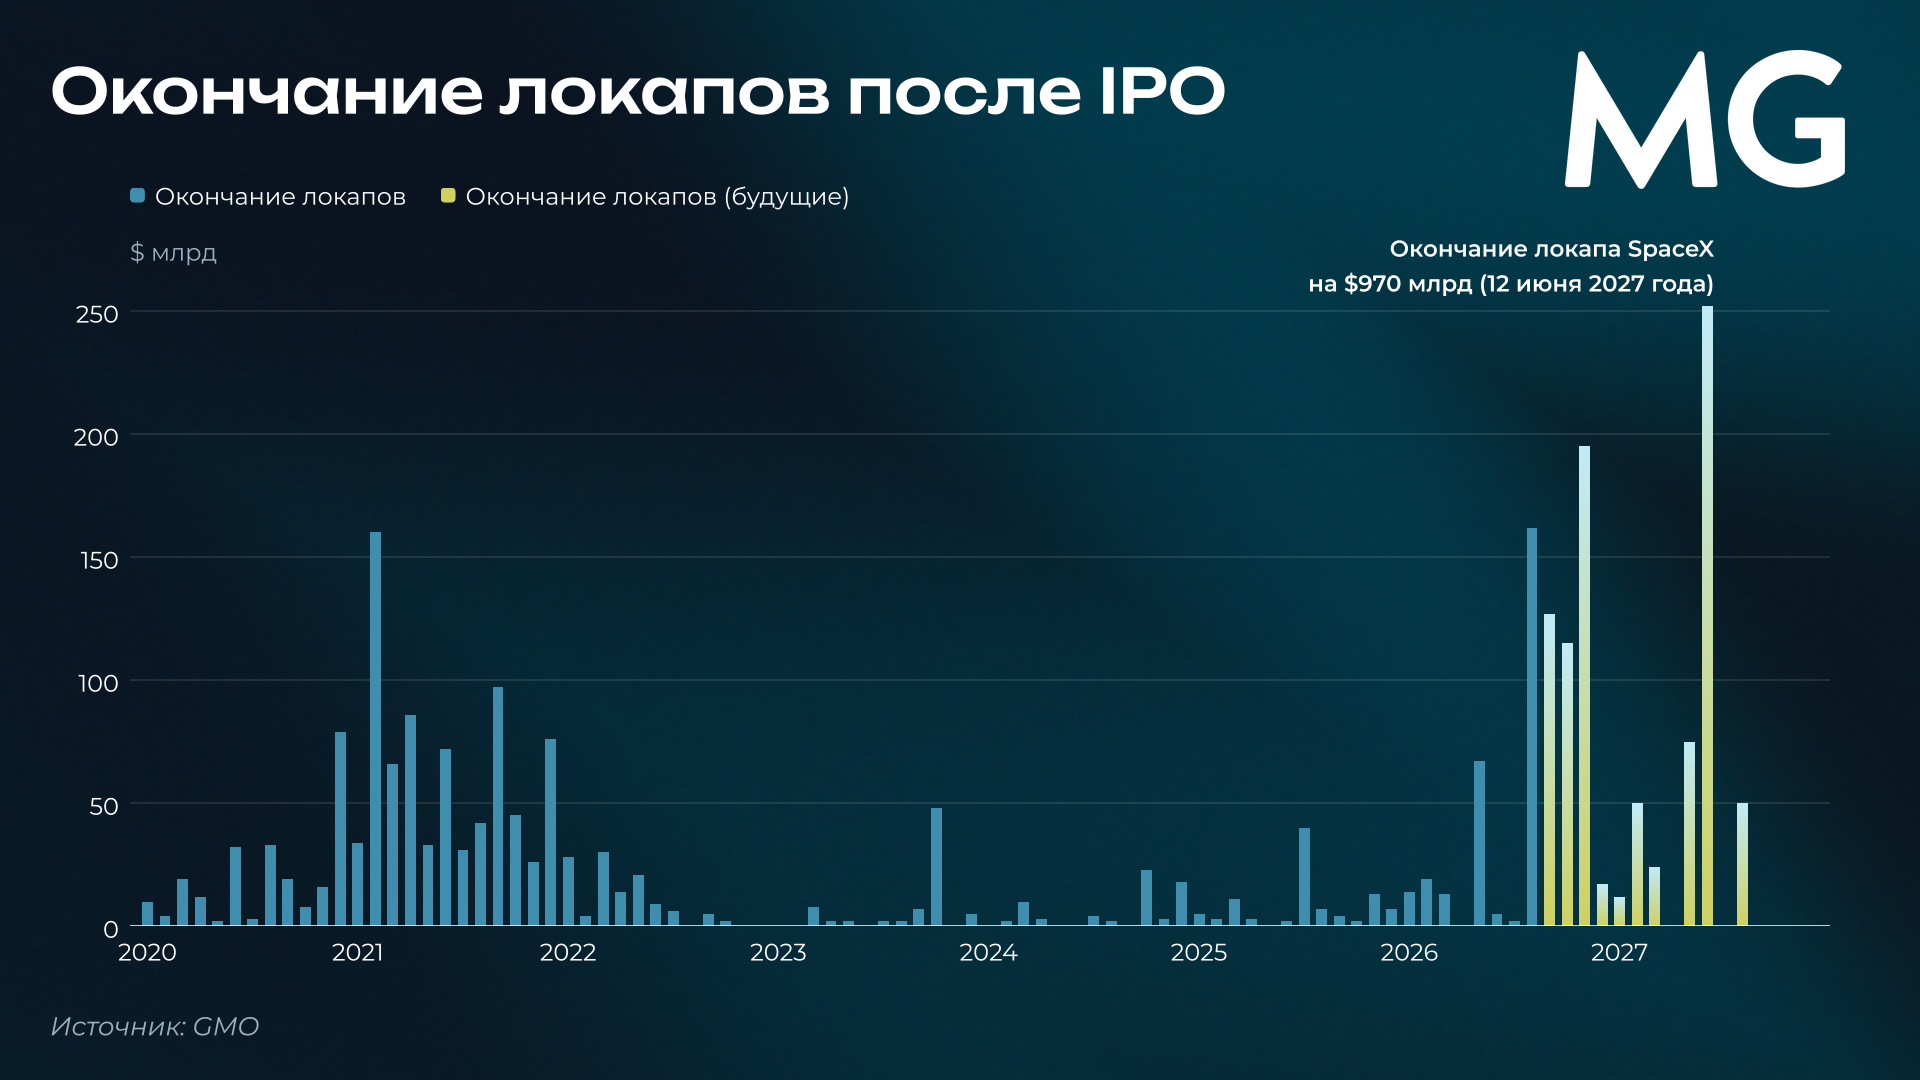
Рыночные данные это подтверждают. По оценке JPMorgan, за два года на американский рынок даже с учетом выкупов придет около $1,5 трлн новых акций — больше, чем когда-либо с конца 1990-х. Два десятилетия компании скупали собственные акции — только в индексе S&P 500 почти на $12 трлн, — и, как выразился один из стратегов, это «было QE для фондового рынка». Теперь поток разворачивается: Alphabet и Meta продают акции почти на $100 млрд каждая, а SpaceX, OpenAI и Anthropic выводят на рынок лишь малую долю капитала, так что основной объем придет после окончания локапов. Как заметил один из экспертов, «в какой-то момент возникнет избыток предложения». А история тысяч IPO показывает, что в год после крупных размещений рынок растет хуже обычного.
Как считают в GMO, самое опасное здесь — петля обратной связи. Если рынок легко переварит первую волну размещений, это лишь подстегнет новые. Одновременно привлеченные деньги уйдут на строительство мощностей, которые со временем окажутся избыточными и снизят отдачу на инвестиции в ИИ. По мнению GMO, работают сразу два шока предложения с разной скоростью: избыток ИИ-акций может развернуть рынок довольно быстро, а избыток ИИ-мощностей проявится позже и лишь подтвердит проблему, которая к тому моменту уже будет отыграна в ценах.
Для начала коррекции не нужно ждать плохого отчета Nvidia или доказательств провала монетизации ИИ: достаточно, чтобы акций, которым нужен покупатель, появлялось больше, чем денег, готовых их купить. Так уже было в 2000 году: эмиссия запустила первую волну падения, а высокие оценки и переинвестирование превратили ее в обвал рынка вдвое, а для любимцев интернет-эпохи — в нечто гораздо худшее. Впрочем, в GMO оговариваются, что такой исход не гарантирован: спрос может расти вместе с предложением.
Что дальше
Прежде чем двигаться дальше, заявка должна 15 дней провисеть в открытом доступе. Затем Anthropic раскроет объем размещения и ценовой ориентир, и уже в начале ноября может начаться роуд-шоу. Компания рассчитывает привлечь не меньше, чем SpaceX в ходе своего рекордного IPO на $86 млрд.
Если все пойдет по плану, Anthropic привлечет больше денег, чем любая компания в истории, а ее капитализация может превысить стоимость Berkshire Hathaway. Успешное размещение может открыть возможность выйти на биржу для целого поколения ИИ-стартапов после долгого затишья на рынке IPO. Неудачное — подорвать веру Уолл-стрит в ИИ-бум как раз тогда, когда инвесторы все больше тревожатся из-за долгов, на которых он держится, и круговых сделок, связывающих весь сектор.
Дамодаран советует отойти от ажиотажа. По его словам, вокруг Anthropic будет как в притче о слепцах, которые ощупывают разные части слона: каждый ухватится за свою часть истории — один за рост выручки, другой за убытки — и будет уверен, что видит целое. Аналитика от Deutsche Bank и GMO подсказывает то же самое: громкая технологическая история может оказаться правдой и при этом не принести денег тем, кто купил ее на пике.
Громкое IPO может оказаться правдой о технологии и при этом не принести денег тем, кто купил ее на пике. Если вы хотите узнать, как мы инвестируем без ставки на рыночный ажиотаж, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться