


Как ИИ стал риском и на долговых рынках
8 октября 2026
Рынки и Аналитика
8 октября 2026
Долговые рынки остаются в центре внимания инвесторов: в среду доходность 10-летних казначейских облигаций США подскочила до 5,36%, а доходность 30-летних превысила 5,7% — уровни, которые в последний раз наблюдались в 2002 году. В последнем опросе управляющих фондами по всему миру, проведенном Bank of America, неконтролируемый рост доходностей облигаций был назван самым большим хвостовым риском для рынка и экономики. Причем одной из причин такого сценария может стать сила, которая до этого толкала рынки вверх, — искусственный интеллект.
Почему ИИ стал одной из причин роста ставок
Самым распространенным рыночным объяснением роста доходностей американских казначейских облигаций долгое время были инфляция, вызванная войной на Ближнем Востоке, и рост бюджетного дефицита. Однако сейчас все больше голосов звучит в пользу другой теории.
Основной силой, толкающей реальные процентные ставки и доходности облигаций вверх, является не инфляционные ожидания, а стремительно растущий спрос на капитал со стороны гиперскейлеров (под ними обычно подразумевают Alphabet, Amazon, Meta, Microsoft и Oracle) и в целом экосистемы ИИ, заявил на этой неделе Кристиан Стракке из Pacific Investment Management Co. (PIMCO), которая управляет крупнейшим в мире фондом облигаций. По его словам, нынешний технологический сдвиг случается «раз в поколение» и создает чрезвычайно высокий спрос на финансирование. В качестве примера он привел повышение прогнозов капитальных расходов Micron.
В JPMorgan тоже отмечают, что развитие инфраструктуры ИИ, которая помимо самих моделей включает дата-центры, полупроводники, энергетику и коммунальную инфраструктуру, превратилось в самый капиталоемкий инвестиционный цикл со времен телекоммуникационного бума на рубеже веков.
В Citadel Securities тоже считают, что распродажа казначейских облигаций США отражает более сильный экономический рост в США и конкуренцию за капитал, а не растущие опасения по поводу инфляции. Почти весь сентябрьский рост доходности 10-летних казначейских облигаций пришелся на реальную доходность, тогда как инфляционные ожидания оставались относительно стабильными. Судя по разнице доходностей обычных казначейских облигаций США и Treasury Inflation-Protected Securities (TIPS), эти ожидания весь год держались примерно на уровне 2,3%. По словам Стракке, это говорит о том, что рынки верят в способность ФРС вернуть инфляцию к целевому уровню.
Председатель Федеральной резервной системы Кевин Уорш и министр финансов США Скотт Бессент также утверждали, что гиперскейлеры конкурируют за капитал с рынком казначейских облигаций.
Впрочем, объективных данных, которые позволили бы оценить, действительно ли ИИ отнимает капитал у казначейских облигаций и в каком масштабе, пока нет. Инвесторы на долговых рынках и банкиры, которых цитировали Financial Times и Bloomberg, говорили об этом как о реально происходящем процессе. «Мы совершенно ясно видим, что [долг гиперскейлеров] конкурирует с государственными облигациями», — говорит Марион Ле Морэдек, директор по инвестициям в инструменты с фиксированной доходностью Fidelity International.
Однако Институт международных финансов (IIF) в опубликованном в сентябре ежегодном обзоре мирового долга отмечает, что свидетельств того, что огромный объем выпуска долговых бумаг для финансирования инфраструктуры ИИ вытесняет казначейские облигации, удивительно мало. Но дальнейший выпуск ИИ-бондов в размере сотен миллиардов долларов (объем рынка трежерис, для сравнения, составляет $31 трлн) может, в теории, поменять это.
Как компании собирают деньги на ИИ
Первый этап капитальных расходов гиперскейлеров в значительной степени финансировался за счет операционного денежного потока. Однако нынешний масштаб расходов требует более широкого набора источников финансирования. Совокупные инвестиции, связанные с ИИ, по оценкам, достигнут $5,5 трлн к 2030 году. Капиталоемкость выросла настолько резко, что в ближайшей перспективе свободный денежный поток гиперскейлеров, как ожидается, станет отрицательным.
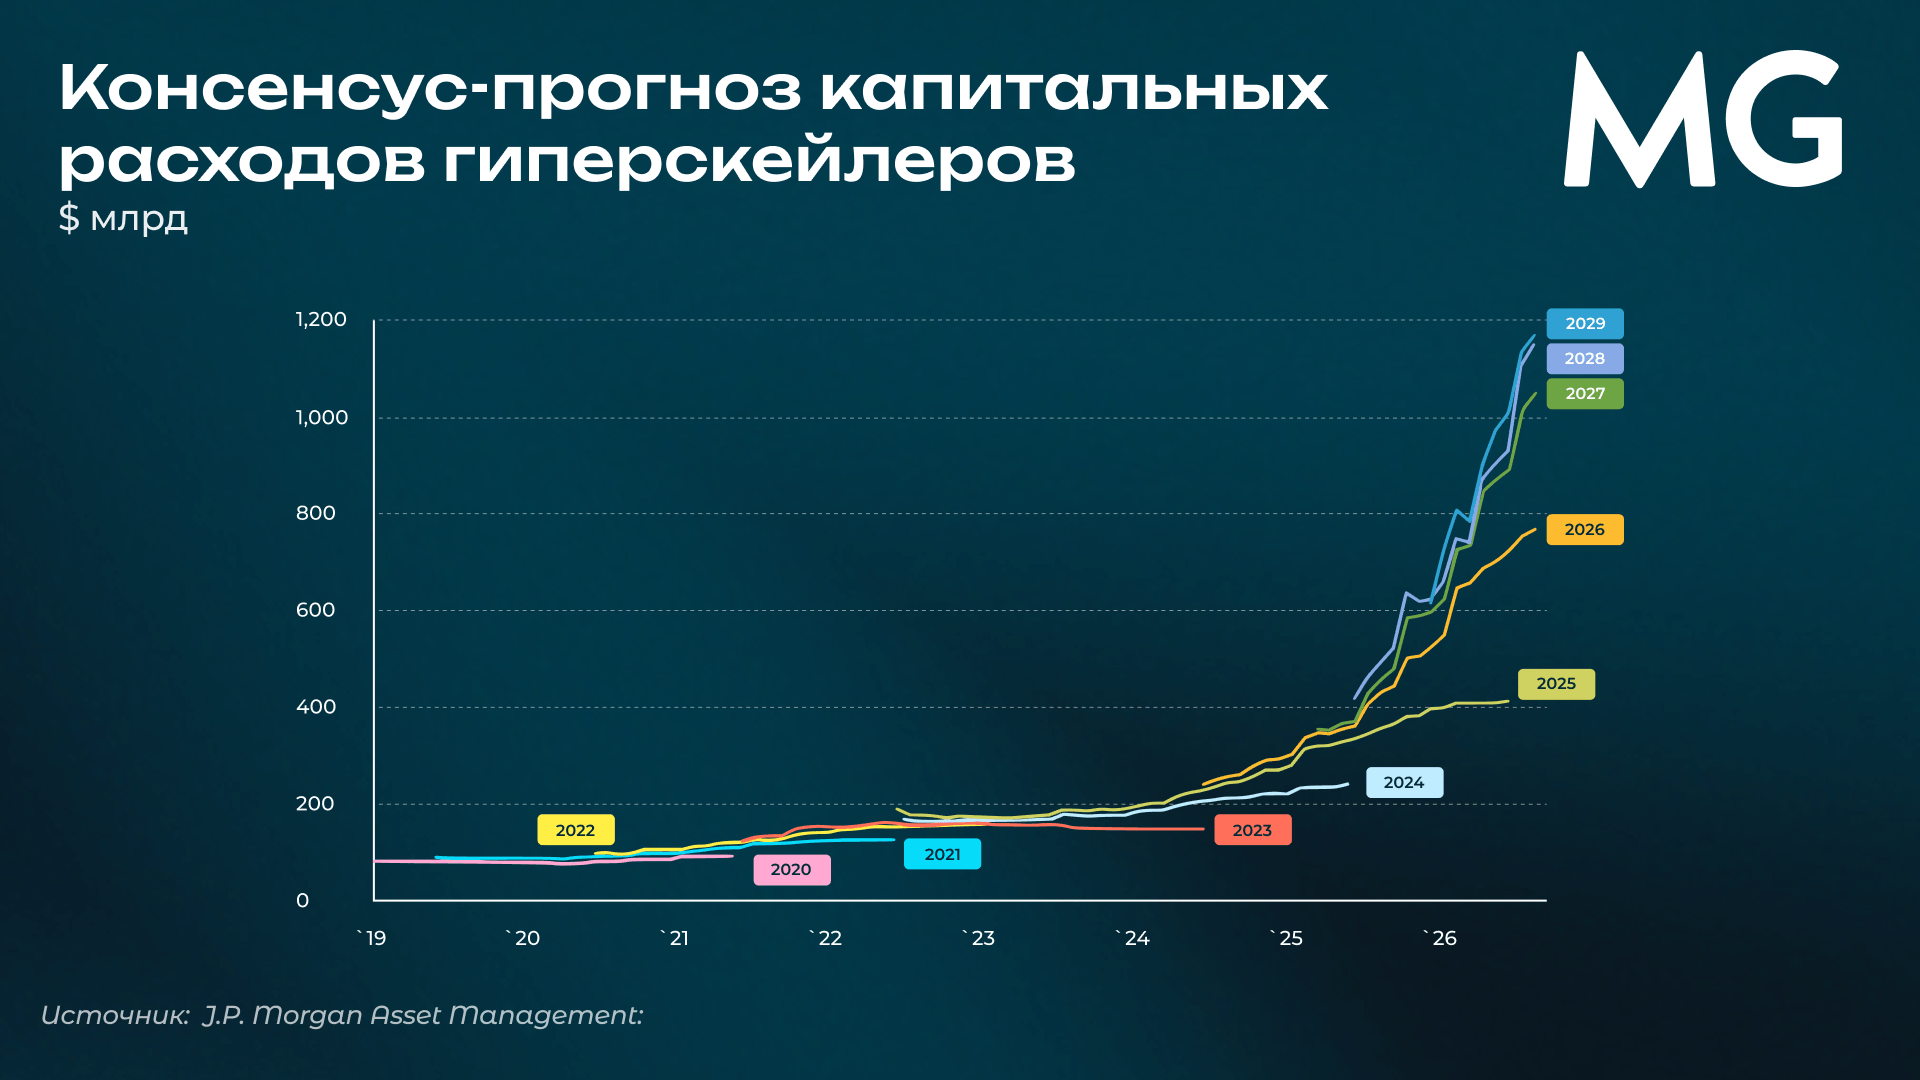
Операционный денежный поток гиперскейлеров и обычный выпуск акций покроют лишь около четверти этих инвестиций, отмечает JPMorgan. Крупнейшим источником внешнего капитала, как ожидается, станут облигации инвестиционного уровня: на них придется $2,1 трлн. Еще $700 млрд поступят за счет других инструментов, в том числе высокодоходных облигаций.
По оценкам, только в течение следующего года гиперскейлеры могут выпустить облигаций инвестиционного уровня на $300 млрд. Это делает их эмиссию одной из важнейших тем на рынке долговых инструментов инвестиционного уровня. Доля облигаций американских гиперскейлеров в общем объеме долларовых выпусков инвестиционного уровня может вырасти с 2% в 2022–2024 годах до 9% по итогам 2026 года.
Аппетит ведущих ИИ-компаний к заимствованиям настолько велик, что они выходят и на долговые рынки за пределами США. Гиперскейлеры привлекают долговое финансирование в разных валютах, с разными сроками погашения и с использованием различных финансовых структур. С начала года они выпустили облигаций инвестиционного уровня на $219 млрд, включая эквивалент $62 млрд в других валютах: евро, канадских долларах, швейцарских франках, фунтах стерлингов и иенах.
В итоге история с ИИ-облигациями может стать важным фактором и на других, менее ликвидных рынках. Сотрудники ЕЦБ выразили обеспокоенность тем, что «всплеск заимствований крупнейших технологических компаний может затруднить доступ к финансированию для других компаний и других секторов экономики». В опубликованном в августе посте в блоге регулятора они задались вопросом: «Смогут ли финансовые рынки еврозоны без потрясений справиться с такими крупными и концентрированными потоками долговых бумаг?»
Влияние на рынок корпоративных облигаций
Спреды облигаций гиперскейлеров с начала года расширились примерно на 30 базисных пунктов (б.п.), тогда как спред более широкого долларового индекса облигаций инвестиционного уровня — лишь на 2 б.п. Отчасти такой рост произошел потому, что инвесторы не ожидали, насколько гигантским окажется объем эмиссии ИИ-компаний. Еще в мае лишь 9% участников опроса глобальных управляющих, проведенного Bank of America, ожидали, что выпуск высококачественных облигаций гиперскейлерами в 2026 году превысит $250 млрд. При таком объеме предложения инвесторы смогли требовать от них более высокой платы за заимствования.
Расширение спредов гиперскейлеров ускорилось в июле после более крупных и в некоторых случаях менее заблаговременно анонсированных выпусков. С поправкой на дюрацию спреды гиперскейлеров к концу августа составляли примерно 105 б.п. Это больше, чем у облигаций с сопоставимыми рейтингами и у более широкого рынка, где спред был около 80 б.п.
Расширение спредов, по-видимому, стало основным механизмом, посредством которого рынок поглотил «избыточное предложение» ИИ-долга, считают в PIMCO. В то же время подтверждений того, что ИИ-облигации вытесняли другие корпоративные облигации, нет. Если бы эмитенты, не связанные с ИИ, действительно вытеснялись с рынка инструментов с длинной дюрацией предложением гиперскейлеров, можно было бы ожидать расширения их спредов или увеличения крутизны их кривых, поскольку рынок потребовал бы компенсации за такое вытеснение. Но ни того, ни другого не наблюдалось.
При этом дальний конец кривых спредов гиперскейлеров стал заметно круче — как в абсолютном выражении, так и относительно остальной части нефинансового сектора, где кривые стали более плоскими. Непропорционально большая доля дополнительного предложения облигаций инвестиционного уровня размещается на длинном конце рынка, что делает кредитные кривые круче, отмечают в T. Rowe Price. Примерно треть всего предложения корпоративных облигаций инвестиционного уровня с начала года приходится на длинный конец кривой, причем непропорционально большой вклад вносят эмитенты, связанные с ИИ.
В итоге в секторе корпоративных облигаций общая картина более неоднозначна, чем предполагает упрощенная версия теории вытеснения, согласно которой долг, связанный с ИИ, и особенно долг гиперскейлеров, захлестывает другие выпуски.
Финансовые директора и казначеи компаний не располагают идеальной моделью ожидаемой избыточной доходности, отмечают в PIMCO. Для них выбор срока погашения — это реальное решение в области корпоративных финансов, которое определяется компромиссом между фиксацией стоимости финансирования и сохранением гибкости. Поэтому сокращение эмиссии на длинном конце не означает автоматически, что их вытеснили с рынка, особенно в нынешних условиях, когда долгосрочные доходности существенно выросли.
Однако анализ европейского кредитного рынка, проведенный Barclays, показал, что облигации компаний, не относящихся к гиперскейлерам, хуже всего вели себя в тех сегментах рынка, где эмиссия гиперскейлеров была наиболее интенсивной.
Что дальше
JPMorgan считает, что эмиссия гиперскейлеров фундаментально не нарушит функционирование рынка облигаций инвестиционного уровня на уровне индекса. В начале 2026 года на гиперскейлеров приходилось лишь около 3,5% долларового индекса инвестиционного уровня, поэтому расширение их спредов добавило лишь несколько базисных пунктов к спреду более широкого индекса.
Ключевым фактором для спредов гиперскейлеров станет динамика их свободного денежного потока после 2027 года. Консенсус-прогнозы указывают на его улучшение начиная с 2028 года благодаря ускорению монетизации ИИ по мере созревания инфраструктуры дата-центров и ожидаемому замедлению роста капитальных расходов ближе к 2030 году. Но, как отмечают в Apollo, если операционный денежный поток не вырастет более чем в три раза, с $600 млрд до $2 трлн, которые предусматривает консенсус, существует риск, что ставка на ИИ не оправдается: кредитные спреды расширятся, планы капитальных расходов будут сокращены и в итоге рост ВВП США замедлится. А с учетом того, что затраты крупнейших ИИ-компаний были главным драйвером роста рынков акций в последние месяцы и годы, это может негативно сказаться и на фондовом рынке.
В линейке Movchan's Group есть стратегия, которая тремится быть более выгодной альтернативой инвестициям в долговые инструменты
высокого и среднего качества. Если вас интересует, как она работает, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегии.
Поделиться