


Индонезия на грани исключения из индексов MSCI: как фиктивные сделки обрушили рынок
6 ноября 2026
Рынки и Аналитика
6 ноября 2026
Индонезия, крупнейшая экономика Юго-Восточной Азии, рискует потерять статус «развивающегося рынка», который она удерживала больше трех десятилетий. Провайдер индексов MSCI допускает, что страну придется исключить из основных глобальных индексов. Поводом стали непрозрачная структура владения публичными компаниями, скоординированные сделки и слабая защита прав миноритарных инвесторов. История Индонезии и недавний случай Турции показывают, что провайдеры индексов все заметнее берут на себя роль, которую традиционно выполняют регуляторы.
Что случилось
Еще в январе MSCI предупредила, что может понизить фондовый рынок Индонезии с развивающегося до пограничного (frontier). Претензии касались правил раскрытия акционеров, которые, по оценке MSCI, позволяют скрывать реальных владельцев компаний, снижают прозрачность и повышают риск недобросовестной торговли. Индекс Jakarta Composite тогда за день потерял почти 8%.
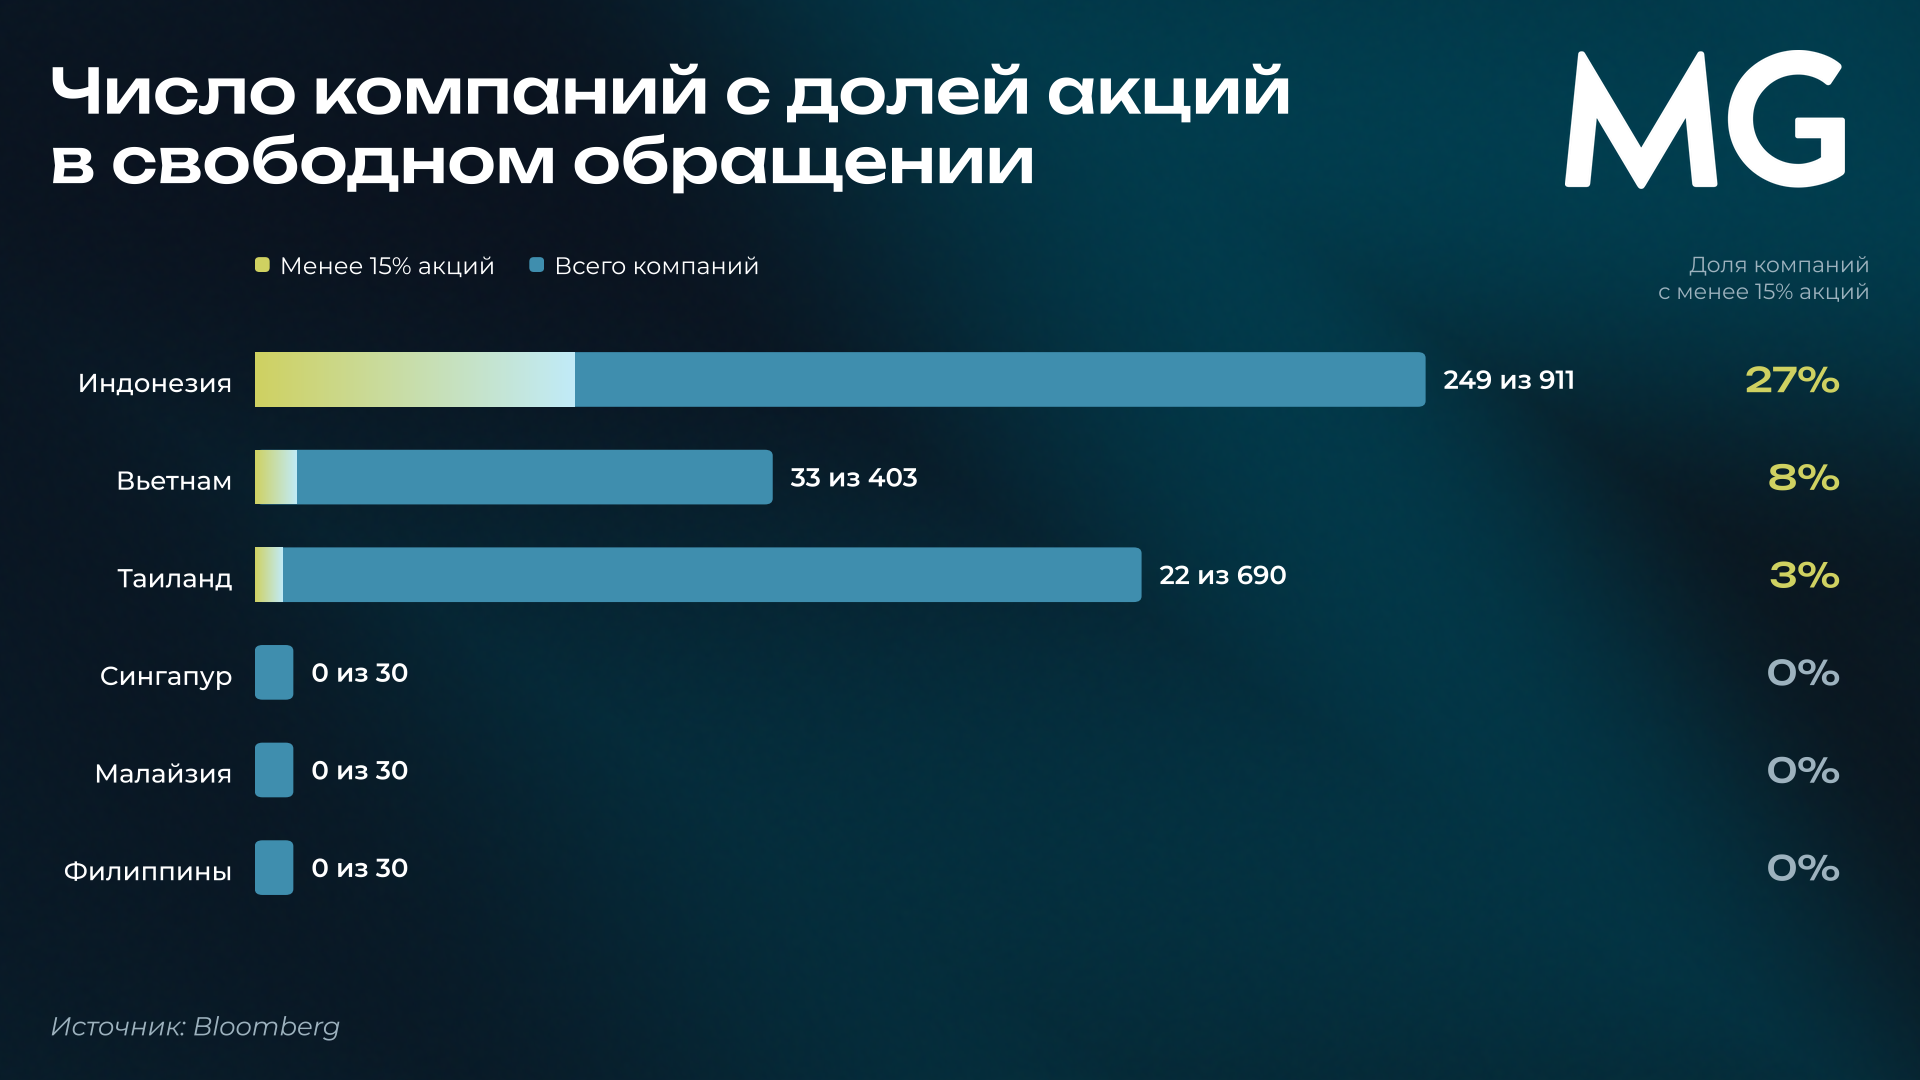
За этим стоит более глубокая проблема — низкий free float (доля акций в свободном обращении), отмечает Bloomberg. Многие индонезийские компании жестко контролируют основатели, семьи или конгломераты, и в свободном обращении остается лишь небольшая доля акций. Такой рынок менее ликвиден, цены на нем колеблются сильнее, манипулировать ими проще, а крупным институциональным инвесторам трудно безопасно входить в бумаги и выходить из них.
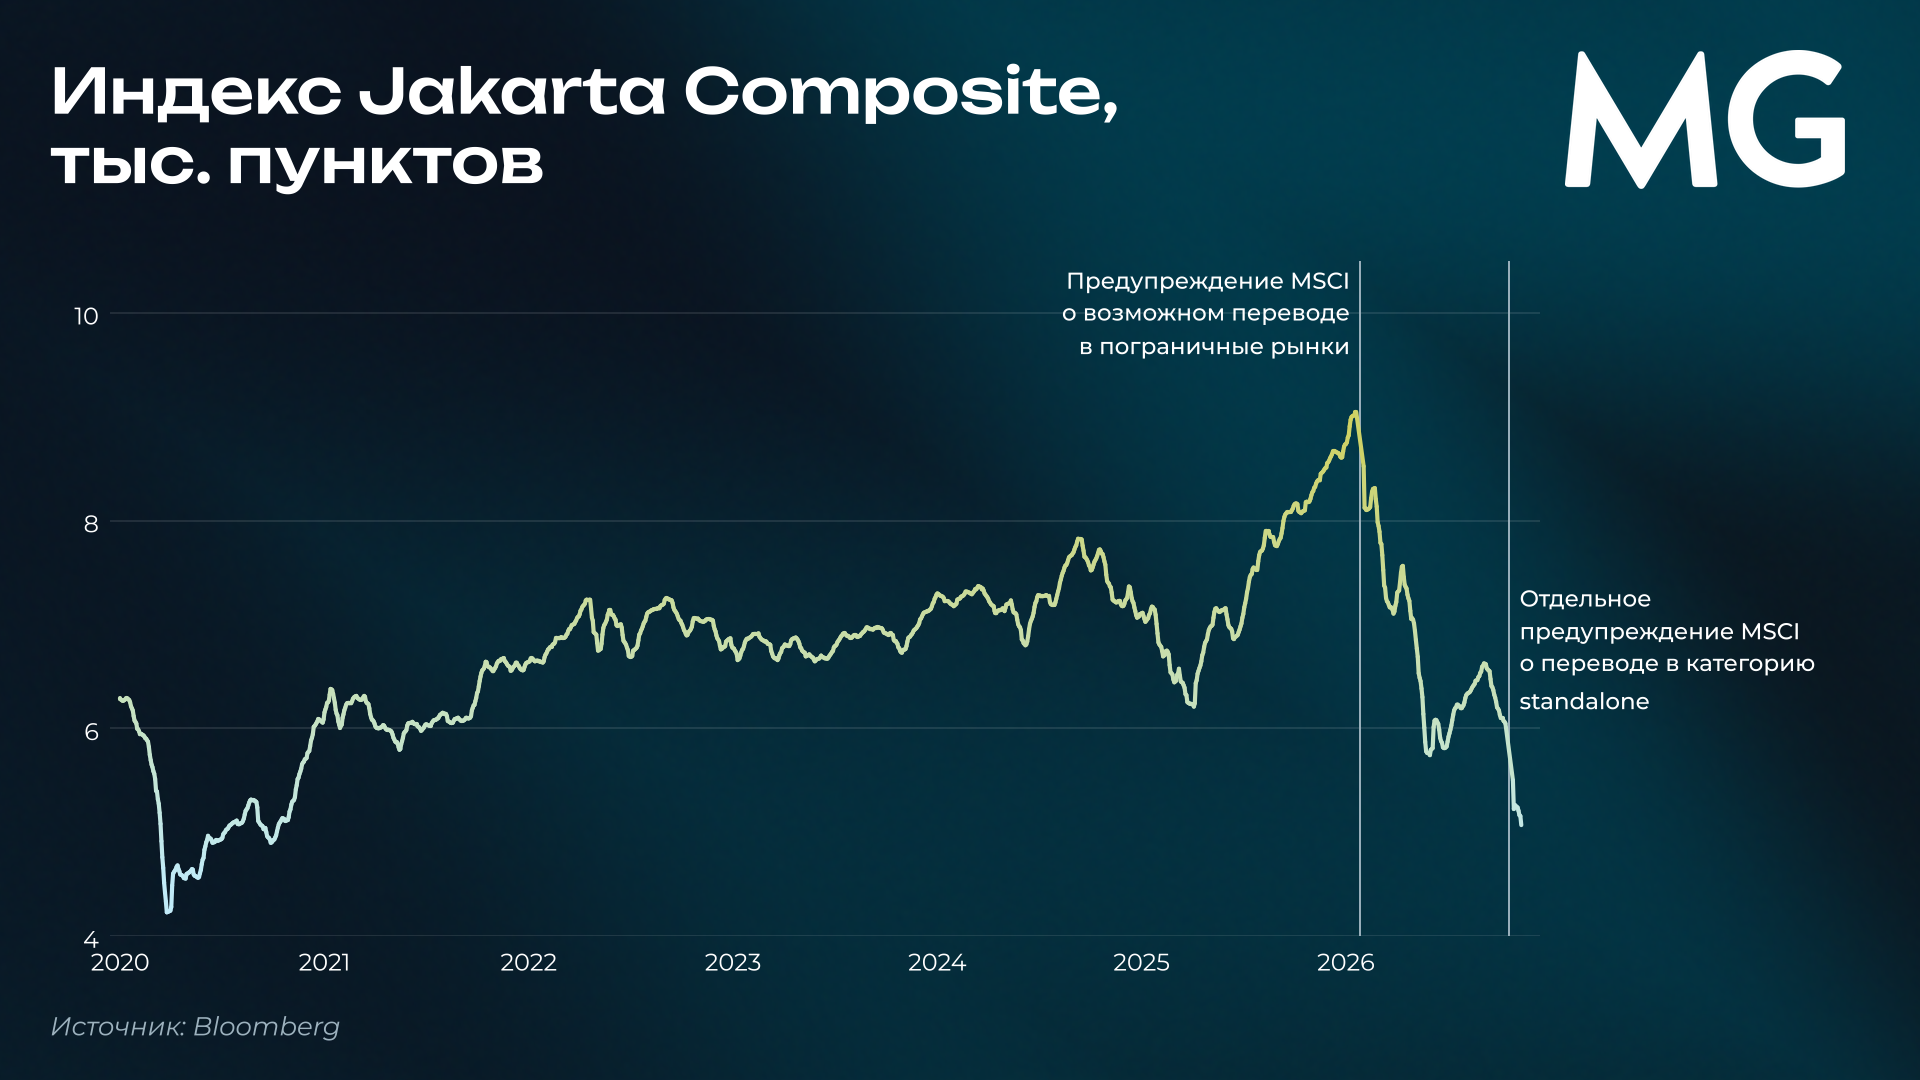
В середине октября, после консультаций с крупными инвесторами, мнение которых обычно учитывают при таких решениях, MSCI пошла дальше. Провайдер заявил, что статус пограничного рынка может недостаточно отражать серьезность проблем, и предложил рассмотреть перевод Индонезии в категорию отдельного рынка (standalone). Это означало бы полное исключение страны из основных глобальных индексов MSCI. Отдельные рынки не соответствуют критериям ни развивающихся, ни пограничных индексов из-за проблем с доступностью, инвестируемостью или структурой рынка. Индонезия оказалась бы в одном ряду с Аргентиной и Ливаном и стала бы первым таким рынком в Азиатско-Тихоокеанском регионе.
В документе о консультации MSCI отмечает, что Индонезия объявила о некоторых реформах. Среди них: более подробное раскрытие акционеров с долей выше 1%; детальная классификация инвесторов; отчетность о высокой концентрации владения; план по минимальному free float в 15%. Однако, по оценке MSCI, реформы этого года не сняли опасений: на рынке по-прежнему видны признаки предполагаемой скоординированной торговли и слабого правоприменения.
Почему это важно
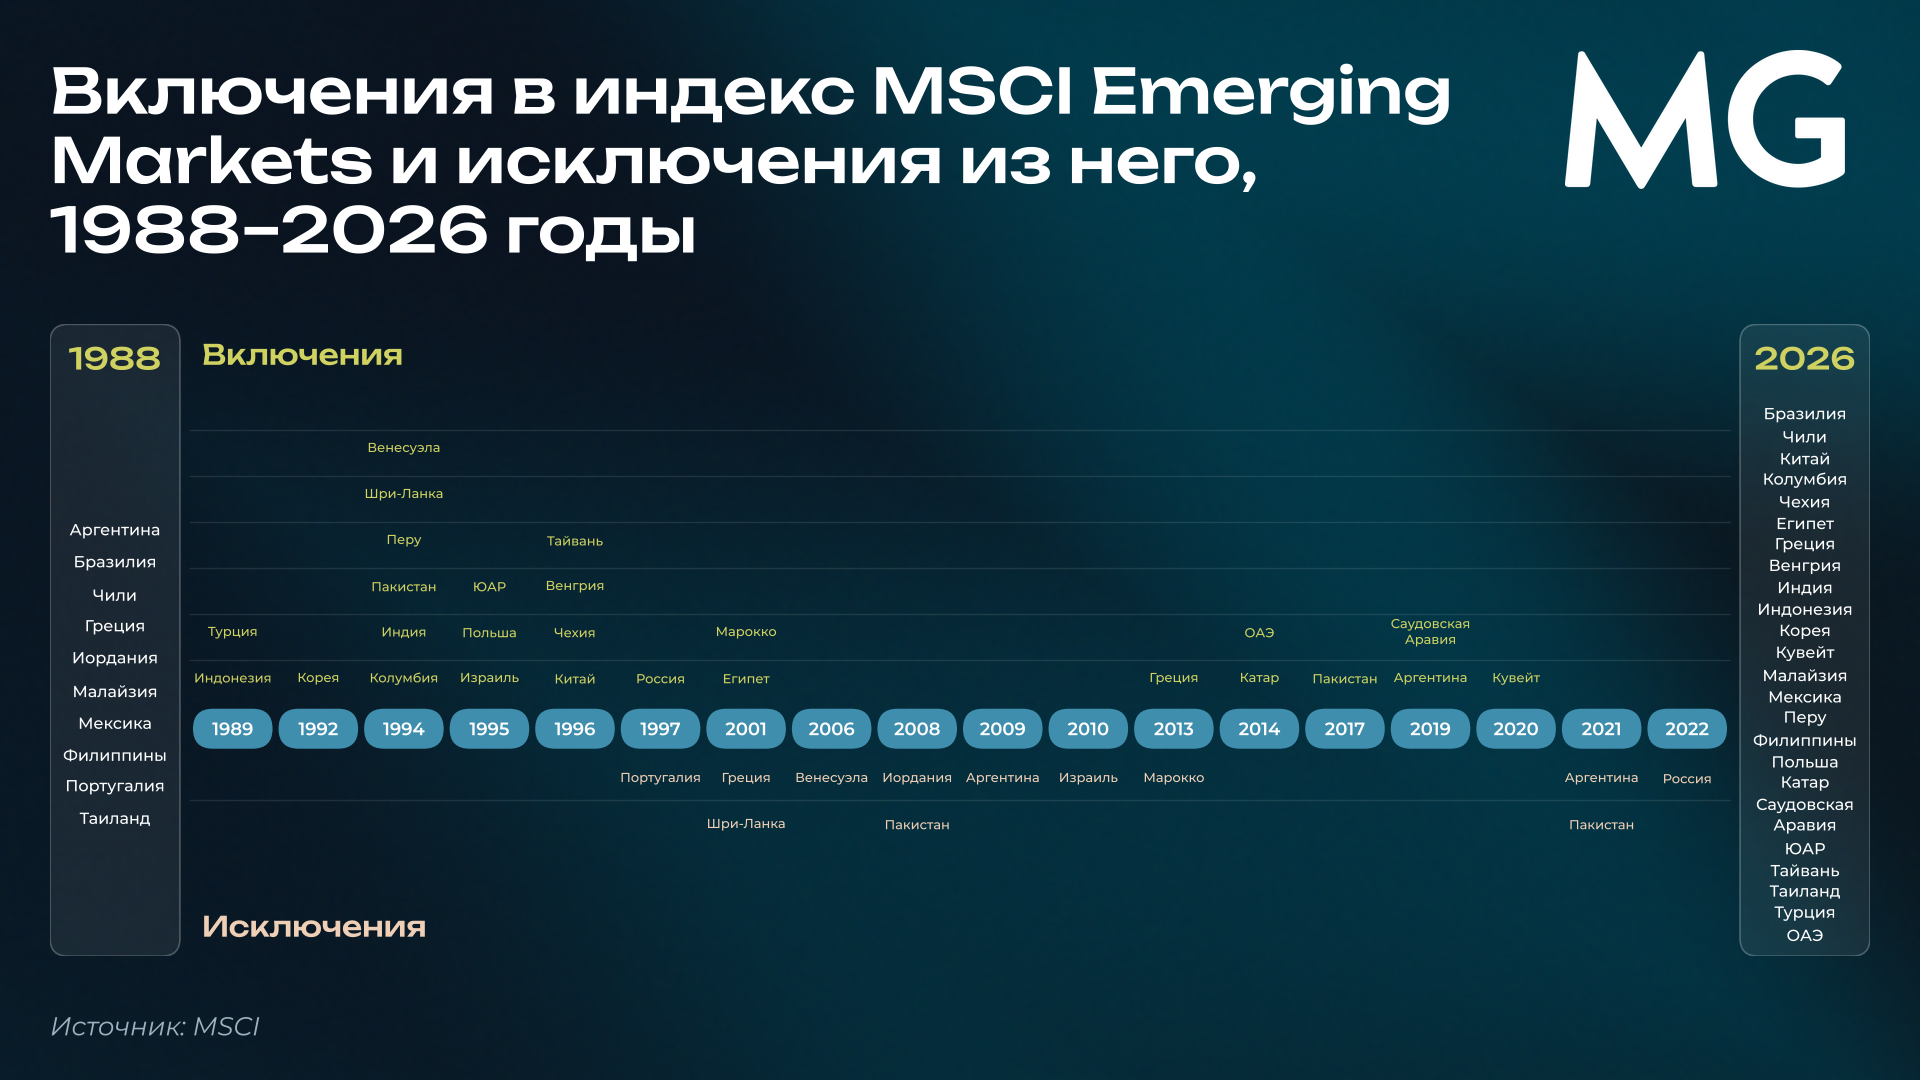
Индонезия входит в индекс развивающихся рынков MSCI с момента его запуска в 1989 году. Этот статус помог закрепить ее место в портфелях глобальных инвесторов по мере того, как ее экономика выросла примерно до $1,5 трлн. Теперь под угрозой и статус, и миллиарды долларов иностранных вложений.
Даже понижение до пограничного статуса, по оценке Goldman Sachs, в экстремальном сценарии может вызвать до $13 млрд пассивного оттока: фонды, привязанные к индексам, будут вынуждены сокращать вложения. Перевод в отдельный рынок, как считают в Citigroup, будет «однозначно хуже», поскольку лишит страну и тех инвесторов, которые ориентируются на пограничные индексы.
Масштабный уход иностранного капитала может ослабить рупию, повысить стоимость заимствований и усилить зависимость страны от внутренних сбережений и государственного финансирования. Сильнее всего пострадают крупные ликвидные бумаги с большой долей иностранных инвесторов, прежде всего банки. На финансовый сектор приходится 72% веса в индексе MSCI Indonesia.
Как устроена «сделка MSCI»
Во что на практике превратились претензии MSCI, показало расследование Bloomberg. Издание описывает схему, которую в Джакарте называют «сделкой MSCI». Ее суть — искусственно разогнать капитализацию и объем торгов, чтобы компания попала в индексы MSCI. Включение гарантирует постоянный поток покупок со стороны крупных иностранных фондов и закрепляет высокую оценку компании, а значит, и состояние ее владельцев.
Самый яркий пример в расследовании — малоизвестный производитель азиатских деликатесов PT Abadi Lestari Indonesia. За несколько недель его акции выросли примерно на 5000%. В конце января брокер Samuel Sekuritas выпустил аналитическую записку, где утверждалось, что это только начало: компания войдет в индексы MSCI, а рост дойдет почти до 50 000%, сделав ее дороже корейской LG. Как пишет Bloomberg со ссылкой на источники, о другом в записке не говорилось: трейдеры брокера неделями разгоняли котировки, используя счета номинальных держателей и портфели существующих клиентов для встречных заявок. По данным биржи, на Samuel Sekuritas приходилось больше половины торгов бумагой в этот период.
По данным Bloomberg, механика подобных схем в целом одинакова. Контролирующие акционеры нанимают брокера. Тот открывает счета на номинальных держателей, которыми нередко оказываются домработницы, садовники и няни крупных инвесторов, и проводит между ними согласованные сделки, поднимая и цену, и объем торгов. Брокер получает повышенные комиссии (по словам одного из участников рынка, до 0,6%, примерно вдвое выше нормы), а также небольшую долю от роста рыночной стоимости.
Отправной точкой для «сделки MSCI» стало громкое IPO Barito Renewables Energy в 2023 году. Компания входит в империю Праджого Пангесту — 82-летнего магната, которого молодые розничные инвесторы зовут «Папа ПП». Через несколько недель после размещения акции выросли почти на 1000%, Barito Renewables стала одной из самых дорогих компаний страны, а Пангесту — богатейшим человеком Индонезии. Источники Bloomberg связывают этот рост в значительной мере с действиями брокера Henan Putihrai Sekuritas, который раздувал объемы торгов и разговоры о скором включении бумаги в MSCI. Ключевую роль сыграл и крошечный free float: по данным биржи, Пангесту и небольшая группа инвесторов контролировали 97% акций.
Текущий кризис, по данным Bloomberg, спровоцировала угледобывающая Dian Swastatika Sentosa из группы Sinar Mas. После добавления в индексы MSCI ее акции росли день за днем, а иностранные фонды жаловались провайдеру, что не могут найти достаточно бумаг, чтобы привести портфели в соответствие с новым весом. Похожее инвесторы уже видели с Barito Renewables, но здесь ситуация вышла из-под контроля, и MSCI запустила процесс, который привел к январскому предупреждению.
Цена схемы для рынка оказалась высокой. Акции Abadi упали на 70%, основной индекс — примерно на 45%. Обвал индонезийского рынка стал худшим в мире в этом году, а рупия ослабла сильнее всех валют Азии. Сильнее всего ударило по миллионам розничных инвесторов, которых привлекали стремительный рост многих компаний и слухи о их включении в MSCI.
Не только Индонезия
Индонезия — крайний случай: насколько известно FT, ни одну крупную страну еще не переводили из развивающихся рынков сразу в отдельные. Но MSCI, похоже, ужесточает подход шире. На пересмотр с возможным понижением поставлена и Турция, в том числе из-за возможной скоординированной торговли через фонды, тесно связанные с небольшими публичными компаниями. Похожий пересмотр по обеим странам ведет S&P Dow Jones Indices.
Механика турецкой истории, о которой мы подробно рассказывали, во многом напоминает индонезийскую. Фонды управляющей компании Tera Portfoy и ряда других годами показывали доходность в сотни процентов: флагманский фонд Tera за три года заработал более 66 000%. Фонды вкладывали миллиарды лир в узкий круг связанных между собой компаний с низким free float, котировки которых было сравнительно легко разогнать.
В сентябре схема рухнула. После того как регулятор ужесточил правила в отношении вложений в связанные компании и концентрированных позиций, начался массовый вывод средств. 16 сентября Tera не смогла выполнить заявки на погашение паев, и индекс BIST 100 в ходе торгов падал на 7,7%. Регулятор объявил о ликвидации 131 инвестиционного фонда, в которых находились средства 455 тысяч человек, а десятки финансистов, включая учредителя Tera, были арестованы. Министр юстиции Турции назвал происходящее «схемами, напоминающими финансовые пирамиды».
Теперь Турция пытается выполнить требования MSCI: министр финансов Мехмет Шимшек назвал их «крайне разумными».
Новая роль провайдеров индексов
MSCI входит в «большую тройку» глобальных провайдеров индексов вместе с S&P Dow Jones Indices и FTSE Russell и особенно влиятельна на развивающихся рынках, где ее индексы — главные ориентиры. Индексы часто считают простым математическим отражением рынка. Но они неизбежно субъективны: провайдеры сами решают, кого включать, кого исключать, как классифицировать и взвешивать. Поэтому индексный бизнес стал очень влиятельным и очень прибыльным, отмечает FT.
Обычно при классификации MSCI использует три формальных критерия: уровень экономического развития, размер и ликвидность рынка и его доступность для иностранных инвесторовпри классификации провайдеры смотрят на уровень экономического развития, доступ к рынку и ликвидность. У MSCI это три формальных критерия: экономическое развитие, размер и ликвидность рынка, его доступность для иностранцев. Пересмотр проводится ежегодно. Подходы у крупных провайдеров похожи, но результаты иногда заметно расходятся: Южная Корея, например, у FTSE Russell считается развитым рынком, а у MSCI — развивающимся.
Однако индонезийский и турецкий случаи показывают, что к этому списку добавляются признаки манипуляций. Бывший гендиректор S&P Dow Jones Indices Алекс Маттурри в колонке для FT отмечает, что в обоих случаях глобальный провайдер подталкивает перемены там, где местные регуляторы и биржи действуют слишком медленно. Для провайдеров естественно способствовать прозрачности и доступности рынков, но рыночный надзор — новая для них роль.
Как пишет FT, логика здесь понятна. В большинстве стран подобными проблемами занимаются регуляторы, а биржи как минимум заботятся о своей репутации. Если этого не происходит, провайдерам приходится учитывать такие проблемы самим. Они настаивают, что лишь поставляют информацию, и не хотят, чтобы их регулировали как инвестиционных консультантов, но прекрасно понимают, что от их решений зависят огромные потоки денег. Причем не только пассивные: активные управляющие тоже измеряют свои результаты индексами, а вокруг индексных решений выросла целая индустрия хедж-фондовых стратегий. Поэтому провайдеры регулярно спрашивают крупных инвесторов, какие рынки и компании выглядят настолько сомнительно, что их стоит пересмотреть. Никто не хочет заголовков о том, как американские и европейские пенсионные фонды потеряли деньги, механически вложившись в очевидно проблемный рынок, замечает FT.
Растущая власть провайдеров устраивает не всех. Reuters Breakingviews раскритиковал подход MSCI к Индонезии и призвал обратить внимание на непрозрачность и неподотчетность самих провайдеров. Это давняя претензия: еще в 2021 году исследователи Йоханнес Петри, Ян Фихтнер и Эльке Хемскерк писали, что построение индексов по своей природе политично.
Сомневается и сам Маттурри. По его мнению, корень проблемы — в слабости регуляторов на развивающихся рынках, но решать ее должны сами страны. Провайдер индексов может подталкивать к прозрачности и прислушиваться к инвесторам в ходе консультаций, однако его единственный реальный рычаг — понижение статуса. Регуляторы же могут штрафовать, отстранять участников рынка и менять правила. Когда речь заходит о манипуляциях, считает Маттурри, провайдеры вступают на скользкую дорожку, и такие решения трудно совместить с их методологиями.
Обозреватель FT Робин Уиглсворт разделяет часть этих сомнений. Но, по его мнению, когда мошенничество, коррупция, кумовство или манипуляции достигают острой формы, а местные регуляторы и биржи бездействуют, умеренная роль привратника для провайдеров естественна и, возможно, даже желательна. Индонезия и Турция сейчас отчаянно пытаются решить проблемы, на которые указала MSCI, и в итоге простые индонезийцы и турки могут получить более прозрачные рынки.
Развивающиеся рынки привлекают быстрым ростом, но истории Индонезии и Турции показывают, что за высокой доходностью могут скрываться непрозрачная собственность, манипуляции и слабый надзор. Поэтому мы инвестируем преимущественно на развитых рынках, где риски проще оценить заранее.
Если вы хотите узнать, как мы выбираем рынки для инвестиций, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться