


«Мошенничество века». Чем обернулась новая спекулятивная мания в Турции
27 сентября 2026
Рынки и Аналитика
27 сентября 2026
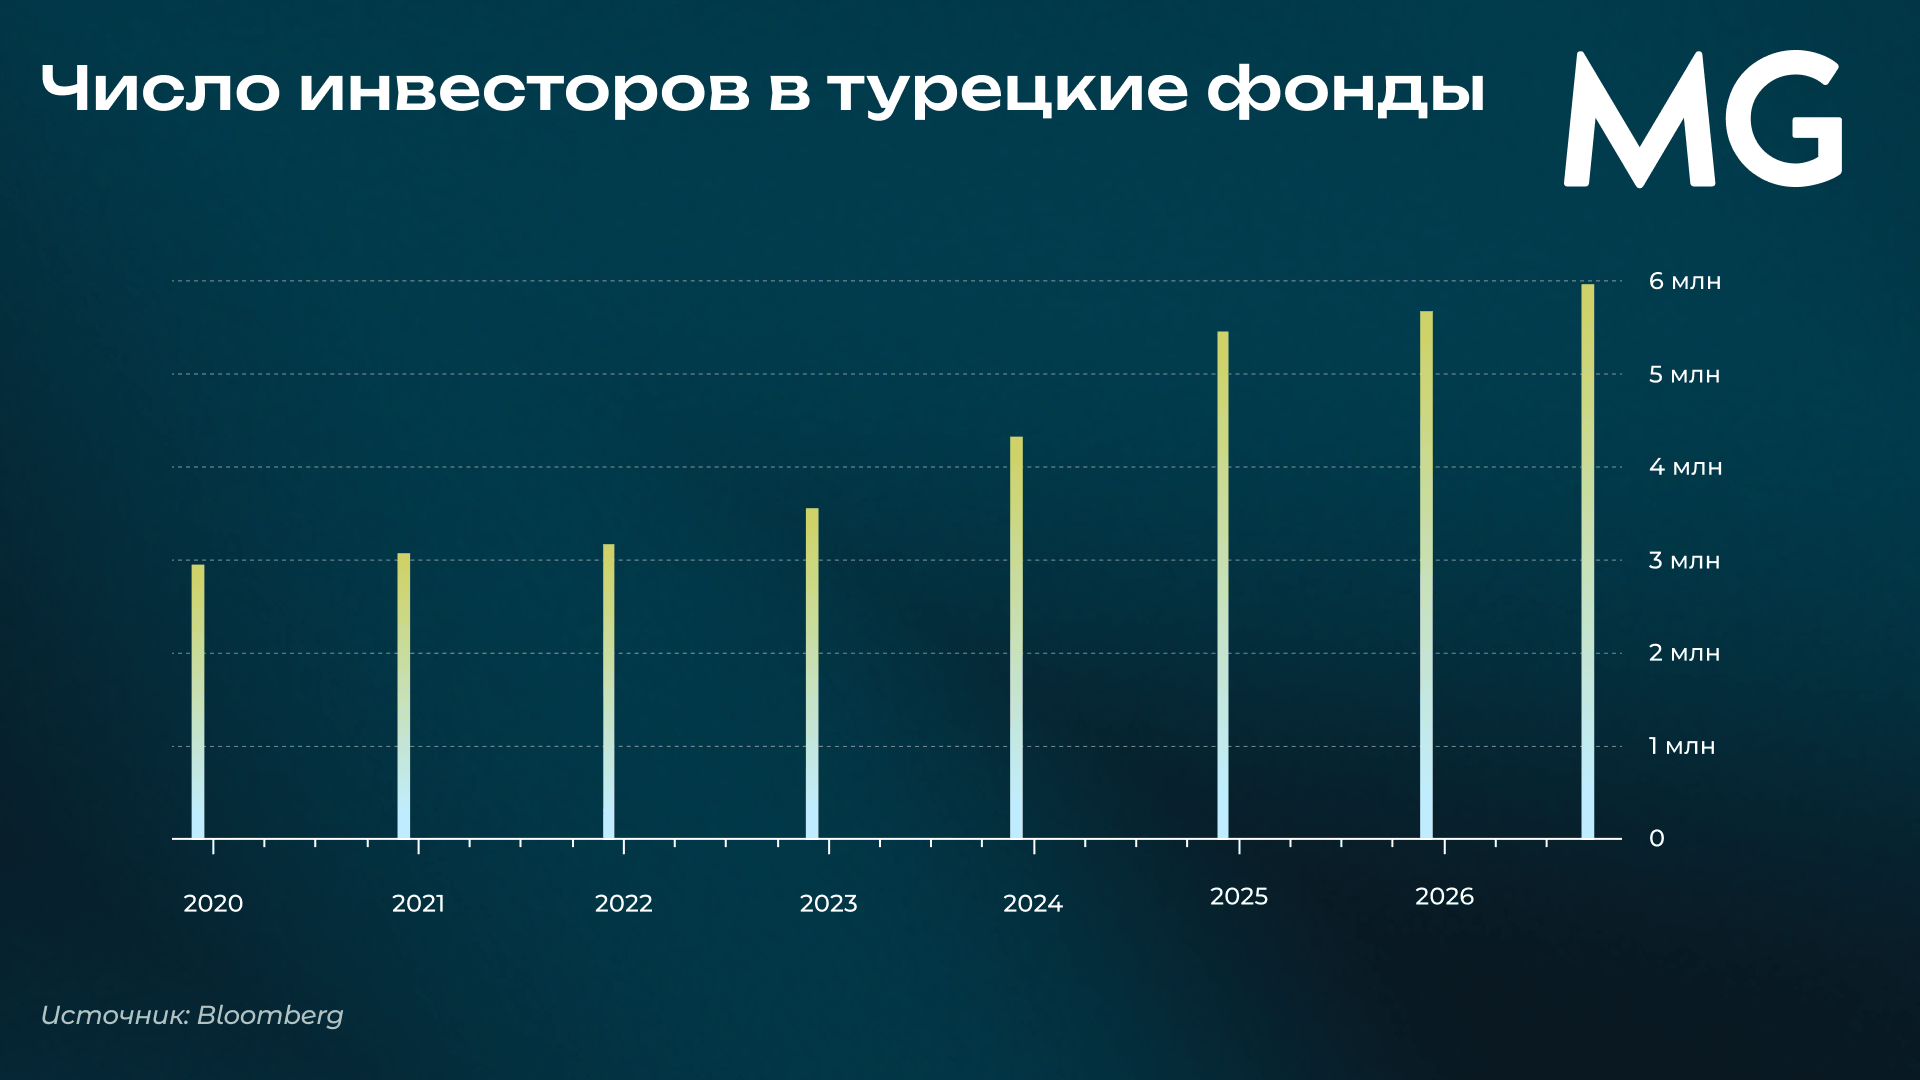
В последние годы жители Турции массово вкладывали деньги в несколько широко известных инвестиционных фондов. Их привлекала доходность, которая насторожила бы многих профессионалов финансового рынка: некоторые фонды приносили сотни процентов, а cамый заметный фонд Tera Portfoy за три года заработал более 66 000%. Но в сентябре ситуация резко изменилась: управляющие компании одна за другой перестали выполнять заявки на погашение паев, турецкий фондовый рынок резко упал, а регулятор объявил о ликвидации 131 фонда, в которых находились средства более 455 тысяч человек. Рассказываем, как была устроена эта система и чем она закончилась.
Что случилось
Среду, 16 сентября, сотни тысяч турецких частных инвесторов, вероятно, запомнят надолго: сначала управляющая компания Pusula Portfoy Yonetimi AS сообщила, что некоторые ее инвестиционные фонды и фонды денежного рынка больше не могут выполнять заявки на погашение паев. Сразу после этого спусковым крючком для широкой распродажи на турецком рынке в среду стала Tera Portfoy. Компания с активами под управлением около $13,7 млрд сообщила, что не смогла выполнить обязательства по выплатам при погашении паев своих фондов денежного рынка и фондов акций.
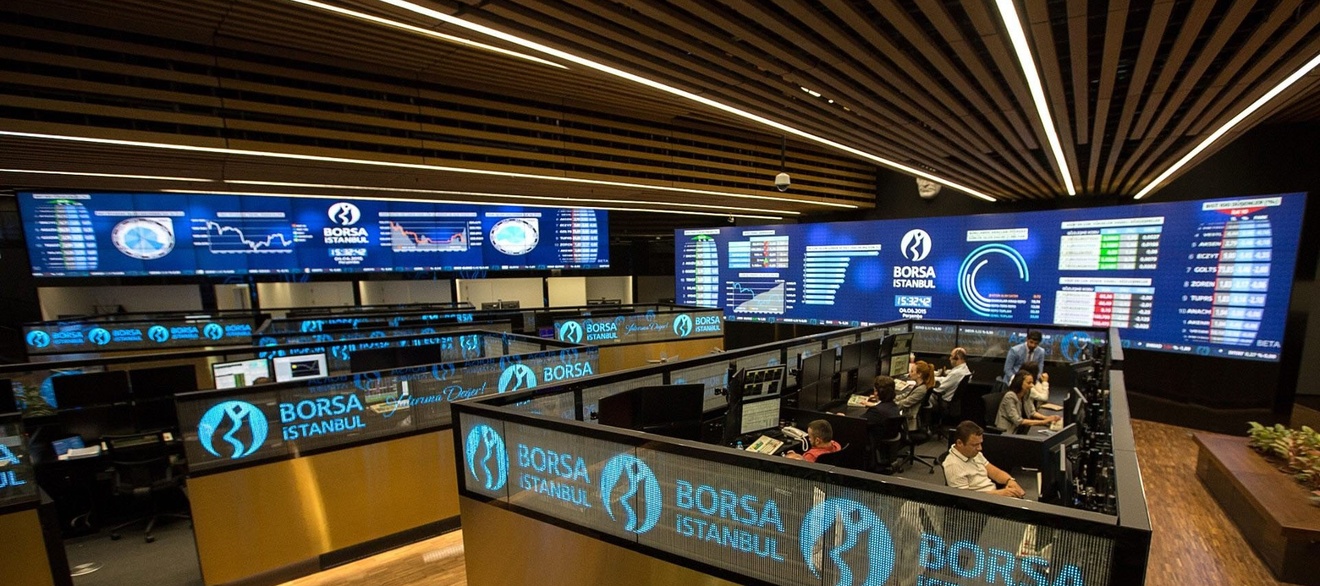
Из-за наплыва заявок на погашение и оттока средств цены акций резко упали, что вынуждало управляющие компании продавать все больше активов. Индекс Borsa Istanbul 100 (BIST 100) в среду опускался на 7,7%, но позже сократил снижение до 5,5%. Проблемы начали распространяться по всему сектору коллективных инвестиций. К пятнице Совет по рынкам капитала Турции (SPK) объявил о ликвидации 131 инвестиционного фонда под управлением семи управляющих компаний. По данным властей, в этих фондах находятся средства 455 тыс. человек.
Регулятор сообщил, что уполномоченные банки должны будут конвертировать активы фондов в денежные средства и распределить полученные деньги между инвесторами. Ожидается, что процесс ликвидации завершится в течение трех месяцев, если этот срок не будет продлен. Какую часть средств удастся вернуть, пока неясно, но вполне возможно, что инвесторы потеряют почти все.
Многие инвесторы надеялись обогнать инфляцию, которая за последние три года составляла в среднем около 50%. Некоторые из них понимали, что доходность в сотни процентов не может сохраняться бесконечно, и успели выйти из фондов до обвала. Другие практически не представляли, во что вкладывают деньги.
Почему началось падение
Распродажа последовала за ужесточением правил, которое турецкий регулятор ввел в конце августа. Новые требования ограничили отдельные виды инвестиций, в том числе в связанные компании, и чрезмерно концентрированные позиции, а также затронули некоторые стратегии хедж-фондов. Это спровоцировало массовый вывод средств из инвестиционных фондов еще до начала большой распродажи.
Первые отказы в выплатах привели к росту заявок на вывод средств из фондов. Эти заявки вынудили управляющие компании в первую очередь продавать наиболее ликвидные позиции, то есть акции, входящие в основные индексы, сказал Bloomberg основатель консалтинговой компании Akalin Finance Альпер Акалин. По данным финансовой платформы Fintables, только в день краха Tera чистый отток средств из турецких инвестиционных фондов составил 55 млрд лир ($1,13 млрд).
Теперь возник риск замкнутого круга: дальнейшие убытки провоцируют новые заявки на вывод средств, которые, в свою очередь, вынуждают фонды продолжать продажи. Дело в том, что некоторые фонды сформировали крупные позиции в относительно небольшой группе турецких компаний с низким free float. Поскольку в свободном обращении находилось мало бумаг, их котировки было сравнительно легко разогнать. Затем фонды использовали подорожавшие акции в качестве залога для получения краткосрочных кредитов, а привлеченные деньги снова вкладывали в те же бумаги. В результате фондам с крупными позициями в акциях, которые трудно быстро продать, пришлось проводить ребалансировку портфелей.
Проблемы затронули и даже более традиционные фонды денежного рынка. Такие фонды кредитовали некоторые из оказавшихся в центре кризиса компаний через операции обратного РЕПО и получали в залог сильно переоцененные акции. Когда стоимость этих бумаг обвалилась, денежных средств для выплат пайщикам стало недостаточно.
«Растущие опасения относительно надежности и ликвидности активов, выступающих обеспечением фондов, по-видимому, усилили риск того, что с трудностями могут столкнуться и другие фонды и компании», — заявила Bloomberg экономист, основатель BVeri Consulting Бану Кывджы Токалы. Всего с 31 августа по 23 сентября инвесторы вывели из турецких инвестиционных фондов около 600 млрд лир.
Кто стал главным фигурантом краха
Tera оказалась в центре скандала, в ходе которого уже арестованы десятки финансистов, в том числе учредитель компании. В последние годы в ее фонды поступали значительные средства: они показывали одну из самых высоких доходностей среди турецких фондов. Основные инвестиционные фонды компании приобрели почти культовую популярность в социальных сетях. Флагманский фонд Tera за три года принес более 66 000%. Некогда малоизвестная брокерская и управляющая компания всего через четыре года после выхода на биржу на пике стоила более чем на 50 000% дороже цены размещения.
Министр юстиции Турции заявил, что управляющие фондами участвовали в «схемах, напоминающих финансовые пирамиды», разгоняя котировки малоликвидных акций. Стратегия Tera заключалась в том, чтобы вкладывать миллиарды лир в узкий круг связанных между собой компаний и увеличивать эти позиции с помощью заемных средств.
Характерный пример — акции Destek Finans. Проблемные фонды владели акциями Destek примерно на 70 млрд лир, что составляло около 66% free float компании. С момента IPO в феврале 2025 года до пика в июле акции компании выросли почти на 7500%. Рыночная капитализация Destek достигала 1,31 трлн лир ($26,8 млрд), хотя ее чистая прибыль за первое полугодие составила всего 2,6 млрд лир.
При этом еще в мае глобальный индексный провайдер MSCI исключил Destek из своих индексов компаний малой капитализации, сославшись на «проблемы с free float». Впоследствии MSCI и другие индексные компании выразили обеспокоенность прозрачностью структуры акционеров, объемом акций в свободном обращении и доступностью бумаг для инвесторов. MSCI и FTSE предупреждали, что искаженная динамика котировок угрожает важному для Турции статусу «развивающегося рынка».
Bloomberg писал о рискованности фондов Tera еще в апреле 2026 года. Регуляторная отчетность показала, что в какой-то момент в 2023 году 99% активов флагманского фонда компании были вложены всего в одну акцию — бумаги его материнской компании Tera. Фонд покупал акции публично торгуемых дочерних компаний Tera и использовал заемные деньги, чтобы приобретать еще больше бумаг. В 2026 году 60% активов фонда были инвестированы в компании, связанные с Tera.
Как это повлияет на финансовый рынок Турции
Большинство аналитиков, опрошенных западными деловыми изданиями, пока не видят риска системного кризиса. «Если проблема с ликвидностью существенно не выйдет за пределы сектора управления фондами, мы не считаем, что она изменит фундаментальную макроэкономическую картину Турции, привлекательность операций carry trade с лирой или ситуацию с суверенным кредитным риском», — заявил исполнительный директор по стратегии глобальных рынков BBVA Туфан Джомерт. Иностранные инвесторы на прошлой неделе продали турецкие акции на чистую сумму $110 млн, что указывает на ограниченное влияние происходящего на их позиции.
Главной задачей для регуляторов теперь станет восстановление доверия инвесторов. «Доверие к фондам серьезно подорвано, — сказал основатель аналитической платформы Fon Turkey Онур Дуйгу. — На возвращение инвесторов в экосистему фондов может уйти много времени». По мнению аналитиков Goldman Sachs Group, турецкие инвесторы, выводящие деньги из фондов денежного рынка после кризиса с погашением паев, «скорее всего, переводят» большую часть своих сбережений на депозиты в лирах. Изначально были опасения, что инвесторы начнут массово покупать доллары, а это могло бы ослабить лиру и еще сильнее осложнить борьбу с инфляцией.
Если хотите узнать, как мы проверяем фонды и управляющих, прежде чем доверить им средства инвесторов, свяжитесь с нами.
Поделиться