
Волатильнее биткоина. Как корейский рынок превратился из мирового лидера в одного из главных аутсайдеров
26 октября 2026
Рынки и Аналитика
26 октября 2026
Большую часть этого года Южная Корея была символом глобального ИИ-бума: два производителя чипов памяти, Samsung и SK Hynix, разогнали индекс Kospi до рекордов, миллионы частных инвесторов влезали в долги ради покупки акций, а фонды с кредитным плечом сделали рынок волатильнее биткоина. Теперь Kospi потерял больше трети от июньского пика, став худшим среди ключевых индексов мира во втором полугодии. Рассказываем историю падения корейского рынка и почему эта история касается не только Кореи.
Почему упал рынок Кореи
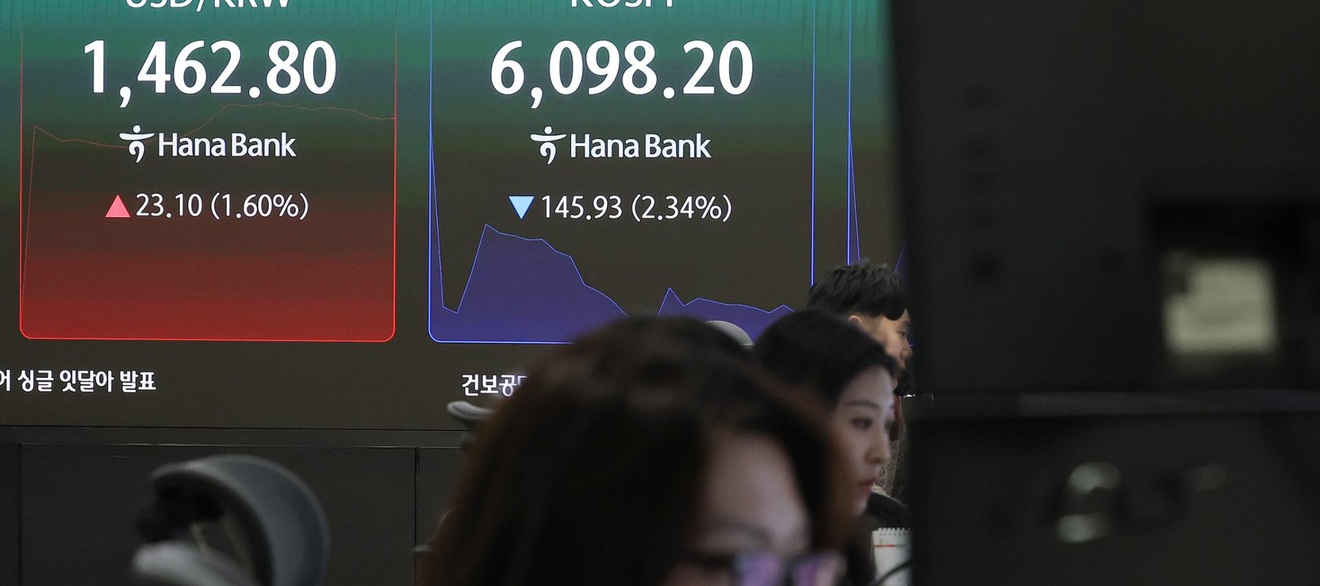
В воскресенье стратеги Goldman Sachs понизили целевой уровень южнокорейского индекса Kospi сразу на 25% — с 12 тыс. до 9 тыс. пунктов. Это произошло после того, как индекс упал более чем на 35% от июньского пика, примерно до 5,5 тыс. пунктов. Еще в июне аналитики банка повышали таргет до 12 тыс. пунктов.
Samsung и SK Hynix сделали Kospi индикатором отношения рынков к ИИ. На два производителя микросхем памяти, находящихся в центре глобальной цепочки поставок для ИИ, приходится более половины веса индекса, и именно они обеспечили его рост в начале года. Теперь эта концентрация превратилась в слабость. Инвесторы все больше сомневаются, что масштабные расходы на ИИ-инфраструктуру окупятся. Под вопросом и устойчивость цикла бума в сегменте памяти.
Зависимость от двух компаний видна и на длинном горизонте. За последние десять лет корейский рынок, взвешенный по капитализации, вырос на 219%, или на 12,3% в год, а средняя акция — лишь на 37%, или на 3,2% в год. Без Samsung и SK Hynix рост рынка составил бы 78%, или около 5,9% в год.
В итоге во втором полугодии Kospi потерял 22% и стал худшим среди ключевых фондовых индексов, тогда как тайваньский и американский рынки с большой долей ИИ-компаний обновили максимумы. Корея из самого горячего крупного рынка года превратилась в самый дешевый в мире. По данным Bloomberg, форвардный P/E индекса Kospi опустился примерно до 4 — такого уровня ни на одном из 18 рынков не было с 2006 года. Это примерно вдвое ниже, чем у индонезийского индекса Jakarta Composite, хотя Индонезия сама столкнулась с предупреждением MSCI о возможном понижении статуса сразу на две ступени и с вопросами о своем нахождении в индексе развивающихся стран MSCI.
Как рынок разогнали частные инвесторы
С момента запуска ChatGPT корейский рынок вырос в долларах более чем на 240%, и инвестиции в акции стали в стране почти так же популярны, как K-pop. Сейчас в Корее 108,7 млн активных брокерских счетов — больше двух на каждого жителя. Политики-популисты охотно принимают законы, которые могут подтолкнуть рынок вверх и понравиться миллионам частных инвесторов, отмечают аналитики. В Корее их называют «муравьями»: по отдельности они мелкие, но вместе способны влиять и на рынки, и на выборы.
Южнокорейцы давно увлекаются фондовым рынком, но ИИ-лихорадка вокруг Samsung и SK Hynix по-настоящему их раззадорила. Пока частные инвесторы покупали, продавали в основном иностранцы — управляющие фондами, которые были обязаны сокращать позиции в двух компаниях, чтобы портфели не оказались чрезмерно сконцентрированы.
Ажиотаж подогревался заемными деньгами. В июне перед падением объем маржинального кредитования достиг рекордных 38,6 трлн вон (около $27 млрд). После обвала он снизился, но в последний месяц все равно держится в районе 33 трлн вон.
Банк Кореи в сентябрьском докладе парламенту назвал три главные причины беспрецедентной волатильности Kospi с января по июль: концентрацию рынка в акциях производителей чипов, ребалансировку портфелей иностранцами, а также наращивание и сворачивание внутреннего кредитного плеча. Колебания, по оценке регулятора, усилили и зарубежные хедж-фонды: они набрали крупные позиции с плечом в акциях чипмейкеров и закрыли их во время июльской распродажи. В качестве примера ЦБ привел американский фонд Situational Awareness, специализирующийся на ИИ: он использовал плечо до четырехкратного размера, открывая и закрывая позиции в акциях мировых производителей памяти.
Какую роль сыграли фонды с кредитным плечом
Отдельную роль в корейской истории сыграли биржевые фонды с кредитным плечом. С помощью деривативов и заемных средств они усиливают дневную доходность базового индекса или акции, как правило, вдвое. Это сложный и очень рискованный инструмент, поэтому в большинстве стран они доступны в основном профессиональным трейдерам. В Корее же им активно пользуются частные лица, которые торгуют на собственные сбережения и зачастую не имеют серьезной финансовой подготовки.
Первым таким фондом в Азии считается KODEX Leverage, который Samsung Asset Management запустила в 2010 году: он давал двукратную доходность индекса KOSPI 200. Больше десяти лет корейские фонды с плечом были привязаны в основном к широким индексам.
Ситуация изменилась, когда в Гонконге появились фонды с плечом на отдельные корейские акции. Корейские частные инвесторы направляли туда миллиарды, и в 2025 году регуляторы, понимая риски, пытались ограничить этот спрос. Один из гонконгских фондов, CSOP SK Hynix, быстро стал крупнейшим в мире фондом с плечом на отдельную акцию: на пике его активы достигали почти $17 млрд. Он настолько вырос относительно дневного объема торгов акциями SK Hynix, что, по словам инвесторов, начал двигать их, а не просто отслеживать.
В мае этого года корейский регулятор одобрил 16 аналогичных фондов на Samsung и SK Hynix. Сейчас 90% их паев принадлежит частным инвесторам. Вместе с двумя акциями, которые они отслеживают, эти фонды в какой-то момент обеспечивали более 70% дневного оборота на рынке объемом $3,4 трлн.
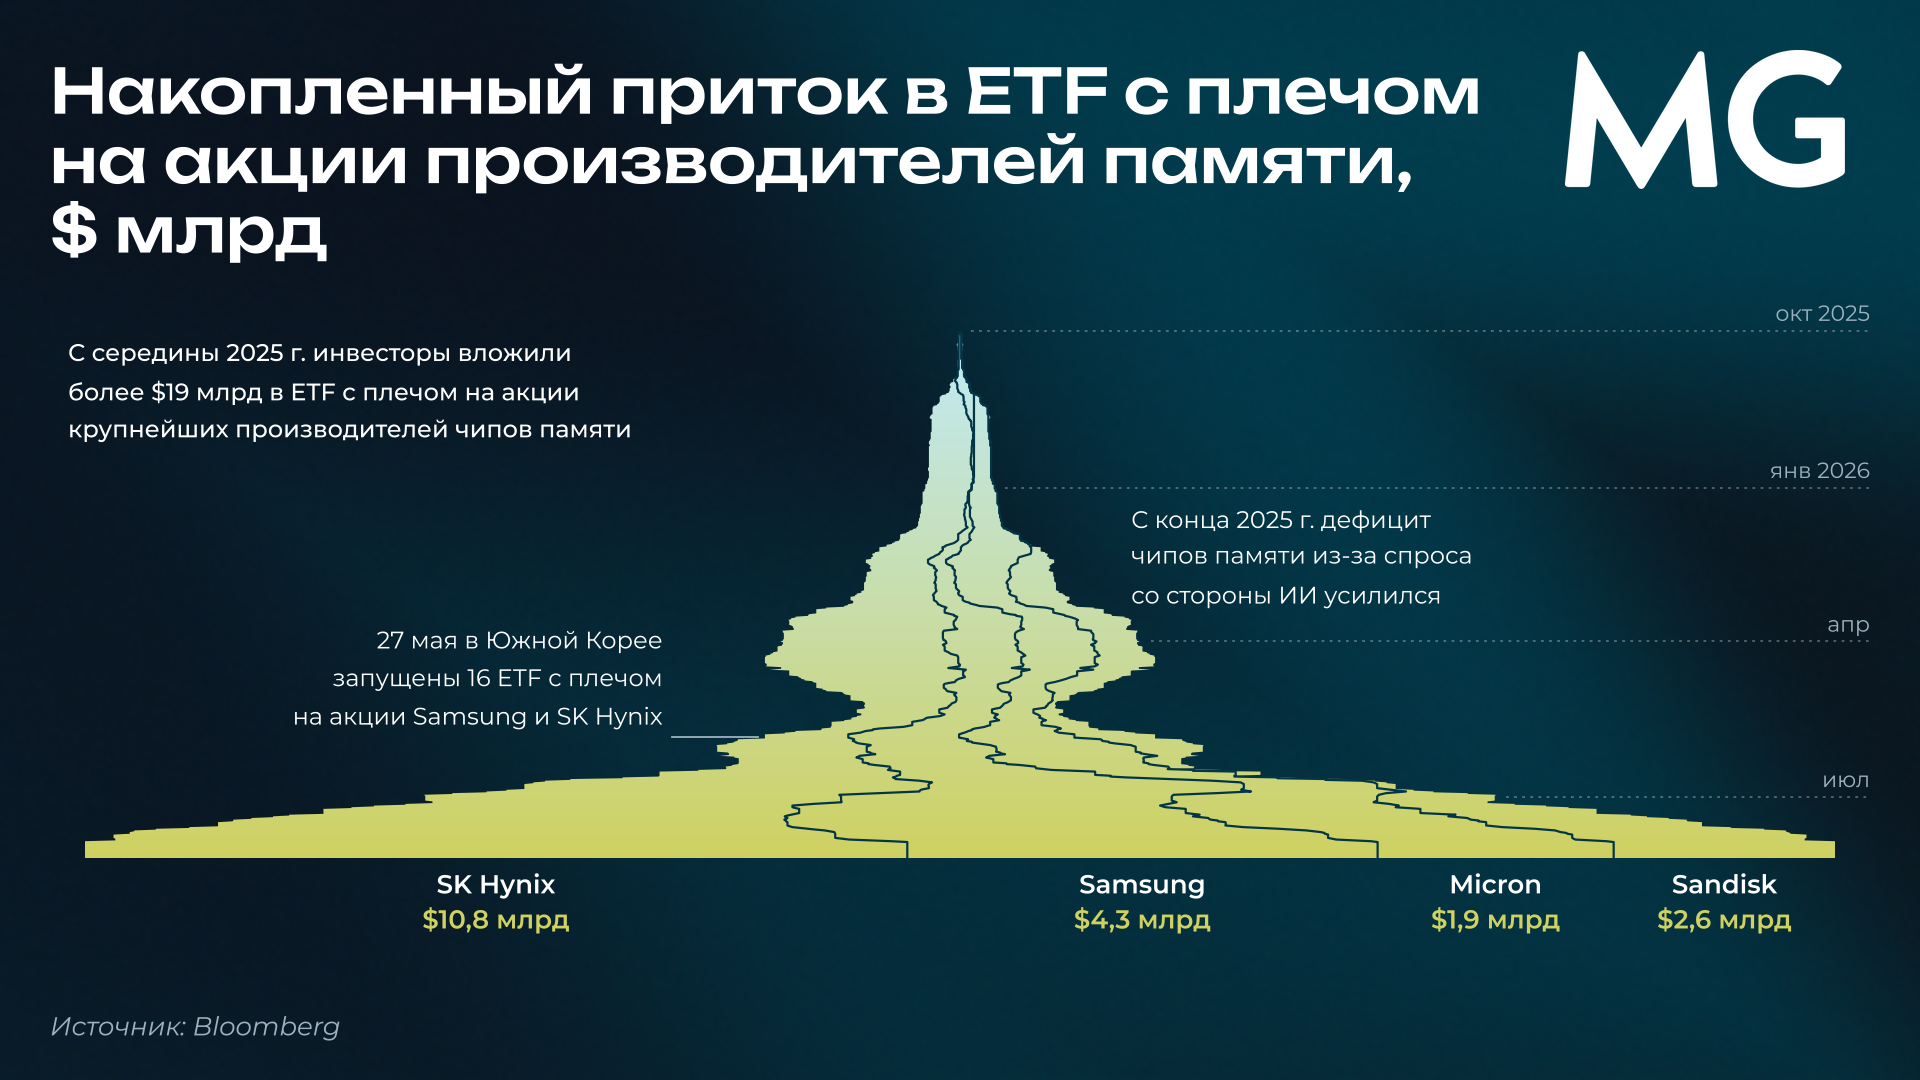
Именно они стали одним из главных источников волатильности. Фонды обязаны каждый день механически ребалансировать позиции, то есть покупать после роста и продавать после падения, и это усиливает движения акций. По оценке Goldman Sachs, на июньском пике изменение цены SK Hynix на 5% могло вызывать потоки ребалансировки на 40% среднего дневного объема торгов этими акциями.
Признавая проблему, правительство планирует ограничить доступ частных инвесторов к таким фондам, но полностью запрещать их не стало. Во время июльской распродажи позиции в них заметно сократились, однако их вес по-прежнему велик: по расчетам Goldman, в дни резких движений на продукты с плечом все еще может приходиться 17% оборота SK Hynix.
Как плечевые ETF стали мировым трендом
Корея — лишь самый яркий пример. Инвесторы по всему миру стремятся усилить ставки на ИИ-бум, и к началу июля рынок фондов с кредитным плечом вырос до $270 млрд долларов. Подобные продукты появляются и в США, а рынок фондов с плечом в целом продолжает расти.
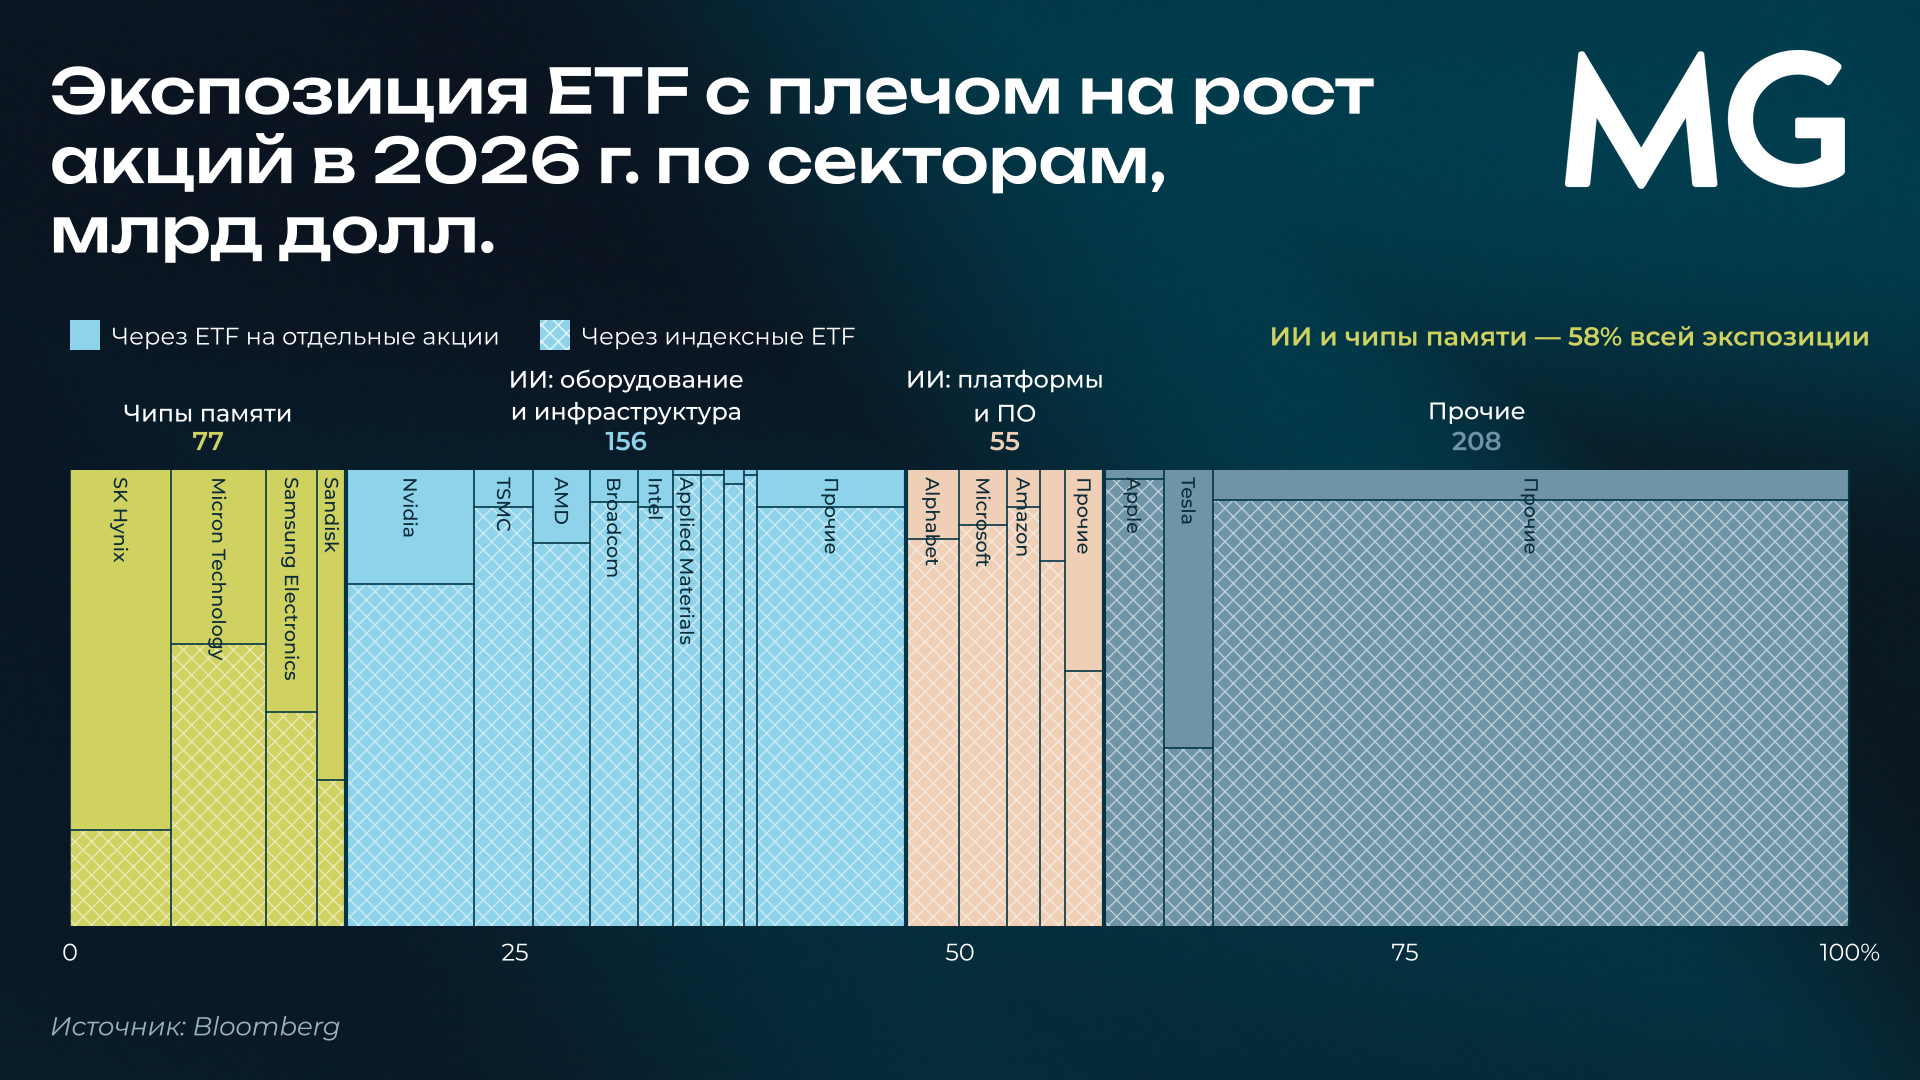
Опасность в том, что механизм работает в обе стороны. При затяжном падении фонд будет так же механически продавать, как прежде покупал, усиливая колебания одной из важнейших акций Азии. А с учетом веса SK Hynix в Kospi давление может быстро перекинуться на индексные фьючерсы и другие деривативы на корейский рынок — сейчас седьмой по величине в мире.
В 2024 году фонды с плечом на акции криптоказначейской компании Strategy (бывшая MicroStrategy) после их бурного роста уперлись в ограничения финансирования со стороны прайм-брокеров, а затем понесли огромные убытки, когда биткоин пошел вниз.
После корейской встряски инвесторы массово сокращали плечо, и сейчас мировые активы таких фондов держатся около $250 млрд долларов. Это лишь малая часть от более чем $22 трлн во всех ETF мира. Но, как показывает анализ Bloomberg, по влиянию эти фонды гораздо весомее, чем по размеру: их паи переходят из рук в руки так часто, что они стали одним из самых оживленных сегментов рынка. Их доля в ежедневной торговле намного превышает их долю в активах: 16% против 1% соответственно.
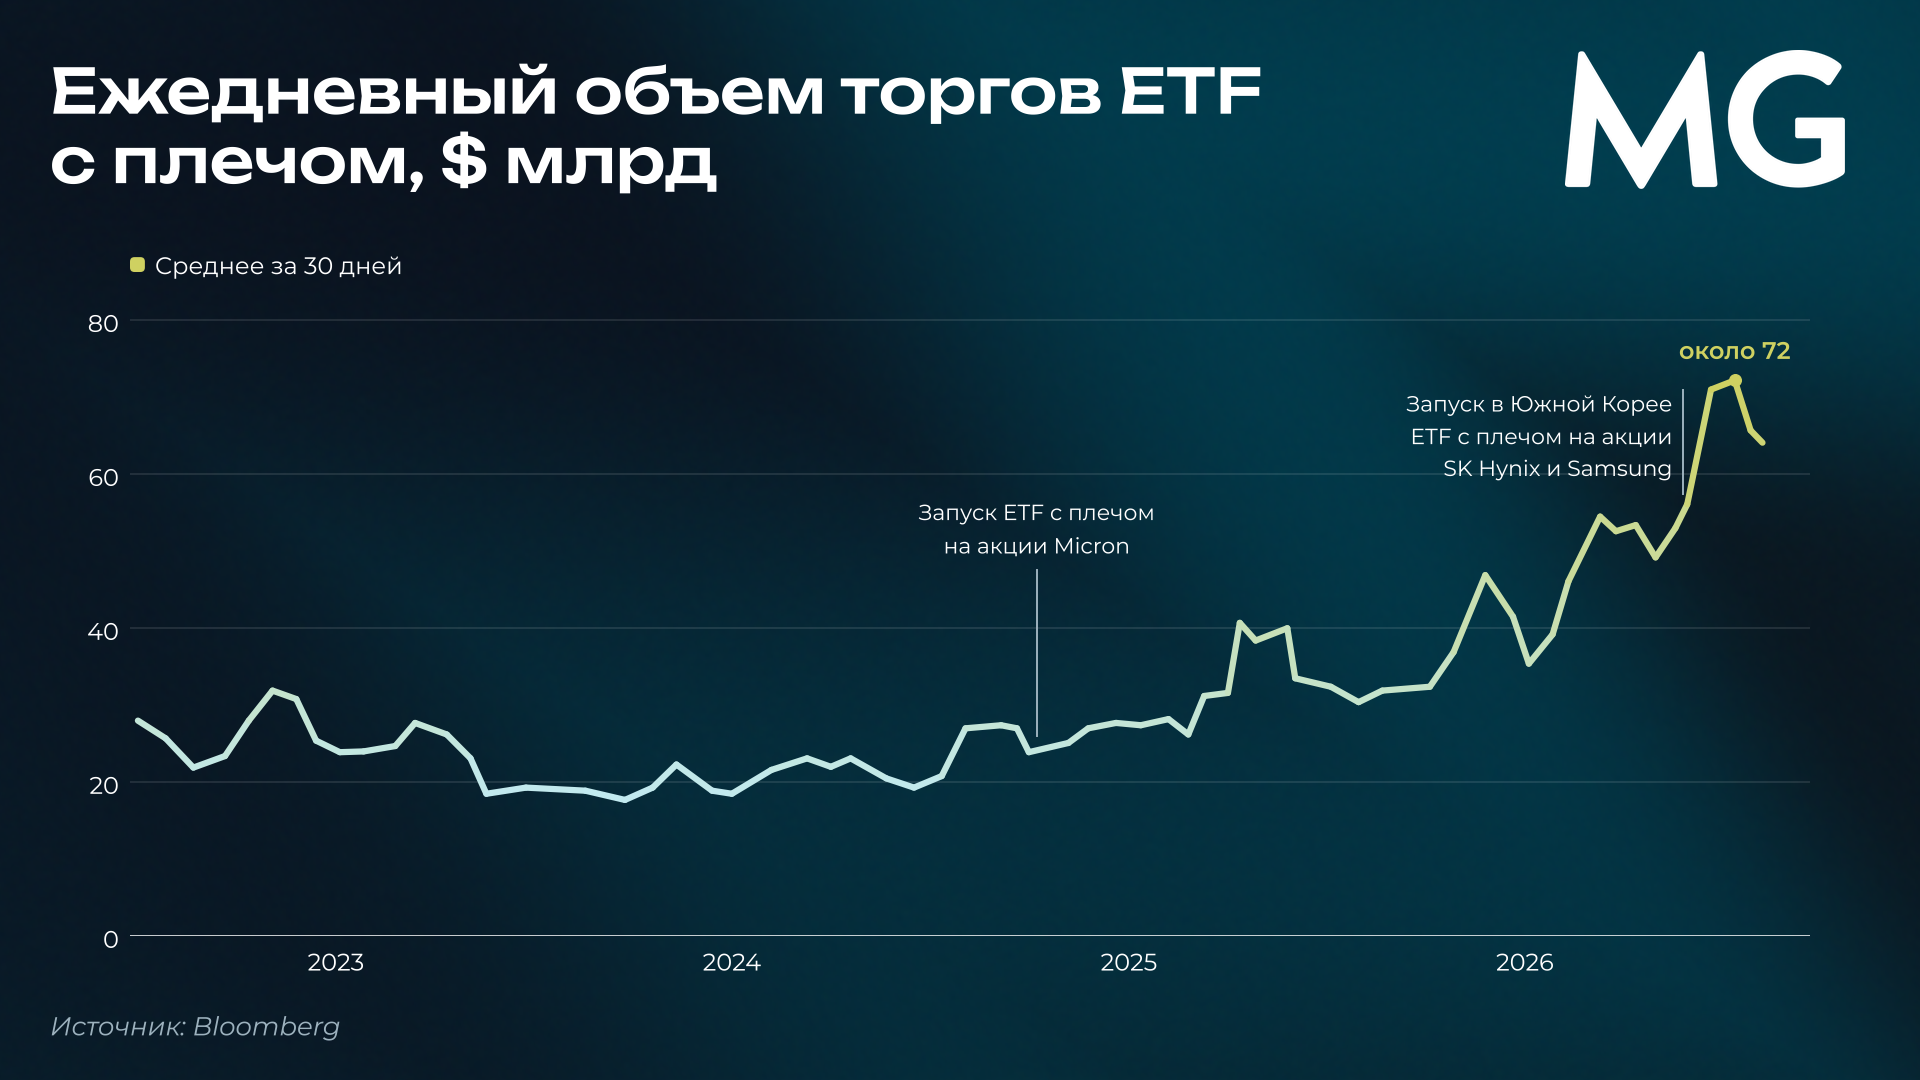
Нынешняя распродажа корейского рынка показывает, как быстро смена настроений, помноженная на хитроумные финансовые конструкции вроде фондов с кредитным плечом, превращает бумажную прибыль в реальные убытки.
Самые громкие истории роста часто заканчиваются там, где в них приходит больше всего новых денег. Если вы хотите, чтобы капитал рос без ставки на очередной ажиотаж, оставьте заявку — мы расскажем о нашем подходе к инвестициям.
Поделиться