
ИИ, нефть и госдолг: как они связаны друг с другом
16 октября 2026
Рынки и Аналитика
16 октября 2026
Мировой государственный долг, по оценке МВФ, находится вблизи самых высоких значений со времен Второй мировой и вскоре превысит 100% ВВП планеты. Но тревожит даже не сам его размер, а то, что привычный способ справляться с ним перестает работать: последние 17 лет процентные ставки были ниже темпов роста экономики, и сегодня это преимущество уходит.
В недавнем выступлении директор-распорядитель МВФ Кристалина Георгиева назвала три фактора, которые особенно прямо сейчас сильно влияют на мировую экономику: развитие ИИ, дорогая энергия и рекордный госдолг. По отдельности это три разные истории, но они все более явно давят на рынок в одном направлении, делая капитал дороже. ИИ-бум порождает крупный спрос на инвестиции, дорогая энергия подпитывает инфляцию, а накопленный долг выглядит все менее устойчиво.
Почему рост ВВП больше не спасает от долгов
Последние годы, начиная с 2008-го, были для правительств сравнительно легким временем: процентные ставки оставались ниже темпов роста экономики. Это упрощает накопление долгов: пока ВВП растет быстрее, чем набегают проценты по долгу, отношение долга к ВВП снижается само по себе, что позволяет жить с умеренным, но постоянным дефиците бюджета.
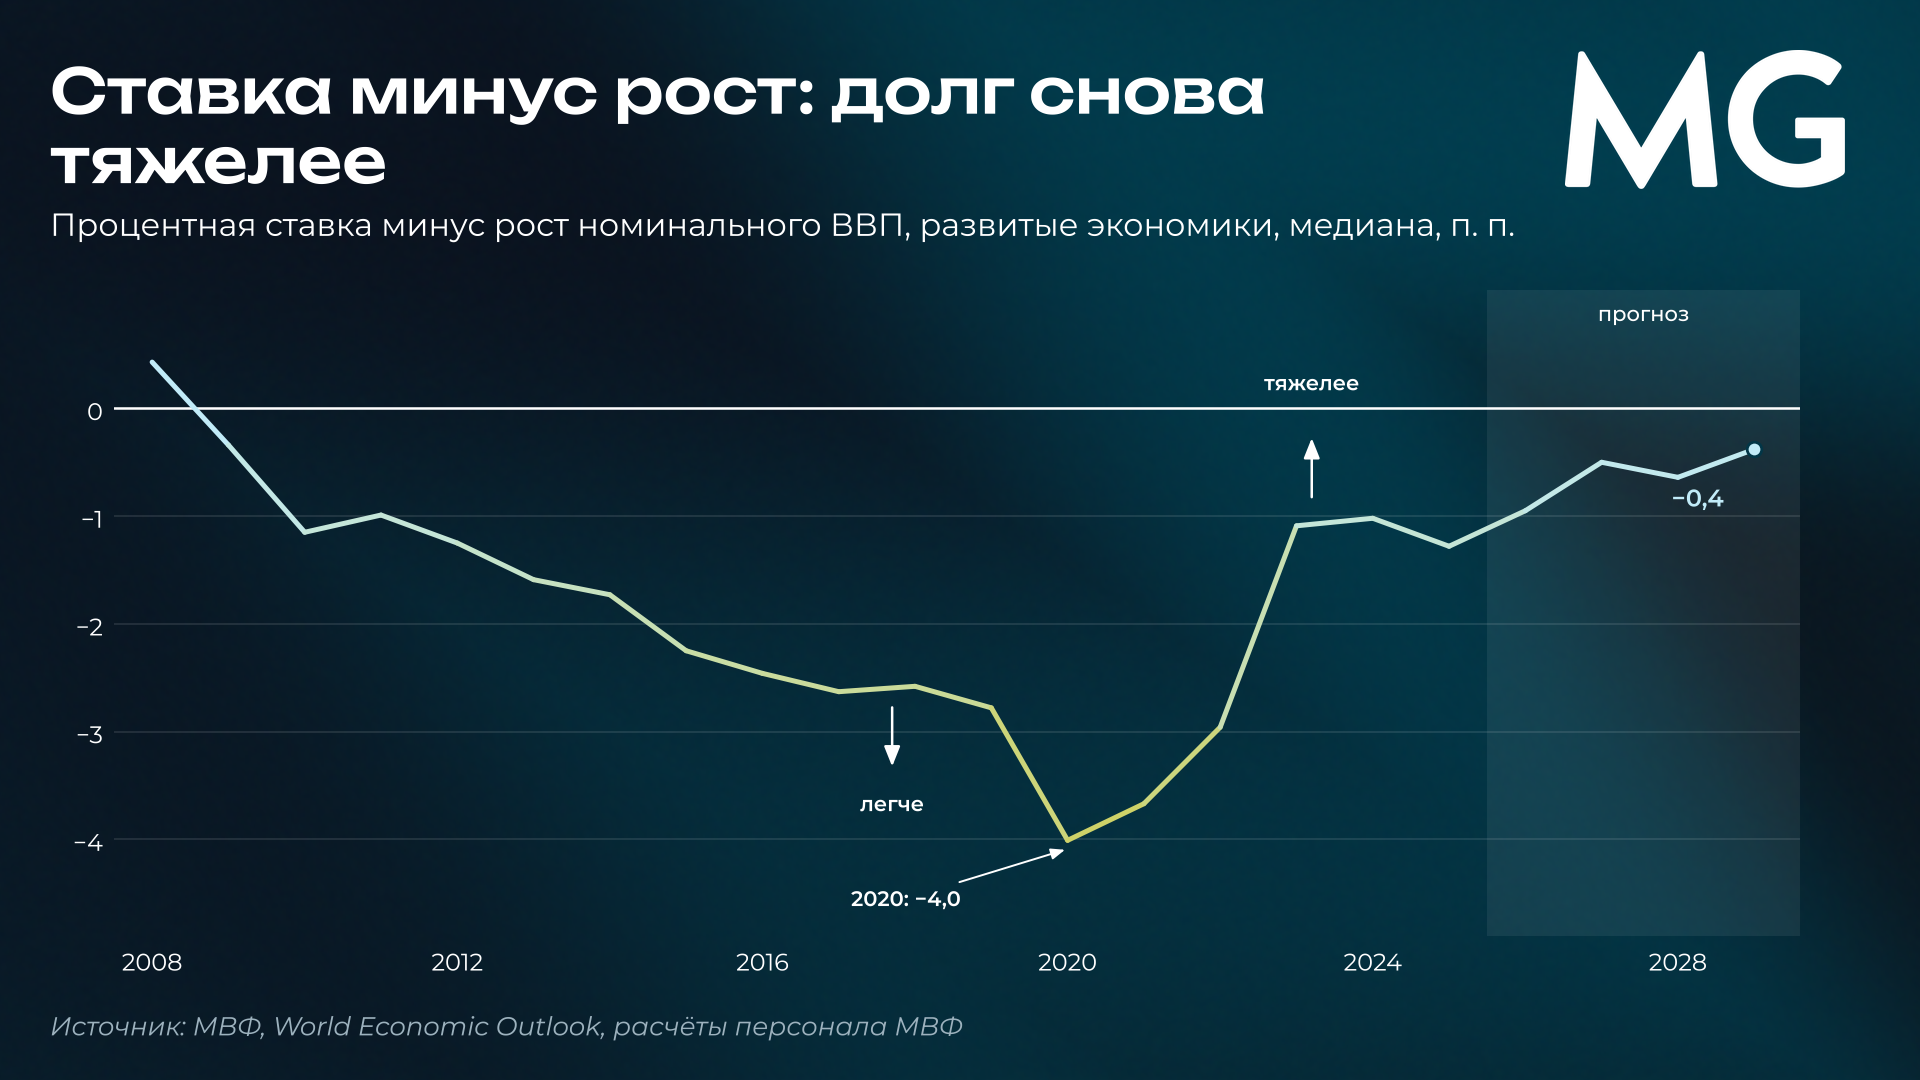
При долге в 100% ВВП каждый процентный пункт разницы между ставкой и ростом экономики меняет долговую нагрузку примерно на 1% ВВП в год. Пока ставка ниже роста, долг к ВВП уменьшается на эту величину без всяких бюджетных усилий, а когда выше, он растет, но чтобы остановить этот рост, государству нужен первичный профицит бюджета всего около 1% ВВП. Цифры условные, но порядок величин именно такой.
При текущих ставках на рынке (3-5% годовых) и обычных для мировой экономики темпов роста (2–3% в год) следует вполне очевидный вывод: такой динамики ВВП, которая позволила бы снизить долговую нагрузку без сокращений бюджетов, не существует, и она вряд ли возможна. По прогнозу МВФ, мировой госдолг неизбежно достигнет 100% к 2029 году — впервые с середины XX века.
Речь не идет о том, что развитые страны переживут парад дефолтов. Большая часть государственных обязательств выпущена по фиксированной ставке, и долг дорожает постепенно: по мере того как старые облигации погашаются и заменяются новыми. Но чем дольше ставки остаются высокими, тем жестче выбор между сокращением расходов, повышением налогов и новыми заимствованиями.
ИИ создает рост, но требует новых долгов
К самой технологии МВФ настроен скорее оптимистично. По оценке его исследователей, при успешном внедрении ИИ способен со временем добавлять до 0,5 процентных пункта к ежегодному росту мировой экономики. Ускорение с 3% до 3,5% за 10 лет будет равносильно появлению в мировой экономике еще одной экономики размером около $2 трлн (как Россия, Канада или Бразилия).
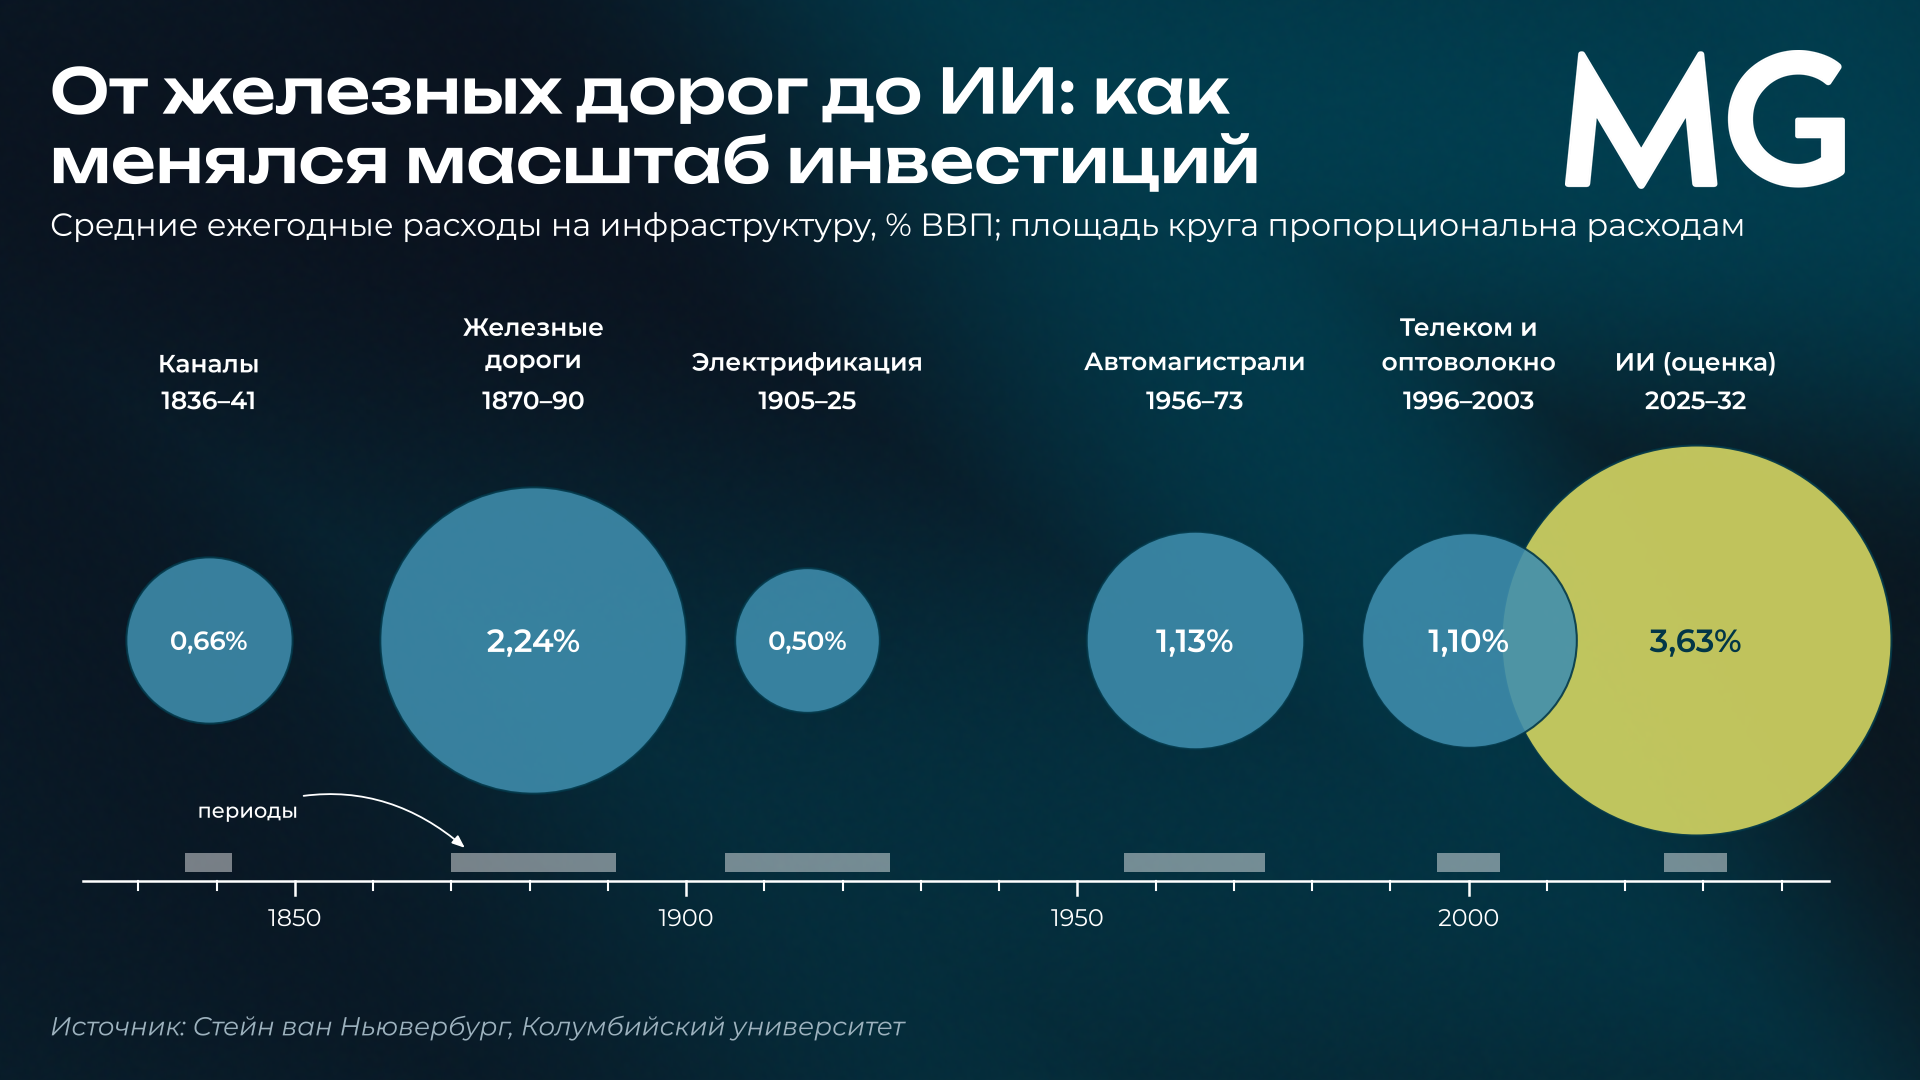
Но есть проблема: расходы на ИИ-инфраструктуру относительно мирового ВВП, по оценкам МВФ, превзойдут масштабы строительства всех железных дорог, электросетей и телекоммуникаций за всю историю. Оборудование для ИИ уже сейчас составляет более 10% мирового товарооборота. Отдача же в виде роста производительности придет позже, а значит, будет временной разрыв, который кто-то должен профинансировать.
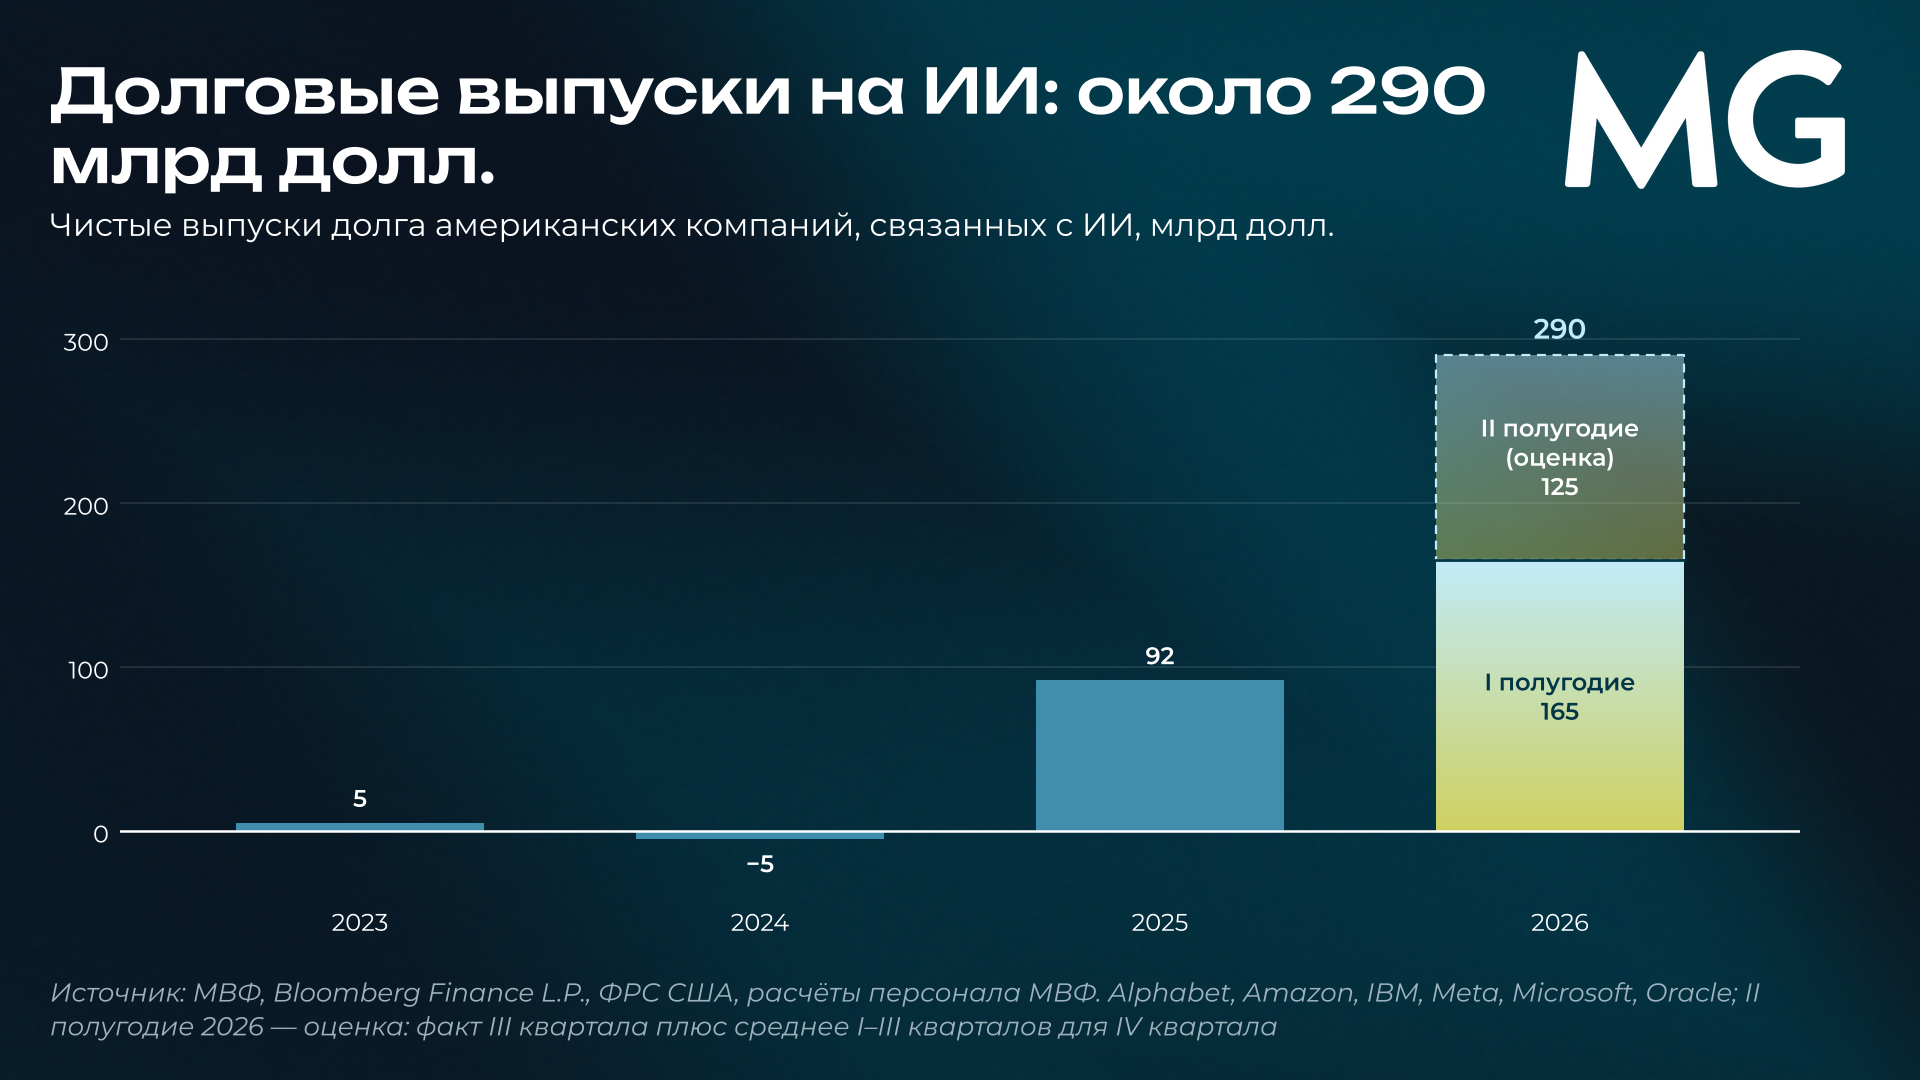
Причем сама ИИ-стройка все чаще также финансируется за счет долга. Растущий выпуск долгосрочных облигаций со стороны компаний, связанных с ИИ, конкурирует за сбережения с госбумагами, усложняя рефинансирование суверенных долгов. И в отличие от правительств частные компании несут больше рисков для инвесторов, используя в финансировании бизнеса кредитные плечи и «круговые сделки».
Сильные корпоративные прибыли ИИ-гигантов не снижают, а добавляют рисков, делая рынок чувствительным к смене настроений инвесторов. Сильная коррекция на рынке акций может превратить отраслевой шок в полномасштабный глобальный кризис. МВФ ссылается на закон Амары: новую технологию склонны переоценивать в краткосрочной и недооценивать в долгосрочной перспективе — именно это ранее приводило к взрыву всех технопузырей.
Дорогая нефть мешает снижать стоимость долга
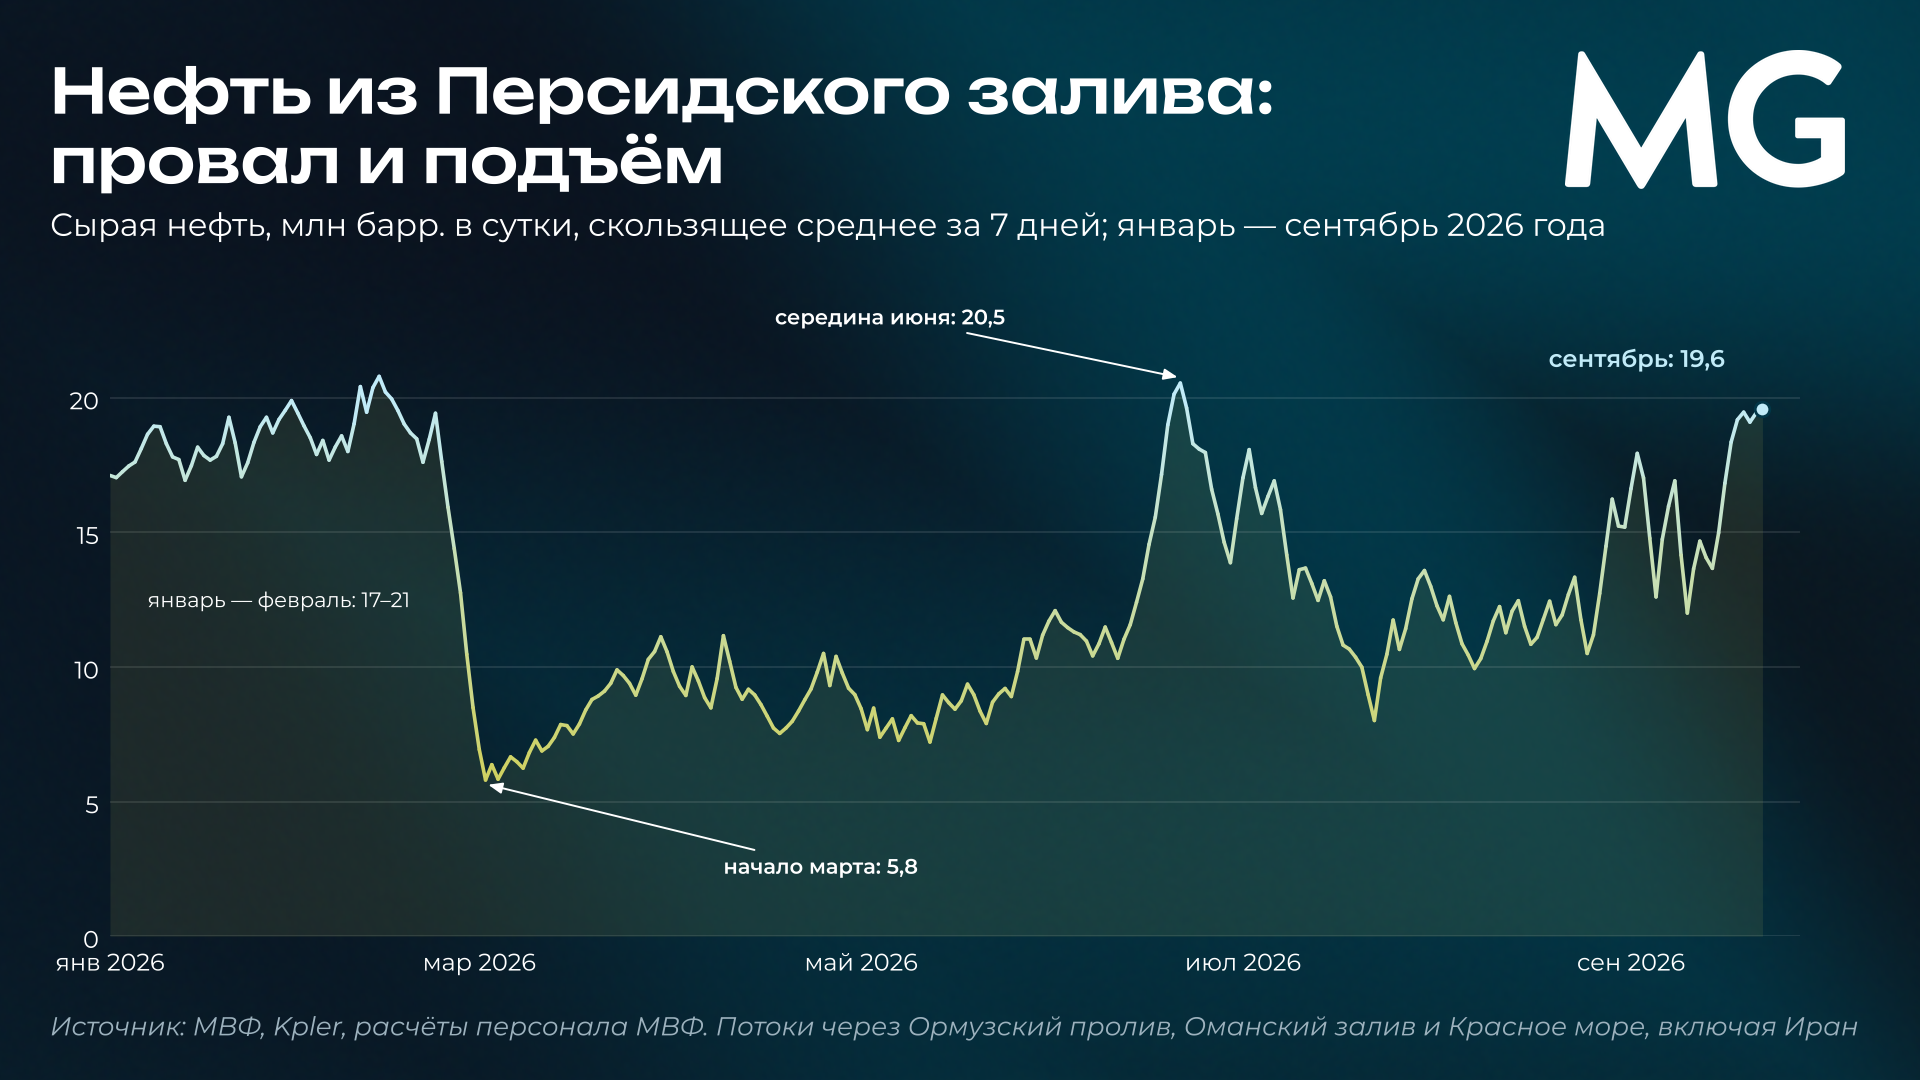
Нефть все чаще держится вблизи отметки $100 за баррель. Это прямое следствие войны в Персидском заливе, которая идет уже восьмой месяц. Из-за нехватки перерабатывающих мощностей разрыв между ценой топлива и ценой сырой нефти составлял еще около $100 за баррель, и розничные цены на дизель в итоге достигают рекордных значений.
Поставки нефти из Залива по большей части восстановлены, в том числе за счет обходных маршрутов, но поставки газа — нет. Судоходство через Ормузский пролив остается под угрозой, а рынок фьючерсов закладывает высокие цены на нефть вплоть до 2027 года включительно. Это влияет на рынок долга: дорогая энергия, подталкивает инфляцию, ключевые ставки и доходности облигаций по всей кривой.
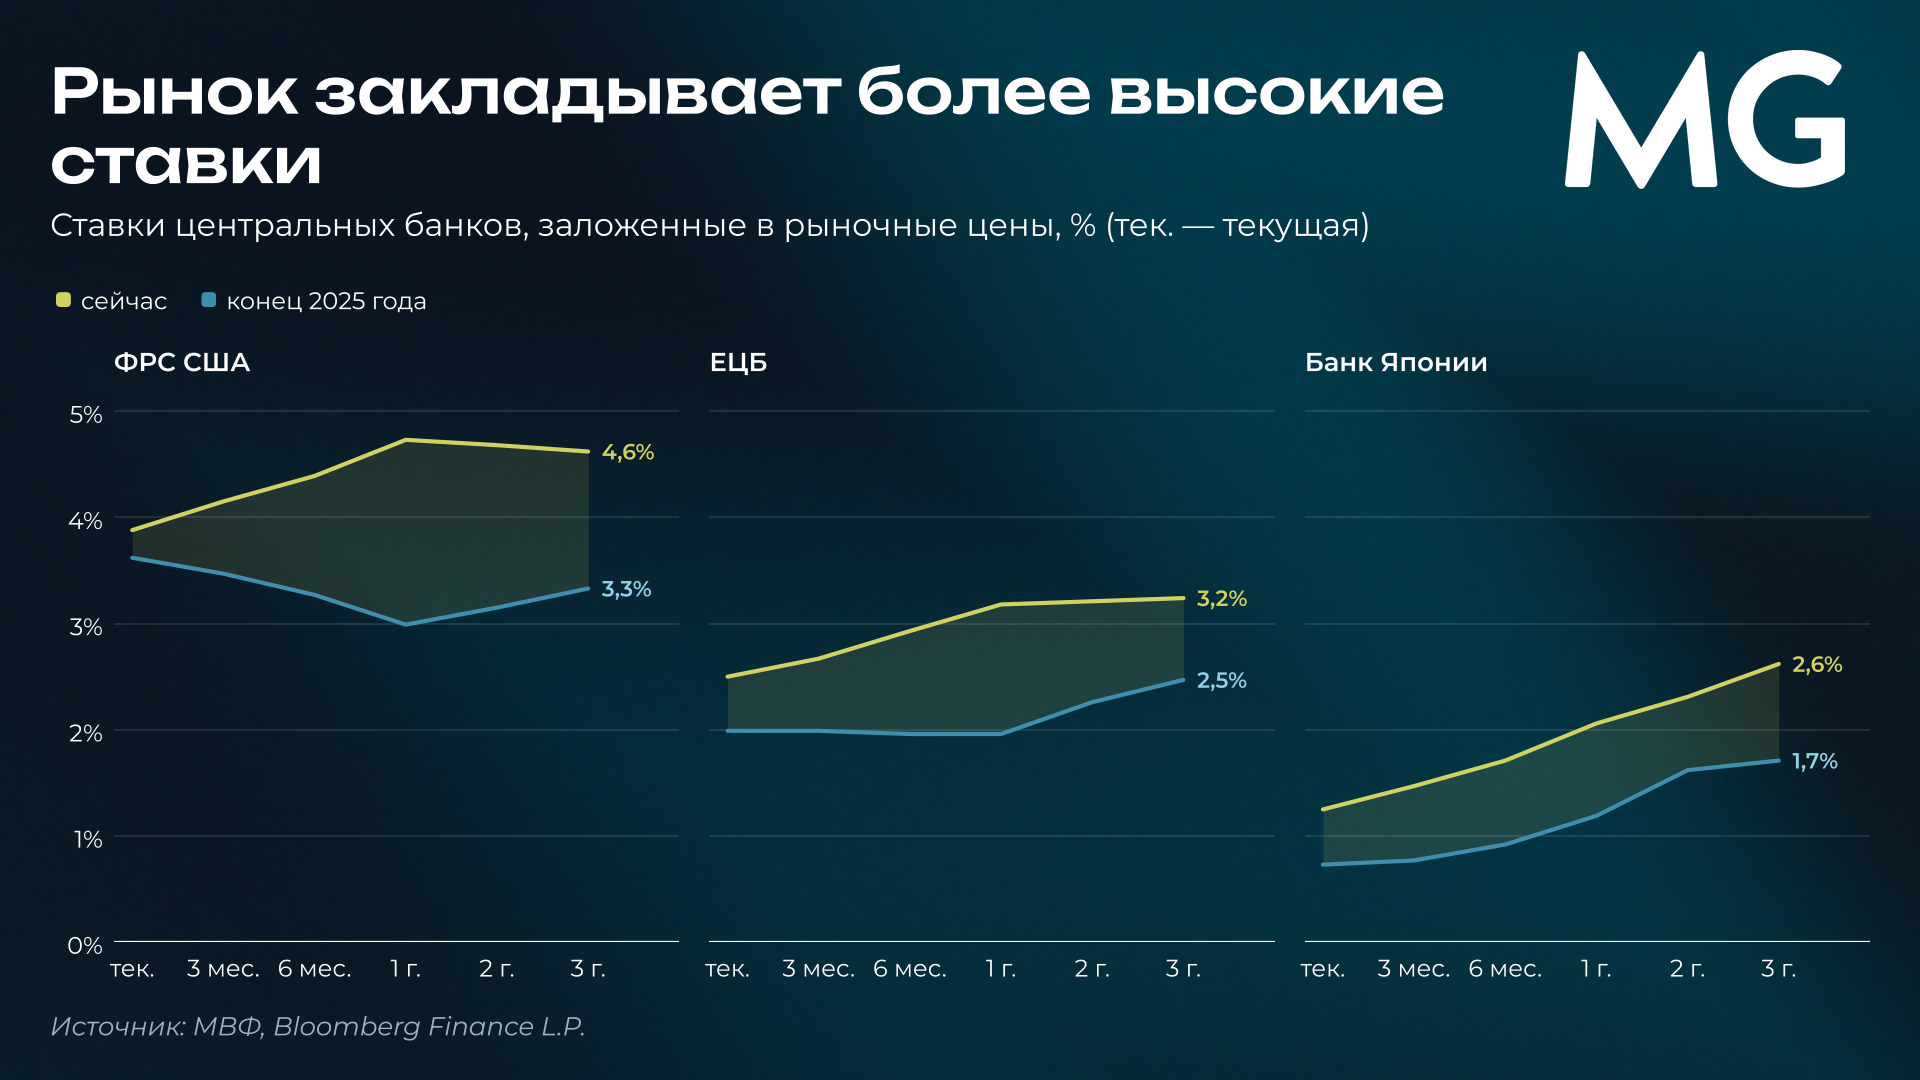
Доходности 10-летних государственных облигаций США находятся на максимуме с 2007 года, Германии — с 2009 года, Японии — с 1996 года, и они продолжают расти. Инфляция в США выше целевых значений уже более пяти с половиной лет. ФРС, ЕЦБ и Банк Японии уже перешли к повышению ключевых ставок, и МВФ рекомендует всем другим регуляторам последовать их примеру.
Поверх энергетического шока действует еще один незапланированный проинфляционный фактор: сама по себе ИИ-стройка также разгоняет мировые цены. Рекордные за всю историю капитальные затраты создают спрос на оборудование, строительство и электроэнергию задолго до того, как сама технология начнет экономить издержки и сдерживать инфляцию.
Важно учесть, что падение цен на нефть не обязательно приведет к возвращению рынка в исходное положение. Многие месяцы уйдут на восполнение запасов и резервов. А облигации, размещенные или рефинансированные сейчас по высоким ставкам, будут обслуживаться по этим ставкам до погашения, даже когда инфляция уже отступит.
Мнение MG: как защитить свой портфель
Главный вывод в том, что разные на вид активы могут зависеть от одних и тех же факторов, но с временным лагом. Гособлигации несут невысокий кредитный риск, однако чувствительны к ставкам прямо сейчас. Акции компаний, чья оценка держится на ожидаемой прибыли, пока игнорируют высокие ставки, но лишь до тех пор, пока темпы роста их прибыли остаются высокими.
Портфель из топовых акций США, гособлигаций и корпоративных долгов может выглядеть хорошо диверсифицированным, но при определенном сочетании ставок, инфляции и настроений на рынке все три части окажутся под давлением одновременно. Портфель, устойчивый только при благоприятном сценарии, нельзя считать защищенным.
Угадывать, когда закончится ИИ-бум, подешевеет нефть или развернутся ставки, мы не беремся: сроки неизвестны, и такой прогноз не помог бы управлять риском. Полезнее оценить, как портфель поведет себя при разных сочетаниях этих факторов. Именно этим мы и занимаемся, сочетая несколько разных стратегий из всех доступных классов активов: от акций и бондов до криптовалют и недвижимости.
Если вам интересно, какой портфель можно было бы собрать лично для вас с учетом желаемой доходности и риска, пишите нам, мы проведем расчеты и покажем, как это работает.
Поделиться