
Почему европейцы копят больше американцев, но богатеют медленнее
22 октября 2026
Управление Капиталом
22 октября 2026
Финансовое богатство домохозяйств в мире в 2025 году обновило исторический максимум. Однако, за рекордной цифрой скрывается гораздо более неоднородная картина. Одни регионы богатеют быстро и с минимальными усилиями, другие при сопоставимых или даже больших сбережениях топчутся на месте. Главное, что отличает первых от вторых, по выводам авторов, — не размер отложенных денег, а то, куда именно они вложены.
Как менялся портфель домохозяйств по всему миру
Номинальный рост мирового финансового богатства в 2025 году оказался таким же высоким, как и годом ранее. С 2019 года финансовые активы домохозяйств выросли номинально почти наполовину, но в реальном выражении менее чем на четверть, показывает свежий Allianz Global Wealth Report 2026.
Инфляция влияет на итоговую картину куда сильнее, чем рост населения. На двадцатилетнем горизонте она съедает больше половины номинального прироста активов на душу населения почти во всех регионах. Исключения составляют Китай, где реальный рост остается очень высоким, и Япония, где инфляция долго была низкой, а сокращение населения само по себе повышает показатели на человека.
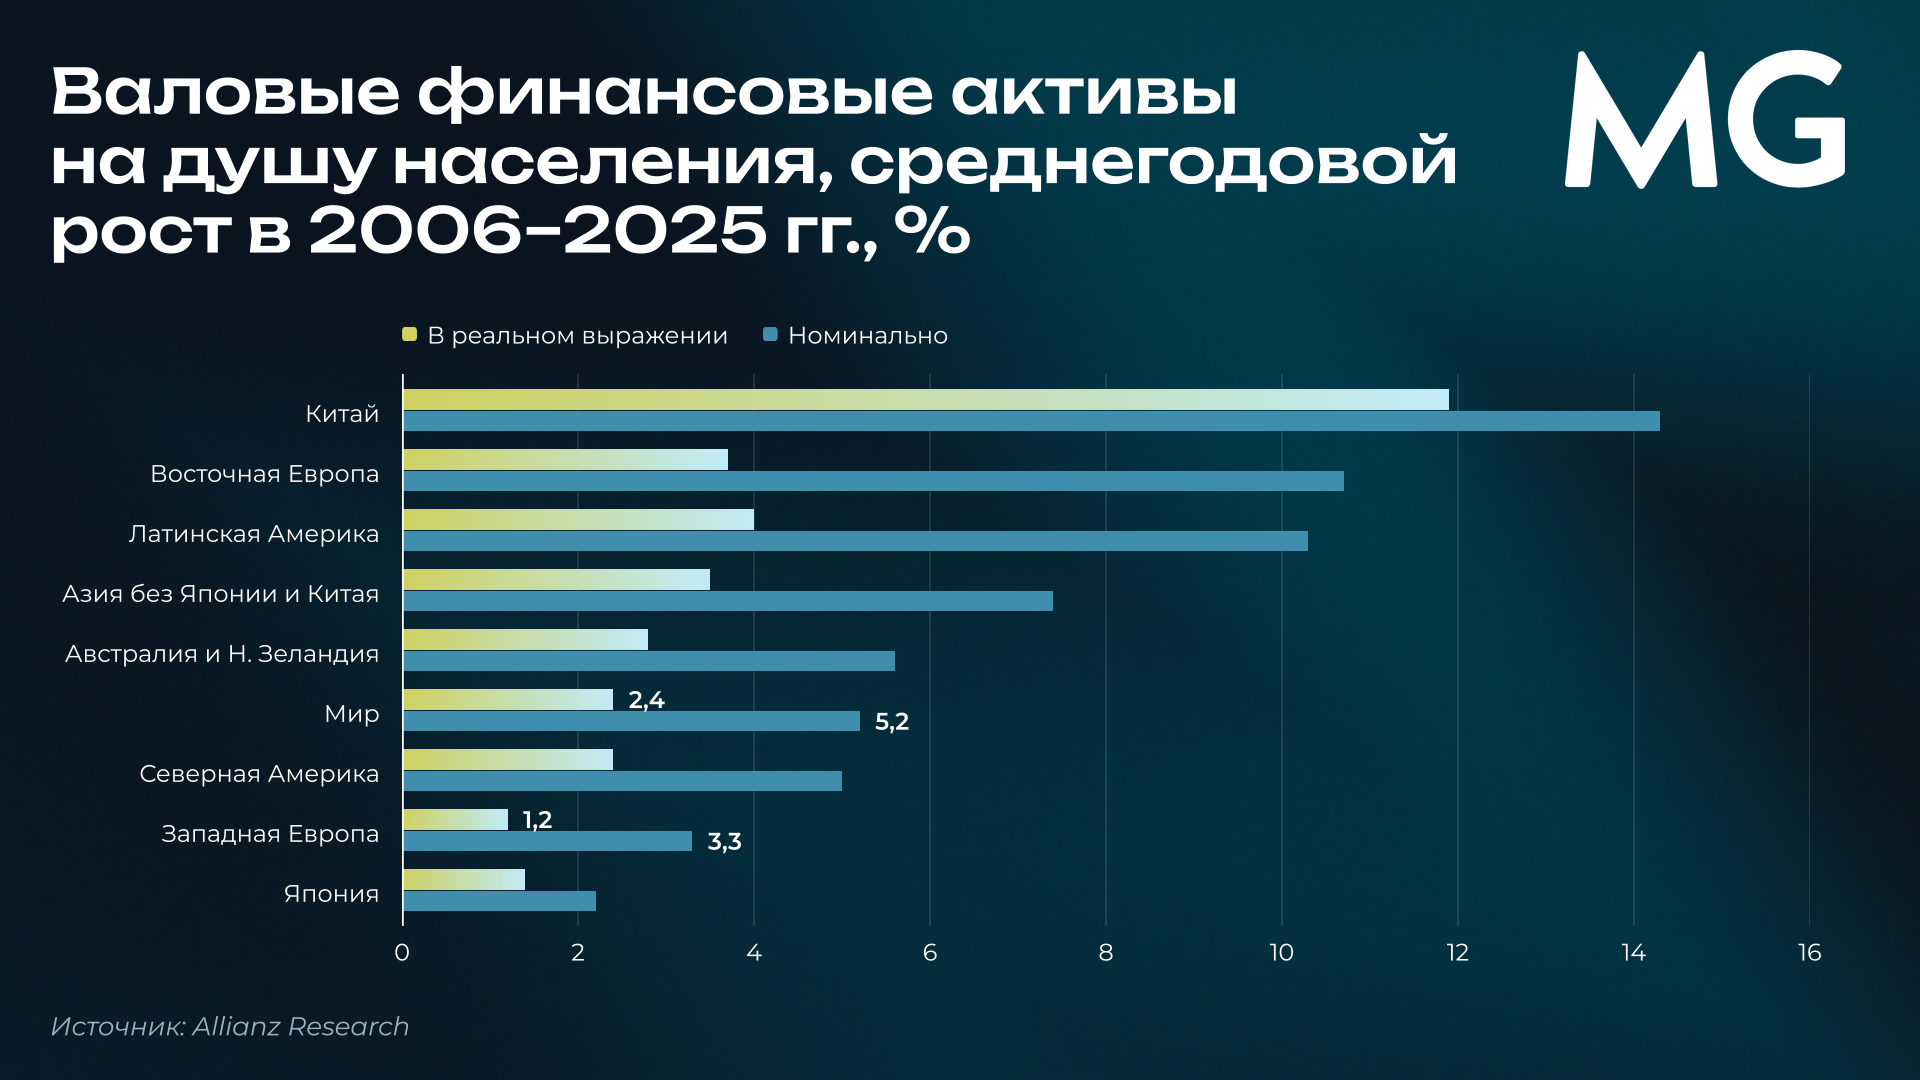
Финансовое богатство растет двумя путями: домохозяйства больше откладывают новые деньги или растет стоимость уже имеющихся вложений. В 2025 году второй путь явно доминировал. По подсчетам Allianz, четыре евро из каждых пяти, на которые выросло мировое финансовое богатство, дала переоценка активов, а не новые сбережения. Сам приток новых денег при этом сократился, прежде всего из-за того, что американцы стали меньше покупать ценные бумаги и пенсионные продукты.
Несмотря на сокращение покупок, финансовые активы по-прежнему остаются главным направлением для новых денег. Акции, облигации и паи фондов в портфелях домохозяйств растут в стоимости заметно быстрее, чем вклады и пенсионно-страховые накопления, причем лидируют уже три года подряд. На длинной дистанции их преимущество меньше, поскольку рынки периодически проваливаются, как это было в 2008 и 2022 годах, но за двадцать лет ценные бумаги все равно опередили совокупные финансовые активы. Аналитики Allianz прямо пишут: участие в рынке капитала становится решающим фактором долгосрочного накопления богатства.
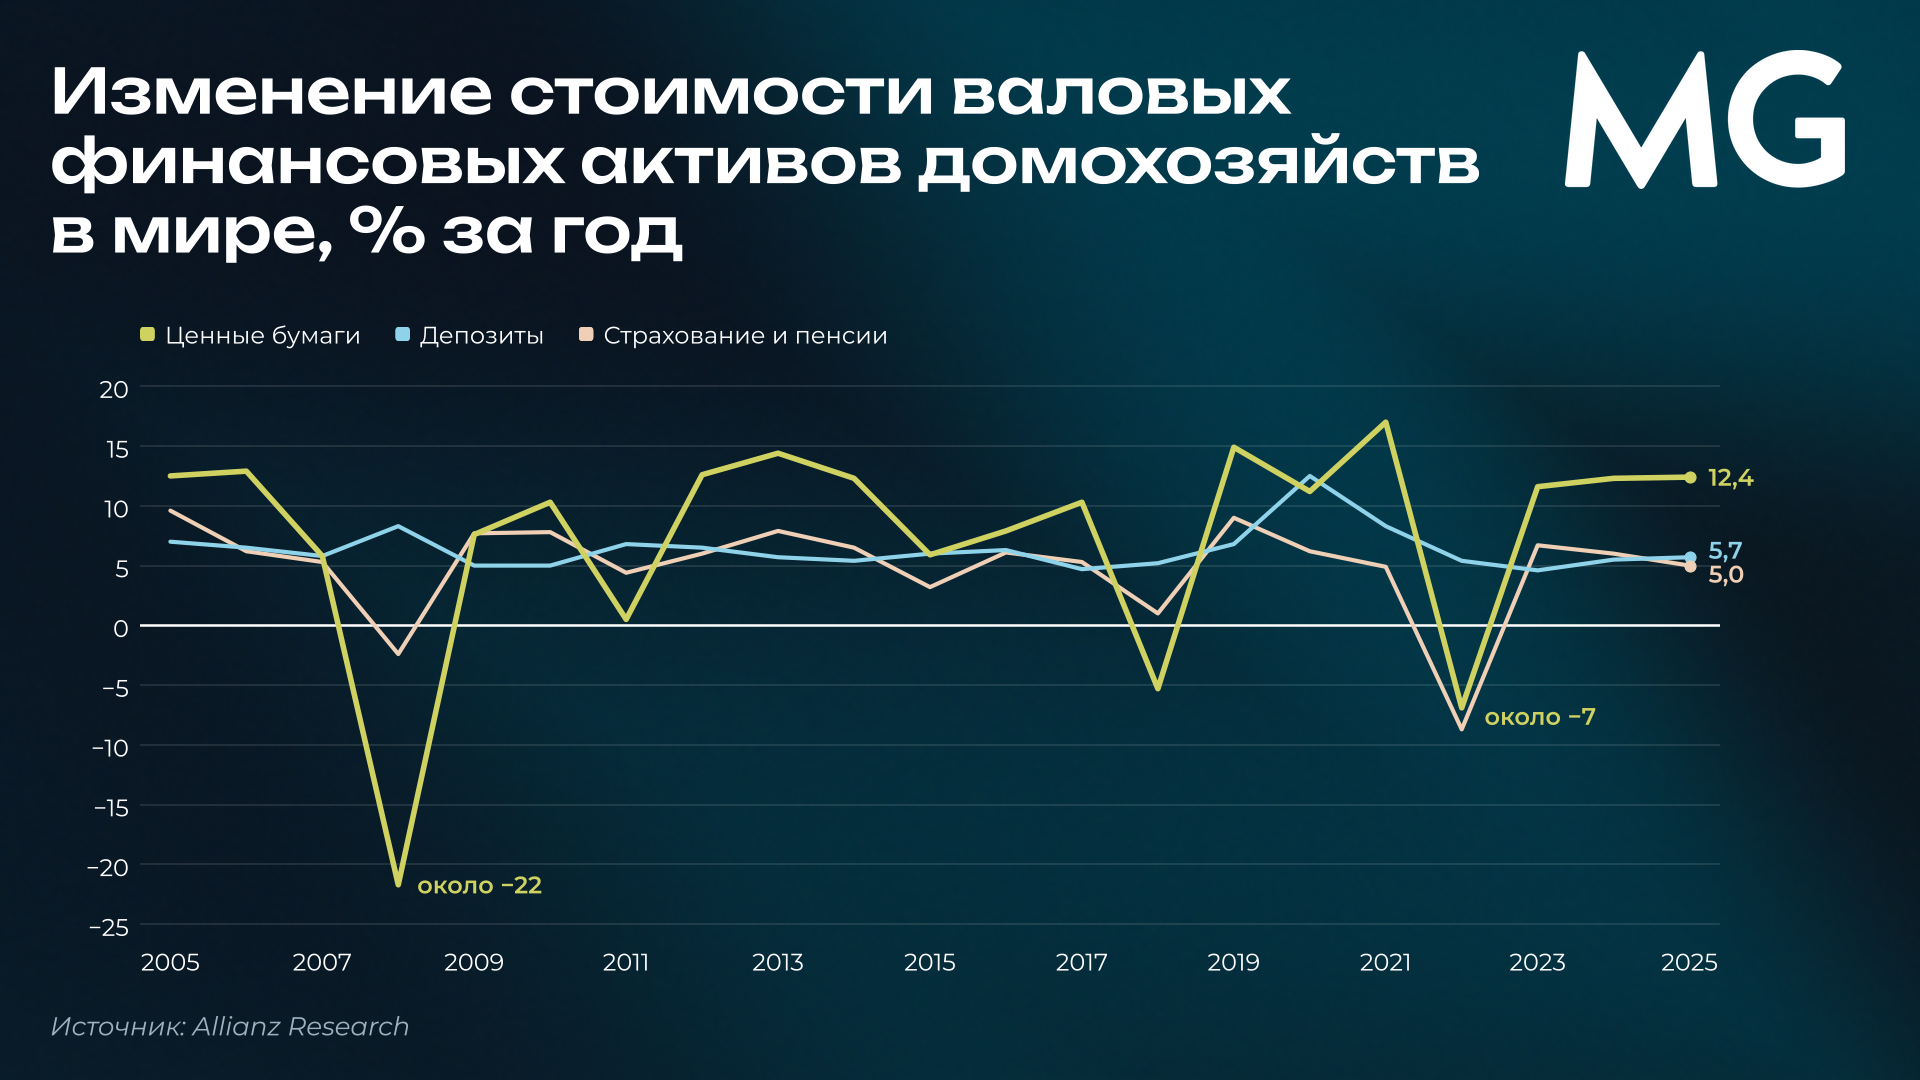
В глобальном масштабе сбережения постепенно перетекают на рынок. Доля ценных бумаг в финансовых активах домохозяйств достигла исторического максимума, тогда как доля страхования и пенсий сопоставимо снизилась и опустилась до минимума за весь период наблюдений.
Три модели сбережений
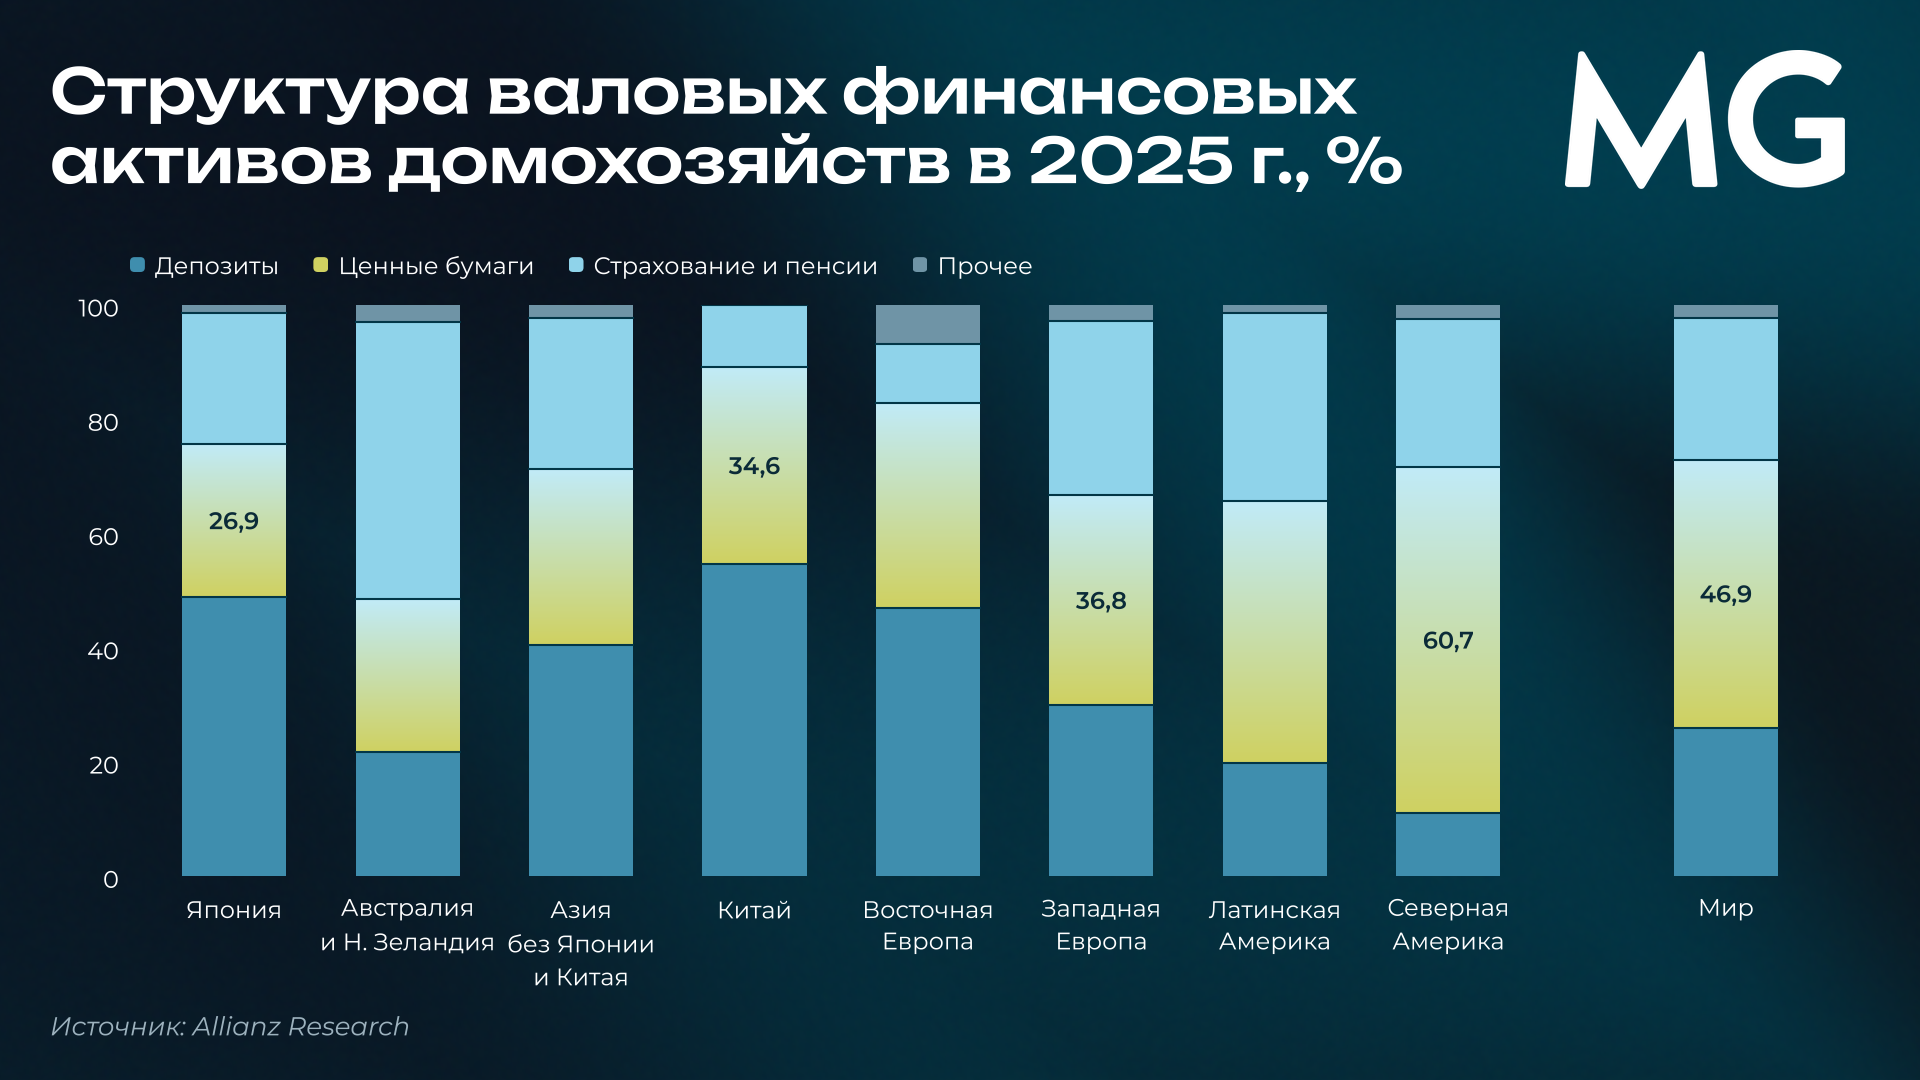
Структура портфелей сильно различается по регионам. Ее можно свести к нескольким моделям.
Первая — ставка на рынок капитала, наиболее ярко выраженная в Северной Америке. Ценные бумаги составляют там большую часть финансовых активов домохозяйств, а депозиты играют второстепенную роль. Эта модель не вечна: после кризиса 2008 года доля рынка в американских портфелях заметно проседала. Схожая картина в Латинской Америке, хотя там в портфели чаще входят доли в непубличных компаниях. Проще говоря, это во многом владение семейным и частным бизнесом.
Вторая модель — ставка на банковский вклад. Она преобладает в Китае, Японии и Восточной Европе, где депозиты остаются основным способом хранения сбережений.
Третья — сбалансированный портфель, характерный для Западной Европы: средства распределены между ценными бумагами, вкладами и пенсионно-страховыми продуктами примерно поровну. Внутри региона, впрочем, различия велики: итальянцы держат в ценных бумагах больше половины финансовых активов, а у нидерландцев преобладают пенсии и страхование.
Особняком стоят Австралия и Новая Зеландия, где граждане участвуют в рынке в основном опосредованно, через пенсионную систему.
Различия видны и в том, куда идут новые деньги. Американцы в последние годы направляют в ценные бумаги основную часть сбережений, тогда как у западноевропейцев на рынок попадает примерно четверть новых средств, а значительная доля по-прежнему уходит на вклады и в пенсионные продукты.
Как Европа оказалась в ловушке
Последствия этих различий особенно наглядно проявляются в Западной Европе. По данным Allianz, к концу 2025 года реальные финансовые активы европейских домохозяйств были лишь на 0,5% выше уровня 2019 года. За тот же период Северная Америка прибавила в реальном выражении 21%, а Китай — 70%. Западная Европа оказалась не просто самым медленным регионом, а единственным, где богатство в реальном выражении фактически стояло на месте шесть лет подряд.
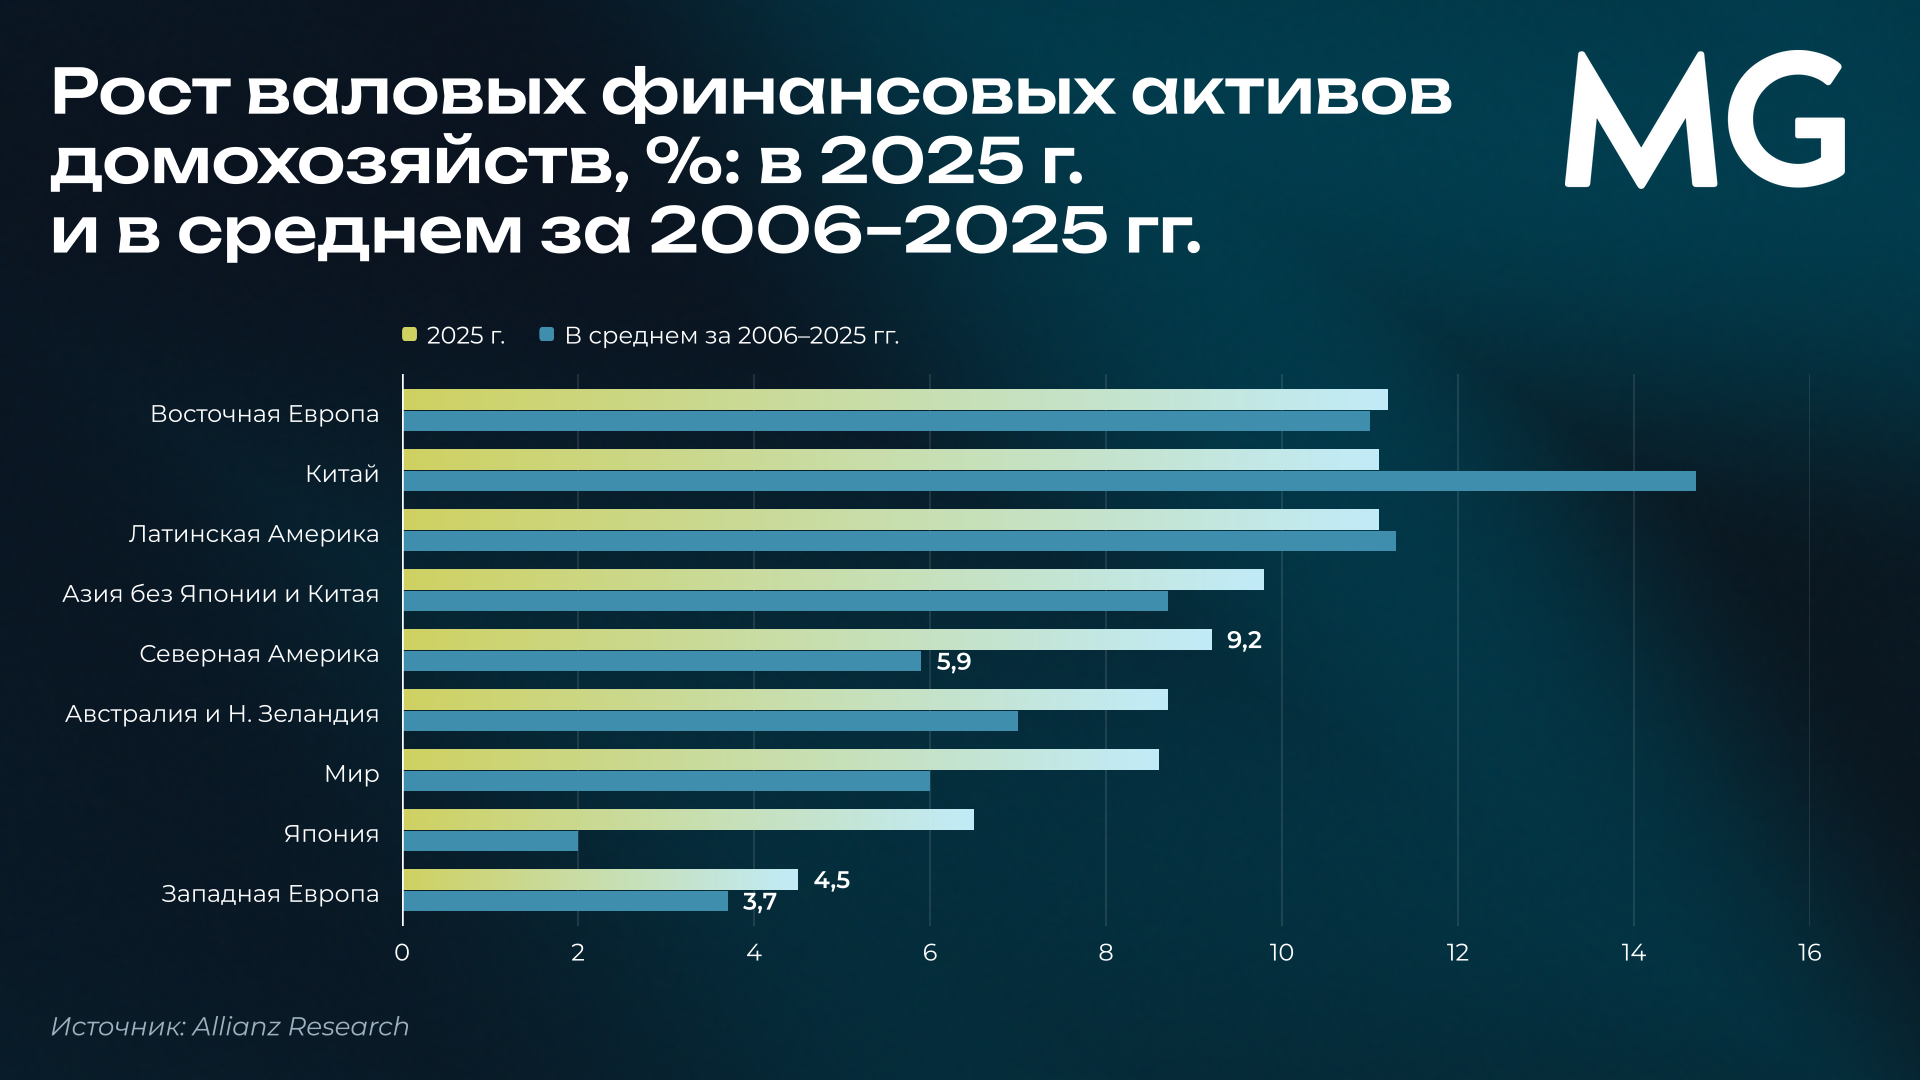
Причина не в бережливости. Напротив, европейцы ежегодно откладывают больше американцев относительно уже накопленных активов: в среднем 2,4% против 2,1% за последние десять лет. При этом за то же десятилетие активы в Северной Америке росли почти на 7% в год, а в Западной Европе — менее чем на 4%. Разницу почти целиком объясняет рост стоимости активов: в Северной Америке она обеспечила 71% прироста финансового богатства, в Западной Европе — лишь 36%.
Германия иллюстрирует эту ловушку особенно наглядно. Ее финансовые активы за десятилетие росли темпами около 6% в год, но для этого немцам приходилось ежегодно откладывать почти вдвое больше, чем американцам, относительно накопленного состояния. Переоценка дала лишь треть прироста. Иными словами, Германия добилась сопоставимого результата за счет гораздо больших усилий, тогда как Северная Америка получила выгоду от куда более сильного роста рынков.
Долги растут медленнее активов
Домохозяйства по-прежнему занимают сдержанно. Снижение ключевых ставок не привело к заметному оживлению кредитования, поскольку долгосрочные ставки, от которых зависят ипотека и другие длинные кредиты, снизились гораздо меньше. В результате обязательства растут медленнее активов, а долговая нагрузка домохозяйств относительно экономики в мире продолжает снижаться и сейчас заметно ниже пика 2009 года. Особенно сильно сократили закредитованность американцы.
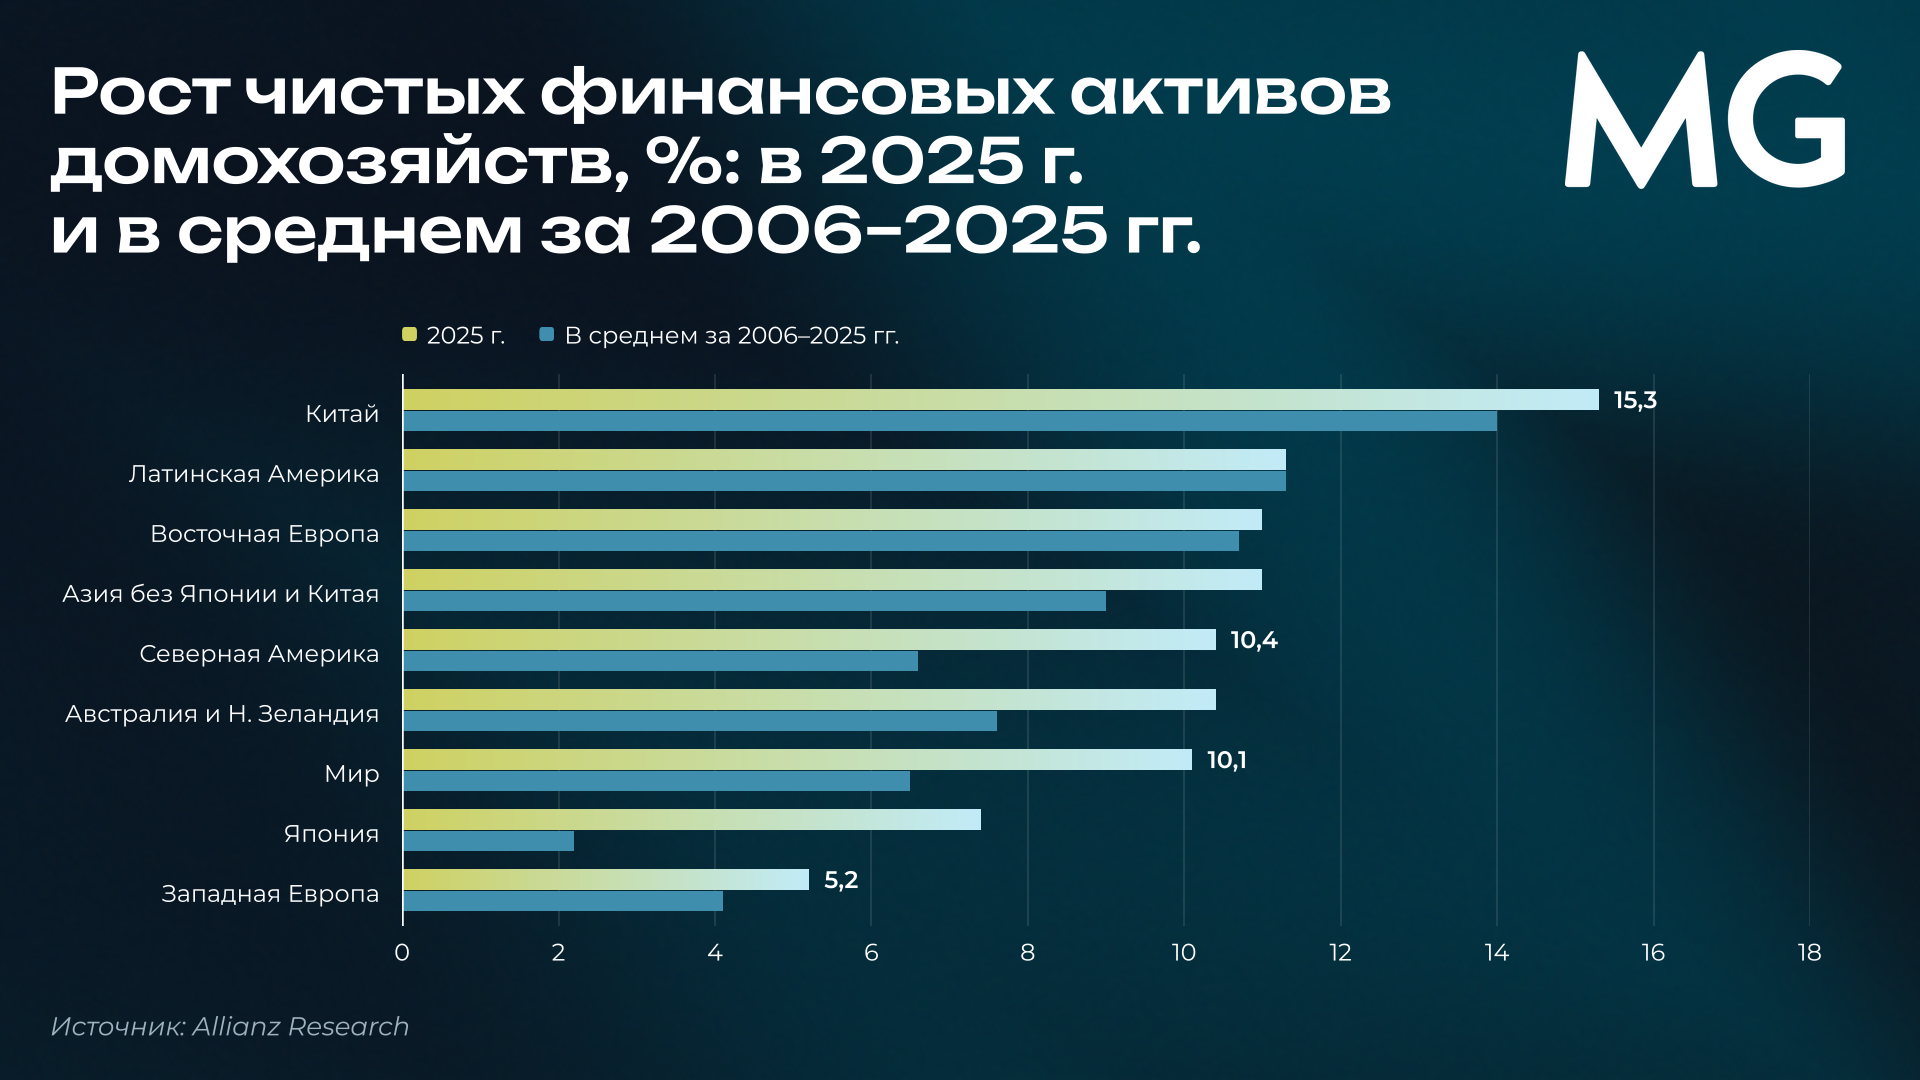
Для благосостояния это означает дополнительный выигрыш: чистое финансовое богатство, то есть активы за вычетом долгов, в 2025 году выросло даже быстрее валового. Авторы называют это дивидендом от сокращения долговой нагрузки, и больше всего от него выигрывает Северная Америка.
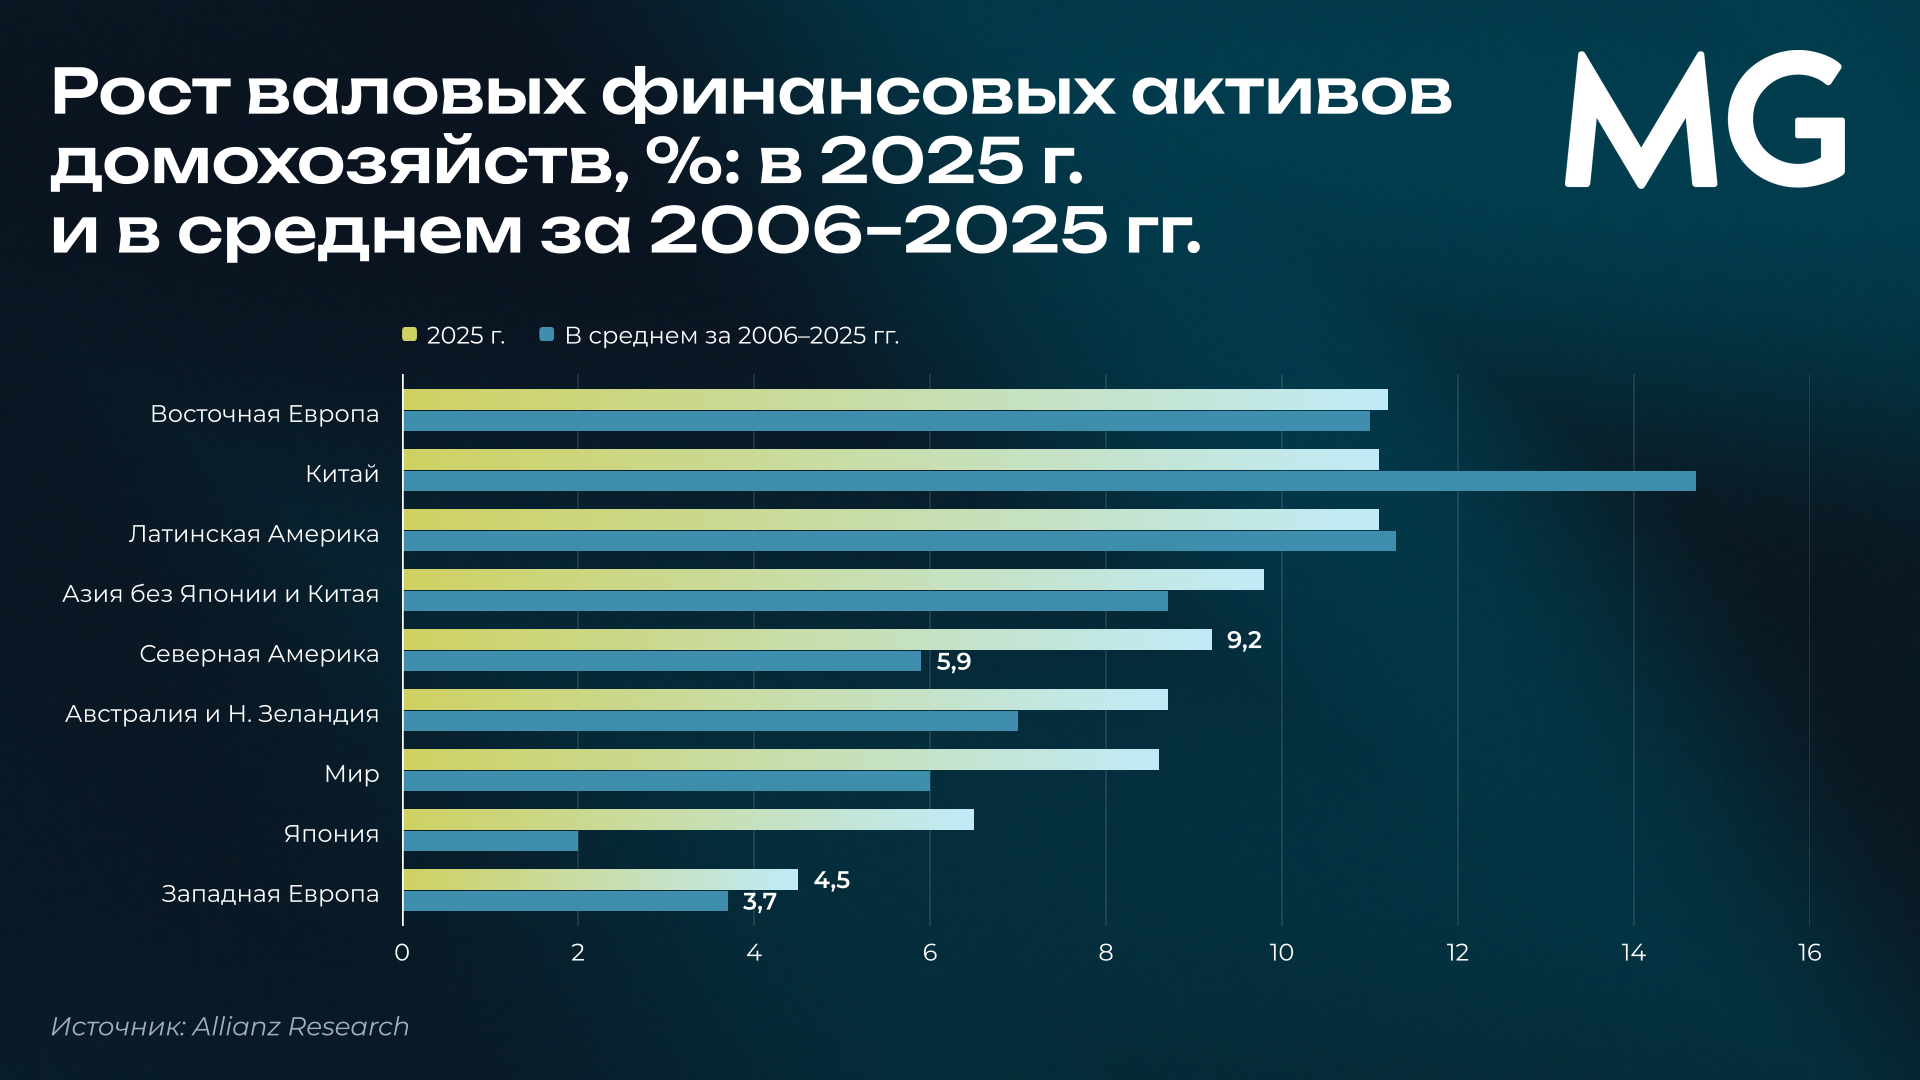
Долг способен заметно изменить и рейтинг самых богатых стран. По валовым финансовым активам на душу населения мир по-прежнему возглавляет Швейцария, но по чистым активам первое место занимают США: долг швейцарских домохозяйств на человека более чем вдвое превышает американский. Сдвиги заметны и ниже по списку: часть стран с высокой закредитованностью теряет позиции, страны с умеренным долгом, включая Германию и Италию, поднимаются.
Мировая карта долгов при этом смещается на Восток. Доля традиционных центров заимствований — Северной Америки, Западной Европы и Японии — за двадцать лет заметно сократилась, а Китай превратился в одного из крупнейших заемщиков мира. Однако китайский кредитный двигатель сейчас фактически остановился: на фоне затяжного кризиса недвижимости домохозяйства почти перестали наращивать долг. То, что начиналось как циклическое замедление, по оценке авторов, все больше похоже на структурный переход к финансовой осторожности.
Недвижимость уступает рынку
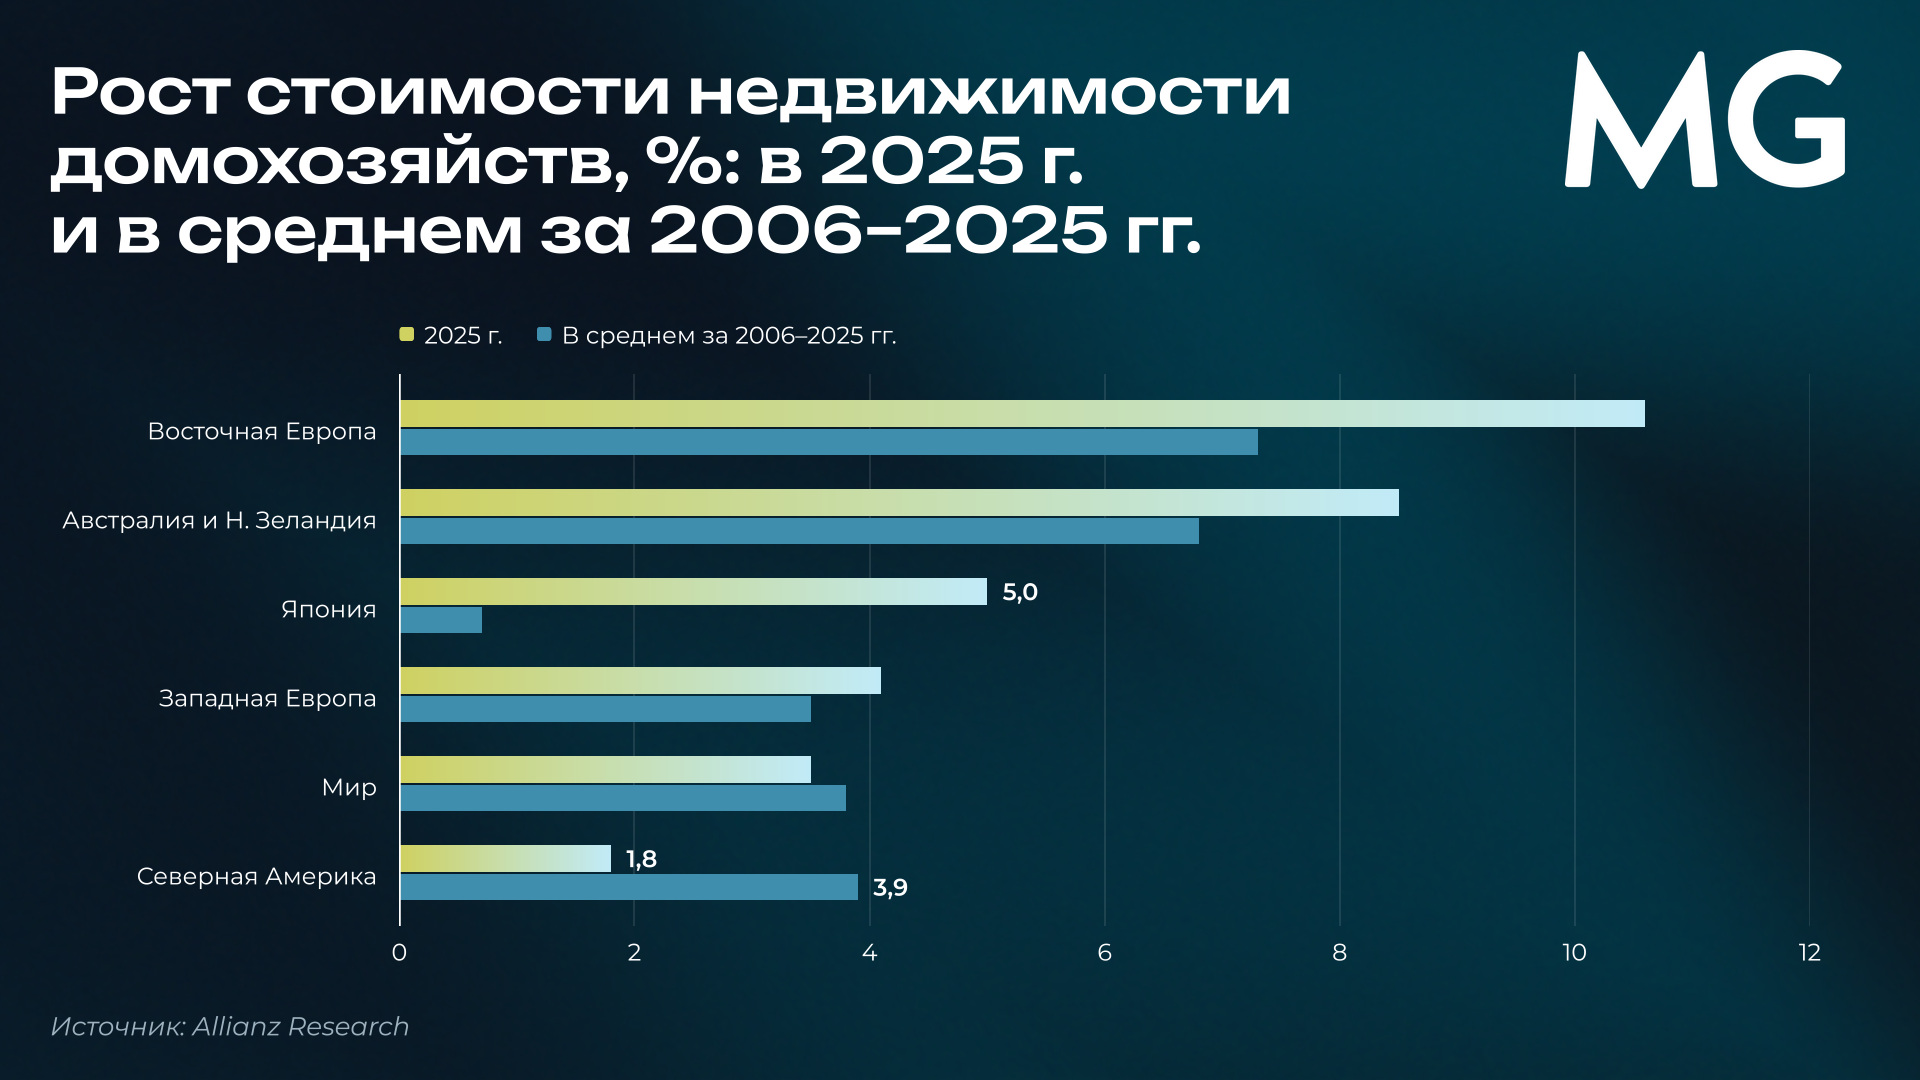
Рост стоимости жилой недвижимости в 2025 году вновь замедлился. Высокие издержки строительства и дорогая ипотека продолжают давить на доступность жилья, количество сделок и новое строительство. Главным тормозом стал крупнейший рынок — американский: там рост цен оказался вдвое ниже долгосрочной нормы. Западная Европа, напротив, немного превысила свой средний темп, а Япония показала один из лучших результатов за долгое время, что авторы считают еще одним признаком выхода страны из многолетней дефляции.
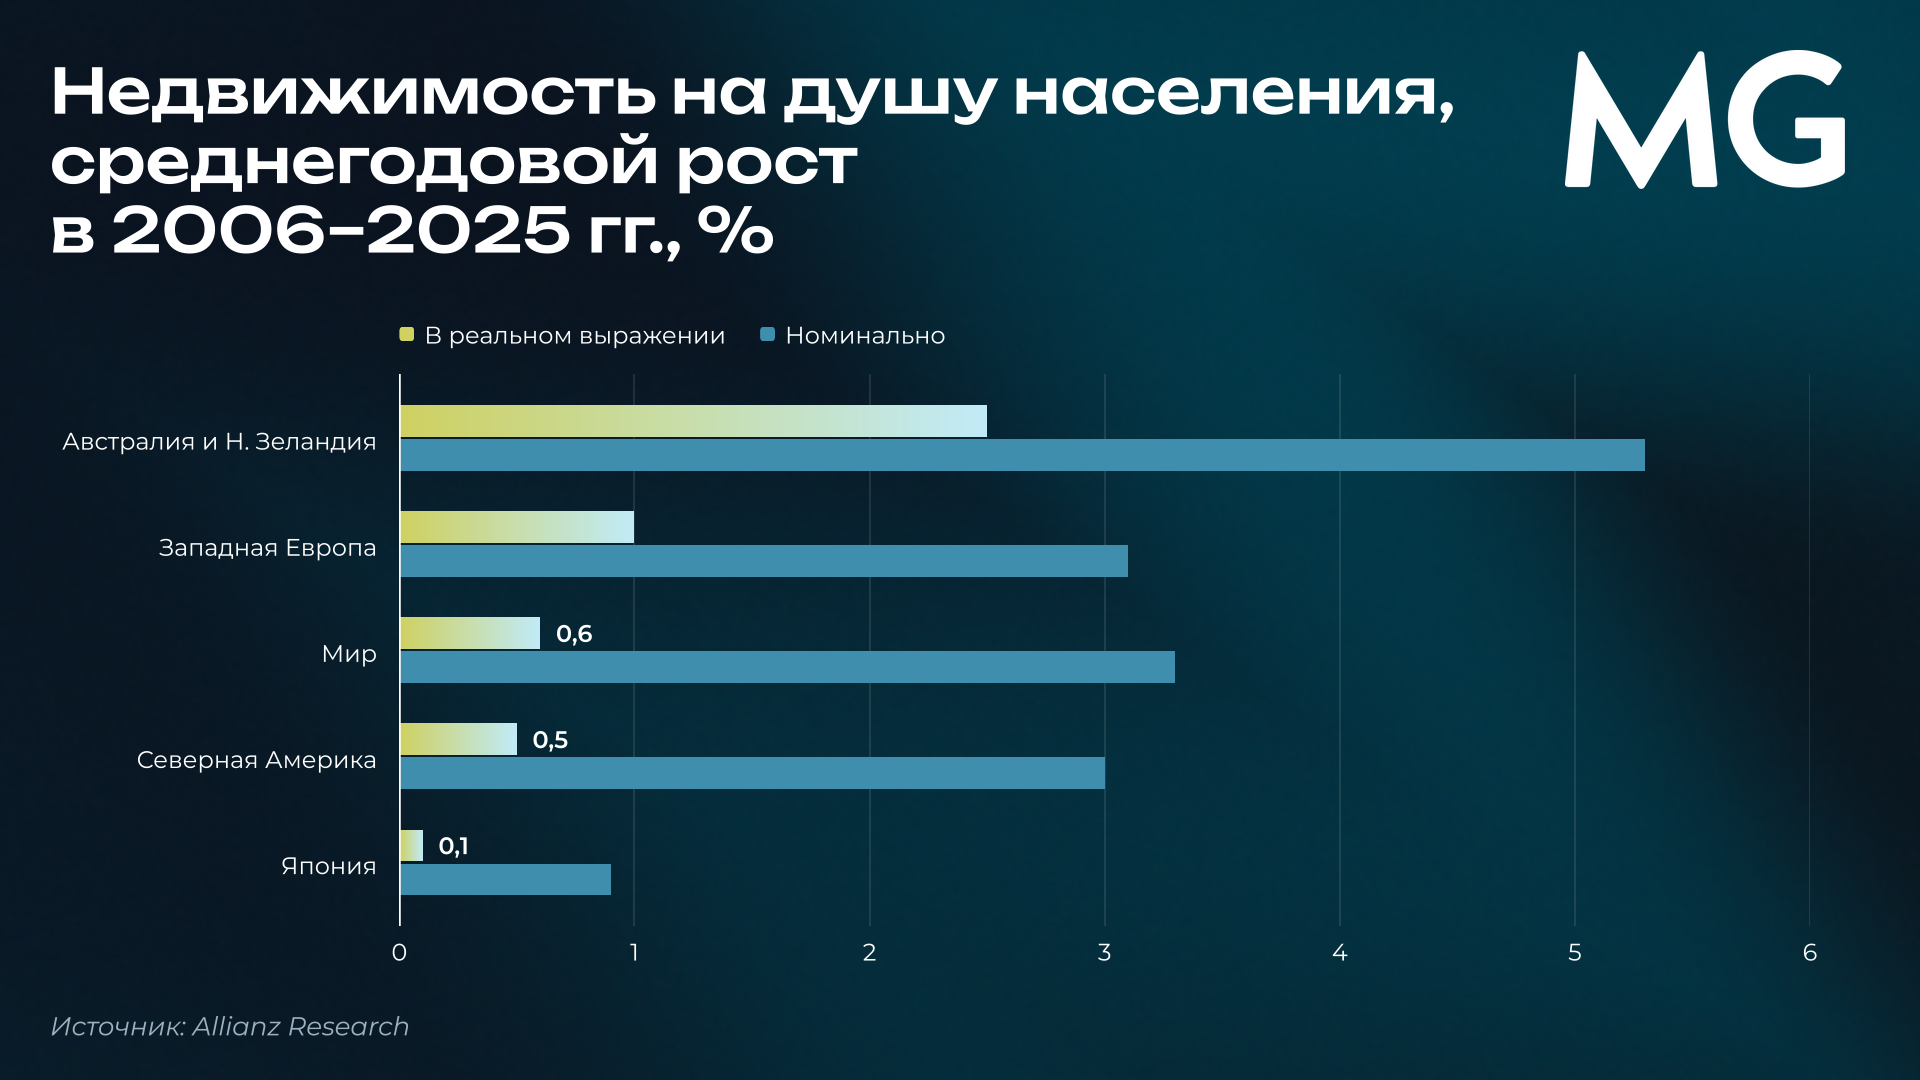
С поправкой на инфляцию и в расчете на душу населения недвижимость за двадцать лет принесла очень скромный прирост, а в Японии практически нулевой. В Северной Америке финансовые активы в реальном выражении росли заметно быстрее жилья. Вывод Allianz: недвижимость дает стабильность, диверсификацию и, разумеется, крышу над головой, но как источник роста капитала она в целом уступает участию в финансовых рынках.
При этом подсчет недвижимости заметно меняет рейтинг стран по совокупному богатству: Швейцария возвращается на первое место, а Австралия поднимается сразу на несколько позиций. Это отражает две разные модели: одни страны копят богатство преимущественно через финансовые рынки, другие — в квадратных метрах.
ИИ: кому достанется выигрыш
Авторы рассматривают ИИ не только как драйвер рынков, но и как фактор, который может изменить распределение доходов. Если выгоды от роста производительности будут уходить в основном в прибыль компаний, а не в зарплаты, больше всего выиграют владельцы акций и бизнеса. Мы подробнее писали про это здесь.
Для частного инвестора отсюда следует важный вывод: получать долю в доходах от ИИ можно, не живя в стране, которая его создает, — через диверсифицированные вложения в зарубежные компании.
Американские домохозяйства, которые держат в акциях, фондах и пенсионных планах больше двух третей финансовых сбережений, сильно выиграли от ИИ-ралли — и именно поэтому оказались наиболее уязвимы при его развороте. Основная часть акций и паев фондов принадлежит самым богатым американцам, а потребление и экономический рост все сильнее зависят от состоятельных семей.
Что дальше
Базовый прогноз Allianz остается позитивным: 2026 год обещает стать еще одним сильным годом для мирового богатства, и снова основную работу сделают рынки, а не сбережения. Новые деньги будут поступать скромнее: рост цен на энергоносители после начала войны на Ближнем Востоке давит на реальные доходы, а осторожные домохозяйства предпочитают держать свободные средства на вкладах.
В среднесрочной перспективе авторы ожидают замедления роста и более высокой волатильности. Фрагментация мировой экономики, устойчивая инфляция и высокий госдолг будут ограничивать доходность, а масштаб и сроки эффекта ИИ на производительность остаются неопределенными.
Отчет Allianz в итоге рассказывает не столько о том, сколько денег у домохозяйств, сколько о том, как по-разному они ими распоряжаются. Капитал, который лежит без движения, в условиях инфляции почти не прирастает. Капитал, сосредоточенный в узком сегменте рынка, растет быстро, но становится уязвим к перекосам. Разница между этими крайностями и определяет, кому достанется следующая волна роста.
Если вы хотите узнать, как заставить сбережения работать, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по нашим фондам.
Поделиться