
Как падение рождаемости меняет ожидания инвесторов
16 ноября 2026
Рынки и Аналитика
16 ноября 2026
Демографию на рынках обычно считают слишком отдаленной от текущего момента темой, чтобы всерьез ее обсуждать. Но это одна из немногих вещей, которые действительно можно спрогнозировать, и, по мнению аналитиков AllianceBernstein, одна из главных причин, почему особая для инвесторов эпоха, начавшаяся в 1980 году, подходит к концу. За последние 15 лет рождаемость упала гораздо резче, чем закладывают прогнозы. И это происходит в момент, когда долги развитых стран достигли уровней, которые раньше бывали только во время больших войн, а расходы по обслуживанию долга и социальные выплаты начинают вытеснять все остальное.
Рождаемость падает быстрее прогнозов
В инвестиционной отрасли долгосрочные допущения о численности населения обычно основаны на прогнозах ООН, последние из которых вышли в 2024 году. Следующее обновление выйдет в 2027 году, и аналитики AllianceBernstein в ноябрьском отчете утверждают, что эти прогнозы придется понизить: фактическая рождаемость в последние годы находится ближе к пессимистичному сценарию ООН, чем к базовому. Сдвиг происходит на фоне быстрого старения: по оценке Goldman Sachs, число людей старше 65 лет в мире к 2050 году удвоится, с 800 млн до 1,6 млрд, а в половине стран рождаемость уже ниже уровня воспроизводства населения в 2,1 ребенка на женщину.
Картина по регионам сильно различается. Трудоспособное население (от 20 до 64 лет) развитых стран, кроме США, уже сокращается, и даже в базовом сценарии сокращение в ближайшие десятилетия усилится. При низкой рождаемости к 2050 году оно будет падать примерно на 1% в год. В развивающихся странах рабочее население еще растет, но после 2040 года начнет резко сокращаться при любом сценарии. Без учета Китая, демографические проблемы которого давно известны, спад мягче, но и он начнется после 2045 года.
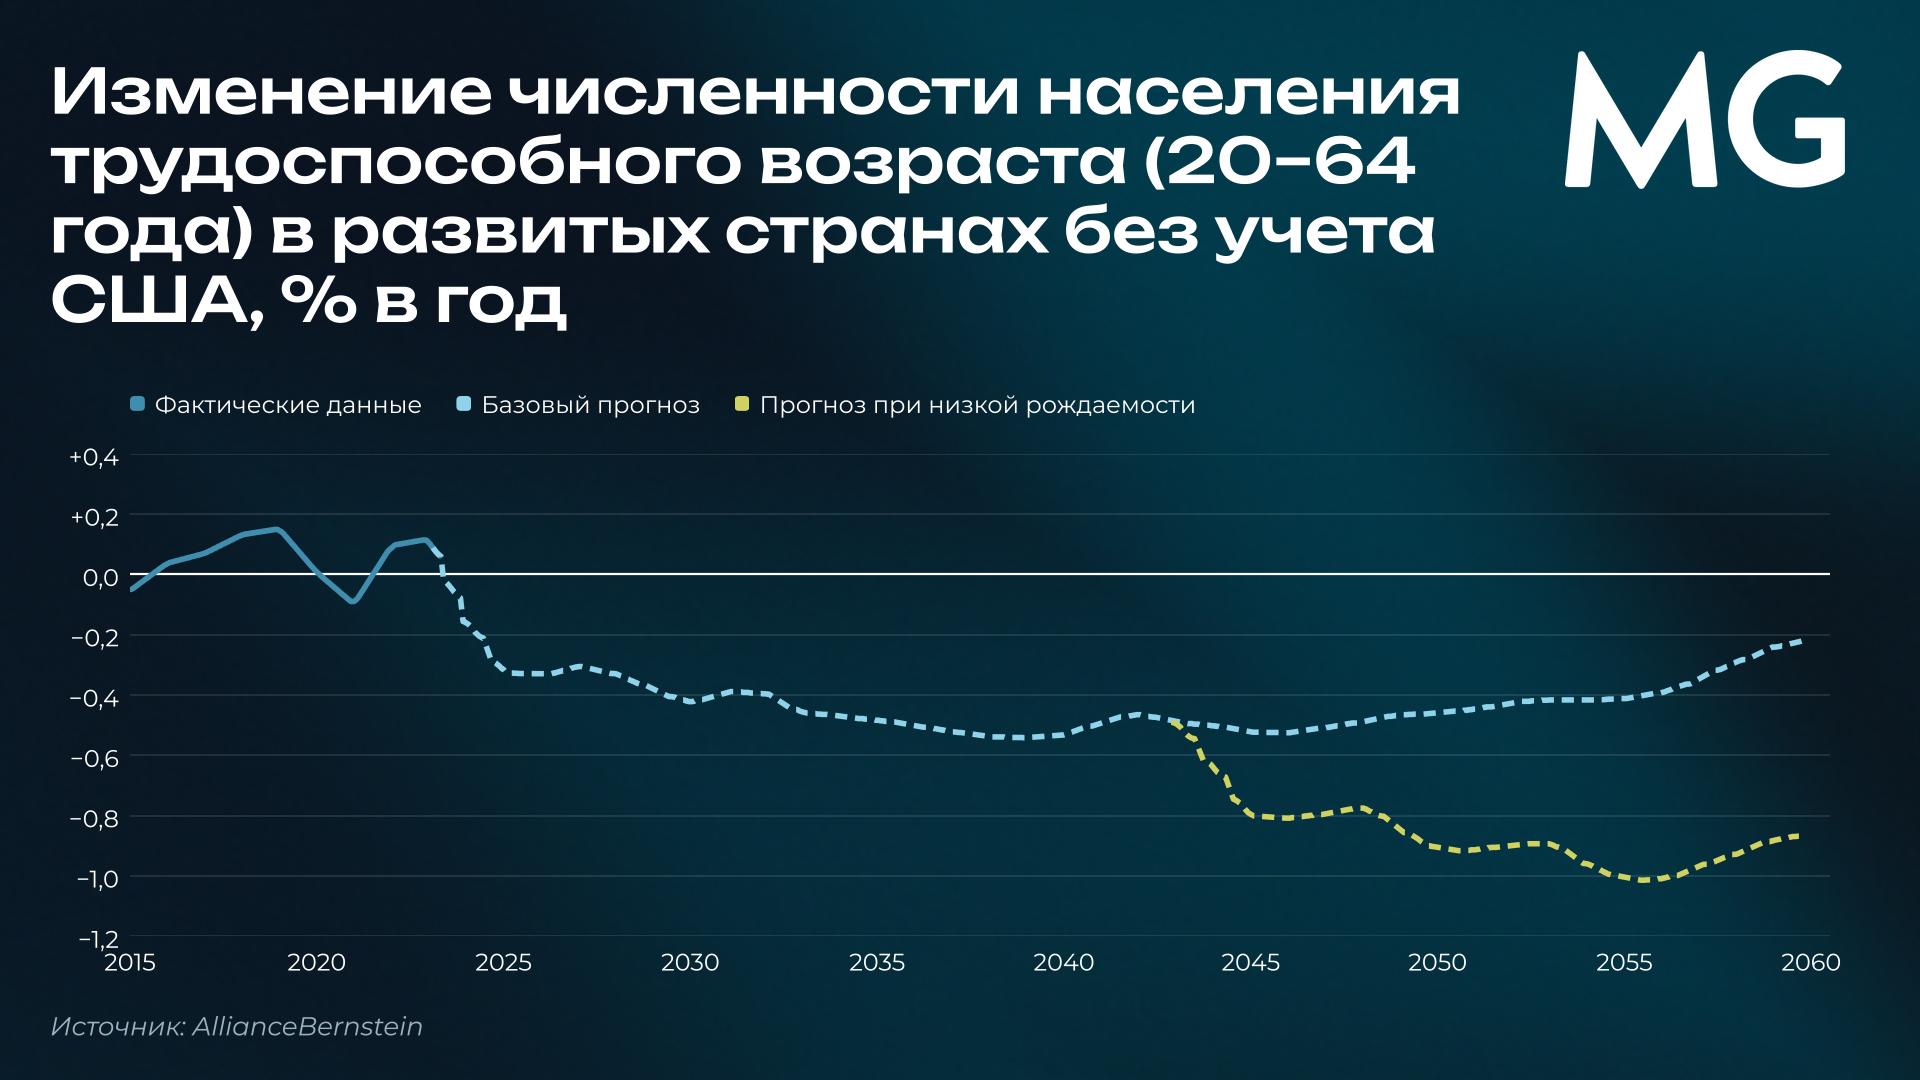
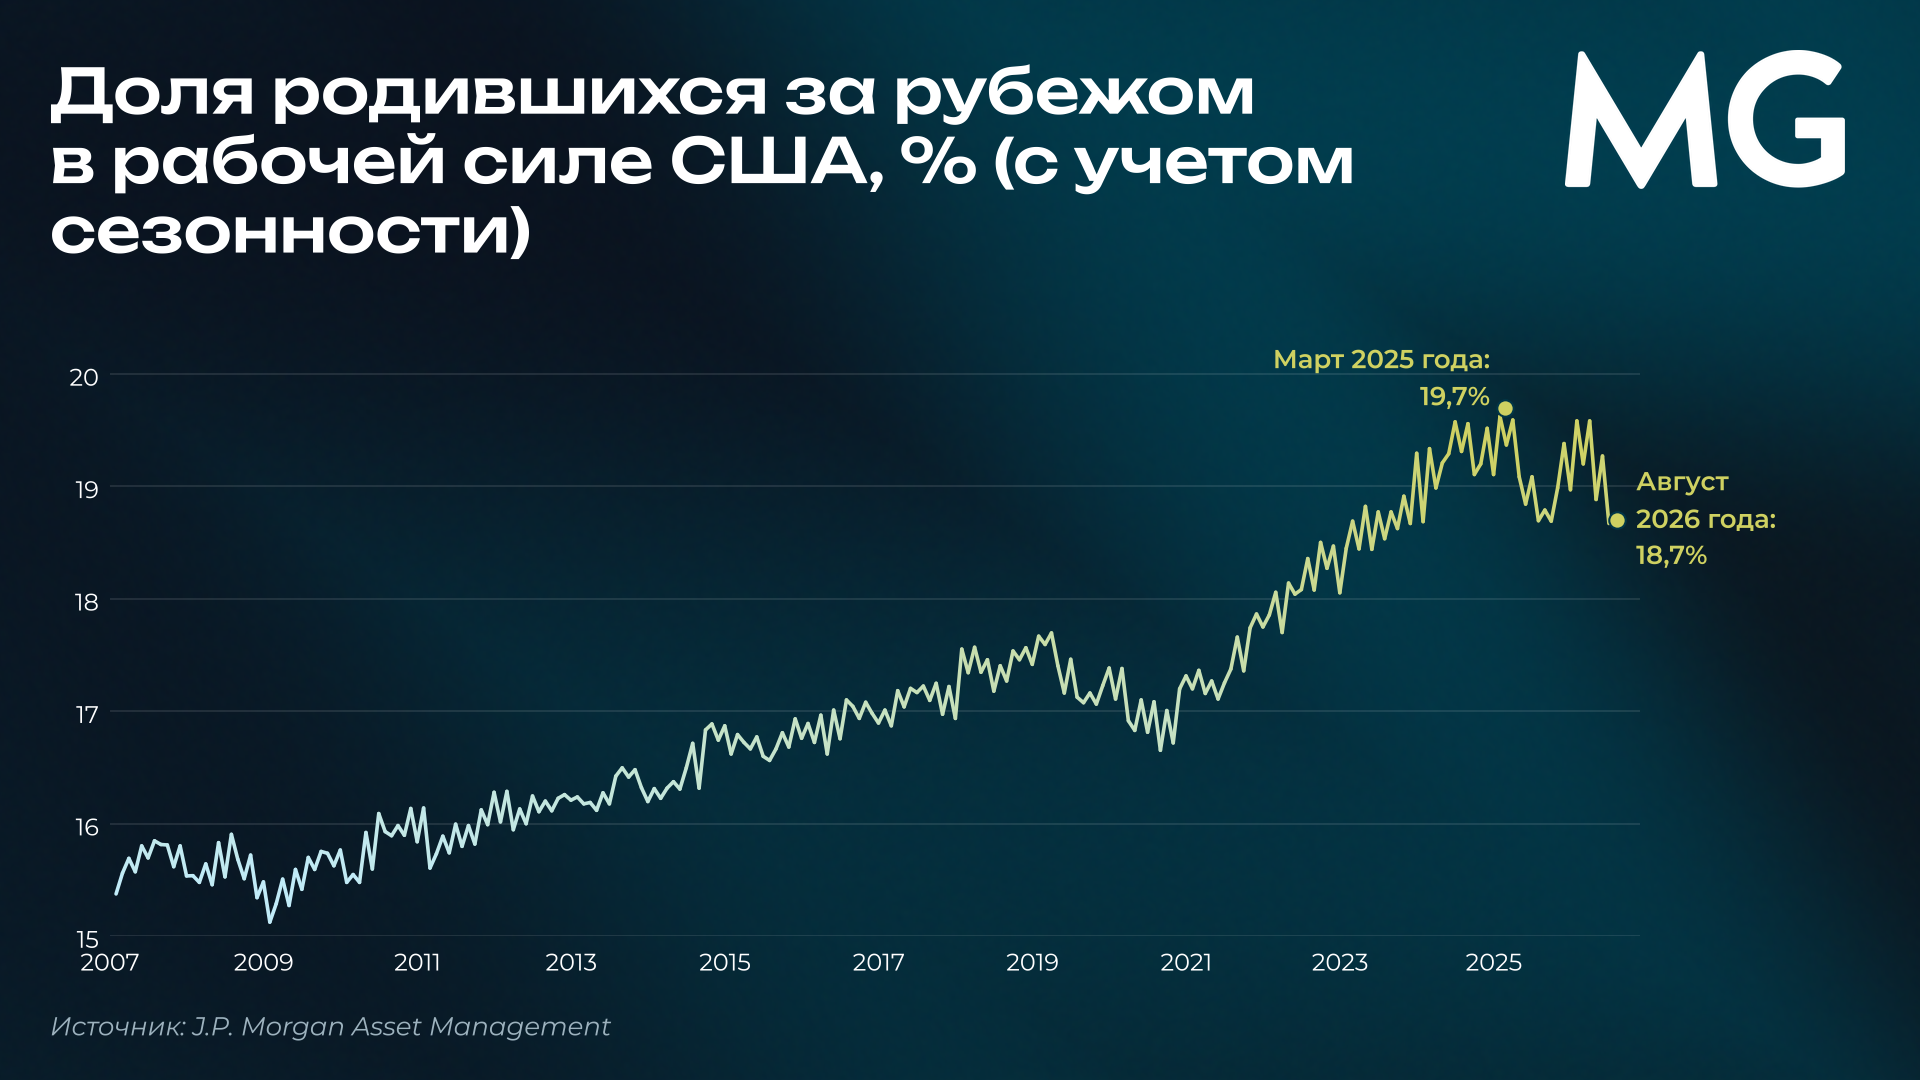
Лучше всего ситуация в США: в базовом сценарии ООН рабочее население там продолжит расти и после 2060 года. Но и это заметно хуже исторического тренда, а жесткая иммиграционная политика, по оценке AllianceBernstein, ухудшит прогноз уже в ближайшие годы и, если сохранится, изменит его надолго. Эффект уже виден: по данным J.P. Morgan Asset Management, доля иностранцев в рабочей силе США снизилась с 19,7% в марте 2025 года до 18,7% в августе 2026-го.
Бюджетное управление Конгресса США (CBO) с января 2025 года уже понизило свои прогнозы и рождаемости, и чистой иммиграции. Сейчас оно закладывает долгосрочную рождаемость на уровне 1,53 ребенка на женщину. Это ниже базового сценария ООН (1,63), но намного выше пессимистичного (1,14), поэтому, по мнению AllianceBernstein, прогноз CBO тоже придется понижать.
Меньше пар, а не меньше детей
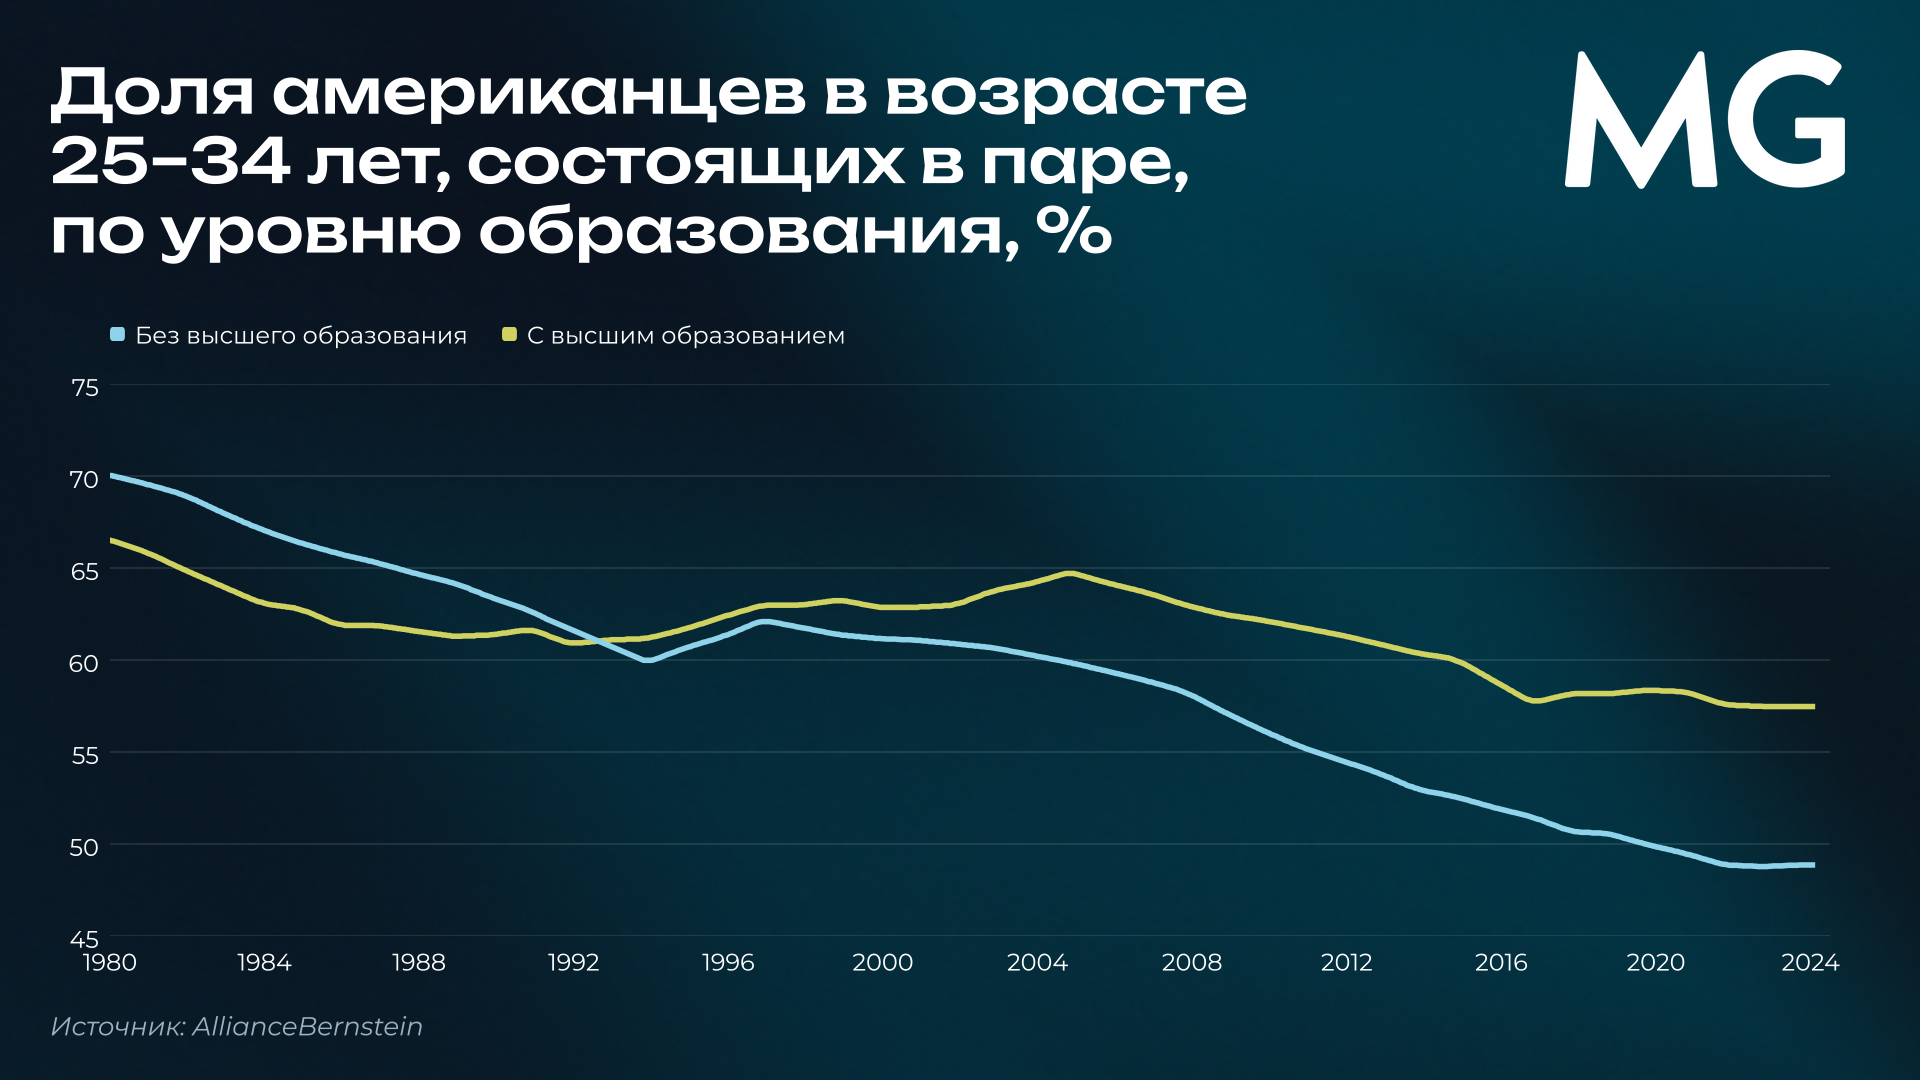
В богатых обществах и раньше рождалось меньше детей, чем в бедных, но нынешний спад устроен иначе. Он сильнее в странах с низкими доходами и среди людей без высшего образования. По данным, которые приводит AllianceBernstein, число детей у пар почти не изменилось, зато резко сократилось число самих пар, особенно среди молодых людей без высшего образования.
Изменилось и то, кто остается без детей: 20–30 лет назад в богатых странах это чаще всего были женщины с высоким доходом, а теперь — мужчины с низким. В Норвегии отцами становятся 89% мужчин с высоким доходом и лишь 28% мужчин с самым низким. Среди возможных причин исследователи называют смартфоны и соцсети, которые заменяют живое общение, и растущий разрыв в политических взглядах молодых мужчин и женщин, особенно заметный в Южной Корее, где рождаемость резко упала. Доказательства этих гипотез пока косвенные, но, если они верны, решить проблему будет особенно сложно.
Как живет экономика с сокращающимся населением, видно на примере Японии. Ее трудоспособное население сокращается с 1994 года, а число отработанных часов — с 1990-го, напоминают аналитики BlackRock. Отчасти это компенсировал рост занятости женщин.
По данным Всемирного банка, в 1980 году на каждые 100 японцев рабочего возраста приходилось около 13 человек старше 65 лет, а в 2025-м — уже 51. По оценке правительства Японии, в сентябре 2026 года пожилые составляли 29,6% населения страны.
Европа движется в том же направлении. По прогнозу Еврокомиссии, который в сентябре 2026 года разбирали в ЕЦБ, сейчас в еврозоне на одного пожилого приходится почти три человека рабочего возраста, а к 2050 году останется около двух.
В мире в целом рабочая сила, по данным, на которые ссылается BlackRock, сейчас растет медленнее, чем когда-либо со времен Второй мировой войны. МВФ оценивал в 2025 году, что из-за неблагоприятной демографии среднегодовой рост мировой экономики в 2025–2050 годах будет на 1,1 п. п. ниже, чем в 2016–2018 годах. Как отмечает BlackRock, рынки нередко медленно учитывают в ценах даже такие предсказуемые сдвиги.
Демография не пощадит и развивающиеся страны. По оценке Morgan Stanley Investment Management, к 2030 году в мире будет около 1,4 млрд людей старше 60 лет, почти каждый шестой, а к 2050 году 80% пожилых будут жить в развивающихся странах. Там в пенсионных системах участвует меньше трети работников, а в Индии, Нигерии и Индонезии больше 40% расходов на здравоохранение люди оплачивают из своего кармана. То есть многим развивающимся странам придется справляться со старением при гораздо более низких доходах, чем развитым. Пока молодое население остается их преимуществом: по данным Morgan Stanley IM, 89% представителей поколения Z живут в развивающихся странах. Но, как мы писали выше, после 2040 года рабочее население начнет сокращаться и там.
Рост замедлится, а долги станут тяжелее
Чтобы оценить последствия для экономики, AllianceBernstein предположил, что ВВП в расчете на одного человека рабочего возраста будет расти так же, как в среднем в 1990–2025 годах. Тогда в базовом сценарии рост ВВП США после 2030 года почти остановится, а в других развитых странах заметно замедлится. Пессимистичный сценарий по сравнению с базовым снижает ежегодный рост ВВП США и Европы в 2025–2060 годах еще примерно на 0,09 п. п.
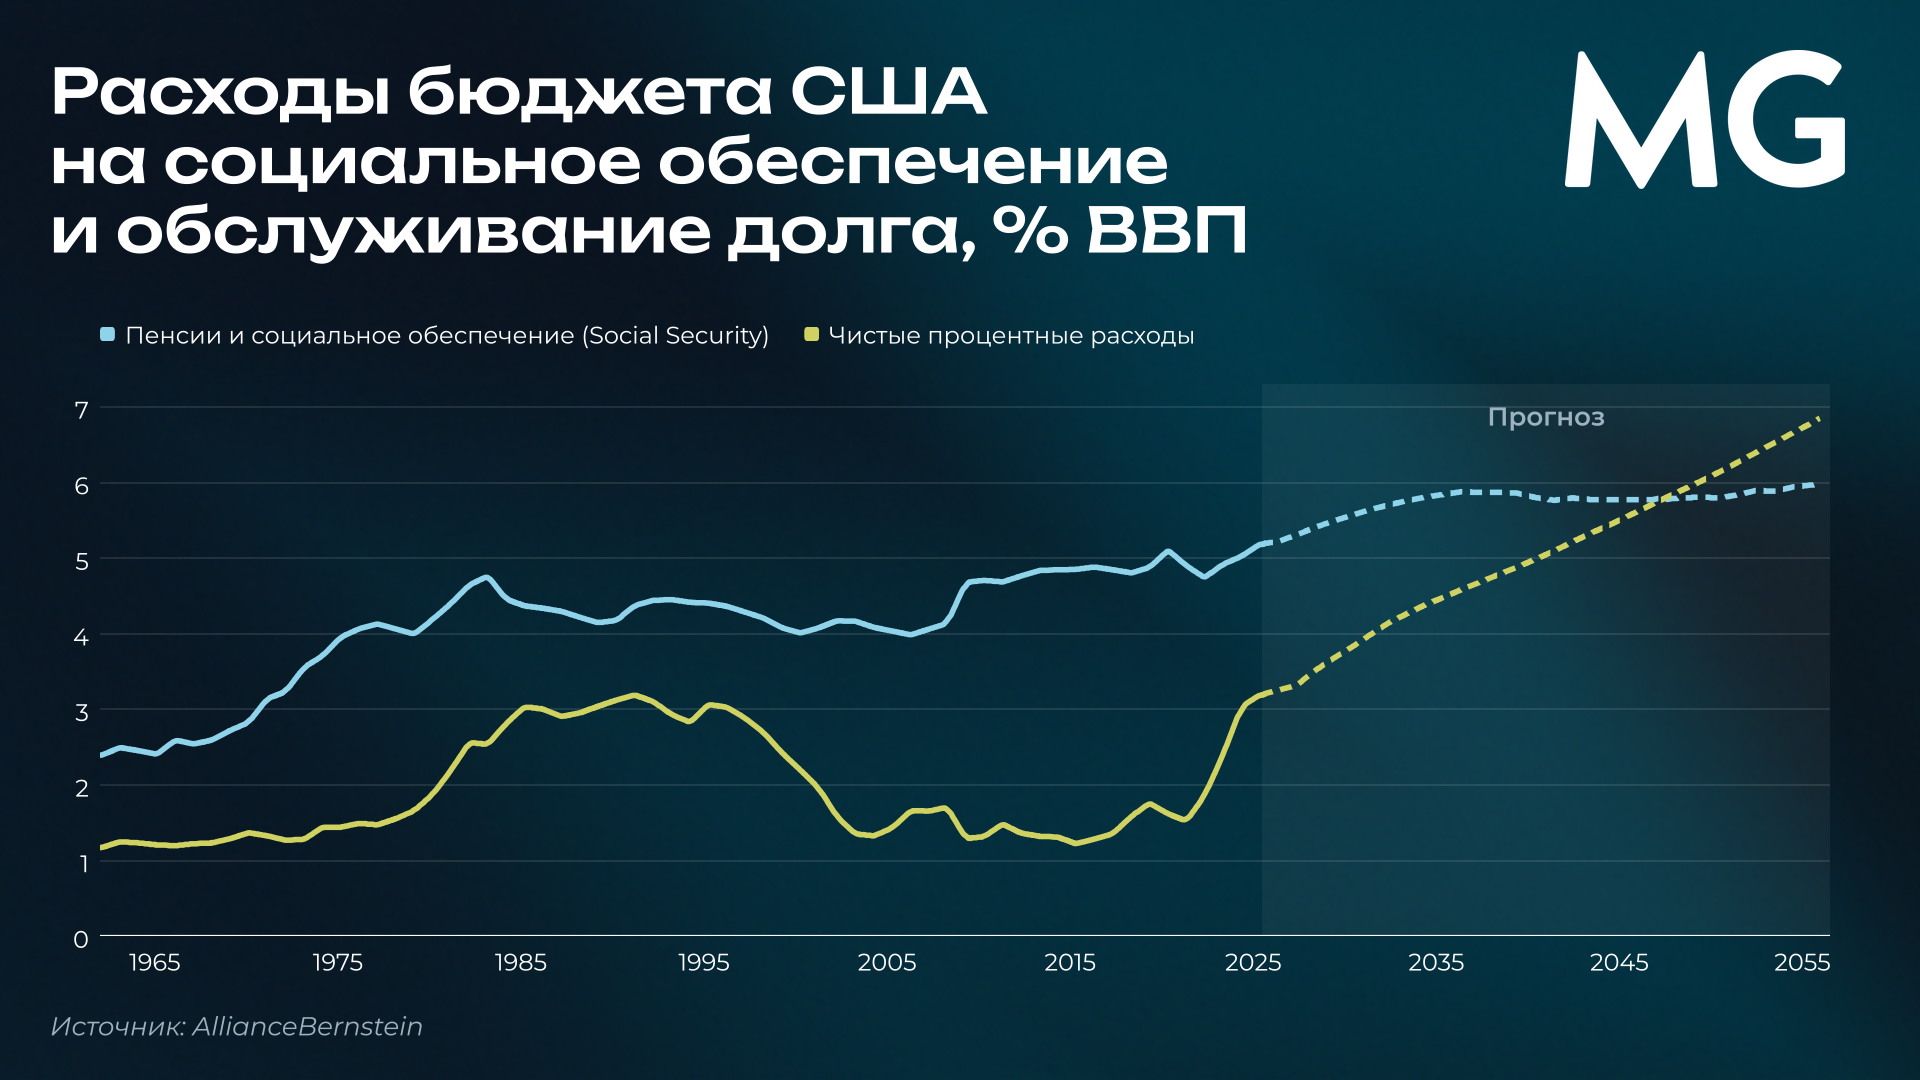
Не менее серьезны последствия для государственных финансов. Полвека госдолги росли вместе с рабочим населением, но в следующие 50 лет так не получится: долг уже не может расти теми же темпами, а работников становится меньше. В США расходы на социальное обеспечение и проценты по госдолгу в процентах ВВП уже на рекордных уровнях, и, по прогнозу CBO, к 2045 году проценты обгонят социальные выплаты. По данным J.P. Morgan Asset Management, в бюджете США на 2026 год на социальное обеспечение приходится $1,67 трлн, или 22% расходов, а на чистые проценты — $1,04 трлн, или 14%. Чистый госдолг, по прогнозу CBO, вырастет с 99,4% ВВП в 2025 году до 120,2% в 2036-м.
Демография меняет и сам рынок облигаций. С возрастом людям нужны другие инструменты для сбережений, а сокращающемуся населению труднее обслуживать долг, накопленный в эпоху, когда население росло. Это, по мнению AllianceBernstein, подрывает доверие к рынку госдолга.
У этой проблемы есть и политическое измерение. AllianceBernstein ожидает, что демография обострит споры о миграции: экономике нужно больше работников, но этот вопрос и так стал одним из самых острых в политике. Кроме того, некоторые политики рассуждают по цепочке «больше население — больше ВВП — больше расходы на оборону и армия», поэтому государства будут все активнее вмешиваться в демографию, в том числе через программы стимулирования рождаемости.
Инфляция и ставки: о чем спорят аналитики
Единого мнения о том, как демография повлияет на инфляцию и ставки, у аналитиков нет. Председатель по глобальным исследованиям J.P. Morgan Джойс Чанг считает, что «демографический дивиденд, который определял последние 40 лет, заканчивается», а сокращение населения — «недооцененный риск, который уменьшит сбережения и будет толкать процентные ставки вверх». Логика в том, что пенсионеры тратят накопленное, а не копят, и денег для финансирования государств и компаний становится меньше. Deutsche Bank относит сокращение трудоспособного населения во многих странах к структурным силам, которые раньше сдерживали инфляцию, а теперь действуют в обратную сторону, наряду с концом глубокой глобализации и ростом оборонных расходов. Нехватка работников толкает зарплаты, а за ними и цены.
Некоторые аналитики придерживаются обратной позиции. Экономист PIMCO Тиффани Уайлдинг отмечает, что массовый выход американцев на пенсию пока не разгоняет зарплаты: их рост и удельные затраты на труд замедлились, и рынок труда сейчас не главный источник инфляции. Western Asset в исследовании 2024 года тоже считал, что старение скорее сдерживает инфляцию, чем разгоняет ее, потому что замедляет рост экономики и спрос.
Для инвестора от ответа зависит многое: если правы первые, ставки и доходности облигаций надолго останутся высокими, если вторые — эпоха низких ставок может вернуться. AllianceBernstein исходит из сценария, в котором инфляция будет выше, а реальная доходность инвестиций ниже, чем в последние десятилетия.
Поможет ли работать дольше
В 1889 году Отто фон Бисмарк ввел в Германии пенсионный возраст на уровне 70 лет. Средняя продолжительность жизни немецких мужчин тогда была около 41 года из-за высокой детской смертности. Но те, кто доживал до 50, в среднем жили как раз до 70. Если применить ту же логику сегодня, пенсионный возраст в США составил бы 80 лет, а во Франции — 82. Продолжительность жизни за последние 120 лет выросла, а представления о пенсионном возрасте за ней не успели.
По расчетам AllianceBernstein, в накопительной пенсионной системе единственный способ сохранить доход на пенсии на уровне медианного дохода в стране — работать на 10 лет дольше. Даже если до 65 лет держать в портфеле 150% акций с использованием заемных денег, этого не хватит. Политически же повысить пенсионный возраст очень сложно: во Франции Марин Ле Пен, напротив, обещает снизить его до 62 лет, и политики в большинстве богатых стран избегают этой темы.
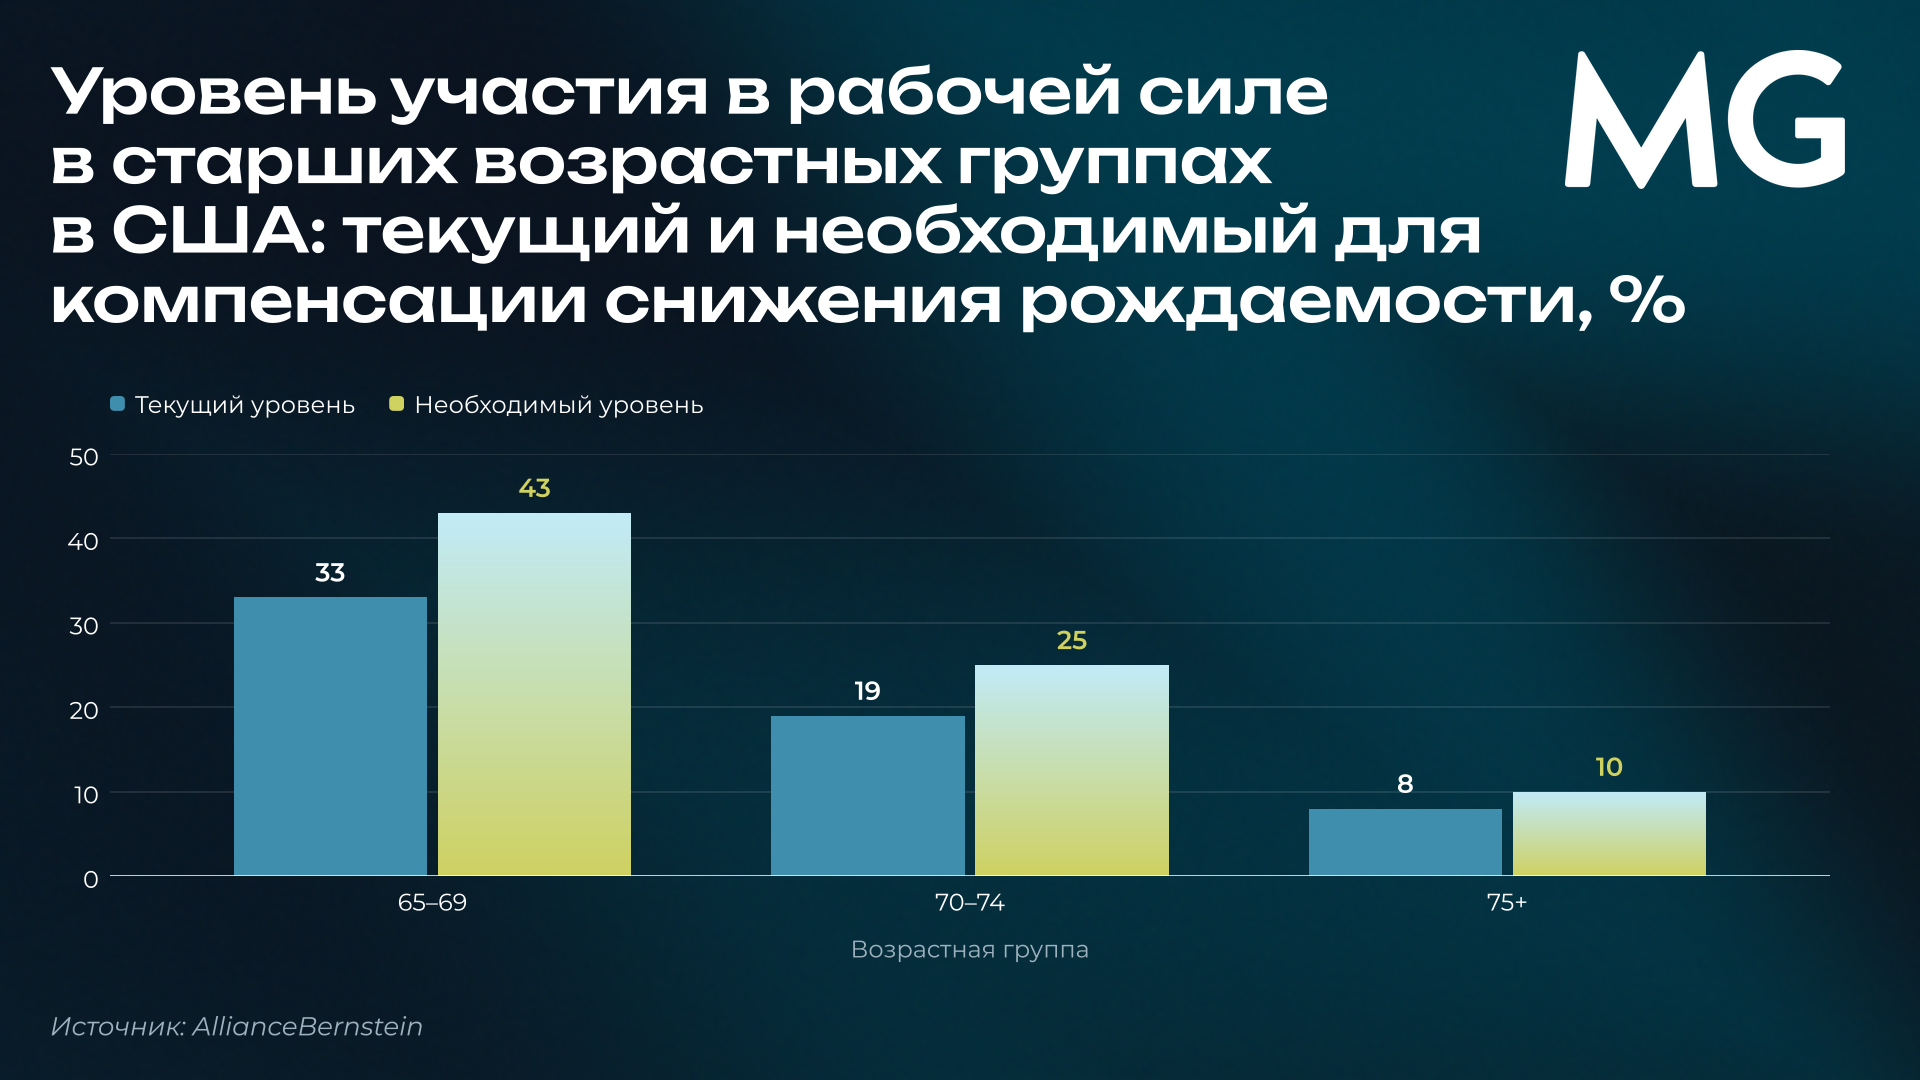
Пожилые и без реформ работают все дольше. В США участие людей 65–69 лет в рабочей силе выросло с 19% в 1980-х до 33%, 70–74 лет — с 10% до 19%, старше 75 лет — с 4% до 8,2%. AllianceBernstein подсчитал, что для компенсации падения рождаемости участие пожилых в США должно с 2030 года вырасти еще примерно на 30%. Для Европы AllianceBernstein взял за основу данные Германии: участие людей 65–69 лет должно вырасти с 21% до более чем 31%. Формально это продолжение тренда, который идет с 1980-х, но вопрос в том, согласятся ли на это избиратели. К тому же расчет предполагает, что пожилые работники будут так же производительны, как остальные. На деле они чаще выбирают работу с гибким графиком: за последние пять лет больше всего пожилых пришло в водители, курьеры и офисные помощники. Если их производительность ниже, требуемое участие будет еще выше.
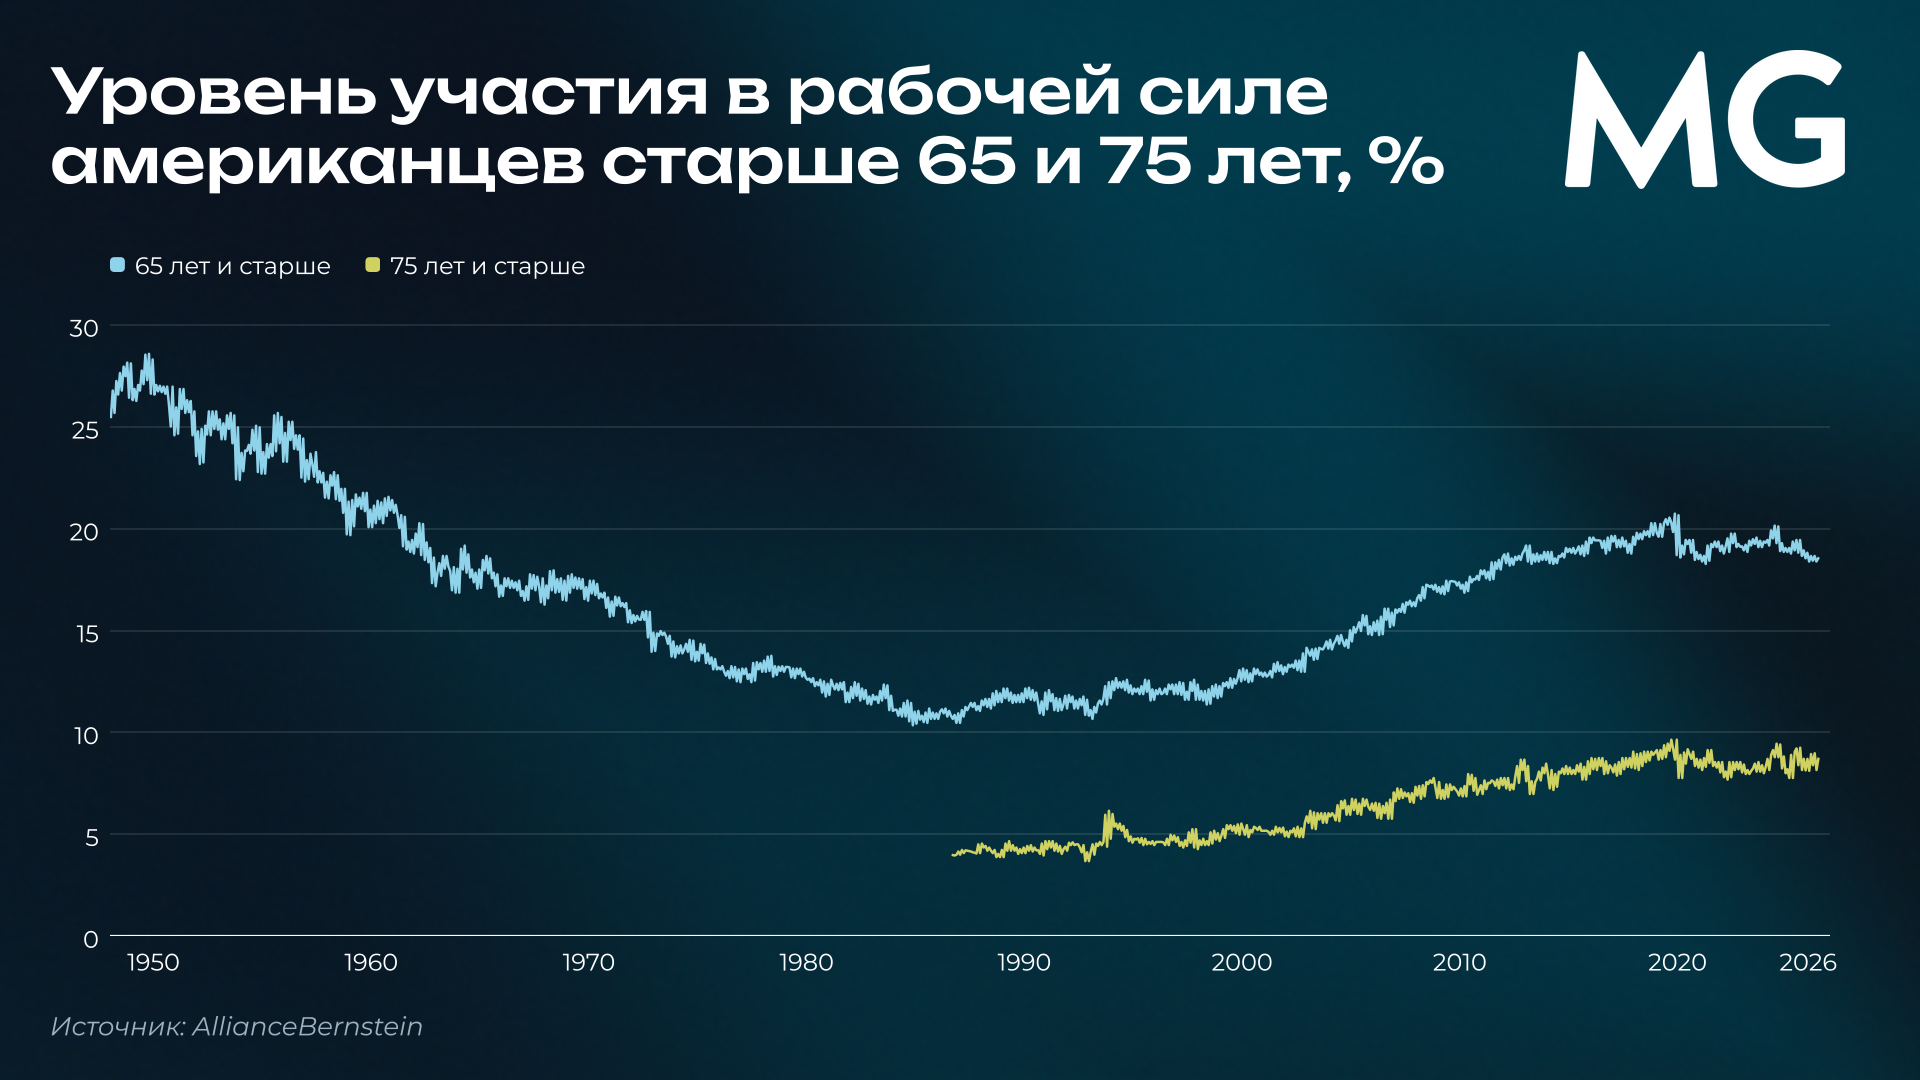
Многие и так не смогут себе позволить ранний уход на пенсию. В 1950-х участие пожилых американцев в рабочей силе было даже выше, чем сейчас, хотя тогда люди жили меньше и были менее здоровы. Это значит, что возраст выхода на пенсию определяет прежде всего то, может ли человек себе ее позволить. Пенсий с гарантированными выплатами становится меньше, реальная ценность государственных пенсий при нынешних долгах под вопросом. Поэтому при более высокой инфляции, большей продолжительности жизни и более низкой реальной доходности инвестиций AllianceBernstein ожидает, что работать дольше придется многим.
Улучшение здоровья может этому способствовать. Один из примеров — препараты класса GLP-1 (агонисты рецепторов глюкагоноподобного пептида-1), которые применяют для лечения диабета второго типа и ожирения. По данным исследований, на которые ссылается AllianceBernstein, они также снижают риск сердечно-сосудистых осложнений. Исследование, проведенное в Дании, показало, что люди, принимавшие такие препараты, стали более чем на 17% реже уходить на длительные больничные. Но статистически значимого долгосрочного влияния на то, остаются ли они на рынке труда, а не уходят на пенсию или по инвалидности, исследование не нашло.
Распространенность деменции в отдельных возрастных группах в США за 1984–2024 годы снизилась почти на две трети. Но общее число случаев все равно растет, потому что пожилых становится больше. Есть и негативные факторы. Продолжительность жизни в США перестала расти и застыла на уровне 78,9 года, в том числе из-за огромного разрыва в смертности между богатыми и бедными. AllianceBernstein считает, что ИИ скорее усилит неравенство, а неравенство ухудшает здоровье: по одному из исследований, рост коэффициента Джини на 0,05 связан с ростом риска смертности на 8%. Впрочем, AllianceBernstein не думает, что этот эффект перевесит позитивные изменения.
Не все аналитики видят ситуацию так тревожно. В Goldman Sachs подсчитали, что с 2000 года средняя продолжительность трудовой жизни в развитых странах уже выросла с 34 до 38 лет, а доля жизни, проведенной на рынке труда, — с 44% до 47%, хотя доля людей рабочего возраста за это время снизилась. Поэтому автор исследования, экономист Goldman Sachs Кевин Дейли считает, что старение населения угрожает мировой экономике меньше, чем принято думать.
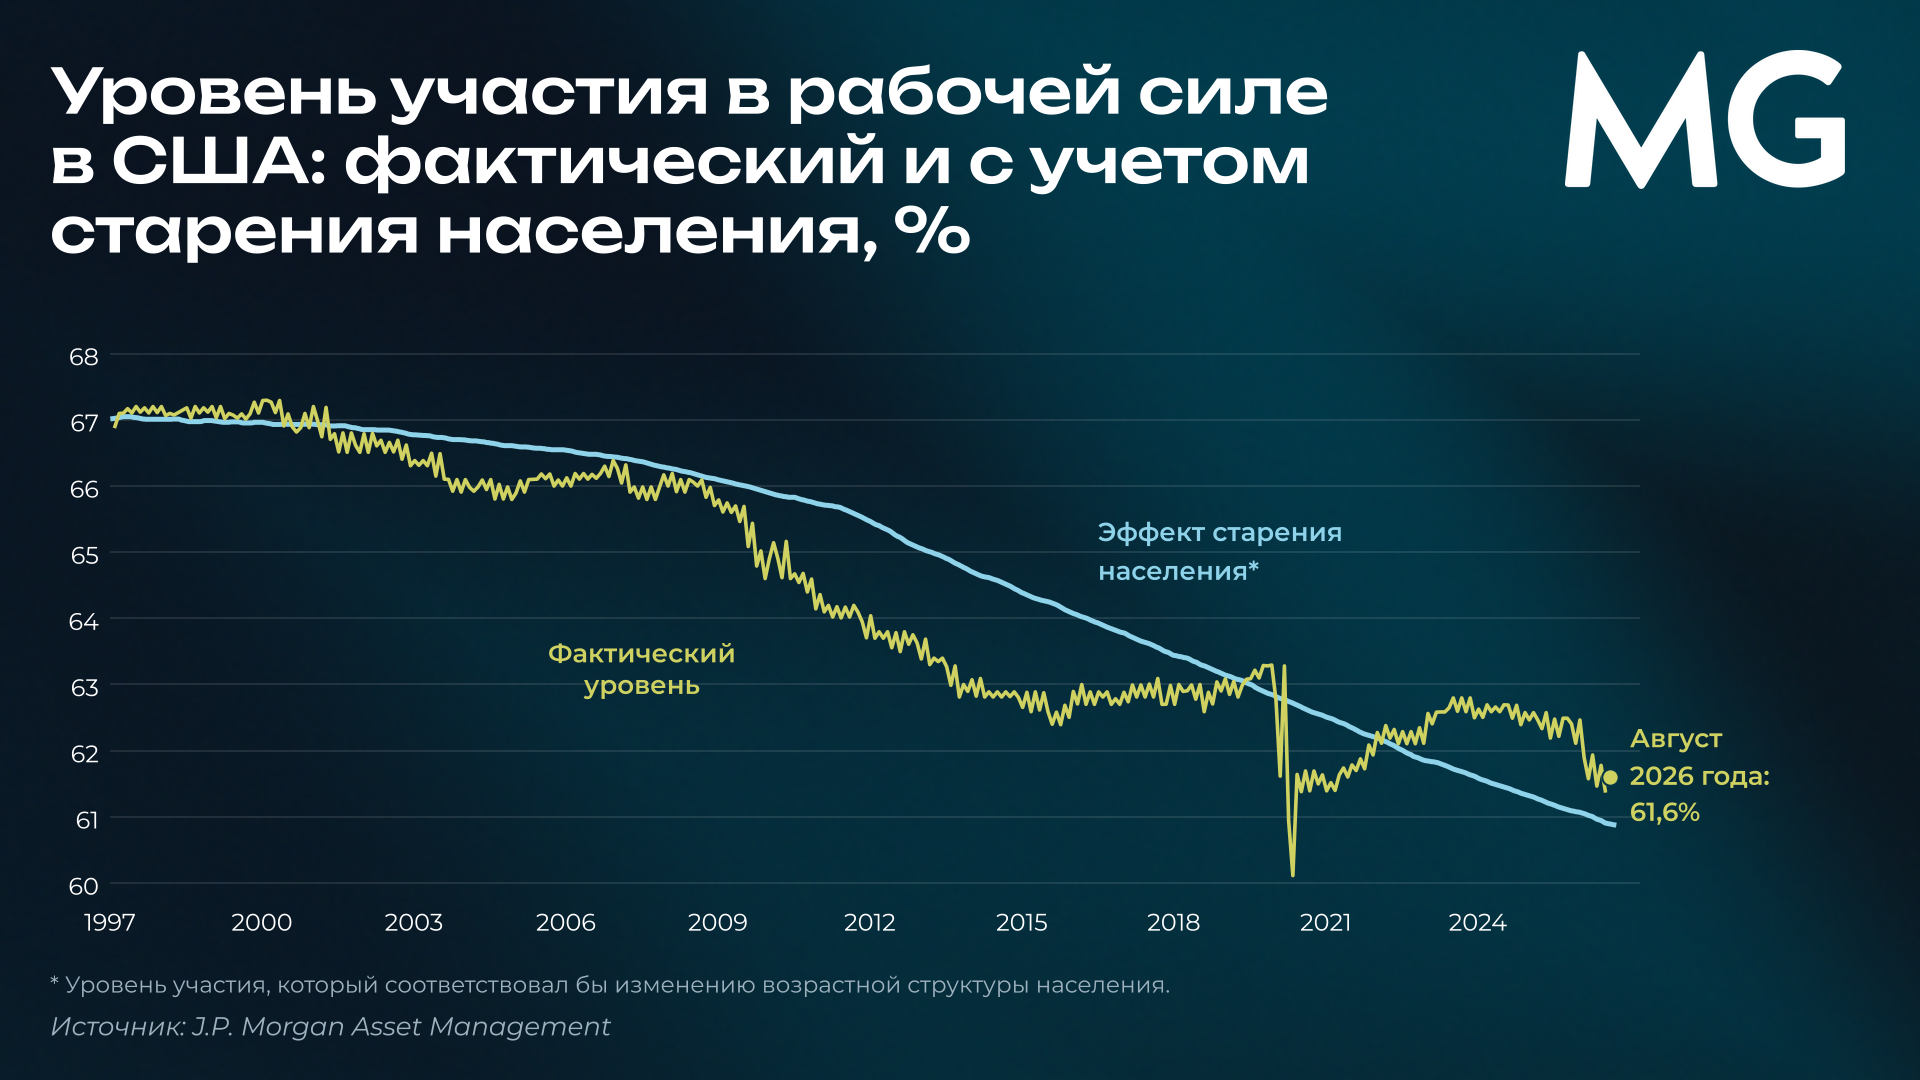
Но в США последние данные показывают обратное. Участие в рабочей силе с декабря 2025 года снизилось примерно на 1 п. п., до минимума с 1976 года без учета пандемии, в основном из-за выхода на пенсию, отмечает экономист PIMCO Тиффани Уайлдинг. По ее оценке, если бы участие не снизилось, безработица в июле составила бы около 5,6% вместо 4,1%. Участие американцев старше 55 лет в рабочей силе упало до минимума более чем за 21 год, пишет S&P Global Market Intelligence.
Заменит ли работников ИИ
Демография и ИИ влияют на рынок труда с двух сторон. Работников становится меньше, а ИИ потенциально снижает спрос на них. Пока, по мнению AllianceBernstein, признаков общего сокращения спроса на труд из-за ИИ нет. Есть лишь спад найма молодых специалистов в отдельных профессиях, и даже он, по оценке ФРБ Сент-Луиса, объясняется скорее общим сокращением вакансий, чем ИИ. Открытым остается и вопрос, найдется ли в экономике с ИИ работа для людей старше 65 и 75 лет.
С другой стороны, старение само подталкивает компании к автоматизации. В статье в Financial Analysts Journal Мария Вассалу показывает, что нехватка работников заставляет бизнес внедрять технологии, которые повышают производительность и могут компенсировать сокращение рабочей силы. Главный вопрос для инвестора AllianceBernstein формулирует так: насколько большим должен быть прирост производительности от ИИ, чтобы компенсировать демографию.
Первые данные из Европы показывают, что до массовой замены людей пока далеко. Deutsche Bank Research Institute с помощью языковых моделей проанализировал, что говорят об ИИ руководители компаний из индекса STOXX 600 на звонках с инвесторами с 2022 года. Внедрение ускоряется: средняя оценка использования ИИ выросла примерно с 1 до 3 баллов из 10, причем быстрее всего — за последние 12 месяцев. Но около 70% звонков вообще не упоминают ощутимый выигрыш в производительности, а изменения численности персонала из-за ИИ обсуждаются лишь примерно на 10% звонков, и чаще речь идет о найме и переобучении, чем об увольнениях. Аналитики Deutsche Bank считают, что экономика находится в начале «технологической J-кривой»: сначала компании вкладываются в технологию и перестраивают процессы, а отдача приходит позже. Поэтому пока нельзя сказать, насколько быстро ИИ сможет компенсировать нехватку работников.
Что это значит для инвестора
Главный вывод AllianceBernstein: при прочих равных демография замедляет рост экономики по сравнению с тем, к чему рынки привыкли за последние четыре десятилетия. Это снижает ожидаемую доходность акций и повышает риски финансирования для государств. Аналитики ожидают мира с более низкой, хотя и положительной, доходностью и более высокой волатильностью.
Второй вывод — относительное преимущество США. Нулевой рост рабочего населения — плохой результат по меркам прошлых десятилетий, но гораздо лучший, чем у Европы, Японии или Китая. Поэтому, несмотря на ужесточение иммиграционной политики, демография поддерживает аргументы в пользу американских акций.
Если вы хотите узнать, как мы учитываем долгосрочные факторы при формировании портфелей, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться