
Крипторынок для состоятельного инвестора: гайд по стратегиям
27 октября 2026
Управление Капиталом
27 октября 2026
Movchan's Group не рекомендует инвестировать в криптовалюты напрямую. Но это не значит, что на крипторынке нельзя зарабатывать. Профессиональные управляющие используют его неэффективности, получая доход без ставки на рост или падение биткоина. Мы подготовили подробный гид по восьми рыночно-нейтральным стратегиям: с примерами сделок, оценками потенциальной доходности и разбором рисков, которые часто остаются за кадром. А главное, мы объясняем, на что обращать внимание инвестору, выбирающему фонд для размещения крупного капитала.
Коротко
- Для инвестиций крупного капитала на крипторынке оптимальный путь — это рыночно нейтральные стратегии, результат которых почти не зависит от курса биткоина и других монет.
- Восемь перечисленных стратегий сводятся к пяти источникам дохода: плата за капитал, скорость, готовность торговать, статистические перекосы и качество исполнения.
- «Нейтральные» стратегии не значит, что они «без риска»: остаются риски биржи, маржи, кода и исполнения сделок.
- Окно возможностей на крипторынке с каждым годом сужается: чем более зрелым он становится, тем меньше полезных неэффективностей.
- Реализовать такие стратегии самостоятельно практически невозможно, поэтому состоятельные инвесторы обычно выбирают крипто-хедж-фонды и фонды фондов.
Что такое рыночно нейтральная стратегия и почему именно крипторынок
Рыночно нейтральная стратегия — это способ зарабатывать, при котором результат почти не зависит от того, растет актив или падает. Инвестор одновременно держит позиции, которые выигрывают от роста цены, и позиции, которые выигрывают от ее падения, то есть ценовой риск гасится. На профессиональном сленге это называется «дельта близка к нулю».
Проще всего понять на примере обменного пункта. Владельцу все равно, дорожает доллар или дешевеет: он зарабатывает на разнице между курсом покупки и курсом продажи. Он продает услугу, а не угадывает курс.
Так же устроен и доход рыночно нейтральных стратегий. Это плата за конкретную услугу рынку: за предоставленный капитал, за скорость, за готовность всегда купить и продать, за качественное исполнение сделки. Прогноз цены в этой цепочке не нужен.
Почему бы просто не купить криптовалюту
Movchan's Group всегда относилась к рынку криптоактивов скептически и остается на этой позиции. Мы не советуем никому вкладываться в криптовалюты напрямую: помимо непредсказуемых цен они несут высокие инфраструктурные и операционные риски.
Но у проблемного рынка есть обратная сторона: рынок, рискованный для прямых инвестиций, хорош для тех, кто зарабатывает на его несовершенстве и не принимает на себя ценовой риск. В эпоху золотой лихорадки богатели не столько старатели, сколько те, кто каждый день продавали им лопаты, еду и одежду.
Почему все же стоит входить в крипторынок
Рынок цифровых активов молод, структурно он напоминает фондовые рынки XX века: сотни площадок, разные цены на один и тот же актив, много участников, готовых платить за плечо и скорость. Со временем он может стать таким же эффективным, как рынок акций, но на это, вероятно, уйдут годы.
Пока же неэффективностей на нем больше, чем на традиционных рынках, и на них можно зарабатывать системно. Все больше институционалов (банков, брокеров, управляющих) входит в крипторынок, всем им нужна надежная инфраструктура, партнеры для сделок и ликвидность.
Откуда берется доход: пять источников
Во всех рыночно нейтральных стратегиях, которые мы отслеживаем, доход, по сути, устроен одинаково: это плата за услугу, а не за прогноз. Услуг пять, и по ним мы разложили все восемь базовых стратегий.
| За что платит рынок | Простой аналог | Название стратегии |
| За капитал и время | Проценты по вкладу и займу | Дельта-нейтральный стейкинг, DeFi-кредитование, базисный трейдинг |
| За скорость и разницу цен | Арбитраж банковских валютных курсов | Арбитраж между биржами |
| За готовность всегда купить и продать | Обменный пункт берет спред | Маркет-мейкинг, предоставление ликвидности |
| За статистические перекосы | Дорогая акция возвращается к норме | Статистический арбитраж |
| За качество исполнения сделки | Брокер лучше исполняет заявку клиента | MEV и солвинг |
Для удобства мы сгруппировали стратегии в три блока: плата за капитал, отслеживание перекосов цен и плата за ликвидность. В каждом блоке две–три стратегии, которые устроены похоже, поэтому их легко понять вместе.
Окно возможностей сужается
Неэффективности (перекосы, спреды, разрывы во времени) — это источник дохода для всех подобных стратегий, но они не могут существовать вечно. По мере прихода на крипторынок больших игроков и роста конкуренции премии на неэффективность сокращаются.
Так, например, весной 2026 года ставки фандинга по биткоину сжались почти до нуля. Поэтому стоит честно предупредить, что рыночно нейтральный подход во многом делает ставку на узкое историческое окно, и с каждым годом в нем будет меньше прибыли.
Группа 1. Вам платят за капитал
Это самая понятная часть: ваш капитал работает как депозит или займ, а ценовой риск либо застрахован, либо закрыт залогом. Две из трех стратегий здесь (стейкинг и базисный трейдинг) используют один и тот же механизм: актив куплен, а его цена захеджирована противоположной позицией.
Дельта-нейтральный стейкинг (delta neutral staking)
Это стратегия, где монеты отдают в сеть ради вознаграждения и одновременно страхуют их от падения цены короткой позицией (шортом) на ту же сумму. Стейкинг (staking) — это аналог банковского депозита, только в криптовалюте: монеты помогают сети работать и получают за это награду. Шорт служит страховкой от падения.
Упрощенный пример без учета комиссий: инвестор покупает эфир (ETH) на $10 тыс., отдает в стейкинг под 4% годовых и открывает шорт на те же $10 тыс. Если эфир вырос на 20%, то монеты стоят $12 тыс., а шорт теряет $2 тыс. Если упал на 30%, то монеты стоят $7 тыс., а шорт зарабатывает $3 тыс. В обоих сценариях баланс остается около $10 тыс. плюс награда за стейкинг.
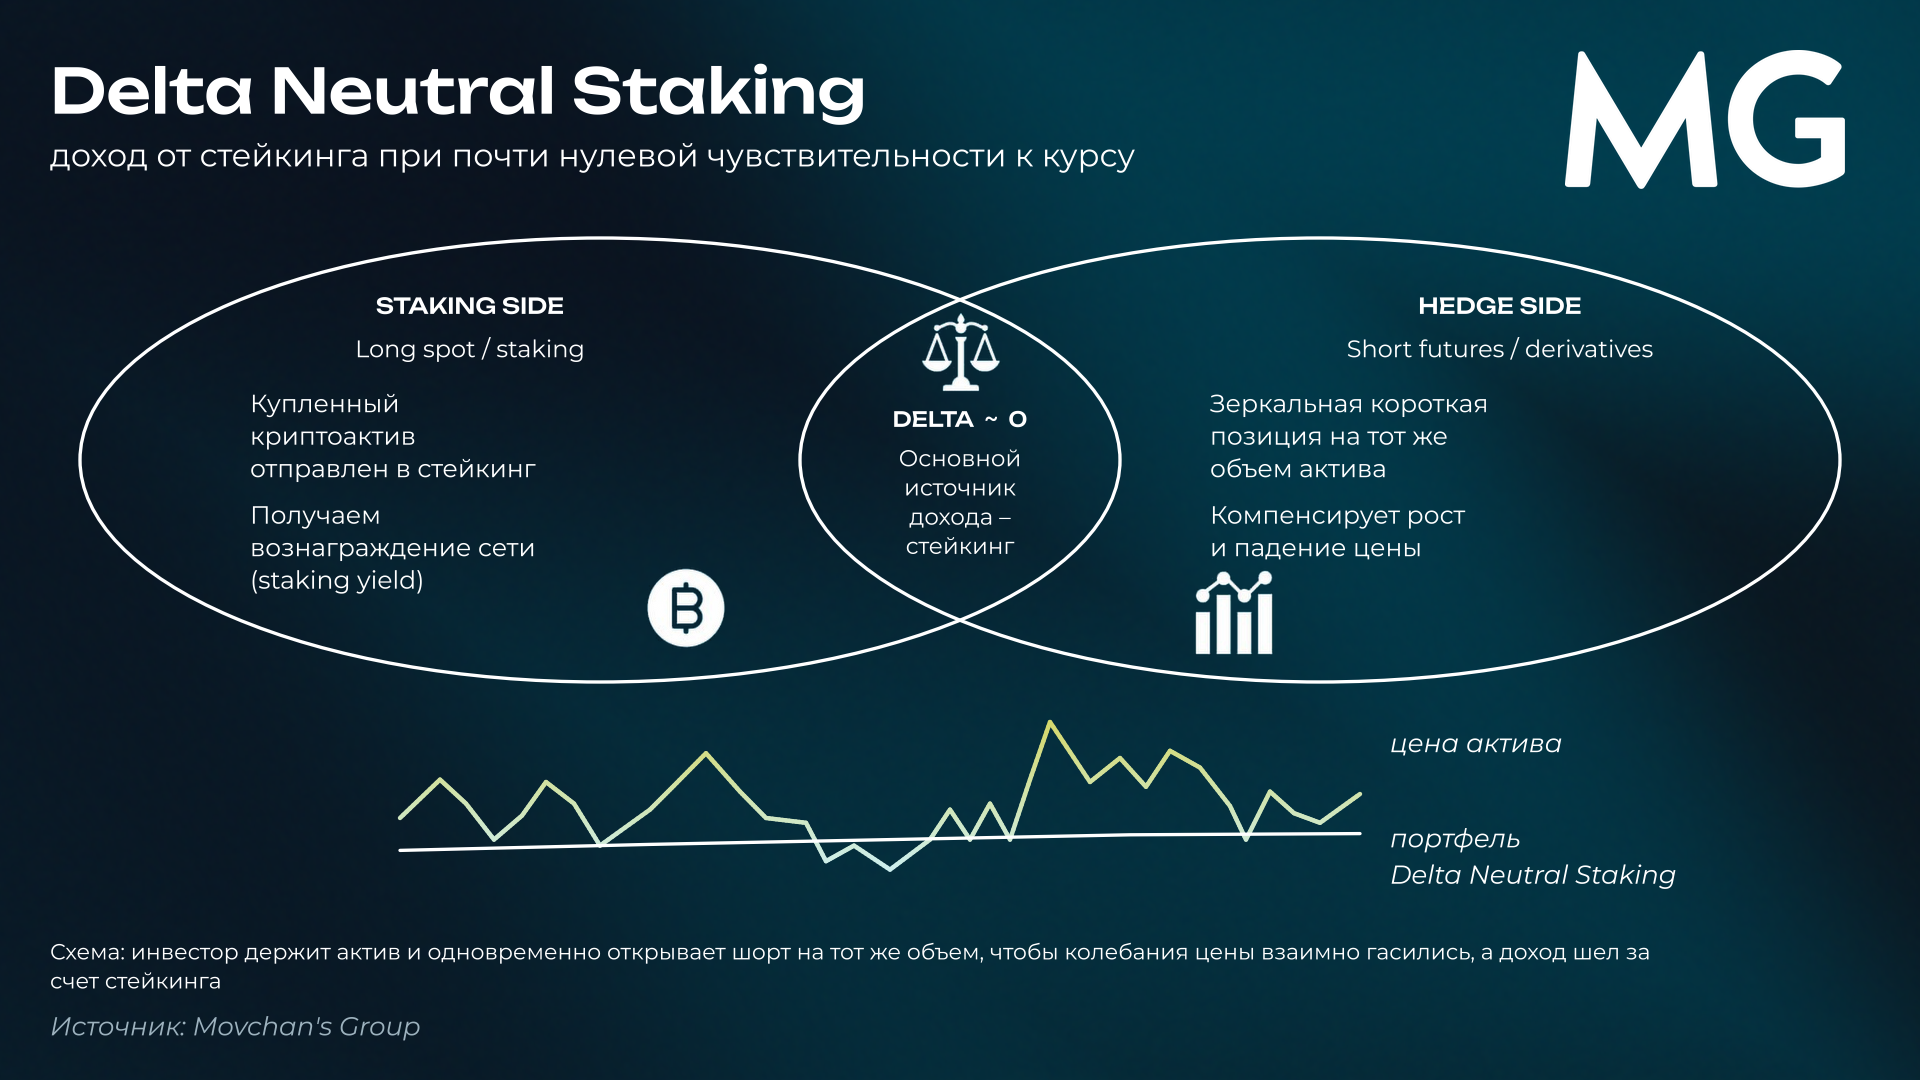
Откуда доход. Награда сети плюс или минус фандинг (funding rate): платежи между держателями длинных и коротких позиций по бессрочным фьючерсам, которые проходят раз в 8 часов. Обычно ставки на рост платят держатели длинных позиций, и получают держатели коротких.
Ориентир доходности. По оценке управляющих Movchan's Group, от 5 до 20% годовых: разброс зависит от монеты и от стоимости удержания шорта.
Главные риски. Первый — это ликвидация шорта: при резком росте цены биржа может принудительно закрыть позицию, если не хватило обеспечения. Второй — отрицательный фандинг, когда удерживать шорт дороже, чем доход от стейкинга. Третий — сама награда начисляется в монетах, и если монета подешевела вдвое, то награда в долларах тоже вдвое меньше. Также есть риск самой биржи или протокола: сбои, взломы, заморозка средств.
Можно ли самому. Нужны две площадки одновременно, постоянная поддержка маржи и круглосуточный мониторинг.
DeFi-кредитование (DeFi lending)
Это займы в стейблкоинах (цифровых долларах) под залог криптовалюты, стоимость которой обычно в 2–3 раза превышает долг. Банка и посредника нет: условия сделки исполняет смарт-контракт — программа, которая работает по заранее заданным правилам. Кредитор выступает аналогом ломбарда, только вместо золотых украшений здесь криптовалюта, цифровой код в роли договора и секунды вместо дней ожидания.
Упрощенный пример. Заемщик блокирует в контракте 100 ETH (около $200 тыс.) и берет $100 тыс. в стейблкоине USDC под 8% годовых. Кредитор получает $8 тыс. в год. Если цена залога падает так, что залог приближается к размеру долга, контракт сам продает его и возвращает кредитору деньги с процентами. Предупреждения и звонка из банка здесь нет: ликвидация происходит автоматически.
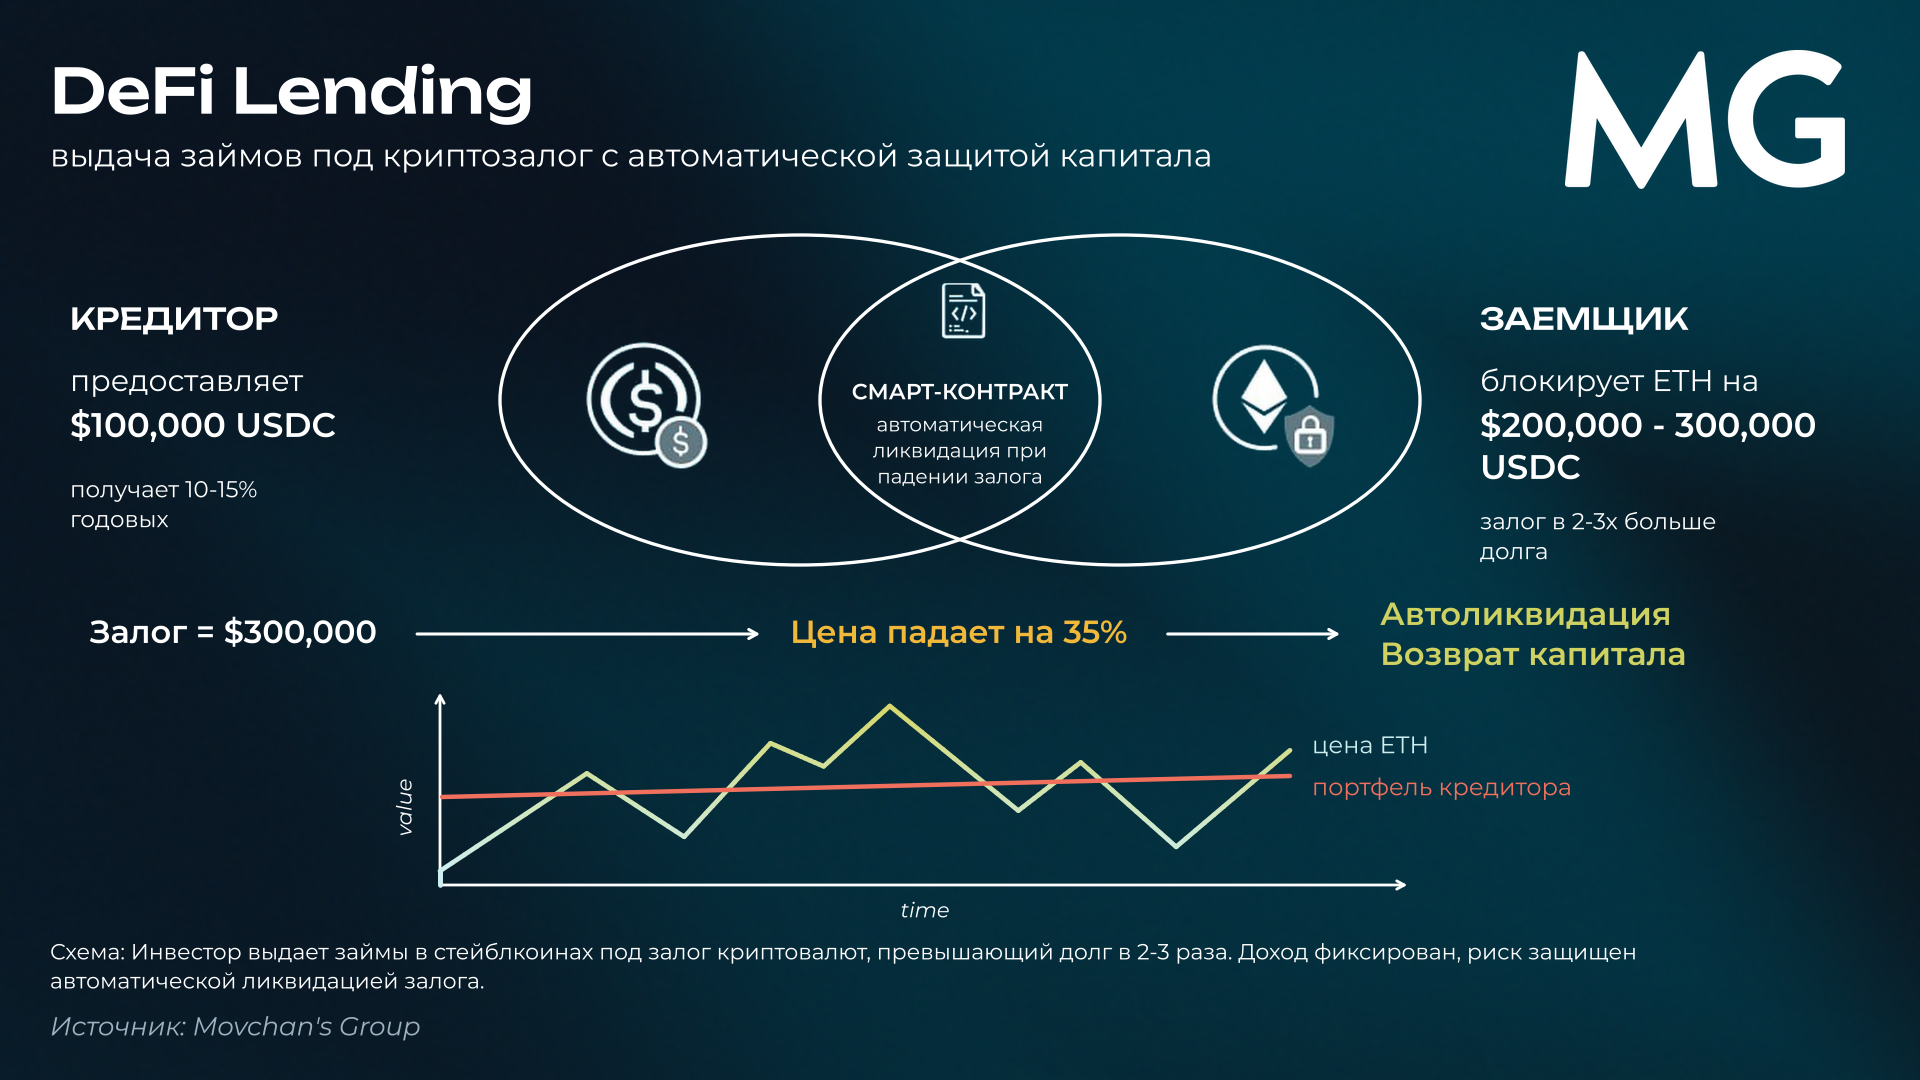
Откуда доход. Это проценты, которые платят заемщики. Деньги вы даете в стейблкоинах, поэтому курс волатильной монеты для вас не важен, пока залог с запасом покрывает долг.
Ориентир доходности. Ставки плавающие и зависят от спроса на займы. По данным агрегатора DeFiRate на конец октября 2026 года в крупных пулах USDC они были от 2 до 12% годовых, или в среднем около 7%. В спокойные периоды обычно ставки ниже.
Главные риски. Быстрый обвал: если цена залога падает быстрее, чем сработает ликвидация, часть денег может не вернуться. Возможна ошибка в коде смарт-контракта, также есть регуляторная «серая зона», поэтому работать имеет смысл только с проверенными протоколами.
Можно ли самому. Нужно оценивать надежность кода и протоколов и следить за ликвидностью пулов. Биржевого фонда (ETF) на эту стратегию пока нет, и у нас нет данных о том, чтобы такой продукт появился в ближайшем будущем.
Базисный трейдинг (basis trading, cash-and-carry)
Это покупка актива на споте (с немедленным расчетом) и одновременная продажа фьючерса на ту же сумму. Ценовые движения гасят друг друга, а доход возникает из разницы цен спота и фьючерса (базиса) или из платежей фандинга.
Если совсем упрощать, то это плата за нетерпение: кто-то хочет купить с плечом и готов переплачивать, а профессионал стоит по другую сторону и собирает эту плату, не делая ставки на курс. На рынках нефти, золота и гособлигаций такая торговля известна давно, просто в криптовалютах премия шире.
Упрощенный пример. Куплен биткоин на $100 тыс. и продан фьючерс на те же $100 тыс. Цена растет: спот в плюсе, шорт в минусе. Цена падает: наоборот. Если ставка фандинга составляет 0,01% за 8 часов, то это около 11% годовых (0,01% × 3 × 365 ≈ 10,95%) — при неизменной ставке и до комиссий.
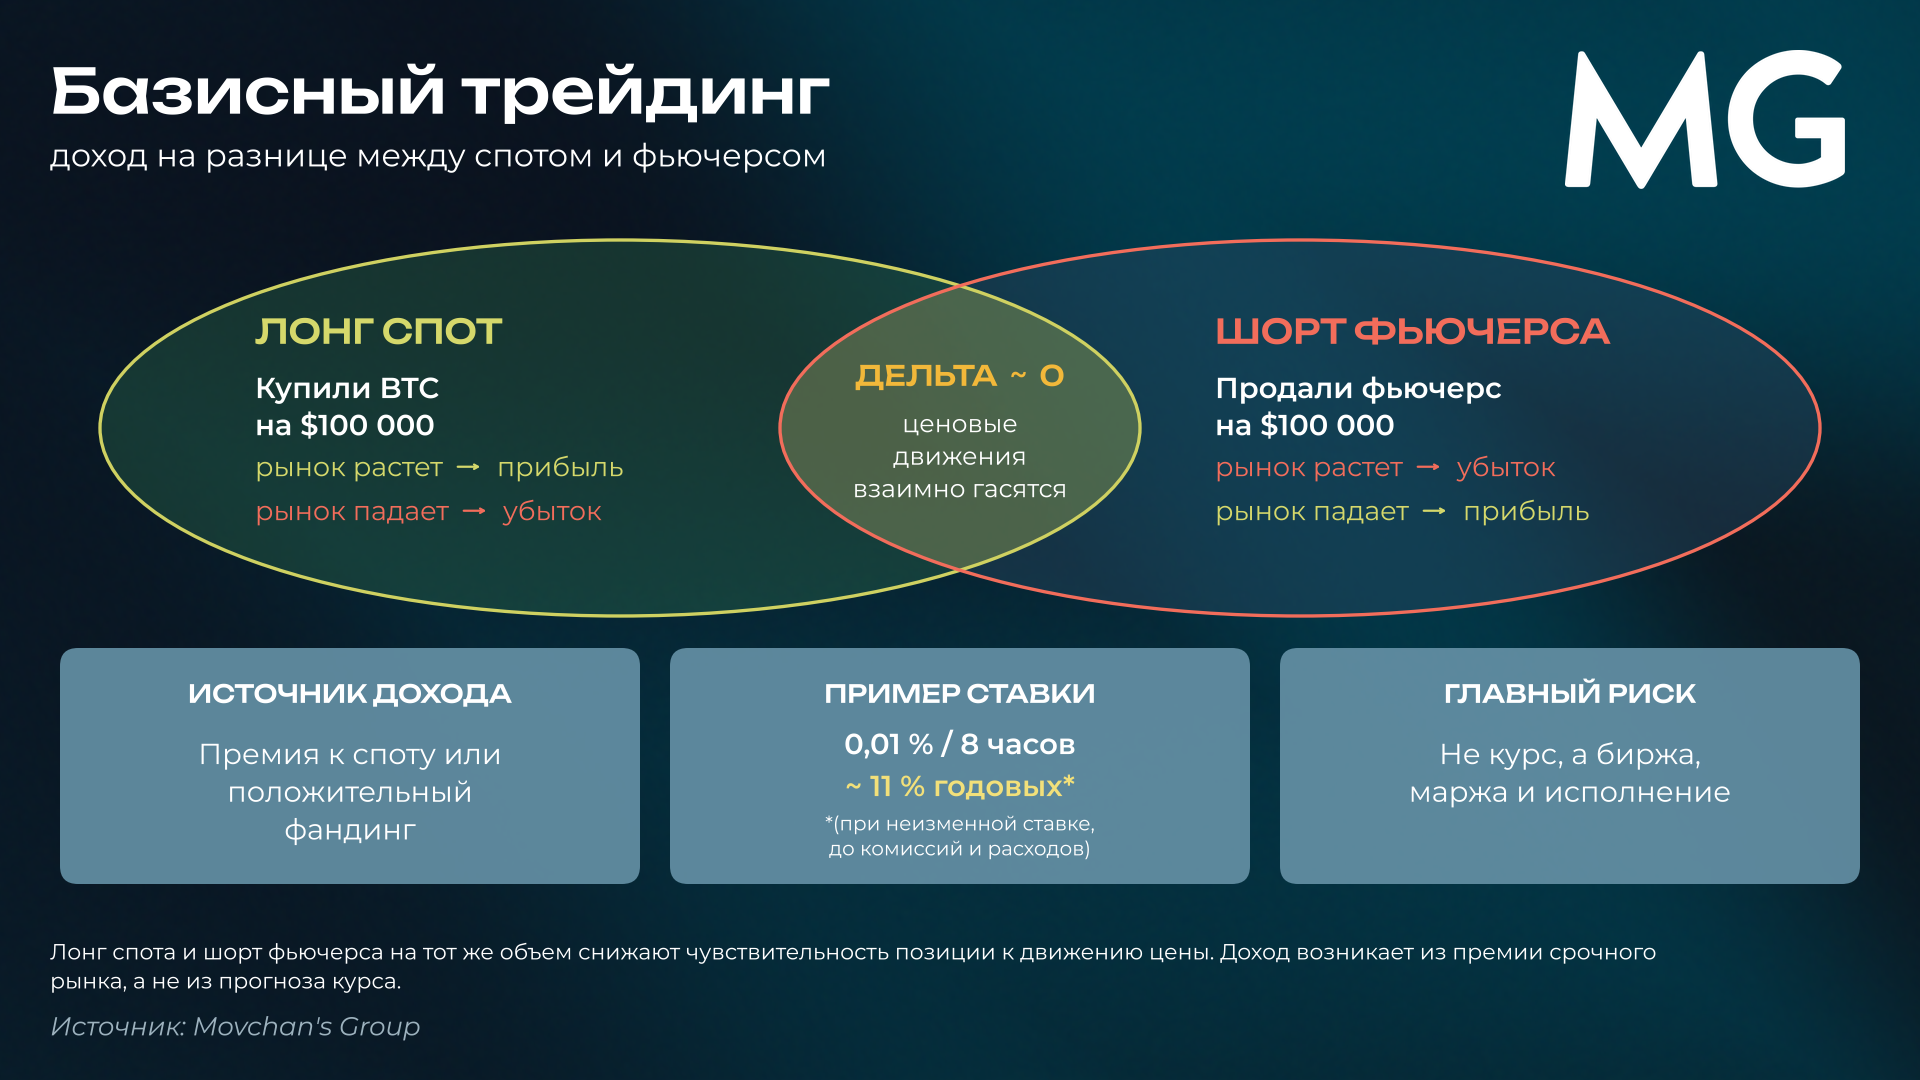
Ориентир доходности. По оценке управляющих Movchan's Group, в спокойном рынке от 11 до 20% годовых, в волатильные периоды выше. Но в 2026 году ставки фандинга временами были почти нулевыми, так что это верхняя, а не средняя оценка.
Главные риски. Прежде всего сама биржа: активы хранятся на площадке, и крах FTX в ноябре 2022 года показал, что это не нулевой риск. Кроме того, есть риск маржи: рост цены дает бумажный убыток по шорту, и позицию нужно поддерживать деньгами. Также возможно сжатие премии, то есть фандинг не гарантирован.
Можно ли самому. Нужны две ноги на разных рынках, автоматическое управление маржой и диверсификация по нескольким биржам.
Группа 2. Поиск ценовых аномалий
Эти три стратегии ищут места, где рынок на короткое время ошибся в цене. Они различаются лишь масштабом времени: статистический арбитраж может держаться днями, арбитраж работает на секундах, в MEV — миллисекундах.
Классический арбитраж (arbitrage)
Это одновременная покупка актива на бирже, где он дешевле, и продажа на бирже, где он дороже. Доход складывается из разницы цен (спреда) за вычетом комиссий, а позиция закрывается за секунды. На рынке с десятками площадок нет единой цены, и на этом можно зарабатывать.
Легко понять принцип арбитража на примере из прошлого: в эпоху телеграфа золото в Лондоне и Нью-Йорке могло стоить по-разному, пока сигнал доходил через океан. Самые быстрые на этом зарабатывали. Сегодня так же работает крипторынок, только скорость измеряется уже долями секунды.
Упрощенный пример. В 09:00:00 биткоин на первой бирже стоит $100 тыс., на второй — $100300. Трейдер покупает на первой и продает на второй: $300 минус комиссии составит около $50–250 чистыми. В 09:00:01 цены уже выровнялись, далее нужно лишь повторять подобные сделки сотни раз в день.
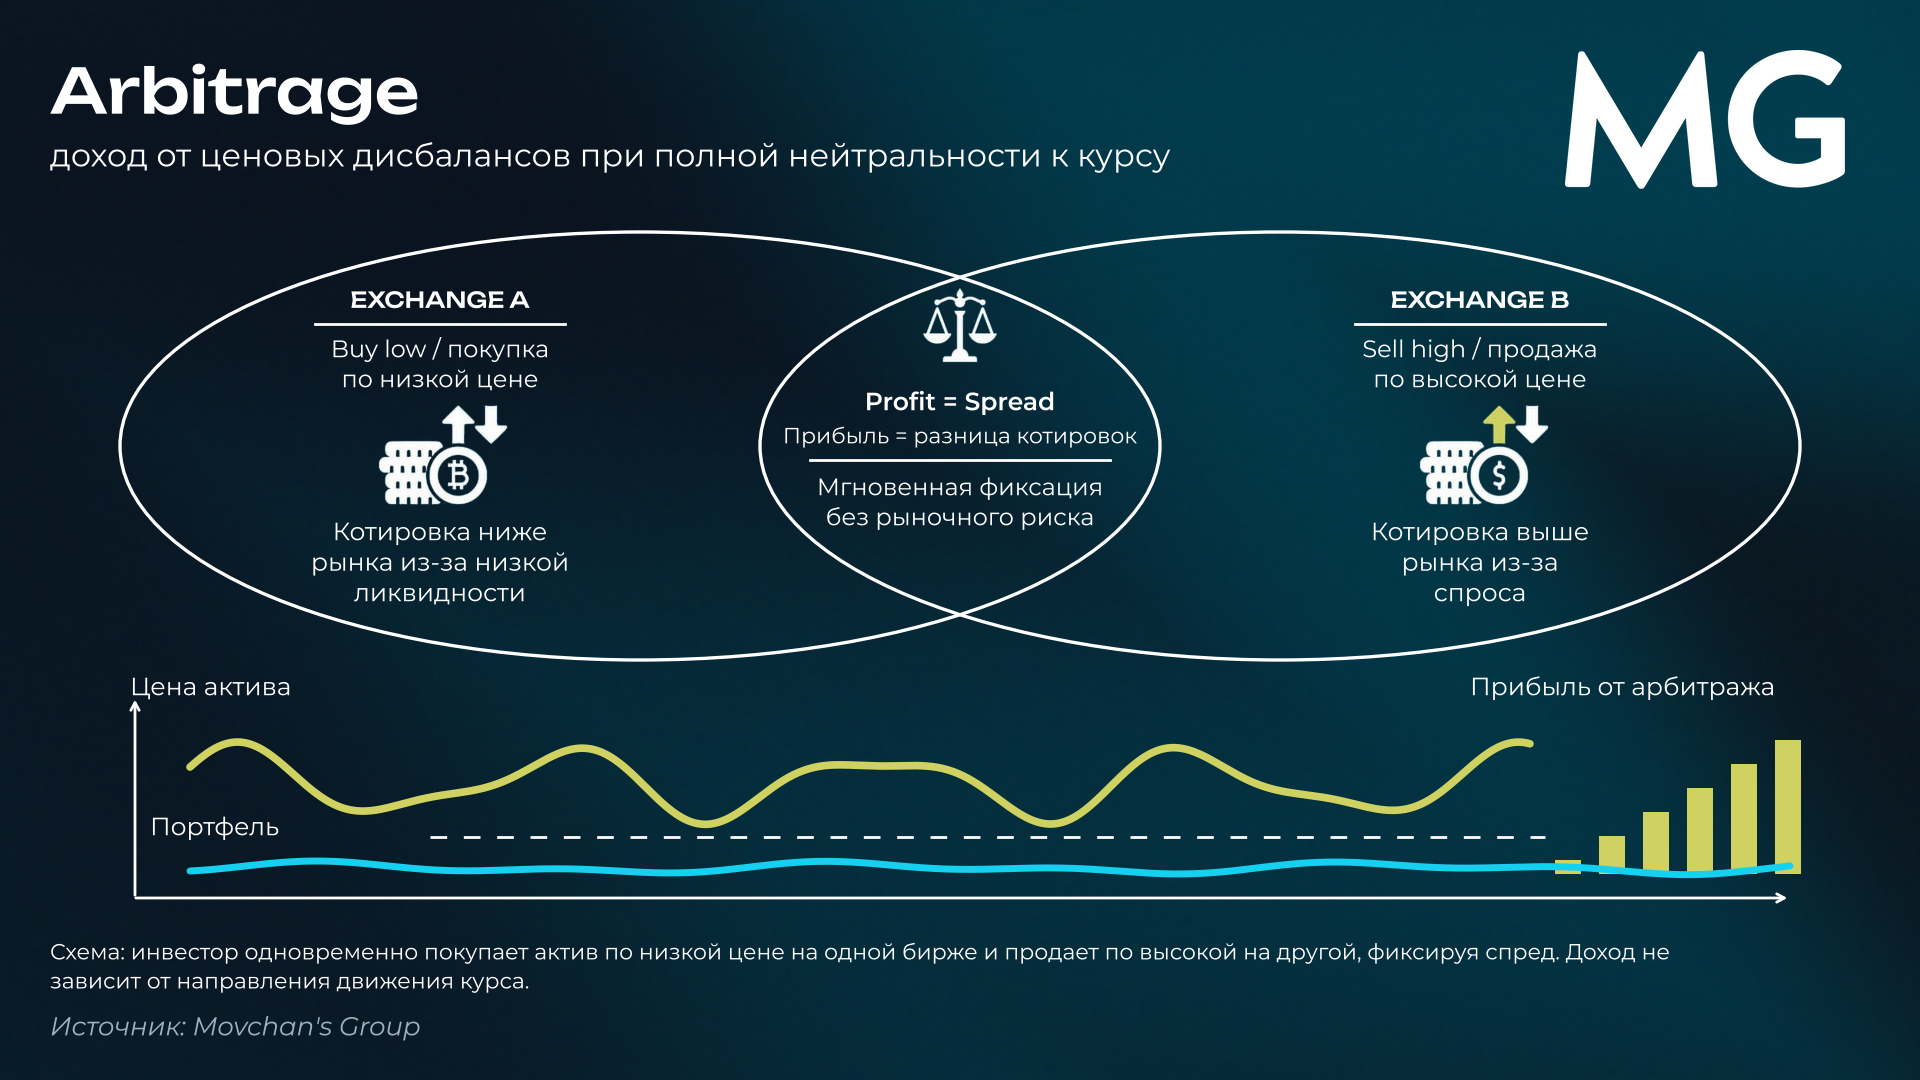
Откуда доход. Задержки обновления цен, разная ликвидность на площадках и региональные особенности позволяют зарабатывать системно, например, цены на криптомонеты в Азии могут регулярно и заметно отличаться от европейских.
Ориентир доходности. По оценке управляющих Movchan's Group, около 10–20% годовых, но может быть выше при резких скачках цен.
Главные риски. Латентность (latency), или сбой сети на доли секунды превращает прибыль в убыток. Также есть риск исполнения: покупка прошла, а продажа «зависла», и позиция осталась незахеджированной. Возможны и блокировки вывода средств, когда биржа «замораживает» капитал.
Можно ли самому. Для этого нужны автоматизация, деньги одновременно на нескольких биржах и мониторинг без перерывов. Для трейдера-одиночки это почти невыполнимо.
Статистический арбитраж (statistical arbitrage)
Это торговля, когда алгоритм находит устойчивые связи между ценами активов и ставит на возврат цен к норме (mean reversion). Позиции на рост и на падение балансируются так, чтобы суммарная ставка на рынок была равна нулю.
Это можно представить как две корзины: фонд собирает примерно 50 активов, которые, по его модели, переоценены сильнее других, и ставит на их падение, а с другими 50 — на их рост. Когда рынок растет, купленные активы растут сильнее, когда рынок падает, проданные активы падают сильнее. Доход берется из разницы между корзинами, а не из направления рынка.
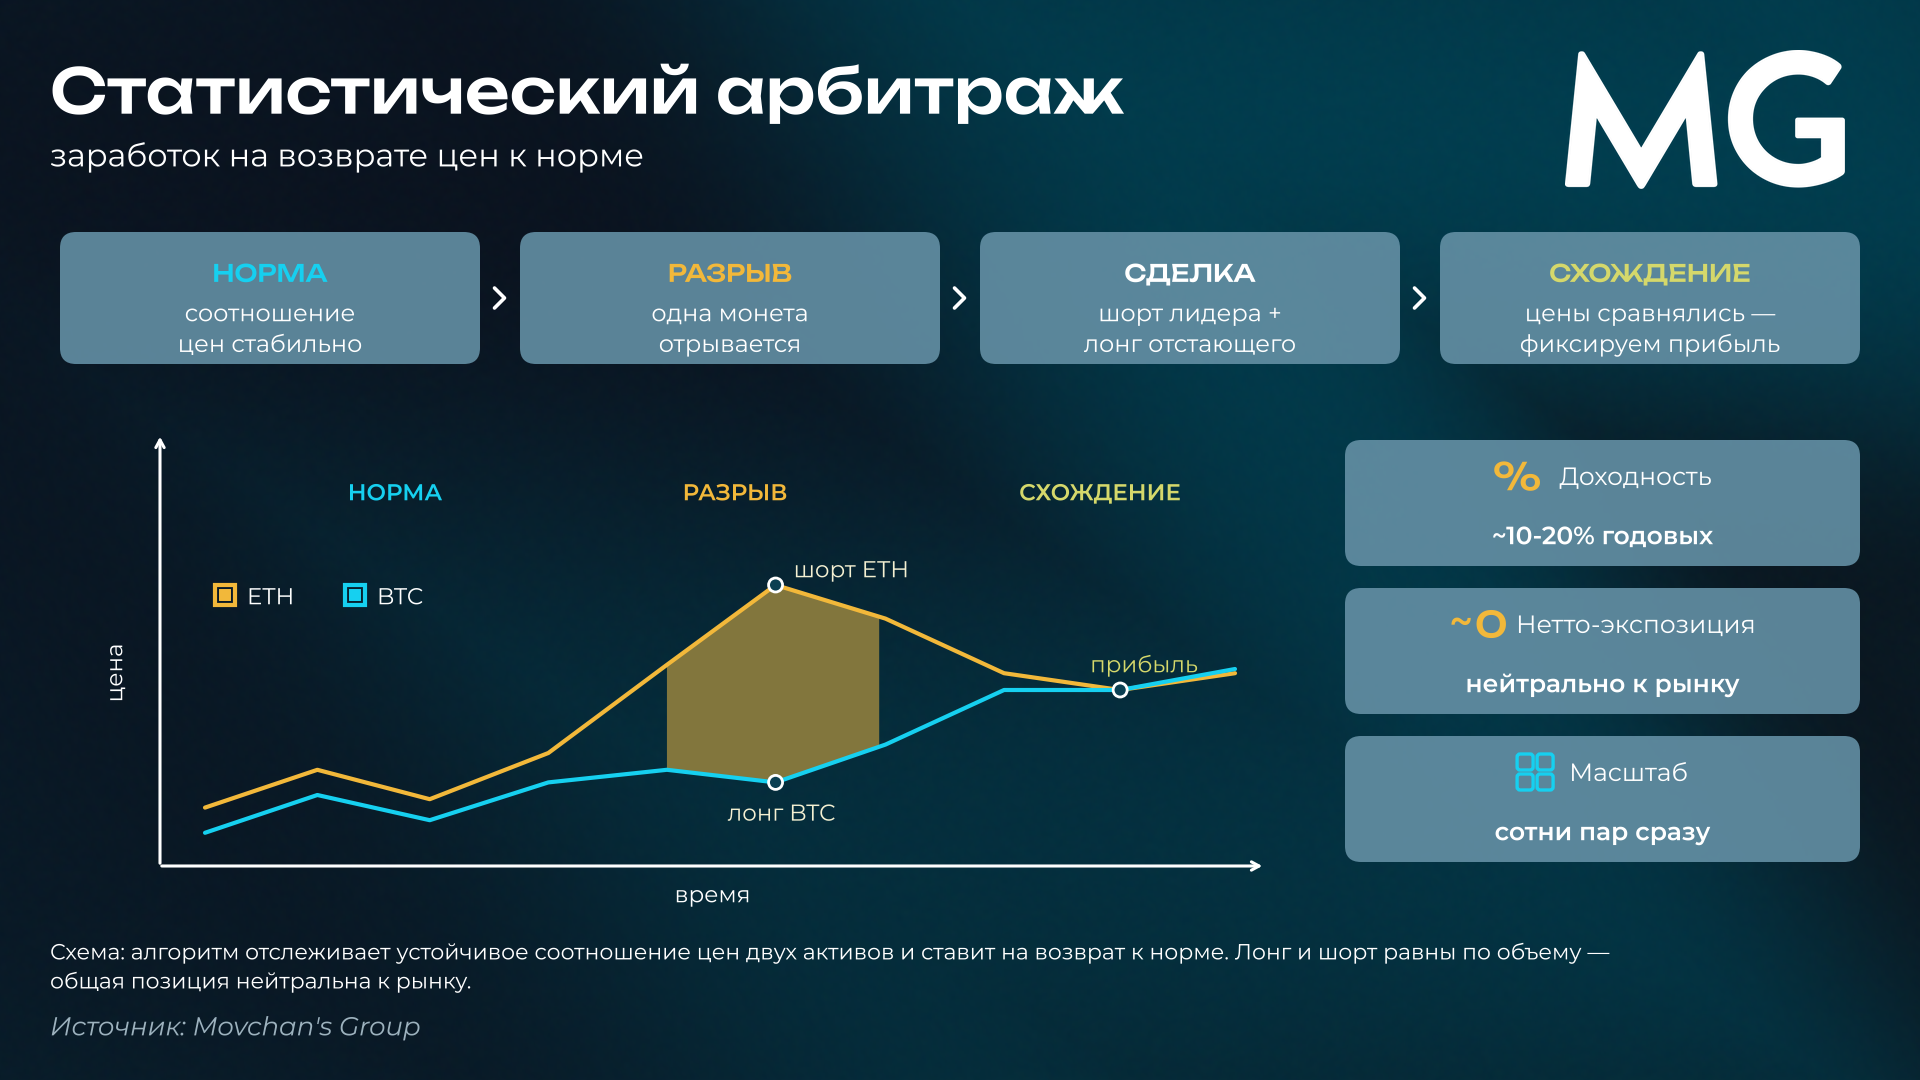
Упрощенный пример на двух активах. За день один актив вырос на 5%, другой, обычно (по статистике) идущий в связке с ним, — на 2%. Алгоритм покупает «отставший» и продает «вырвавшийся вперед», по $100 тыс. на каждый. Когда соотношение вернется к норме, обе позиции закрываются с прибылью. Два актива даны как иллюстрация, на практике на паре биткоин–эфир такого заработка уже нет, поэтому профессионалы работают с корзинами.
Ориентир доходности. По оценке управляющих Movchan's Group, 10–20% годовых.
Главные риски. Есть модельный риск, когда закономерность оказалась случайной. Возможна скученность, когда много фондов торгуют одни и те же сигналы, и прибыль размывается. Случается разрыв корреляции, когда историческая связь пропадает, и цены не сходятся.
Можно ли самому. Нужна квантовая команда: модели, данные и дисциплина при работе с сотнями позиций. Рынок целиком может быть дорогим, но активы переоценены в разной степени, и для стратегии остается место.
MEV и солвинг (MEV and solving)
Это доход, который можно извлечь, контролируя порядок транзакций при сборке блока блокчейна. У этого механизма две стороны: вредная для пользователя и полезная.
Вредная сторона — «сэндвич-атака». Робот видит вашу заявку на покупку, покупает перед вами и поднимает цену, ваша сделка проходит по завышенной цене, и робот сразу продает. По оценкам аналитиков, такой скрытый «налог» составляет от 0,5 до 2% стоимости сделки. Полезная сторона — арбитраж между площадками и солвинг.
Солвинг устроен иначе: пользователь не отправляет обычную сделку, а заявляет намерение: «хочу обменять один актив на другой по лучшей цене». Профессионалы-«солверы» (solvers) соревнуются в аукционе за право исполнить его выгодно для клиента, и получают награду за лучшее решение.
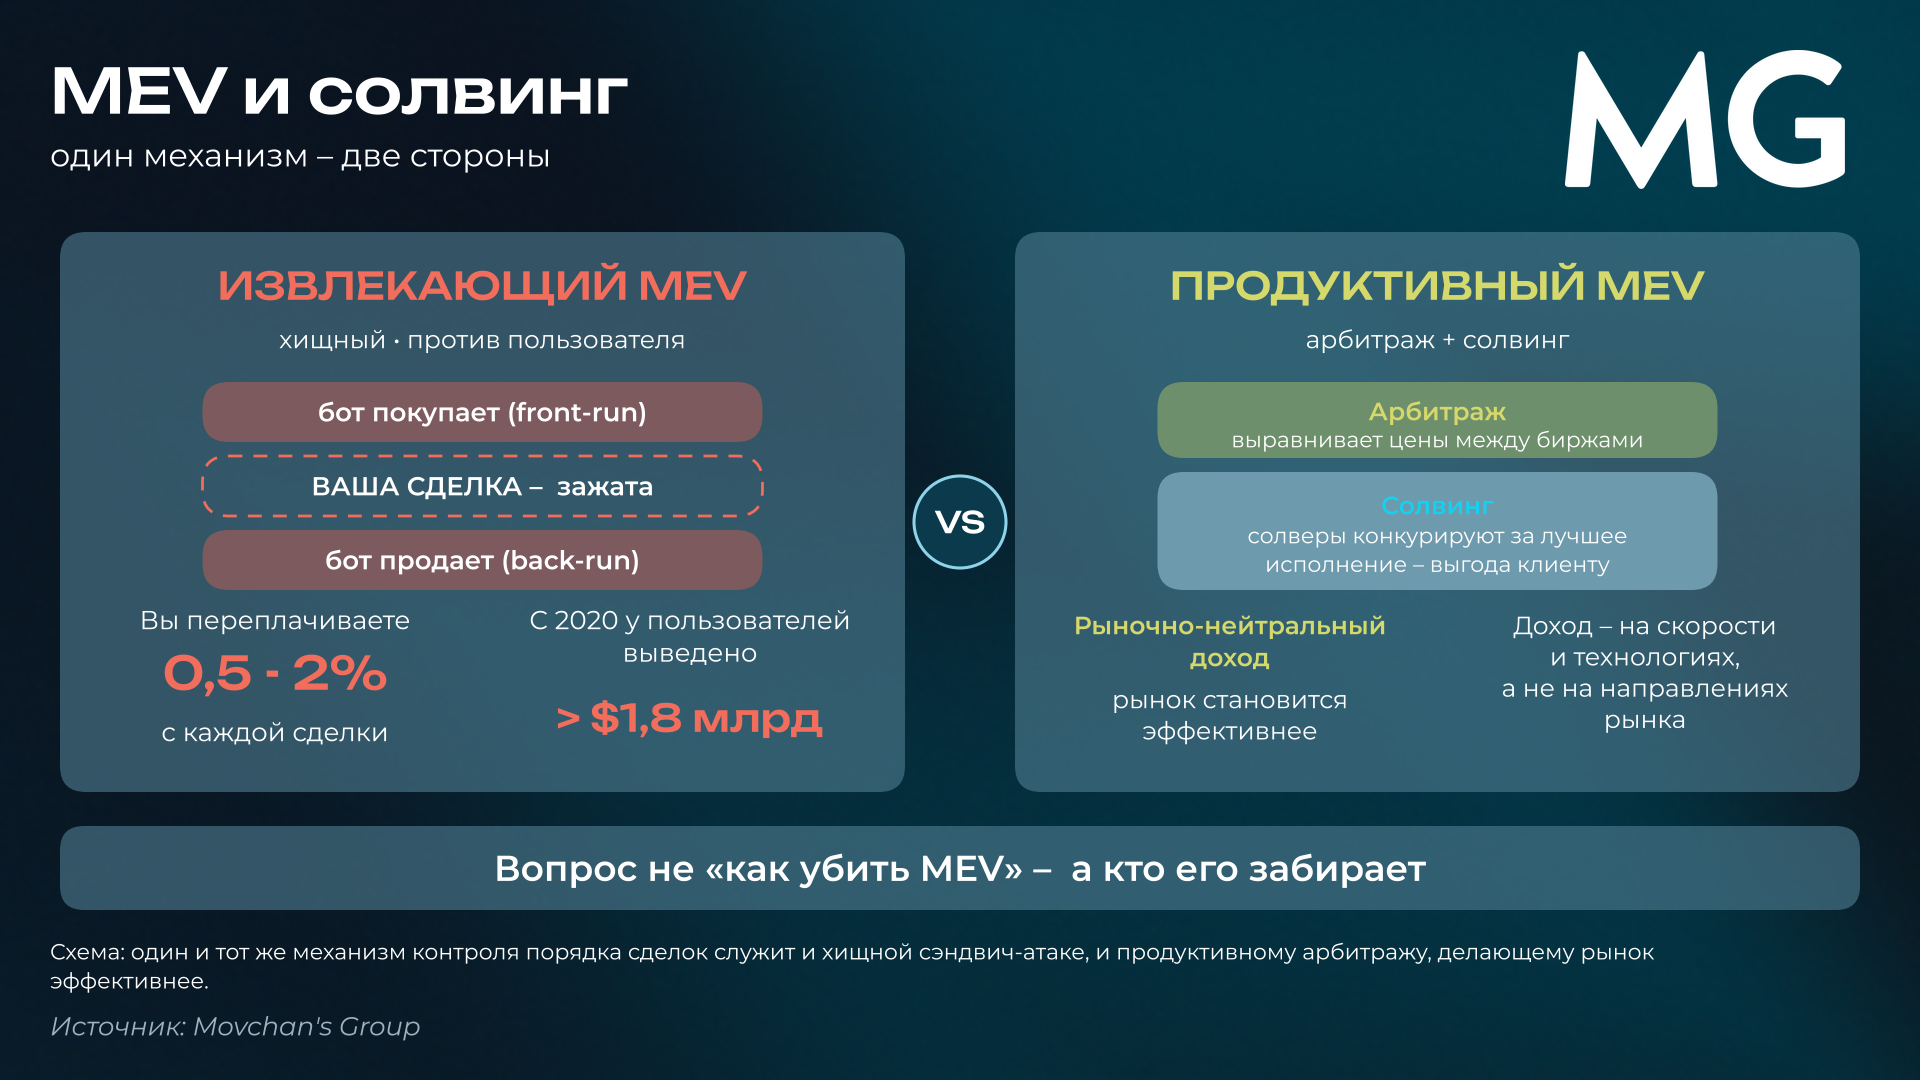
Откуда доход. Прибыль профессионалов идет не от угадывания курса, а от скорости, технологий и качества алгоритмов: арбитраж между площадками и лучшее исполнение заявок, поэтому она нейтральна к рынку.
Ориентир доходности. Отдельного ориентира мы не даем: результат сильно зависит от технологий конкретной команды.
Главные риски. Все решают миллисекунды, здесь происходит постоянная гонка технологий. Также есть риск сжатия маржи: рост защиты от MEV и солверов вытесняет «легкие» приемы. И существуют регуляторные риски: отношение к опережению заявок может ужесточиться.
Можно ли самому. Нужна собственная инфраструктура и команда инженеров блокчейна. Это самая технически сложная из всех восьми стратегий.
Группа 3. Плата за ликвидность
Ликвидность дает возможность быстро купить или продать актив, не сдвинув цену. Рынок платит тем, кто готов быть по обе стороны любой сделки в любое время. В этой группе две стратегии: та, что работает на обычных биржах, и ее автоматизированный аналог в децентрализованных финансах.
Маркет-мейкинг (market making)
Маркет-мейкер — это участник, который одновременно выставляет заявки на покупку (bid) и на продажу (ask) одного актива и зарабатывает на разнице между ними, или спреде (spread). Это тот самый условный обменный пункт, только на бирже и в масштабе тысяч сделок в секунду.
Упрощенный пример: клиент биржи покупает биткоин, и маркет-мейкер продает его по $100050. Другой клиент продает, и маркет-мейкер покупает по $99950. Разница — $100 с каждой монеты. Единичная сделка мала, но тысячи сделок по сотням активов складываются в заметный доход. Прибыль в процентах годовых тут, конечно, не выводится из простого умножения, можно лишь представить поток.
Почему крипторынок хорошо платит? На биржах NYSE и NASDAQ спред для ликвидных акций — менее 0,01%, на криптобиржах в периоды низкой ликвидности — на порядок выше. В процентах от цены разница в десятки раз выше. Есть и второй источник дохода: биржи часто платят маркет-мейкерам за ликвидность или берут с них меньше комиссии (maker rebates).
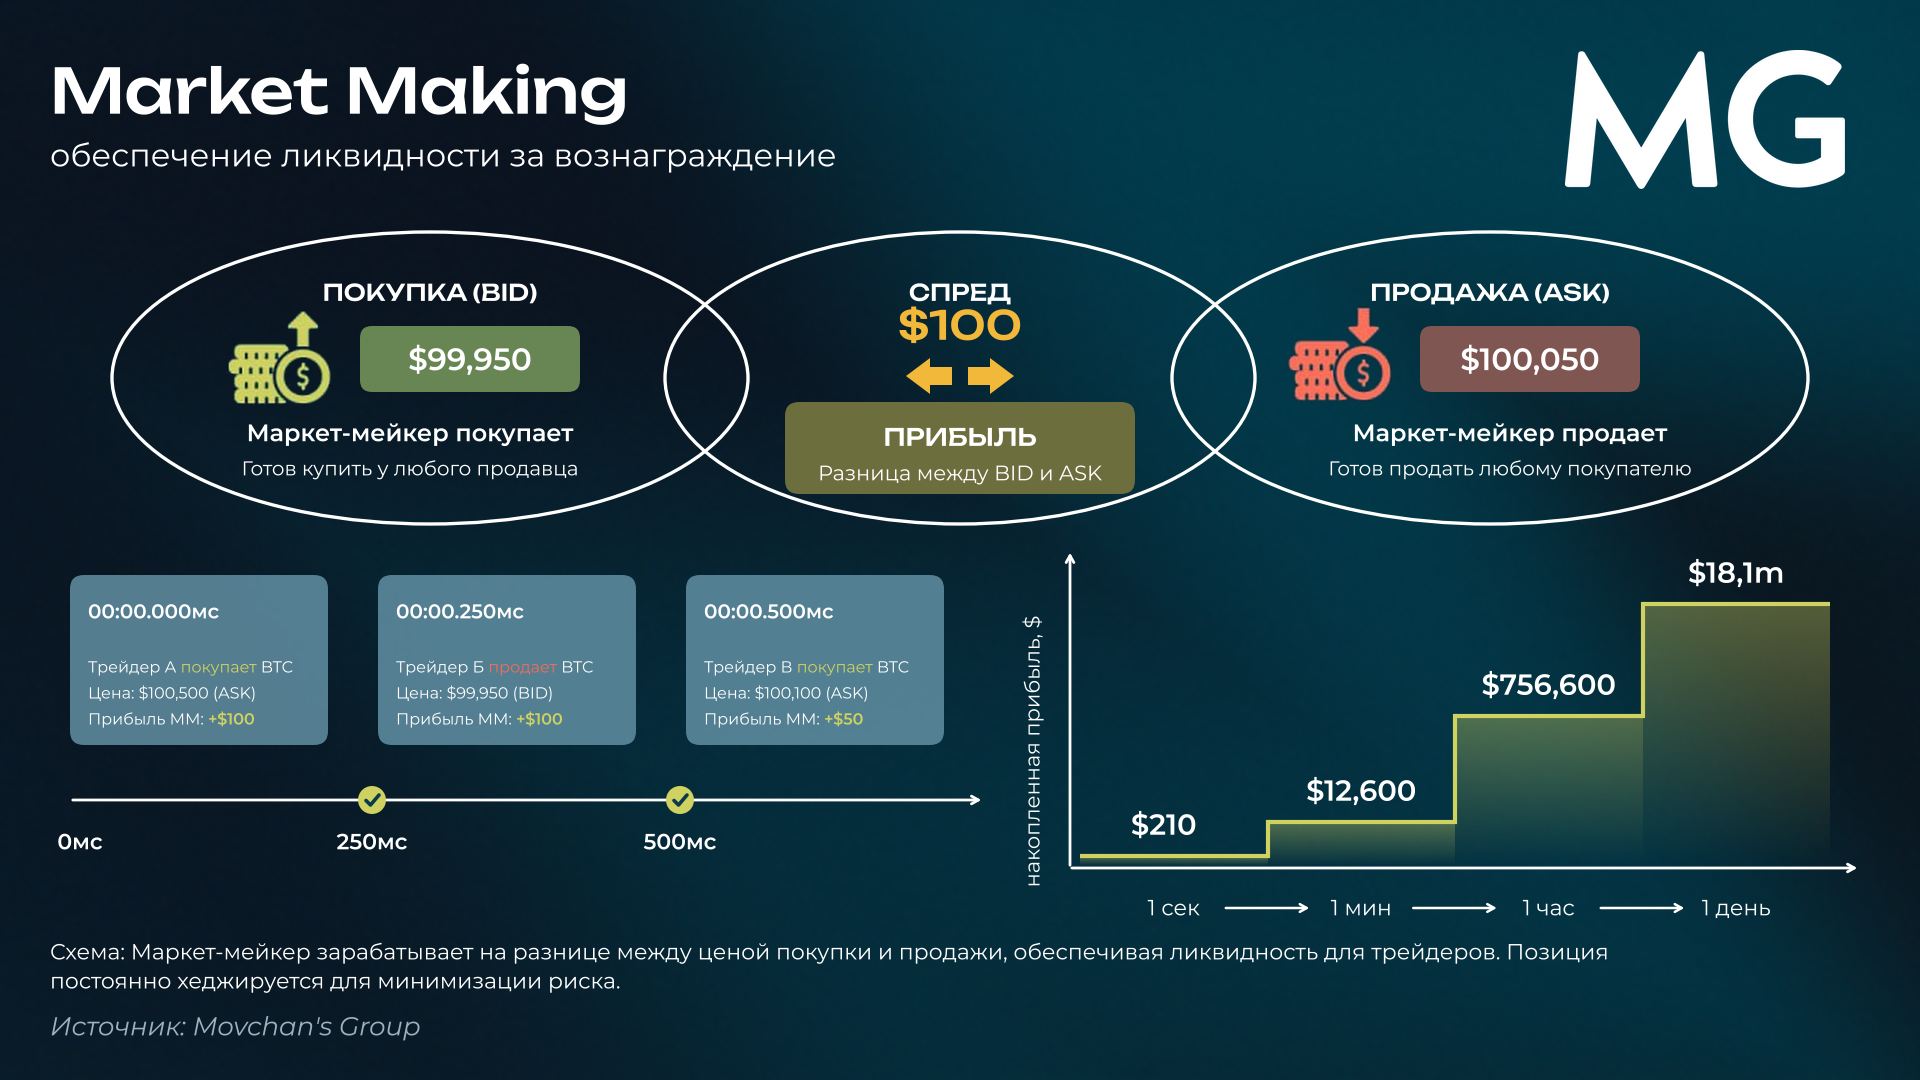
Ориентир доходности. Двузначная доходность в год, по оценке управляющих Movchan's Group. Выше всего она на малоликвидных активах, но там же выше и риск.
Главные риски. Накопление позиции (inventory risk): если продано больше, чем куплено, а цена растет, возникает убыток. Невыгодный отбор (adverse selection): лучше информированные трейдеры забирают заявки раньше, чем меняется цена. Технологии: задержка или сбой означают убыток. Конкуренция: высокочастотные фирмы вытесняют медленных.
Можно ли самому. Профессиональный маркет-мейкинг требует дорогой инфраструктуры и команды инженеров. У крупных игроков есть бонусы бирж за объем, поэтому спред у них сжимается еще сильнее.
Предоставление ликвидности (liquidity provision)
Это вложение двух активов в пул на децентрализованной бирже (DEX), который обслуживает чужие обмены, а вложивший получает часть комиссии с каждой сделки. Его называют поставщиком ликвидности (liquidity provider, или LP). Цену в пуле назначает алгоритм — автоматический маркет-мейкер (AMM).
У этого механизма есть побочный эффект: когда цена одного актива меняется, пул автоматически меняет пропорции: в нем остается меньше подорожавшего актива. Возникает разница между тем, что у вас в пуле, и тем, что было бы, если бы вы просто держали активы. Эту разницу называют непостоянными потерями (impermanent loss). Убрать ее нельзя: цена в пуле держится рядом с рыночной только потому, что любой арбитражер может забрать разницу. Именно за такой риск вам и платят комиссии.
Упрощенный пример. В пул внесено $10 тыс., в том числе $5 тыс. в ETH и $5 тыс. в USDC. Затем ETH подорожал вдвое. Если просто держать активы, то у вас было бы $15 тыс. Если сидеть в пуле, то $14142, или примерно на $858 меньше. Но разница «непостоянна»: пока средства не выведены, это бумажный убыток, и он исчезнет, если цены вернутся к исходному соотношению. Собранные комиссии — реальный доход, который накапливается все время.
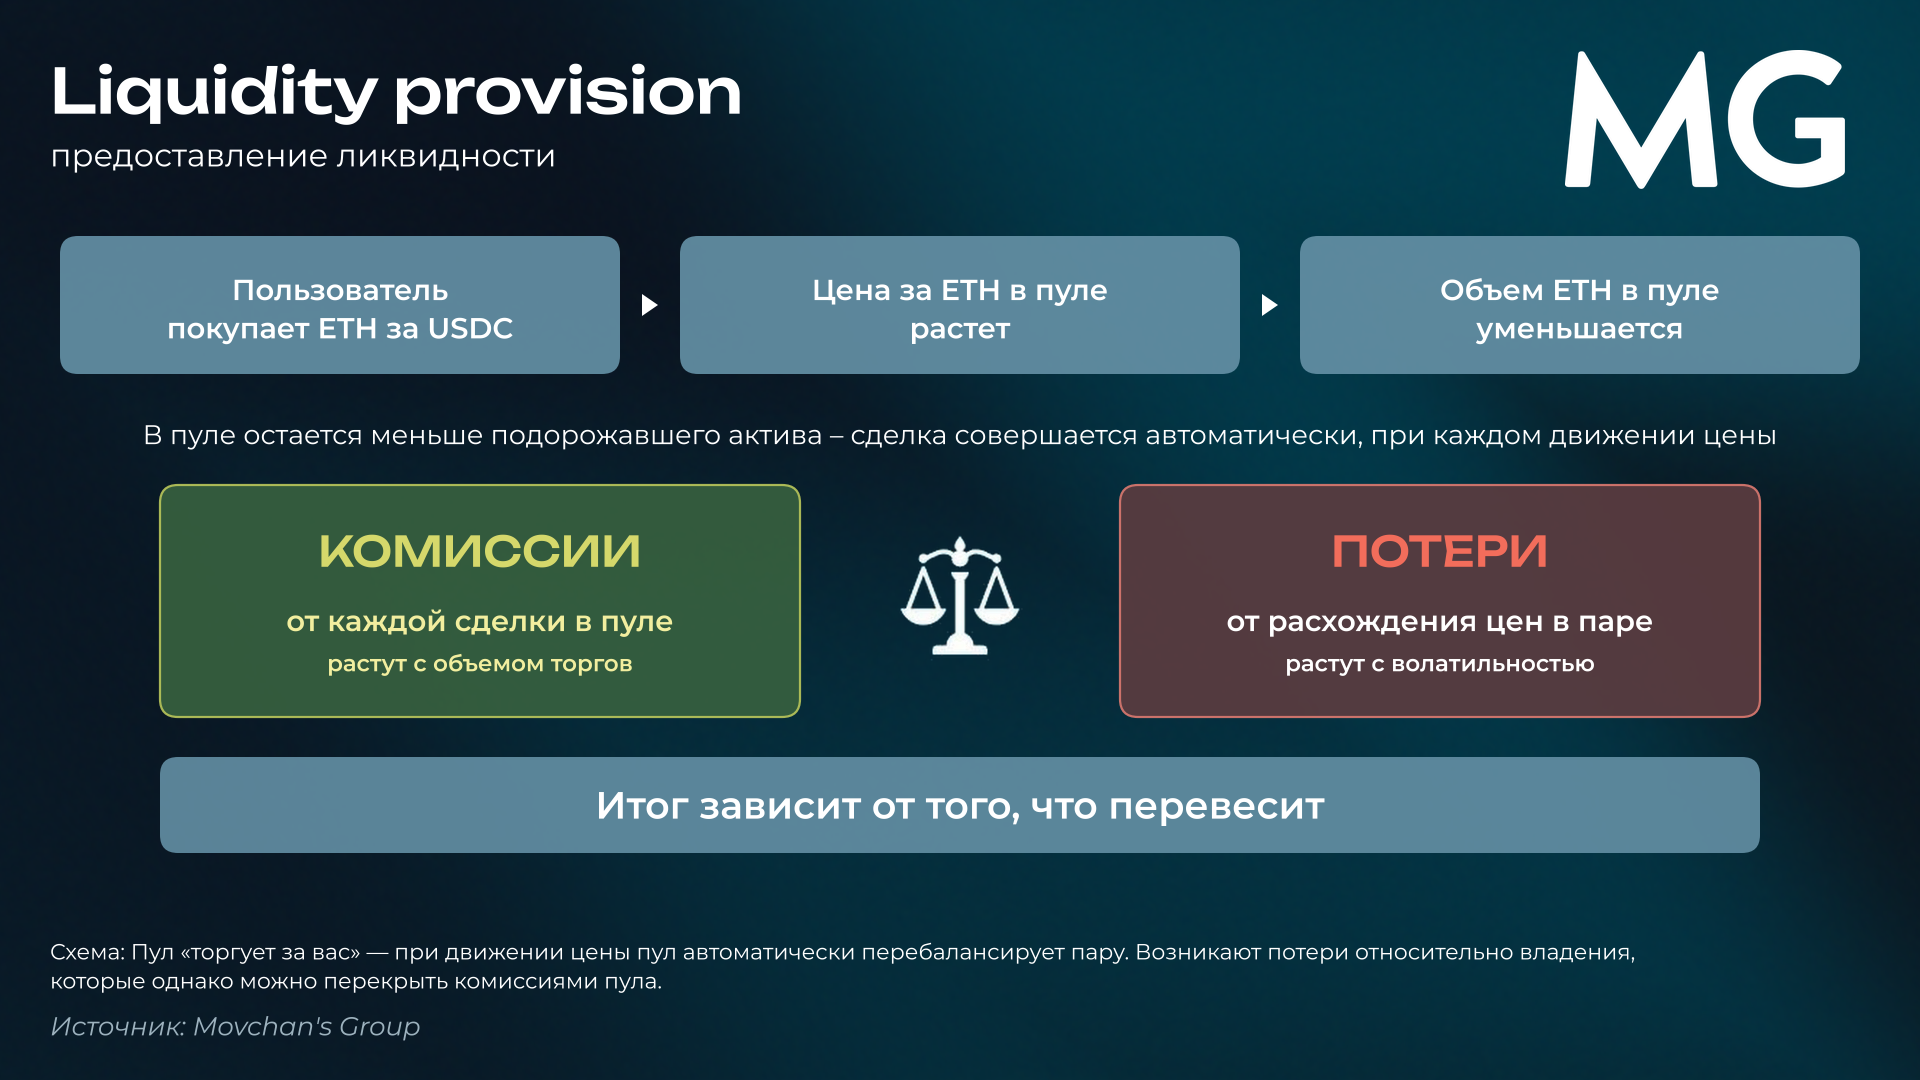
Откуда доход. Профессионалы хеджируют ценовой риск, например шортом подорожавшего актива. Тогда заработок — это собранные комиссии за вычетом стоимости хеджа. Сложность в том, что состав пула меняется нелинейно, и хедж приходится постоянно пересчитывать.
Ориентир доходности. Комиссии на популярных парах дают от нескольких процентов до 15–20% годовых, согласно оценке управляющих Movchan's Group. Разброс зависит от объема торгов, пары и того, насколько активно управляют позицией.
Главные риски. Резкое расхождение цен: обвал токена может привести к потерям в десятки процентов внутри одного пула. Низкая ликвидность пары: «тонкие» пулы дают меньше комиссий при тех же рисках. А также смарт-контракты: ошибка в коде может стоить всех вложенных средств.
Можно ли самому. Проблема возникает, если стратегию бездумно понимать как «просто комиссии». Без хеджа и активного управления позицией это не рыночно-нейтральная стратегия, а ставка на курс. В нашем рассмотрении описан классический пул 50/50, но в современных версиях бирж участник выбирает диапазон цен, и профиль комиссий и потерь отличается.
Как выбрать крипто-хедж-фонд
Если вы рассматриваете рыночно нейтральный криптофонд — наш или чужой — проверьте его по этому списку вопросов:
- Можно ли объяснить источник дохода простым языком? Если управляющий не может сказать, за что ему платят, это плохой знак.
- Какая инфраструктура у команды? Скорость, доступ к площадкам, защита от сбоев и мошенничества.
- Кто хранит активы, кто ведет учет и кто аудирует? Независимые банк-кастодиан, администратор и аудитор — это защита от сценария «биржа обанкротилась».
- Какая ликвидность и условия выхода? Как часто можно забрать деньги и что происходит в кризис.
- Вкладывают ли свои деньги сами управляющие? Если нет, то это серьезный повод закончить разговор.
Как мы подходим к этому в Movchan's Group
Мы не пытаемся конкурировать с лучшими командами этого рынка: у них инфраструктура и опыт, на которые уходят годы. Но мы умеем другое: оценивать риски и отбирать лучшие фонды. И мы собрали собственный портфель фондов рыночно нейтральных криптостратегий.
Портфель из 10–15 фондов, каждый из которых реализует одну или несколько из описанных выше стратегий. Это сегрегированный портфель на фондовой платформе группы с месячной ликвидностью.
Мы берем команды с длинной историей, прошедшие кризисы рынка, с достаточным объемом активов, первоклассной инфраструктурой, безупречной репутацией и низкой корреляцией с рынком криптовалют.
Инвестиционный комитет задает лимиты по экспозициям, контрагентам и ликвидности, проводит стресс-тесты и ребалансирует портфель без участия инвестора.
Мы используем независимого администратора, банк-кастодиан и международного аудитора.
Важная оговорка: мы сами управляем продуктом в этой области, поэтому читайте этот гайд с поправкой на наш интерес. Это правило, которому мы сами следуем и которое советуем применять к нам: первым делом выяснить, какие интересы у того, кто дает вам информацию.

Те из нас, кто провел на инвестиционных рынках десятилетия, отлично помнят, как в конце 20-го века «выстрелили» рыночно нейтральные стратегии на рынках акций и облигаций. Менеджеры, обладающие соответствующей технологией и умением, зарабатывали устойчивые двухзначные доходности своим инвесторам.
Эти доходности на развитых рынках снизились (но остались сравнительно неплохими) только к середине десятых годов – но в этот момент высокие доходности на арбитраже и подобных нейтральных стратегиях приносили более молодые развивающиеся рынки.
Сегодня таким молодым рынком, приносящим специалистам по нейтральным стратегиям высокие стабильные доходы, является рынок криптовалют. Его высокая волатильность, нестабильность структуры, быстрое развитие и видоизменение дают профессионалам возможность зарабатывать даже лучше, чем это было на рынках акций.
Андрей Мовчан, основатель Movchan’s Group
Хотите узнать больше про нашу стратегию на крипторынке? Оставьте заявку, и мы вышлем вам материалы.
Глоссарий
| Термин | Определение |
| Рыночно-нейтральная стратегия (market-neutral) | Стратегия, результат которой слабо зависит от движения рынка в целом; обычно строится из длинных и коротких позиций, гасящих ценовой риск. |
| Дельта (delta) | Чувствительность позиции к изменению цены актива. «Дельта около нуля» — цена почти не влияет на итог. |
| Лонг и шорт | Ставка на рост (покупка актива) и ставка на падение (короткая позиция). |
| Хеджирование (hedge) | Открытие противоположной позиции для снижения ценового риска. |
| Спот (spot) | Сделка с немедленным расчетом по текущей цене. |
| Бессрочный фьючерс (perpetual futures) | Производный контракт без даты исполнения; его цену удерживают рядом со спотом платежи фандинга. |
| Фандинг (funding rate) | Периодические (обычно раз в 8 часов) платежи между держателями длинных и коротких позиций по бессрочным контрактам. |
| Базис (basis) | Разница цены срочного контракта и спота. |
| Маржа, маржин-колл, ликвидация | Обеспечение под позицию; требование его пополнить; принудительное закрытие позиции при его нехватке. |
| Стейкинг (staking) | Размещение монет в сети для получения вознаграждения за поддержку ее работы. |
| Стейблкоин (USDT, USDC) | Цифровой актив, стоимость которого привязана к доллару. |
| Смарт-контракт | Программа в блокчейне, которая сама исполняет условия сделки. |
| DeFi, DEX, AMM | Децентрализованные финансы; децентрализованная биржа; автоматический маркет-мейкер, алгоритм, назначающий цену в пуле. |
| Непостоянные потери (impermanent loss) | Отставание стоимости доли в пуле от простого владения теми же активами при изменении цен. |
| Спред (spread) и маркет-мейкер | Разница между ценой покупки и продажи; участник, постоянно выставляющий обе заявки. |
| Арбитраж и латентность | Одновременная покупка и продажа одного актива на разных площадках; задержка исполнения. |
| MEV и солвер | Доход от контроля порядка транзакций в блоке; участник, исполняющий «намерение» клиента по лучшей цене. |
| Фонд фондов, кастодиан | Фонд, инвестирующий в другие фонды; банк, хранящий активы. |
Поделиться