
Рынок цифровых активов: итоги III квартала 2026
21 октября 2026
Рынки и Аналитика
21 октября 2026
Резюме: главное за квартал
В III квартале 2026 года рынок цифровых активов начал восстанавливаться после самого глубокого спада с 2022 года: Bitcoin вырос на 43%, совокупная капитализация рынка — на 41%. Рост пришёлся на ужесточение денежной политики: ФРС повысила ставку, доходность 10-летних казначейских облигаций США поднялась до 5,3%. Но важнее цен другое: цифровые активы всё глубже встраиваются в традиционные финансы — через биржевые фонды (ETF), токенизированные акции и стейблкоины.
Пять выводов
- Рост на деньгах фондов, а не на новом кредитном плече. Восстановление обеспечили приток $6,3 млрд в биржевые фонды на Bitcoin и принудительное закрытие коротких позиций — сделок в расчёте на падение цены. Плата за кредитное плечо на фьючерсах (ставка фондирования) осталась умеренной: риск каскадных распродаж ниже, чем на пиках 2025 года, но спекулятивный спрос пока не вернулся. Bitcoin стал ближе к золоту, чем к акциям технологических компаний, а лучше рынка росли токены проектов с реальной выручкой (медиана +95%).
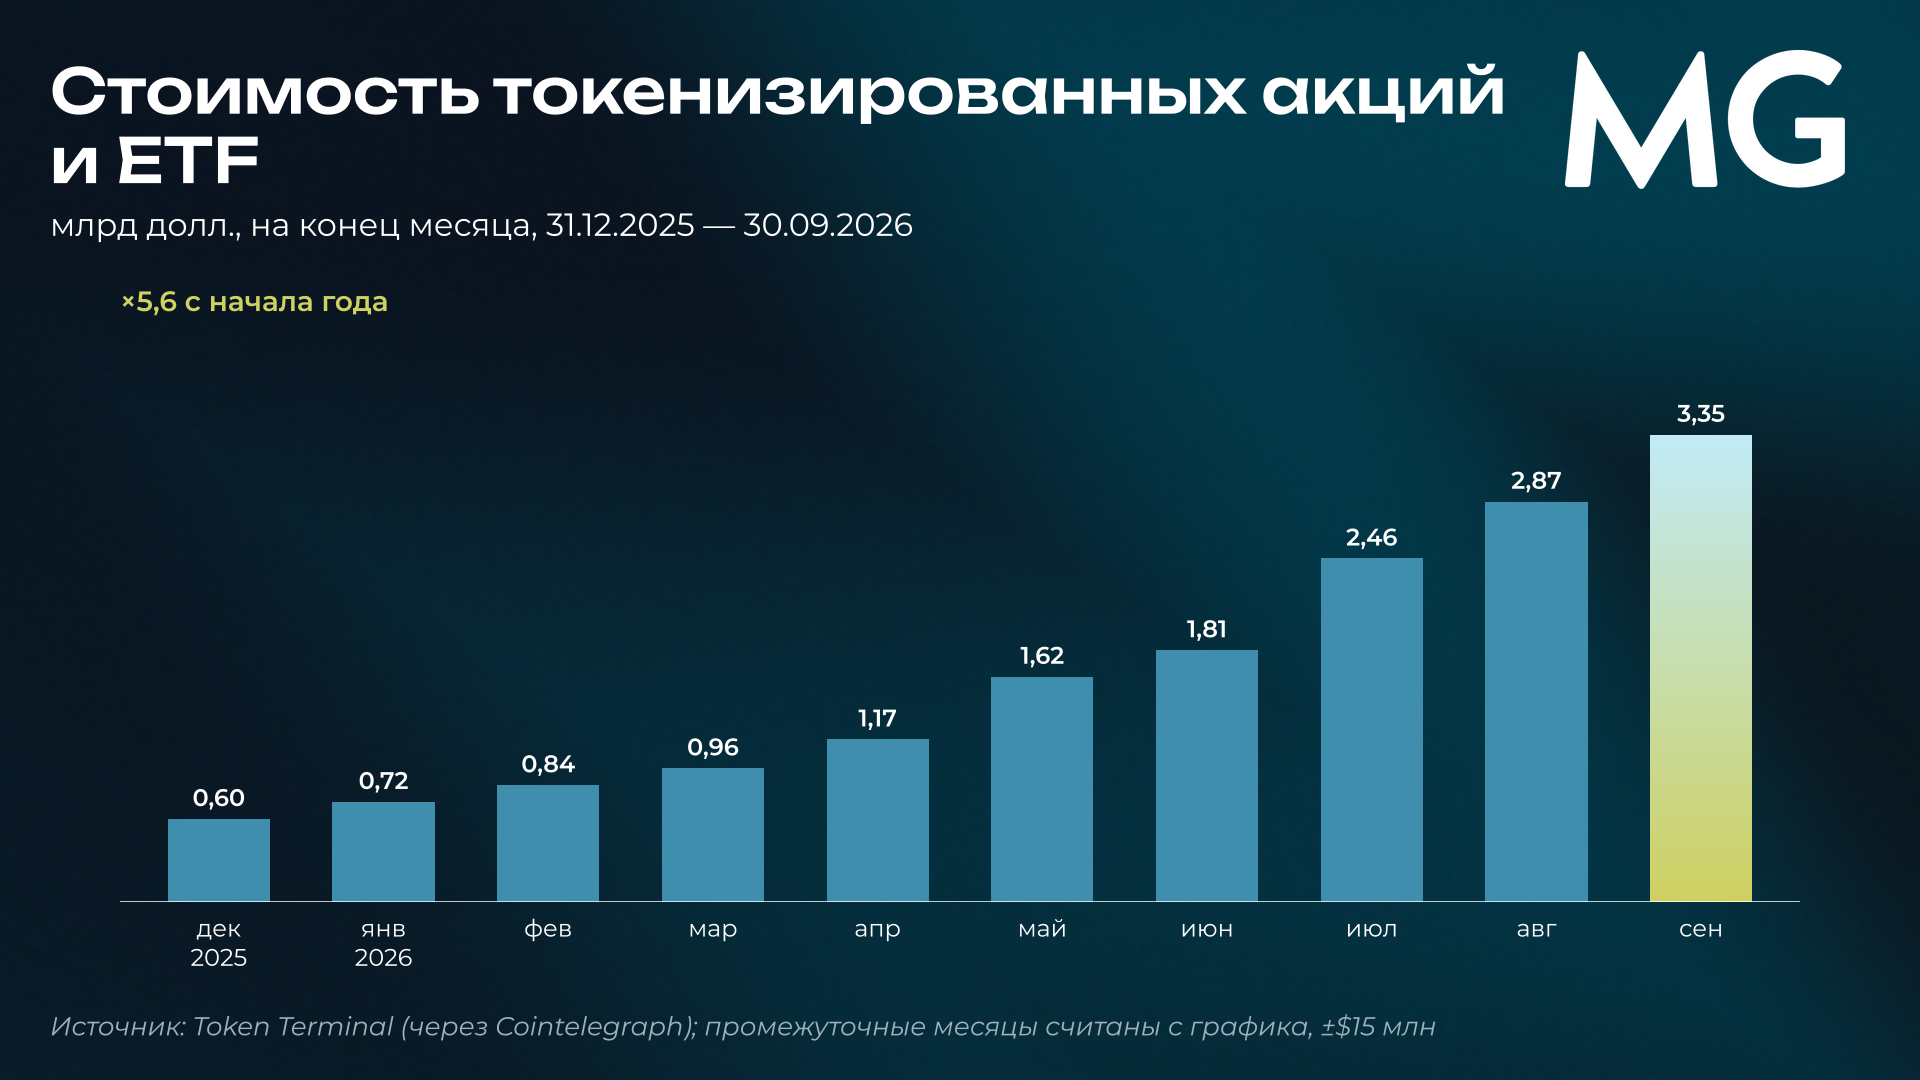
- Токенизированные акции — самый быстрорастущий сегмент. Стоимость токенов, обеспеченных акциями, с начала года выросла примерно в пять раз, до $3,1–3,4 млрд (по разным оценкам); оборот бессрочных фьючерсов на акции, сырьё и индексы на криптоплощадках в августе достиг $800 млрд в месяц. 17 сентября Комиссия по ценным бумагам и биржам США (SEC) ввела на пять лет временное условное исключение: токенизированными акциями американских компаний можно торговать на новых площадках, но только между допущенными участниками и в жёстких лимитах.
- Стейблкоины: от объёма к интеграции. Объём выпущенных стейблкоинов застыл около $311 млрд из-за высоких ставок и слабой торговли, но деньги стали работать быстрее: объём транзакций вырос на 50% за год, платежи — на 65%. Visa, Mastercard, Citi, Stripe и Circle встраивают их в платежи.
- Закон застрял, ведомства — нет. Законопроект о структуре крипторынка (CLARITY) не прошёл процедурное голосование в Сенате (49 против 50), но SEC, CFTC, ФРС и Минфин США действуют через правила и исключения. Закон о стейблкоинах (GENIUS) вступит в силу не позднее 18 января 2027 года; в ЕС завершился переход к единым правилам для криптоактивов (MiCA).
- Институты не уходят с рынка. Ни один из 15 крупных институциональных инвесторов, опрошенных Bitwise, не сократил долю криптоактивов во время просадки. Citi повысил прогноз по Bitcoin до $113 тыс., а Bank of America и Morgan Stanley допускают для клиентов до 4% портфеля в криптоактивах.
1. Восстановление цен
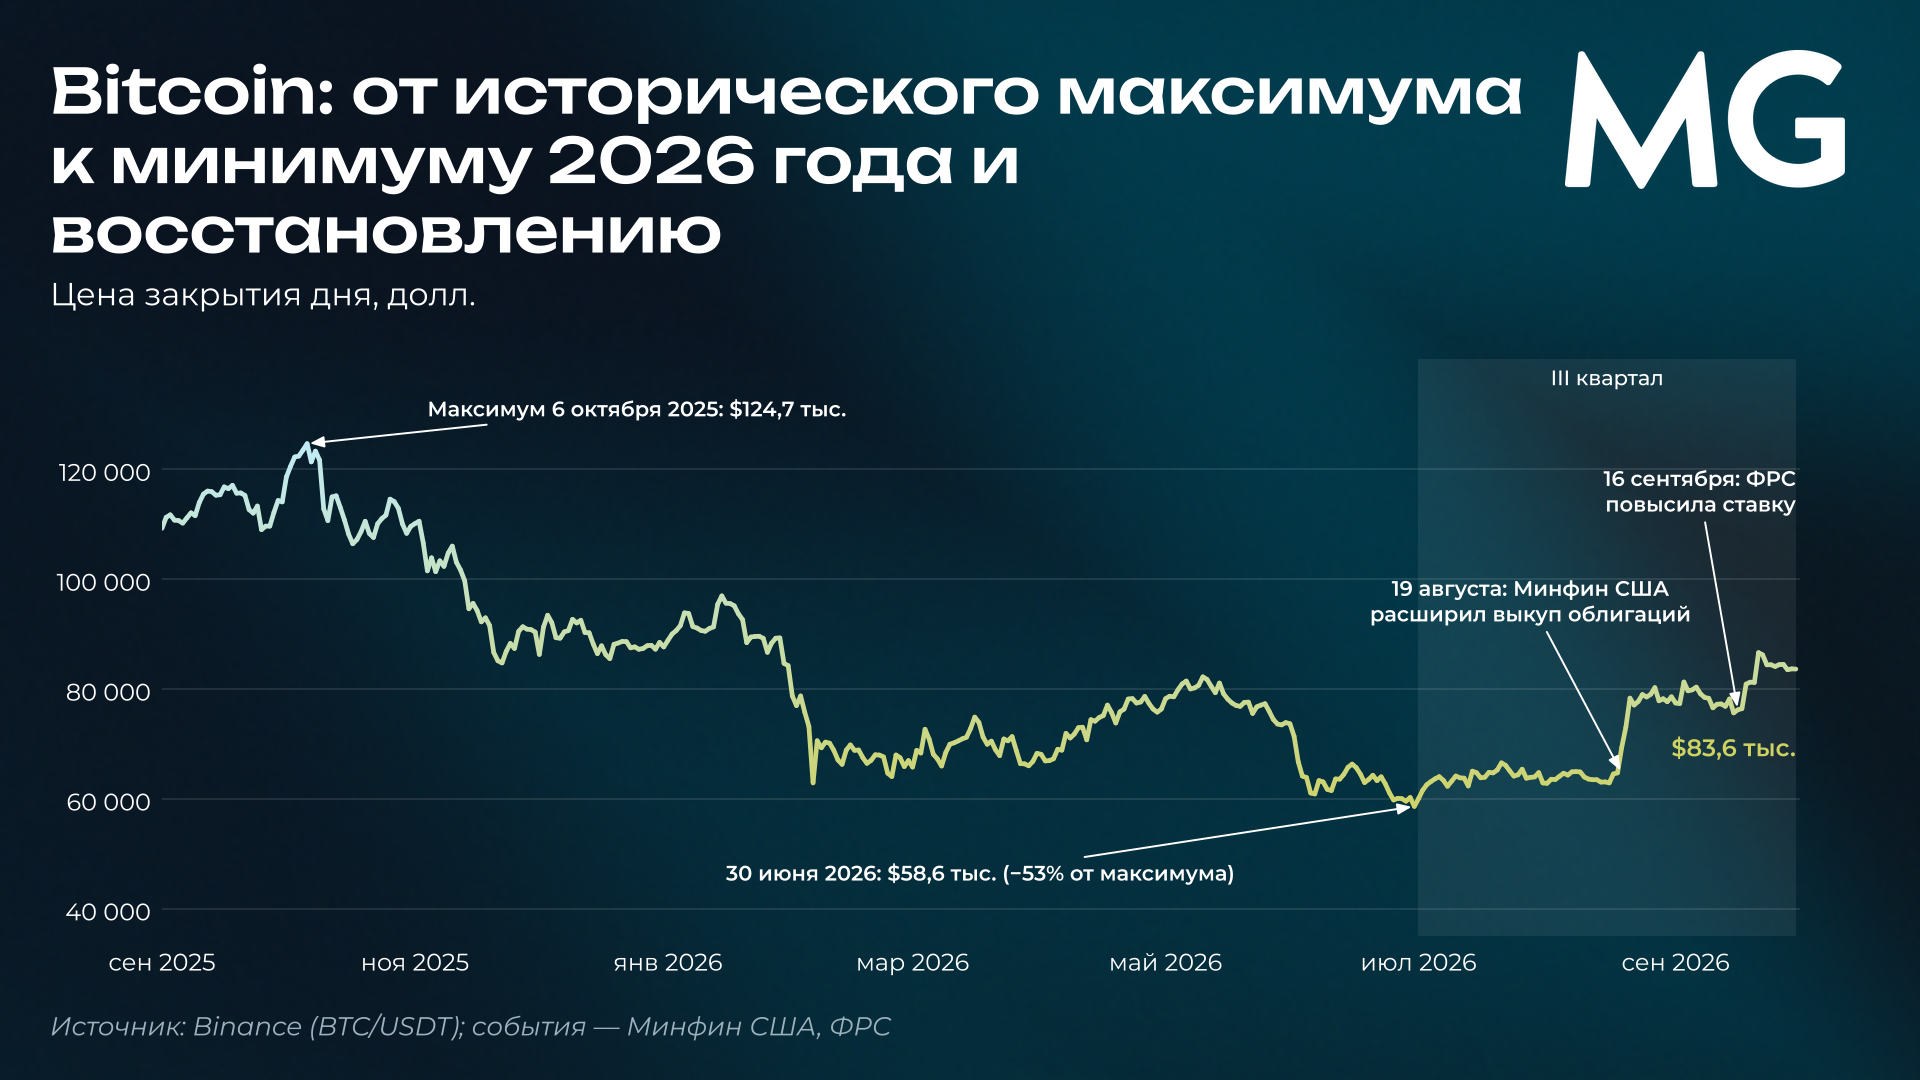
После года снижения рынок развернулся. Bitcoin завершил II квартал на минимуме 2026 года — $58,6 тыс., на 53% ниже исторического максимума октября 2025 года, — и к концу сентября вырос до $83,6 тыс. (+43%). Ethereum прибавил 71%, Solana — 60%, совокупная капитализация рынка — 41%, до $2,86 трлн. Но за девять месяцев рынок всё ещё в минусе: Bitcoin потерял 5%, Ethereum — 10%, тогда как Nasdaq-100 вырос на 20%, а S&P 500 — на 12%.
Три этапа квартала
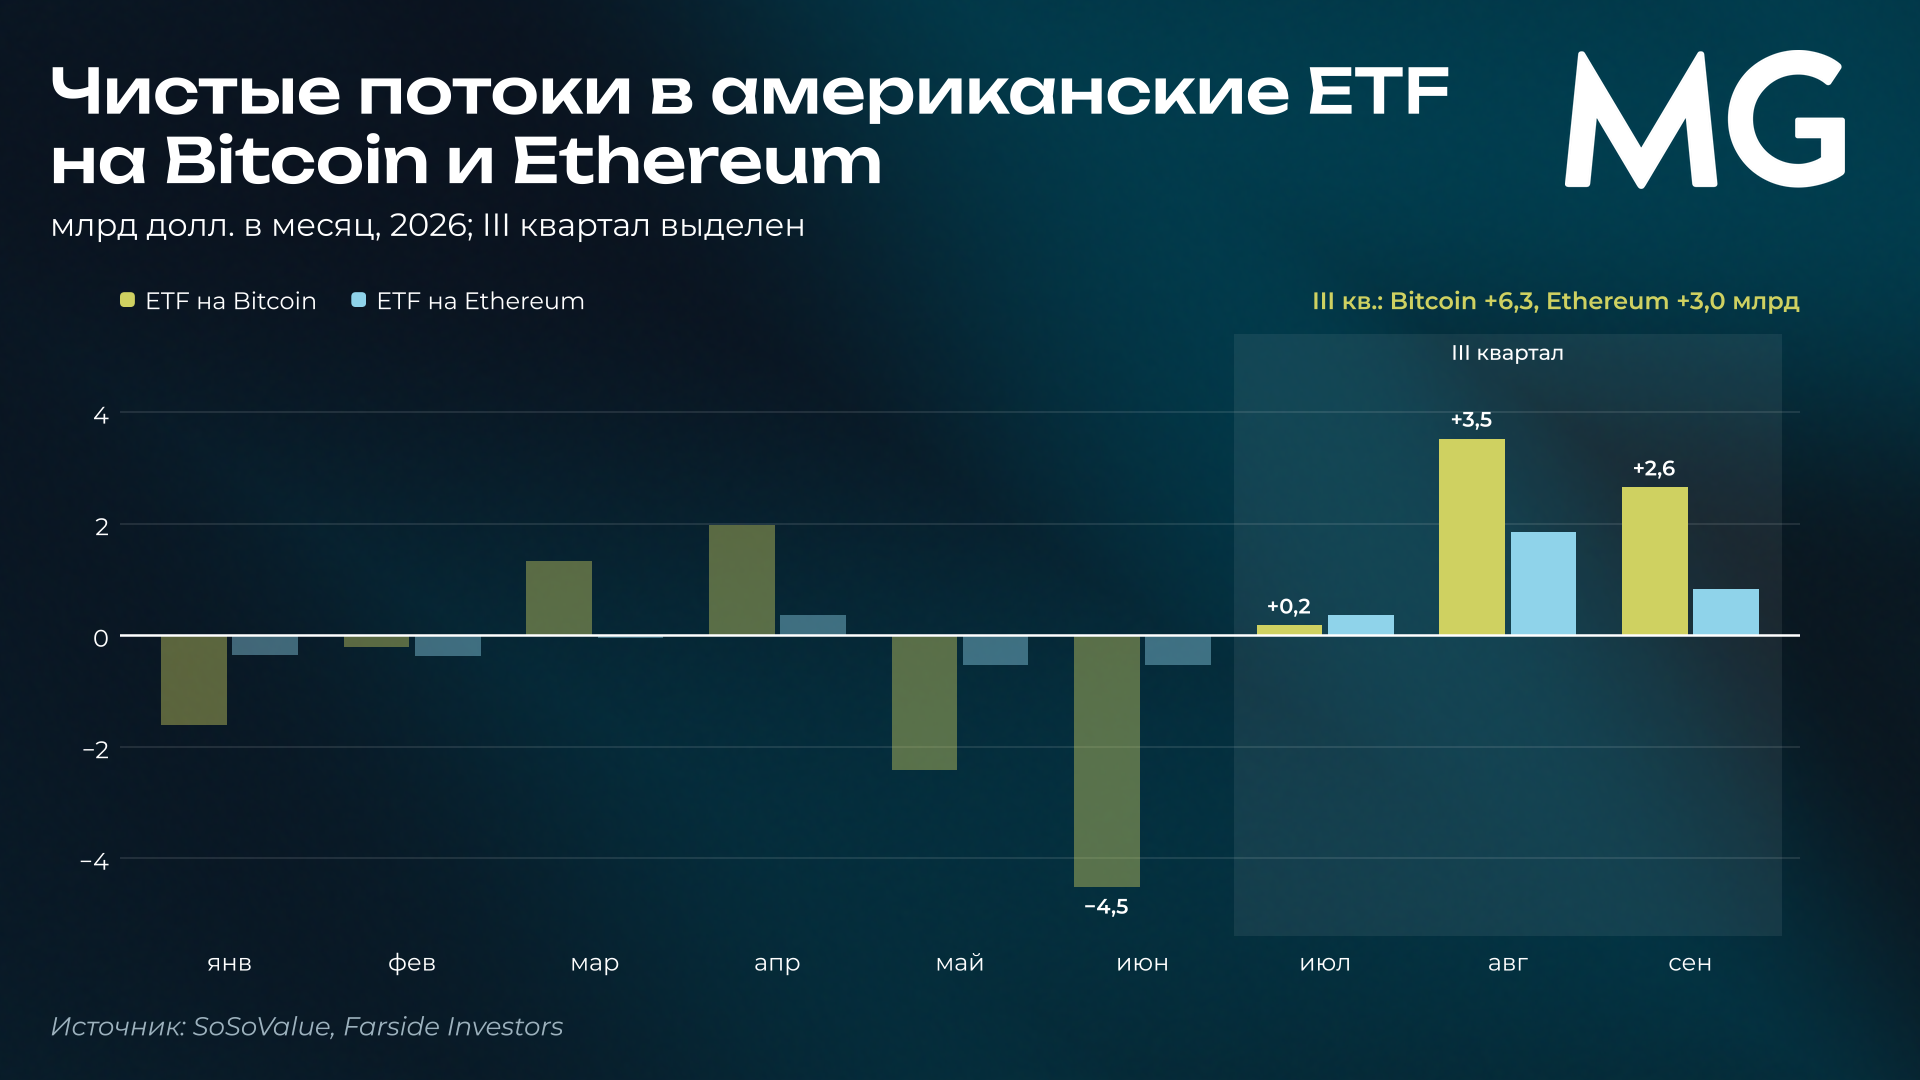
Июль: затишье после распродажи. Bitcoin торговался в узком диапазоне $60–67 тыс. Рынок приходил в себя после июня, когда из биржевых фондов на Bitcoin ушло $4,5 млрд — худший месяц года.
Август: импульс с рынка облигаций. 19 августа Минфин США объявил о расширении выкупа долгосрочных облигаций: не менее $4 млрд за операцию вместо прежнего максимума в $2 млрд, начиная с сентября. Инвесторы восприняли это как сигнал, что власти готовы сдерживать рост долгосрочных ставок. Доллар ослаб, золото и Bitcoin выросли одновременно: с 18 по 21 августа Bitcoin подорожал с $64,7 до $78,3 тыс. (+21%). 20 августа биржи принудительно закрыли короткие позиции (сделки в расчёте на падение цены) примерно на $3 млрд — по данным CoinDesk, больше, чем в любой день с 2021 года. Закрывая их, продавцы были вынуждены покупать Bitcoin, и это ускорило рост.
Сентябрь: рост вопреки ФРС. 16 сентября ФРС повысила ставку на 0,25 п. п., до 3,75–4,00%, — впервые с июля 2023 года, а 21 сентября Bitcoin поднялся до $86,6 тыс., максимума с января. Квартал он завершил на уровне $83,6 тыс.
Вопреки росту ставок: Bitcoin ближе к золоту, чем к акциям
Обычно ужесточение денежной политики давит на рискованные активы. За квартал доходность 10-летних казначейских облигаций США выросла с 4,4% до 5,3%, реальная (с поправкой на инфляцию) — с 2,2% до 2,9%. Тем не менее Bitcoin (+43%) обогнал золото (+4%), S&P 500 (+2%) и Nasdaq-100 (+0,4%). Связь Bitcoin с золотом усилилась: корреляция их дневных доходностей за 90 дней выросла с 0,24 до 0,50, а с Nasdaq-100 снизилась с 0,46 до 0,37. Grayscale, по данным Bitcoin Magazine, ещё в конце августа назвала это возвращением спроса на защиту от обесценения денег. По итогам квартала Bitcoin вёл себя скорее как цифровое золото, чем как акция технологической компании.
Кто покупал: фонды, а не компании
Главным источником спроса стали американские биржевые фонды (ETF), которые владеют самими монетами. В III квартале фонды на Bitcoin привлекли $6,3 млрд, на Ethereum — $3,0 млрд. Фонды на Bitcoin снова в плюсе с начала года: к 13 июля из них в сумме ушло $5,8 млрд, а к 30 сентября приток с начала года составил $0,9 млрд. Их активы выросли с $71 до $108 млрд, а запас монет — на 82 тыс., до 1,29 млн BTC (около 6,5% всех монет).
Приток в ETF — это прежде всего прямой спрос на Bitcoin, а не арбитраж. В 2024–2025 годах хедж-фонды часто покупали ETF и одновременно продавали фьючерс, зарабатывая на разнице их цен. Сейчас эта разница — около 4% годовых, лишь немного выше ставки ФРС, и сделка стала малопривлекательной.
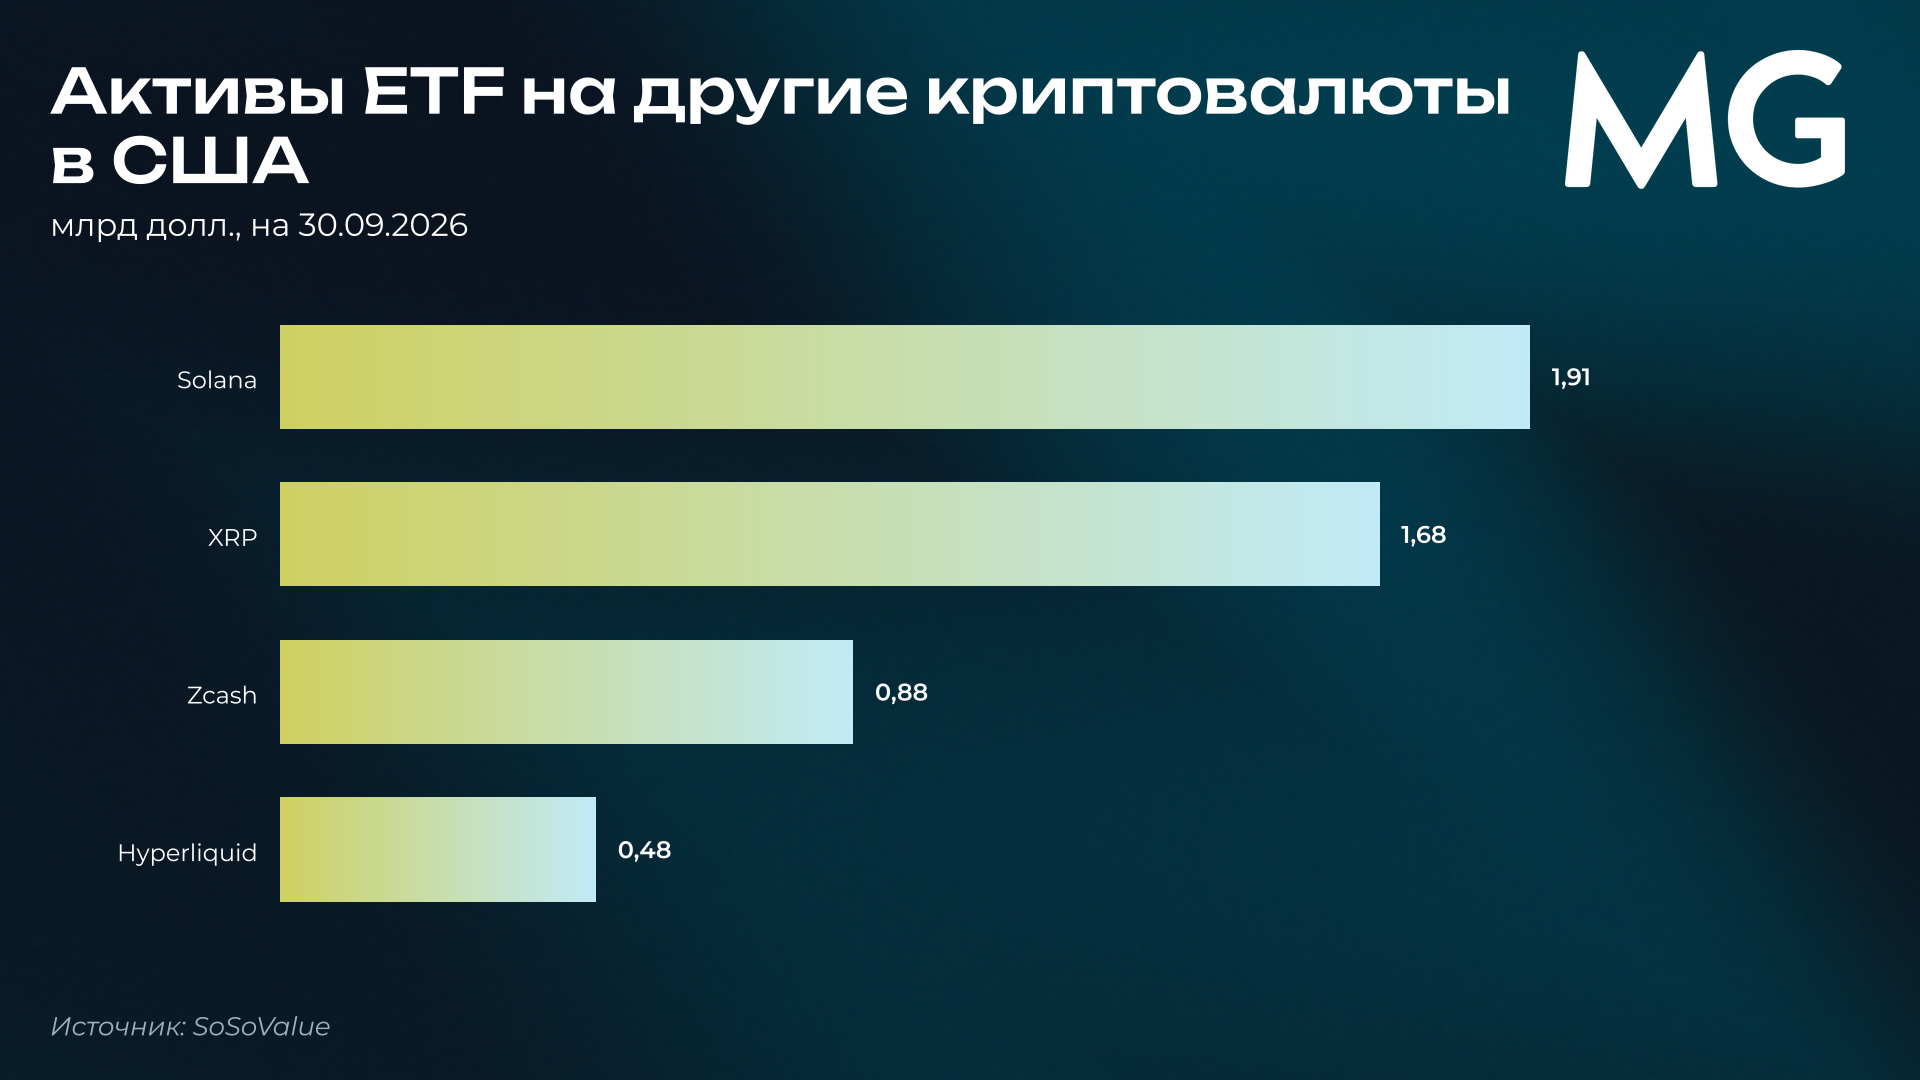
Активы ETF на Ethereum за квартал более чем удвоились — с $8,3 до $17,6 млрд, а Morgan Stanley запустил собственный ETF на Ethereum. В США работают фонды уже на 13 других криптовалют (альткоинов), но заметного размера достигли лишь фонды на Solana, XRP, Zcash и Hyperliquid, у остальных — менее $0,3 млрд: спрос институтов сосредоточен в Bitcoin и Ethereum.

Компании взяли паузу
В 2024–2025 годах одним из главных источников спроса были публичные компании, покупавшие Bitcoin на баланс, — прежде всего Strategy (бывшая MicroStrategy). В I–II кварталах 2026 года Strategy купила 175 тыс. BTC, в III квартале — лишь 7,2 тыс., а продала 5,6 тыс. (продавать она начала ещё в конце июня). Все публичные компании вместе, включая Strategy, добавили около 11 тыс. BTC против 105 тыс. во II квартале. Рост рынка произошёл почти без них.
Нынешний спад оказался мягче прежних: максимальная просадка Bitcoin составила 53% против 83% в 2018 году и 77% в 2022 году. Одно из объяснений — изменившийся состав владельцев: около 2,6 млн BTC лежит в американских ETF (1,29 млн) и на балансах публичных компаний (1,28 млн).
Рост без плеча, с отбором по выручке
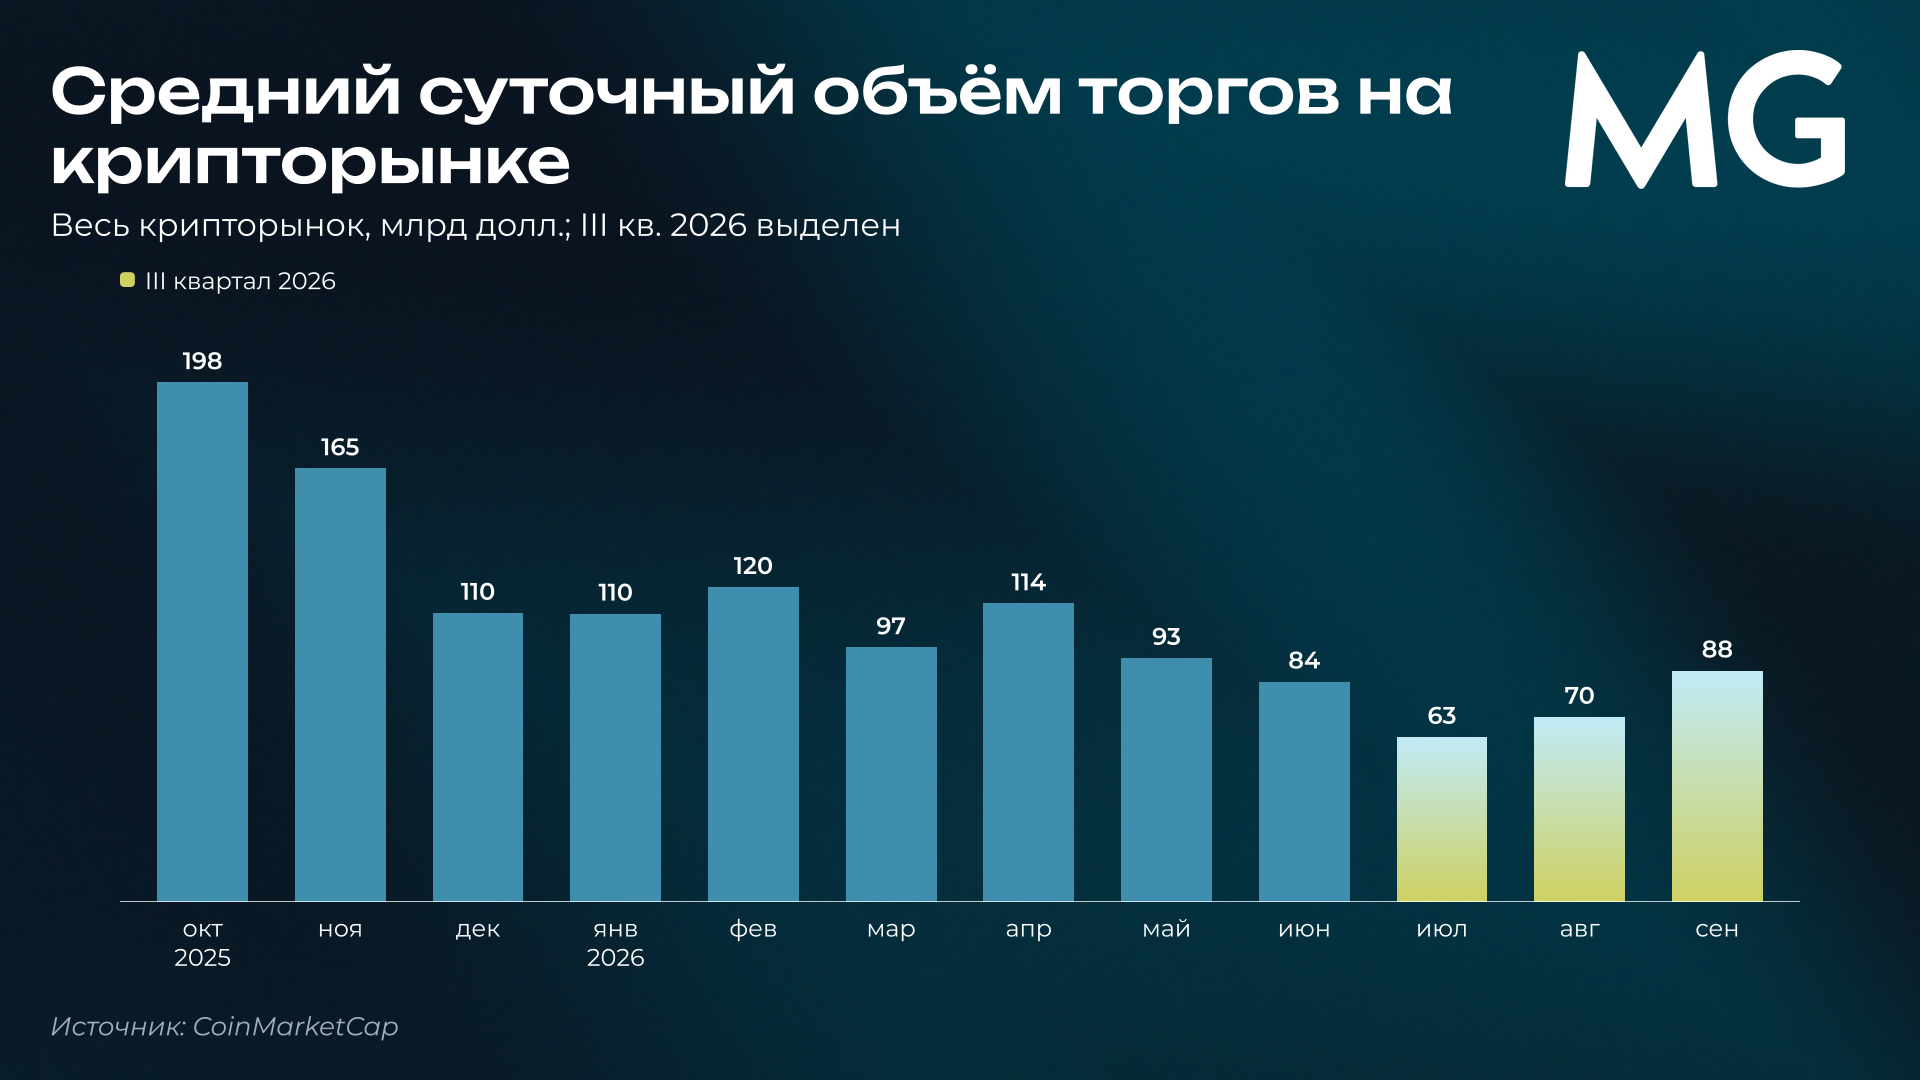
Спекулянты в квартале не вернулись. На фьючерсах это видно по ставке фондирования: её платят покупатели с кредитным плечом продавцам, и она растёт, когда таких покупателей слишком много. В III квартале она составила в среднем около 5,2% годовых — близко к среднему за 2025 год (5,1%) и намного ниже пика августа 2025 года (9,5%). На Binance объём открытых позиций по бессрочным фьючерсам на Bitcoin за квартал даже снизился — со 102 тыс. BTC на 30 июня до 92 тыс. на 30 сентября. Средний суточный объём торгов в июле упал до $63 млрд, минимума с начала 2024 года, а в сентябре составил лишь $88 млрд — более чем вдвое ниже пиков 2024–2025 годов.
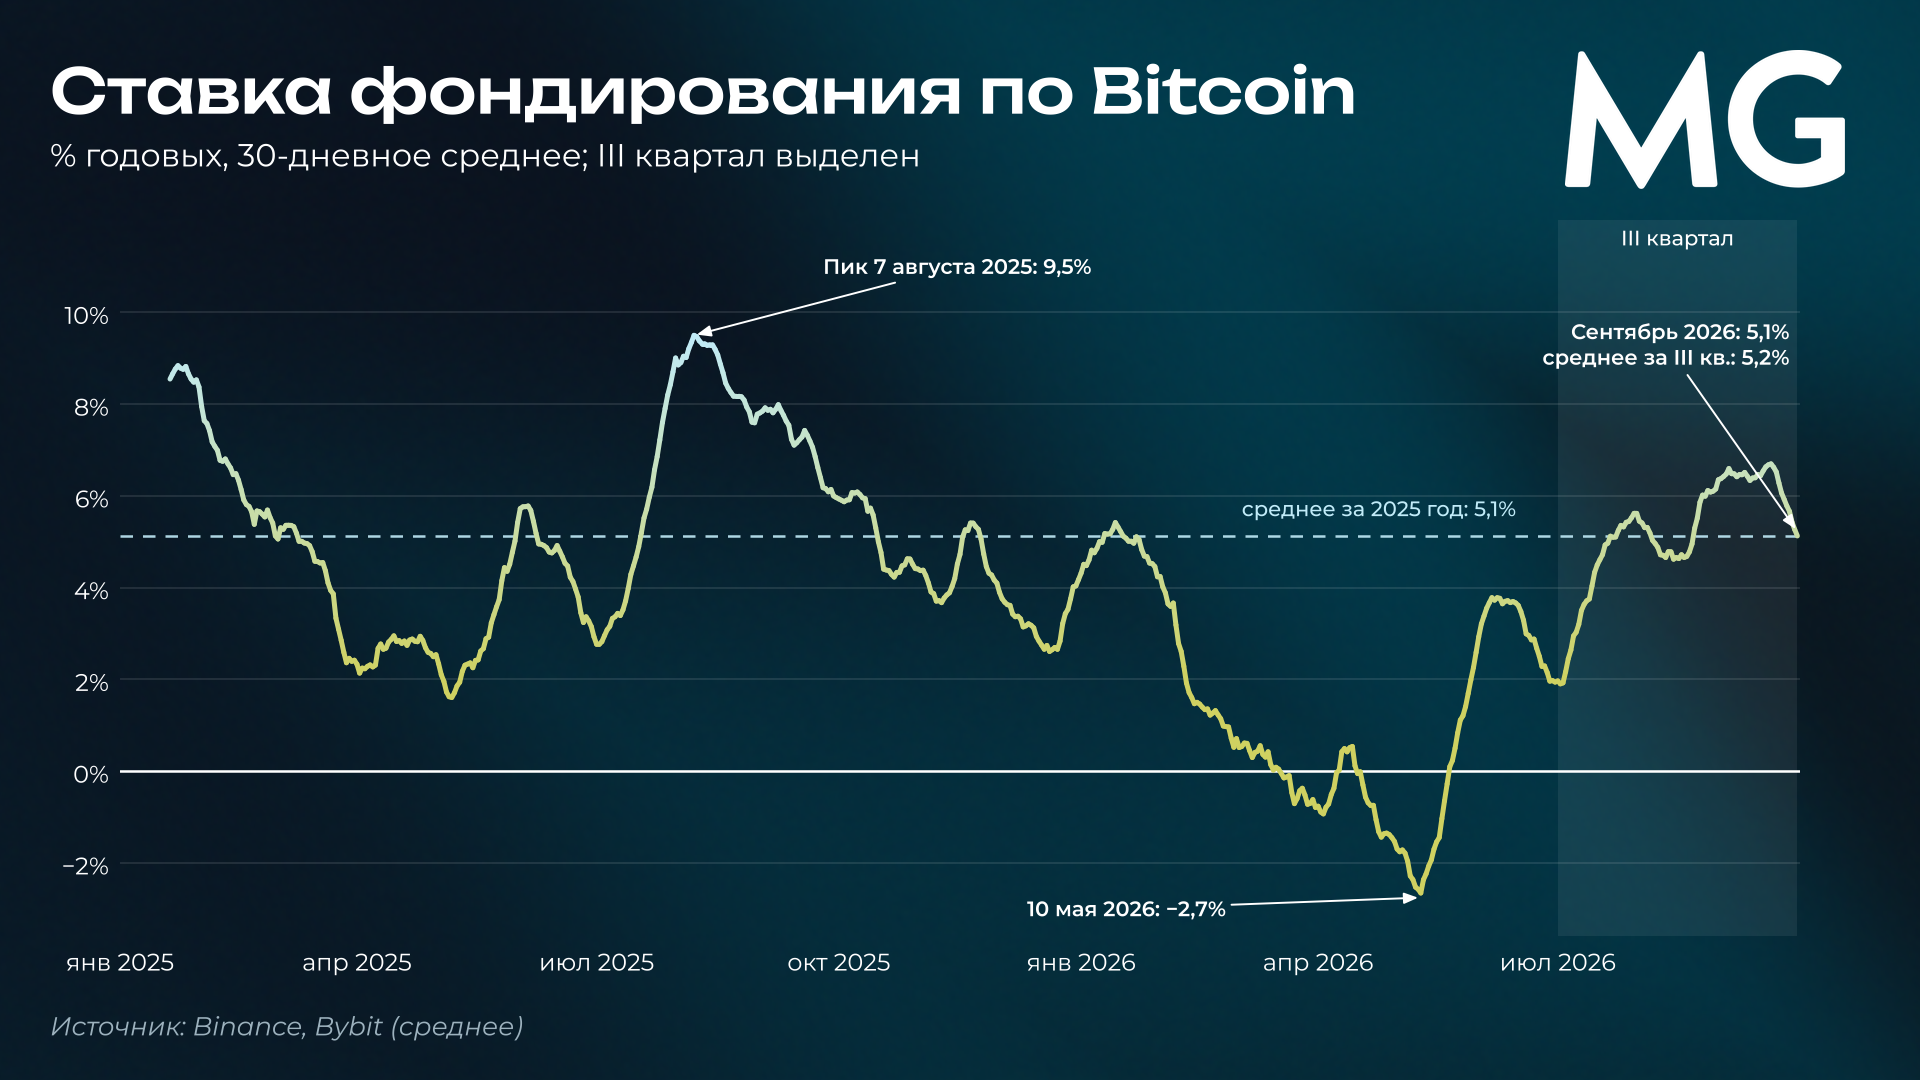
- 5,2% — средняя ставка фондирования по Bitcoin в III квартале (пик августа 2025 года — 9,5%)
- −10% — открытые позиции по бессрочным фьючерсам на Bitcoin на Binance за квартал
- $3 млрд — коротких позиций закрыто принудительно 20 августа
- $88 млрд — средний суточный объём торгов в сентябре
Если копнуть глубже: выигрывают проекты с выручкой
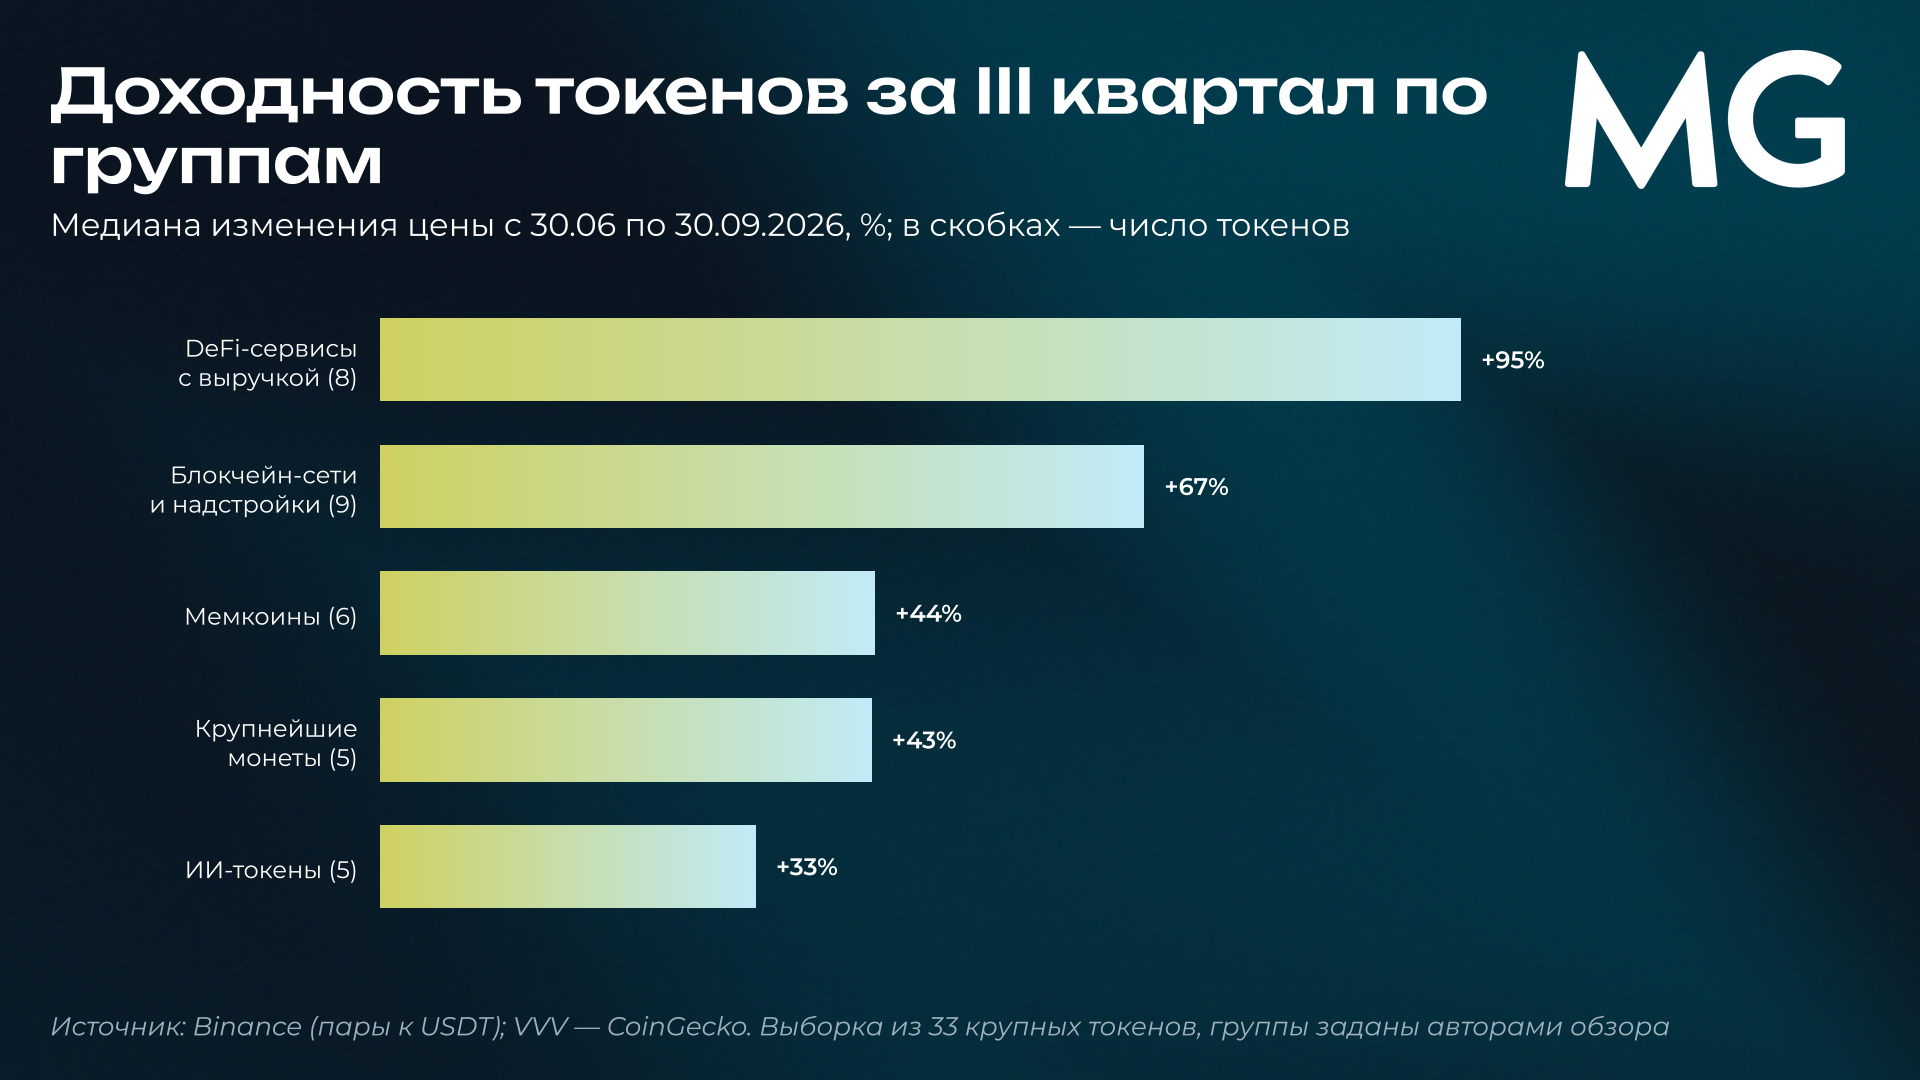
Среди 33 крупных токенов лучше всех выросли токены децентрализованных финансов (DeFi) — бирж, кредитных и доходных площадок на блокчейне, которые зарабатывают на комиссиях: медиана группы +95%. Базовые блокчейн-сети и надстройки над ними прибавили в медиане 67%, мемкоины (монеты-шутки без фундаментальной стоимости) — 44%, крупнейшие монеты — 43%, токены проектов в сфере ИИ отстали (+33%). Рост был избирательным: токены проектов с выручкой в среднем обогнали остальные группы.
2. Токенизированные акции
Токенизация акций перестала быть экспериментом: стоимость токенизированных акций и ETF с начала года выросла более чем в пять раз, до $3,35 млрд, а оборот бессрочных фьючерсов на акции, сырьё и индексы на криптоплощадках приблизился к $800 млрд в месяц.
Простыми словами: токен на акцию и фьючерс на акцию
1. Токенизированная акция. Эмитент (Ondo, Kraken xStocks, Binance) покупает реальную акцию, например Apple, хранит её у кастодиана и выпускает инвестору токен, обеспеченный ею один к одному. Токен можно перевести на другой кошелёк за секунды и торговать им в выходные. Но права владельца зависят от структуры: часто держатель токена не голосует на собрании акционеров и юридически владеет требованием к эмитенту, а не самой акцией.
2. Бессрочный фьючерс на акцию. Производный контракт без даты исполнения: он повторяет цену акции, но не делает инвестора её владельцем. Торгуется круглосуточно, с кредитным плечом, расчёты — в стейблкоинах. Именно такие фьючерсы дают основную часть оборота.
- ≈3,8 млн — держателей токенизированных акций в сентябре, в основном мелкие розничные кошельки
- ≈8% — доля акций среди токенизированных реальных активов в конце сентября (в середине июля — 5,5%)
- 28% / 25% — доли Ondo и Binance среди эмитентов в сентябре (в мае у Ondo было 75%)
- ≈50% — доля Binance в обороте фьючерсов; у Hyperliquid — 17%
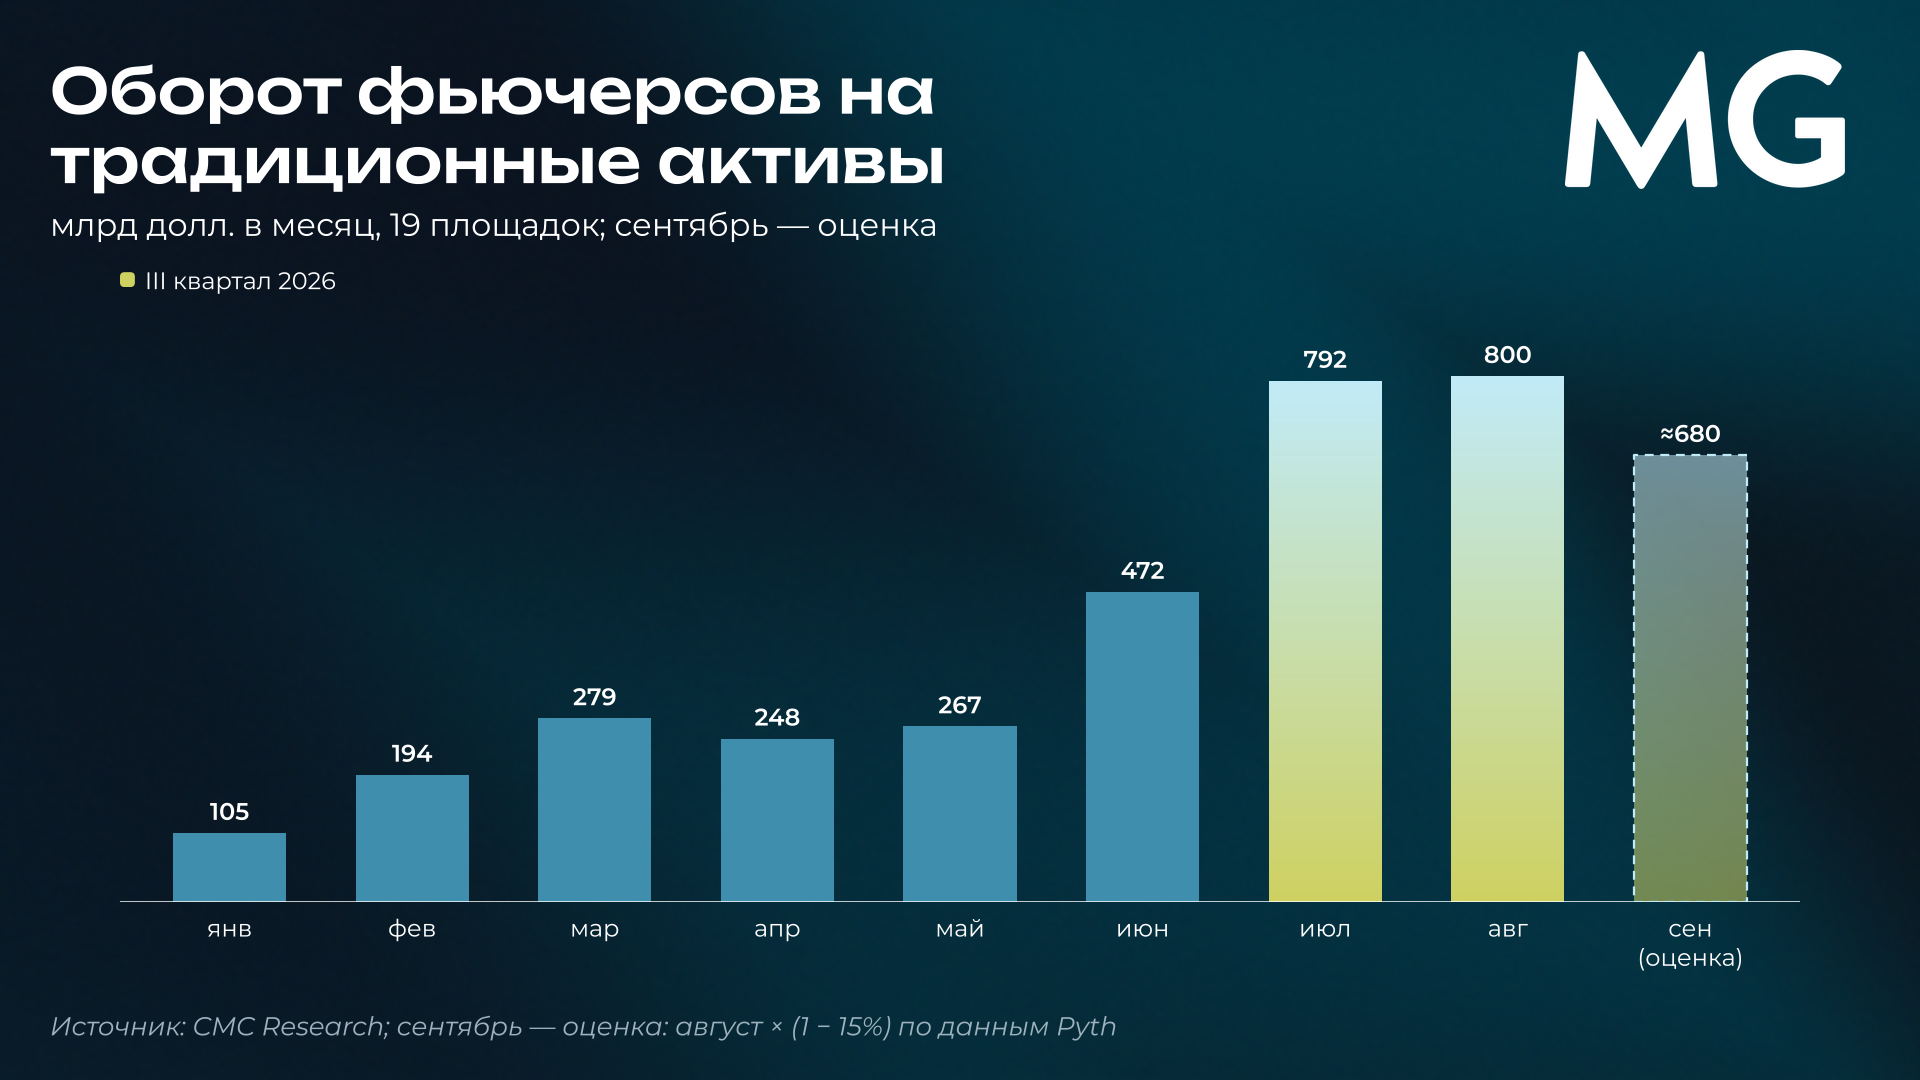
Рынок быстро меняется: Binance начала выпускать токенизированные акции только в июне, а к концу сентября почти догнала Ondo. Среди самых популярных базовых бумаг — акции криптокомпаний (Circle, Securitize, Strategy) и SpaceX, вышедшая на биржу в июне. Такие токены выпускаются в основном для инвесторов за пределами США и дают им простой доступ к американским бумагам. По меркам фондового рынка это пока капля. 17 сентября SEC разрешила торговлю токенизированными акциями на новых площадках в США, но в узких рамках, о них — ниже.
Чем торгуют и что разрешила SEC
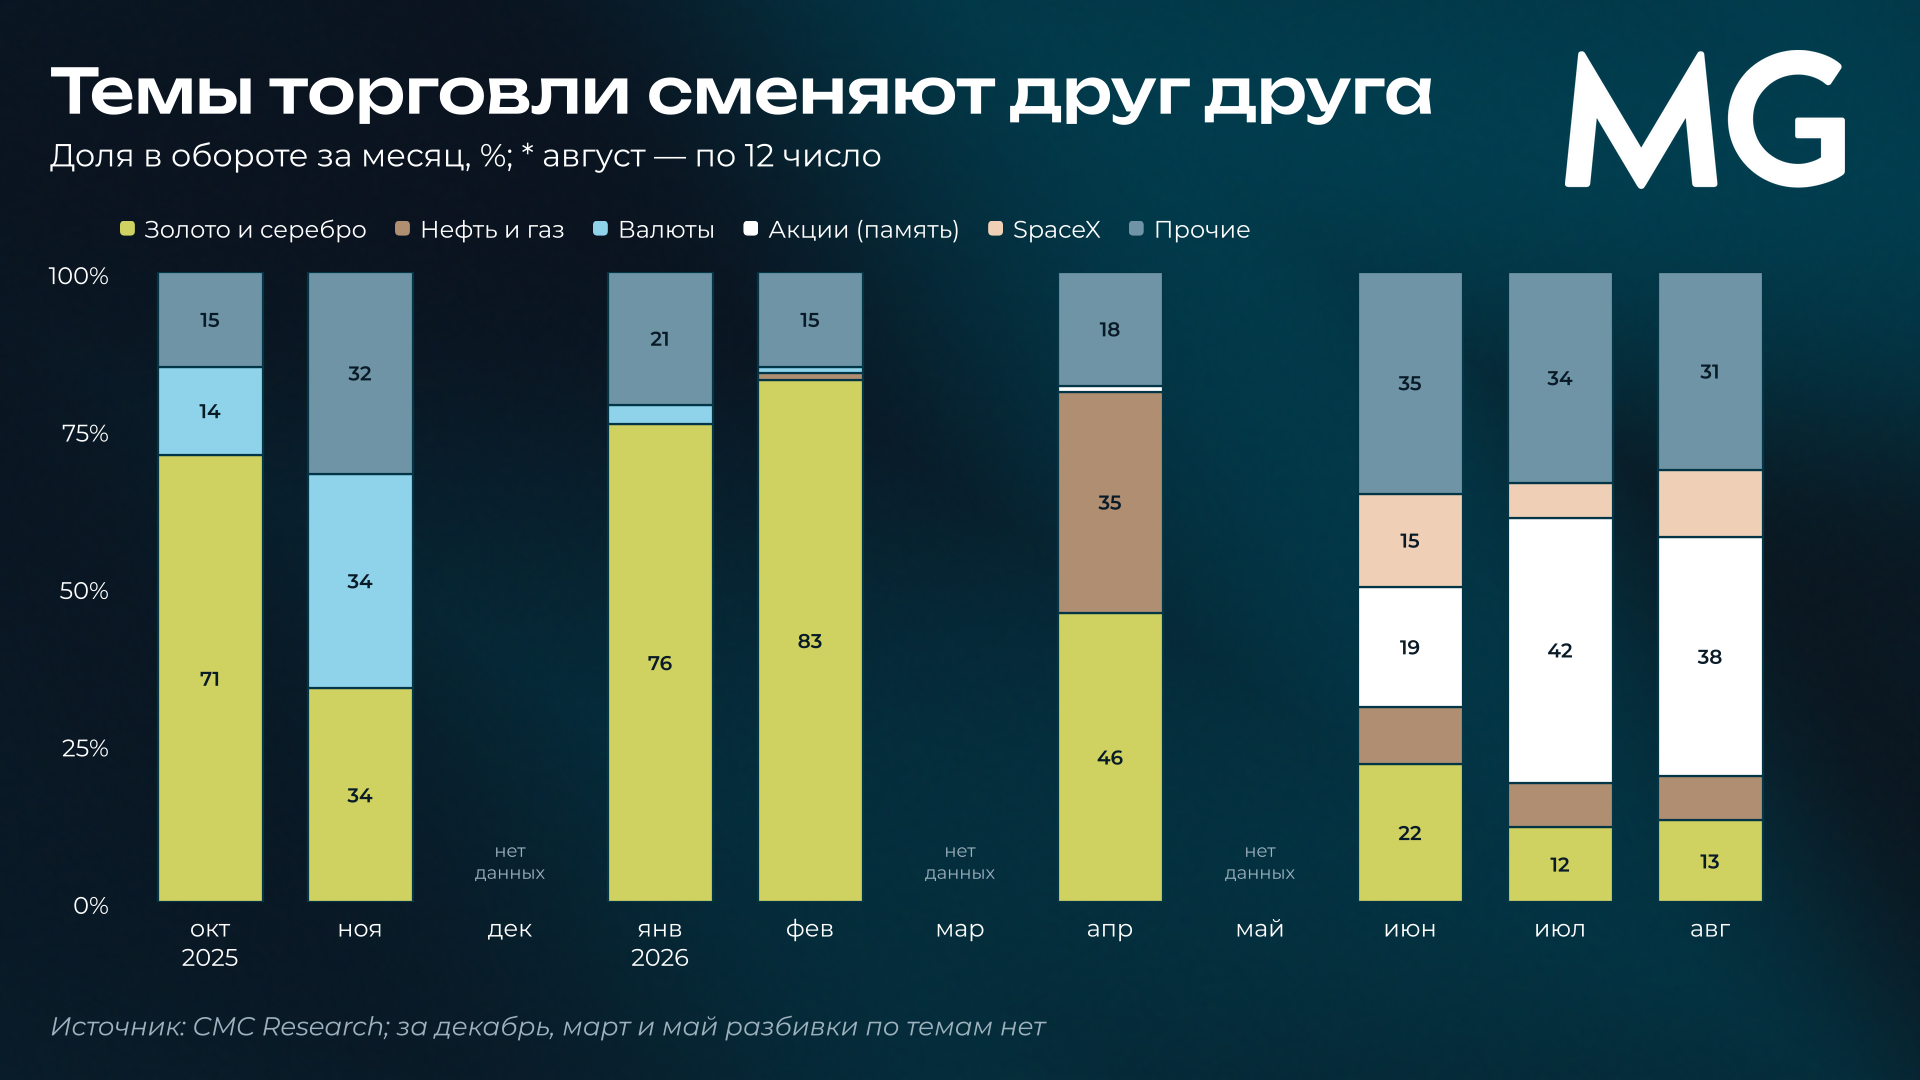
Криптоплощадки стали местом тематической торговли традиционными активами. Зимой лидировали золото и серебро, весной к ним добавилась нефть (35% оборота в апреле), летом — акции производителей памяти (SanDisk, SK Hynix и Micron дали 42% июльского оборота) и SpaceX. В сентябре оборот снизился примерно на 15%, а доля акций — с 65% до 49%: вернулся интерес к золоту и нефти. При этом объём открытых позиций обновил рекорд — $12,6 млрд на 30 сентября: участники торгуют реже, но держат позиции дольше.
Решение SEC от 17 сентября: что именно разрешено
- Что: условное исключение на пять лет (до сентября 2031 года) для площадок, где токенизированные акции компаний США торгуются только между допущенными участниками.
- Условия: токен даёт те же права, что и акция; торги останавливаются вместе с основной биржей; компания может в течение 30 дней возразить против токенизации своих акций.
- Ограничения: по крупнейшим бумагам (из S&P 500 и Russell 1000) — не более 75 названий и 0,25% их среднего дневного оборота, по остальным — 250 названий и 2,5%.
- Что не подпадает: токены, не обеспеченные самой акцией, бессрочные фьючерсы и многие нынешние продукты, в том числе долговые конструкции xStocks и Robinhood.
До конца сентября ни одна площадка ещё не уведомила SEC о начале торговли по новым правилам. Nasdaq получил одобрение правил торговли токенизированными акциями ещё в марте, но дату запуска не объявил.
Риски, о которых стоит помнить
- Права владельца. Токен часто даёт лишь требование к эмитенту, а не саму акцию.
- Корпоративные события. Дивиденды и сплиты на разных площадках учитываются по-разному.
- Цена в выходные. Когда основная биржа закрыта, цена определяется узким рынком и может резко отличаться от цены открытия.
- Раздробленность. Одна и та же акция существует во множестве версий у разных эмитентов и в разных сетях (у Tesla — 12 токенов, у Nvidia — 11), и ликвидность распыляется между ними.
3. Стейблкоины: от объёма к интеграции
Рынок стейблкоинов вступил в новую фазу. Их объём в обращении почти не растёт уже год: на конец сентября — $311 млрд. Зато пользуются ими активнее, чем когда-либо: объём транзакций за квартал достиг рекорда, а каждый доллар в стейблкоинах оборачивается чаще.
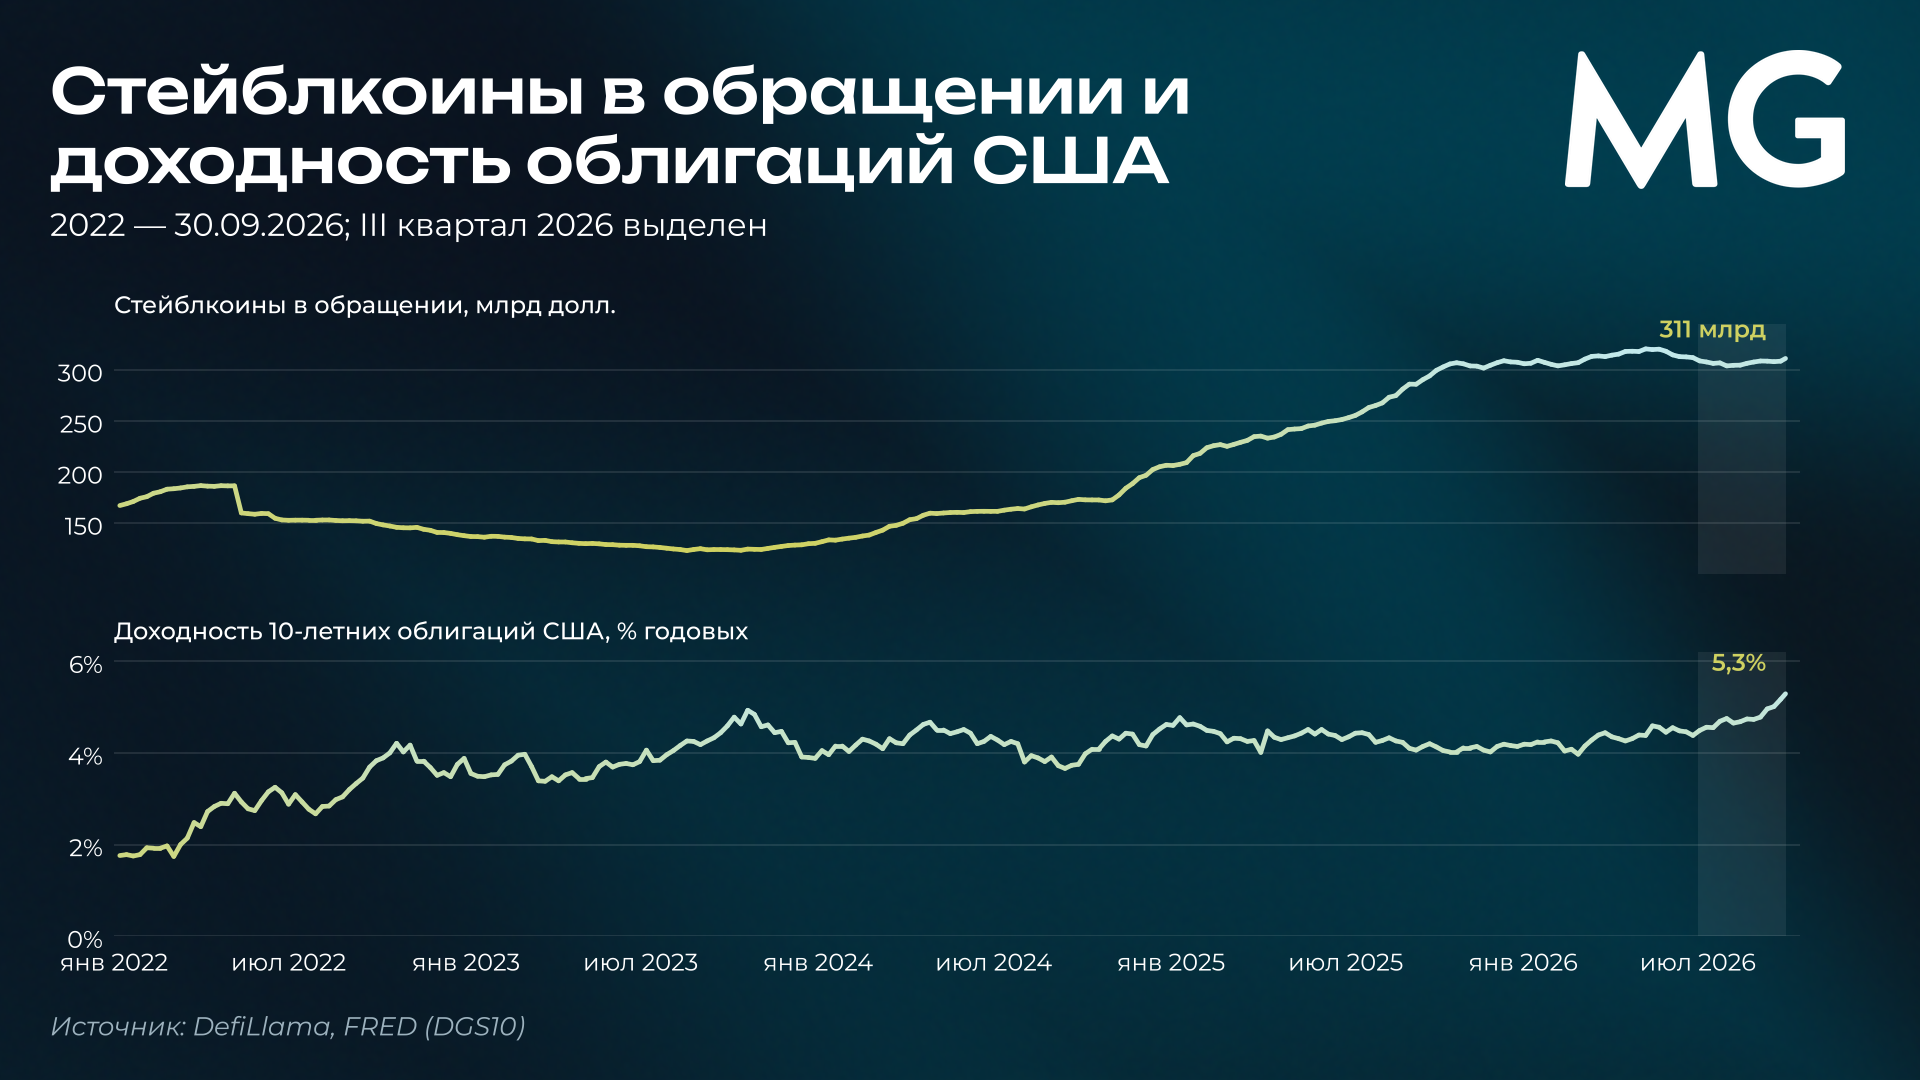
- +0,5% — рост объёма в обращении за III квартал (годом ранее — +17,5%)
- +$15 млрд — рост за 12 месяцев до 30.09 (за весь 2025 год — +$101 млрд)
- 5,3% — доходность 10-летних облигаций США на 30.09 — максимум с 2002 года
- 59% / 24% — доли USDT (Tether) и USDC (Circle) на рынке
Почему рост остановился
- Высокие ставки. Совпадение по времени ещё не доказывает причинность, но механизм понятен. Стейблкоин не приносит процентов: закон США о стейблкоинах GENIUS (принят в июле 2025 года) прямо запрещает эмитентам их платить. Чем выше безрисковая доходность, тем дороже держать стейблкоины. В 2022–2023 годах их объём сокращался (в мае 2022 года — ещё и из-за краха стейблкоина UST), пока доходность 10-летних облигаций росла к 5%, и начал расти после её пика в октябре 2023 года. В III квартале 2026 года она поднялась до 5,3% — выше пика 2023 года.
- Слабая торговля. Основной спрос на стейблкоины по-прежнему создаёт торговля криптовалютами, где они служат расчётной единицей и залогом. Спад первого полугодия этот спрос сократил.
- Ожидание правил. Закон GENIUS вступит в силу не позднее 18 января 2027 года, правила регуляторов пока в проектах, банковские стейблкоины не запущены — институциональные эмитенты выжидают.
Высокие ставки выгодны эмитентам
Высокие ставки тормозят рост объёма стейблкоинов, но увеличивают доходы их эмитентов. Бизнес-модель проста: эмитент вкладывает резервы в надёжные долларовые активы, получает по ним процент и ничего не платит держателям. На 31 августа каждый доллар в USDC (стейблкоин Circle) был обеспечен 67,6 цента в краткосрочных займах под залог казначейских облигаций США (обратное репо), 18 центами в краткосрочных казначейских облигациях и 14,4 цента наличными в регулируемых банках. Во II квартале доход Circle от резервов составил $668 млн — 95% выручки; почти половину ($325 млн) Circle передала Coinbase, главному каналу распространения USDC.
Интеграция: деньги работают быстрее
Объём стейблкоинов не изменился, а активность резко выросла. Скорректированный объём транзакций в стейблкоинах (без внутренних переводов бирж и активности ботов, по методике Visa и Allium) в III квартале достиг рекордных $891 млрд — на 50% больше, чем годом ранее. Платежи выросли на 65% за год, до $139 млрд. Если год назад каждый доллар в стейблкоинах за квартал переходил из рук в руки 2,2 раза, то теперь — 2,9 раза.
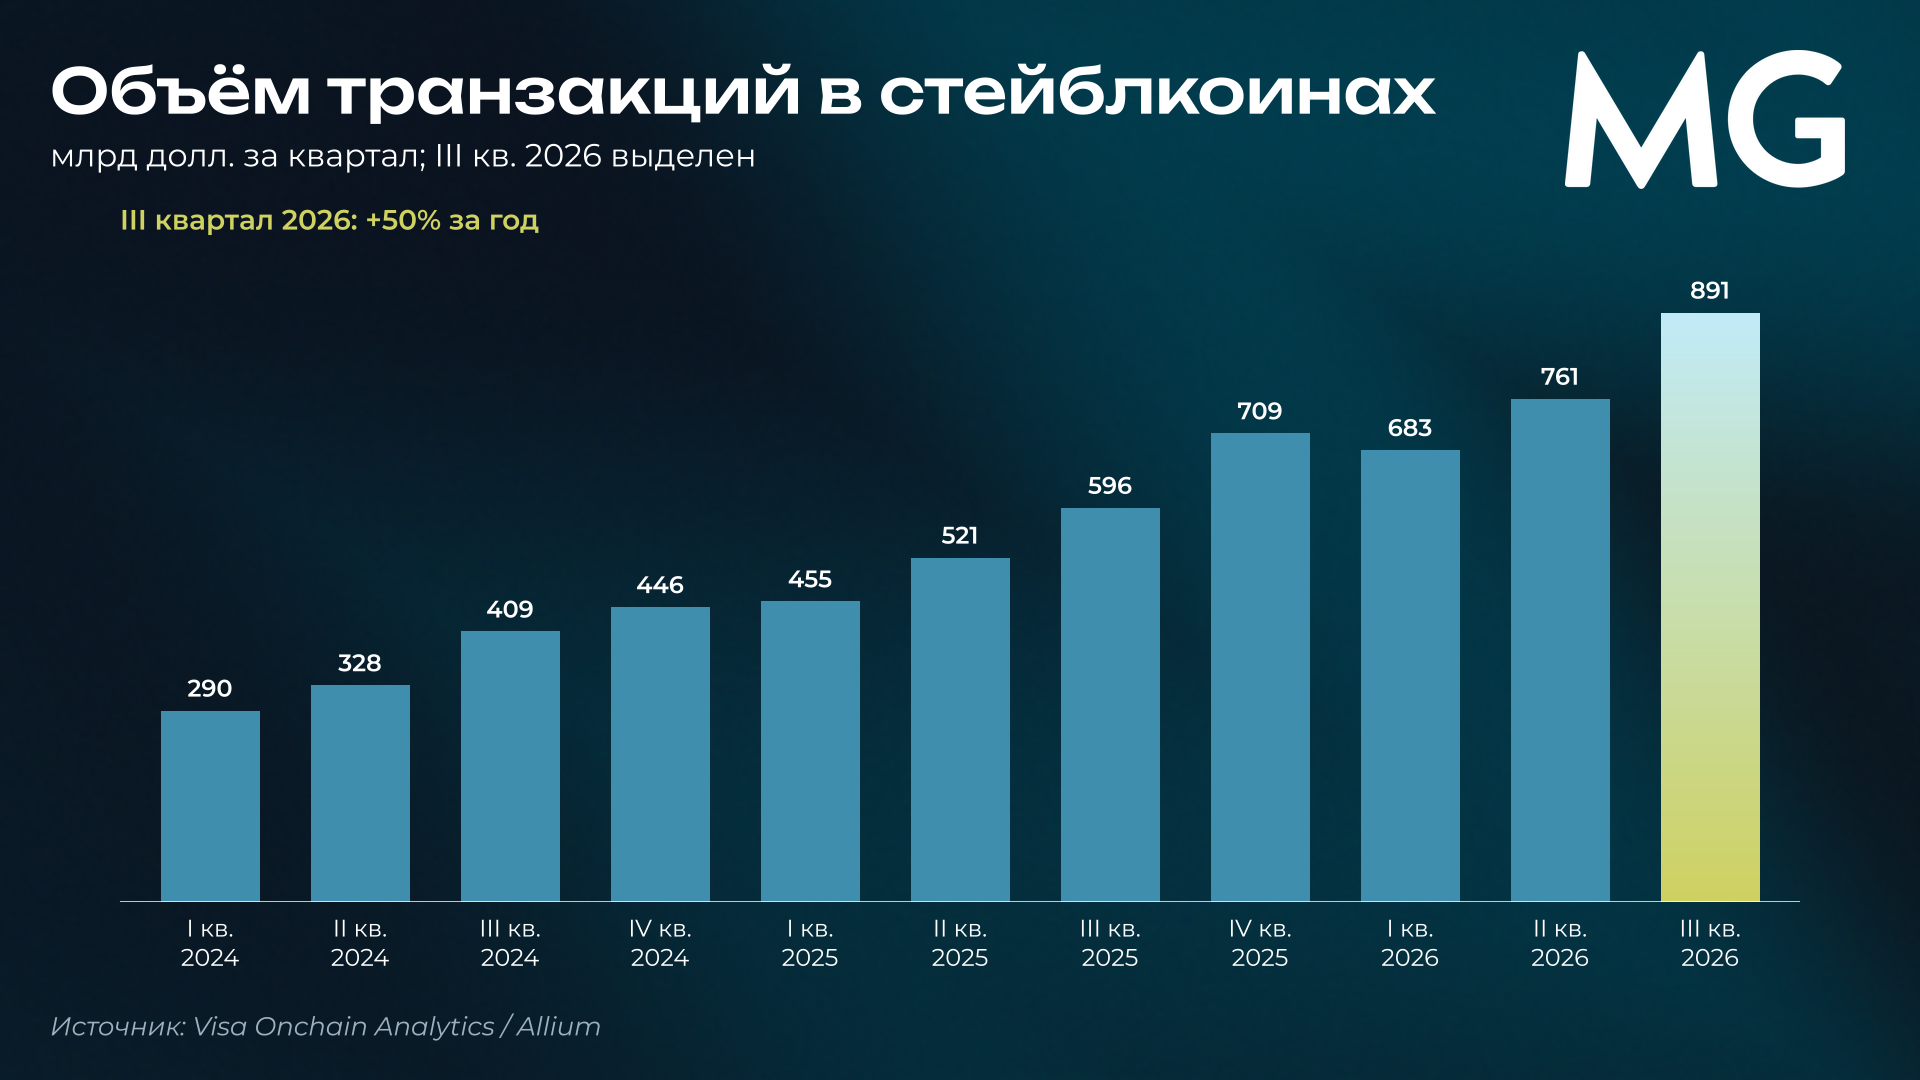
За этими цифрами — переход крупных игроков от анонсов к продуктам. Visa проводит расчёты в стейблкоинах на $20 млрд в годовом выражении (в 15 раз больше, чем год назад); Citi и Coinbase объявили о запуске приёма платежей в стейблкоинах с расчётами через банк; SoFi стал первым банком, который рассчитывается по картам Mastercard в собственном стейблкоине. Финансовые компании запускают собственные блокчейны: к концу сентября в сети Robinhood было $1,06 млрд стейблкоинов, в Tempo от Stripe — $0,66 млрд, в Arc от Circle — $0,47 млрд.
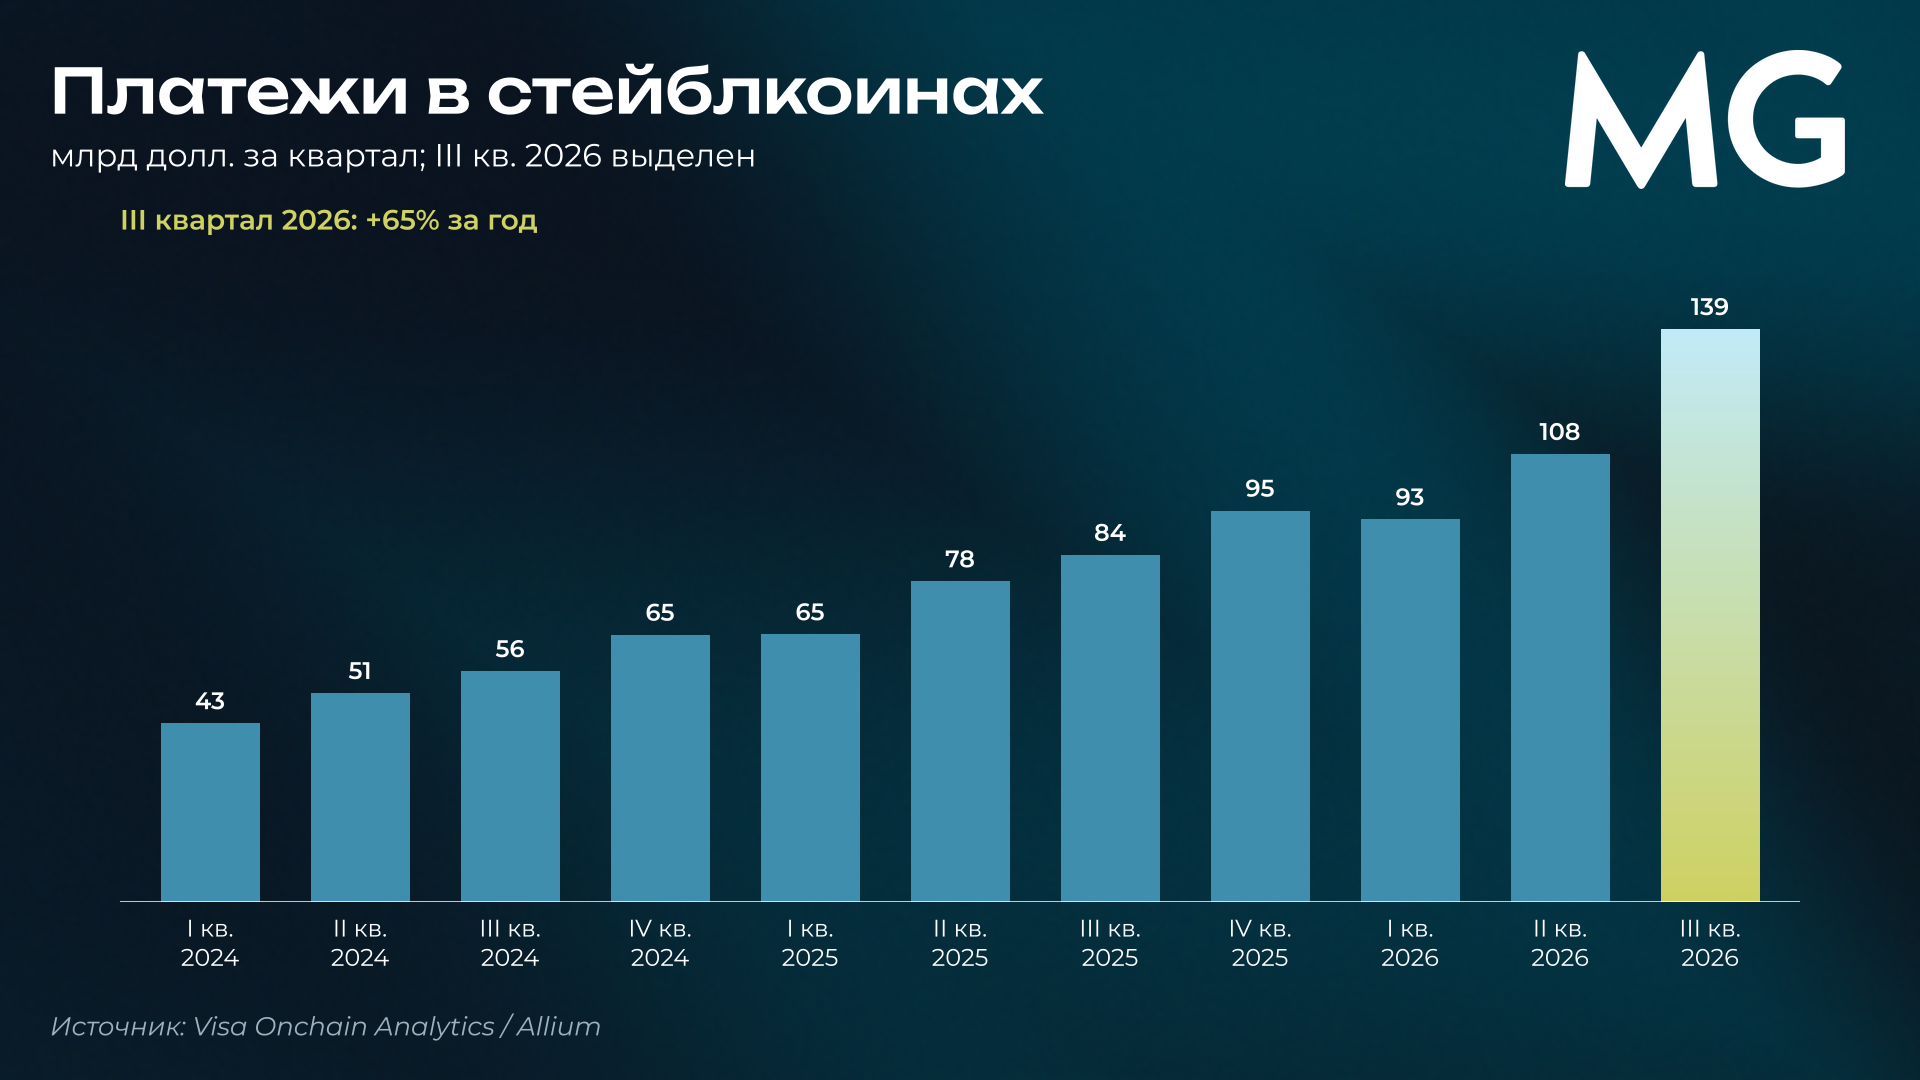
Это совпадает с позицией главного скептика среди банков: как пишет The Block, в JPMorgan считают, что более широкое использование стейблкоинов в платежах не обязательно потребует значительного роста их объёма. Прогнозы объёма рынка на 2028–2030 годы — от $0,5 трлн (JPMorgan) до $4 трлн (оптимистичный сценарий Citi).
Стейблкоины и госдолг США
У Tether, эмитента крупнейшего стейблкоина USDT, на конец июня было $115 млрд в краткосрочных казначейских облигациях напрямую ($141 млрд с учётом репо). Будь Tether государством, по объёму таких облигаций он занял бы второе место среди иностранных держателей — после Каймановых островов. По данным Bloomberg, администрация США рассматривает поддержку долларовых стейблкоинов за рубежом как способ сохранить роль доллара и спрос на госдолг. Стейблкоины и так почти полностью долларовые: на стейблкоины в евро приходится лишь 0,26% рынка (€706 млн).
4. Регулирование
Законопроект о структуре крипторынка (CLARITY) застрял в Сенате, но регуляторы США продвигают правила сами, а в ЕС и Азии лицензионные режимы перешли в рабочую фазу.
Простыми словами: как устроено регулирование в США
- Закон GENIUS (GENIUS Act) — о платёжных стейблкоинах (принят в июле 2025 года): полное обеспечение резервами, запрет платить проценты держателям, лицензирование эмитентов. Вступает в силу не позднее 18 января 2027 года; регуляторы опубликовали 14 проектов правил, но ни одного окончательного.
- Законопроект CLARITY (CLARITY Act) — о структуре рынка: какие токены считаются ценными бумагами (надзор SEC), а какие — товарами (надзор Комиссии по торговле товарными фьючерсами, CFTC).
- Действия ведомств — исключения и правила SEC, CFTC, ФРС и Минфина: их можно принять быстро, но так же быстро может отменить следующая администрация.
Почему провалился CLARITY
15 сентября Сенат не набрал 60 голосов, необходимых для начала рассмотрения законопроекта: 49 голосов за (все — республиканцы) и 50 против, включая четырёх республиканцев. Причин три: спор об этических ограничениях для чиновников, владеющих криптоактивами (демократы требовали распространить их на президента и его семью), спор с банками о вознаграждениях держателям стейблкоинов и логика предвыборного года. Единственное реальное окно для закона в 2026 году — сессия Конгресса уходящего состава после промежуточных выборов 3 ноября.
«Криптоотрасль справится и без закона CLARITY — по крайней мере до конца срока нынешней администрации».
Алекс Торн, руководитель исследований Galaxy, 18 сентября 2026
Тем временем SEC выпустила исключение для токенизированных акций и предложила правила первичного выпуска токенов, CFTC ещё в мае разрешила регулируемые бессрочные фьючерсы, ФРС и Минфин опубликовали проекты правил для эмитентов стейблкоинов. Но эта опора хрупкая: 25 сентября об уходе объявила комиссар Хестер Пирс, и в SEC останутся лишь два комиссара из пяти.
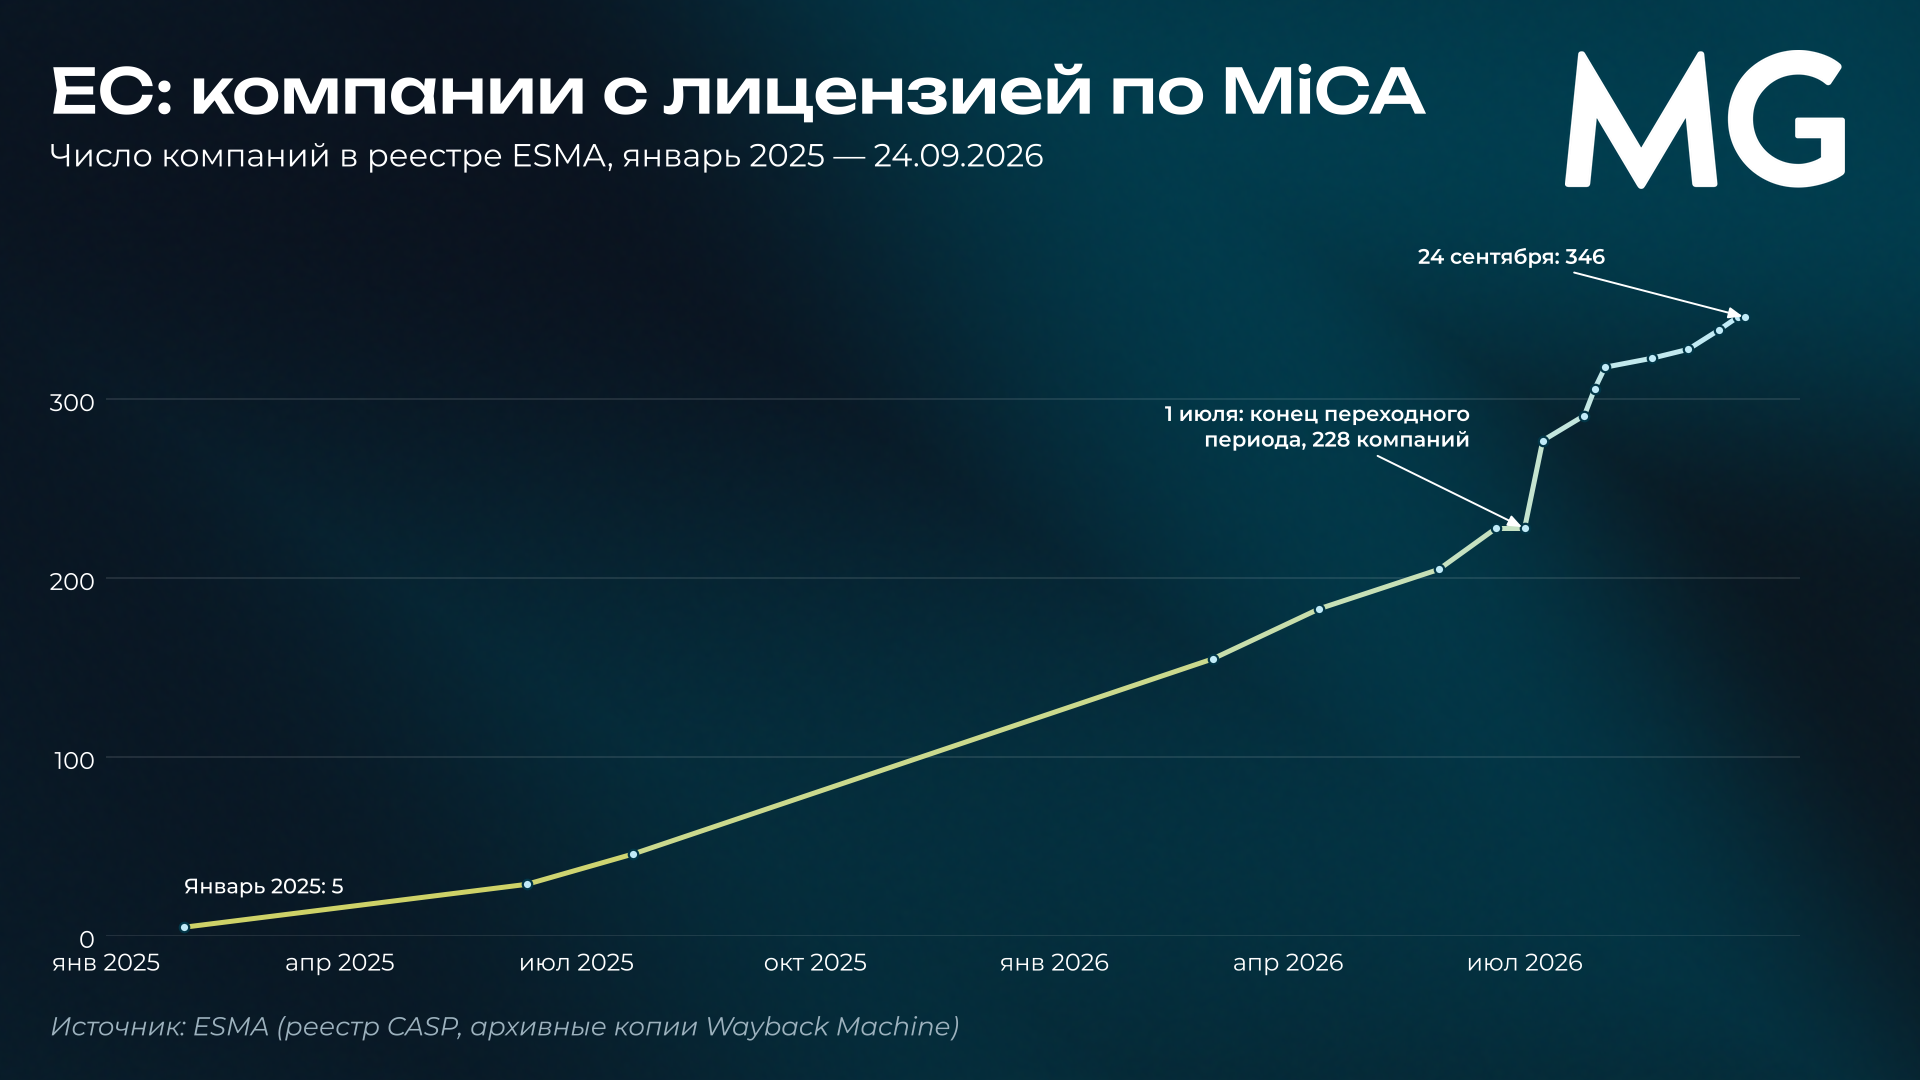
Европа. 1 июля закончился переходный период единого регламента ЕС (MiCA): к концу сентября число компаний с лицензией выросло с 228 до 346, включая BNY и подразделение Ripple.
Другие регионы. В Великобритании 30 сентября открыт приём заявок по новым правилам FCA (режим заработает в октябре 2027 года), в Гонконге в апреле выданы первые лицензии эмитентам стейблкоинов (в том числе HSBC). Япония в июле перевела криптоактивы под законы о финансовом рынке, с запретом инсайдерской торговли.
5. Взгляд институтов и что дальше
Позиции крупных банков и международных организаций сблизились: спор идёт уже не о том, нужны ли цифровые активы финансовой системе, а о том, на каких условиях они в неё войдут.
«Мы считаем, что токенизация сегодня, возможно, находится примерно там же, где был интернет в 1996 году».
Ларри Финк, глава BlackRock, ежегодное письмо инвесторам, 2026
«Деньги — это больше, чем технология; это достижение институтов».
Пабло Эрнандес де Кос, генеральный управляющий Банка международных расчётов, Джексон-Хоул, 28 августа 2026
Прогнозы банков снова смещаются вверх. Citi 30 сентября поднял 12-месячный прогноз по Bitcoin с $82 до $113 тыс.; Standard Chartered в августе допустил, что и его прогноз в $100 тыс. на конец 2026 года может оказаться заниженным. Важнее прогнозов — практические решения: с начала 2026 года Bank of America разрешает своим 15 тыс. консультантов рекомендовать клиентам 1–4% портфеля в криптоактивах, Morgan Stanley советует 2–4% для портфелей с высоким риском (рис. 14). У центральных банков своя альтернатива частным стейблкоинам: БМР продвигает токенизированные депозиты, ЕЦБ — систему расчётов Pontes и цифровое евро.
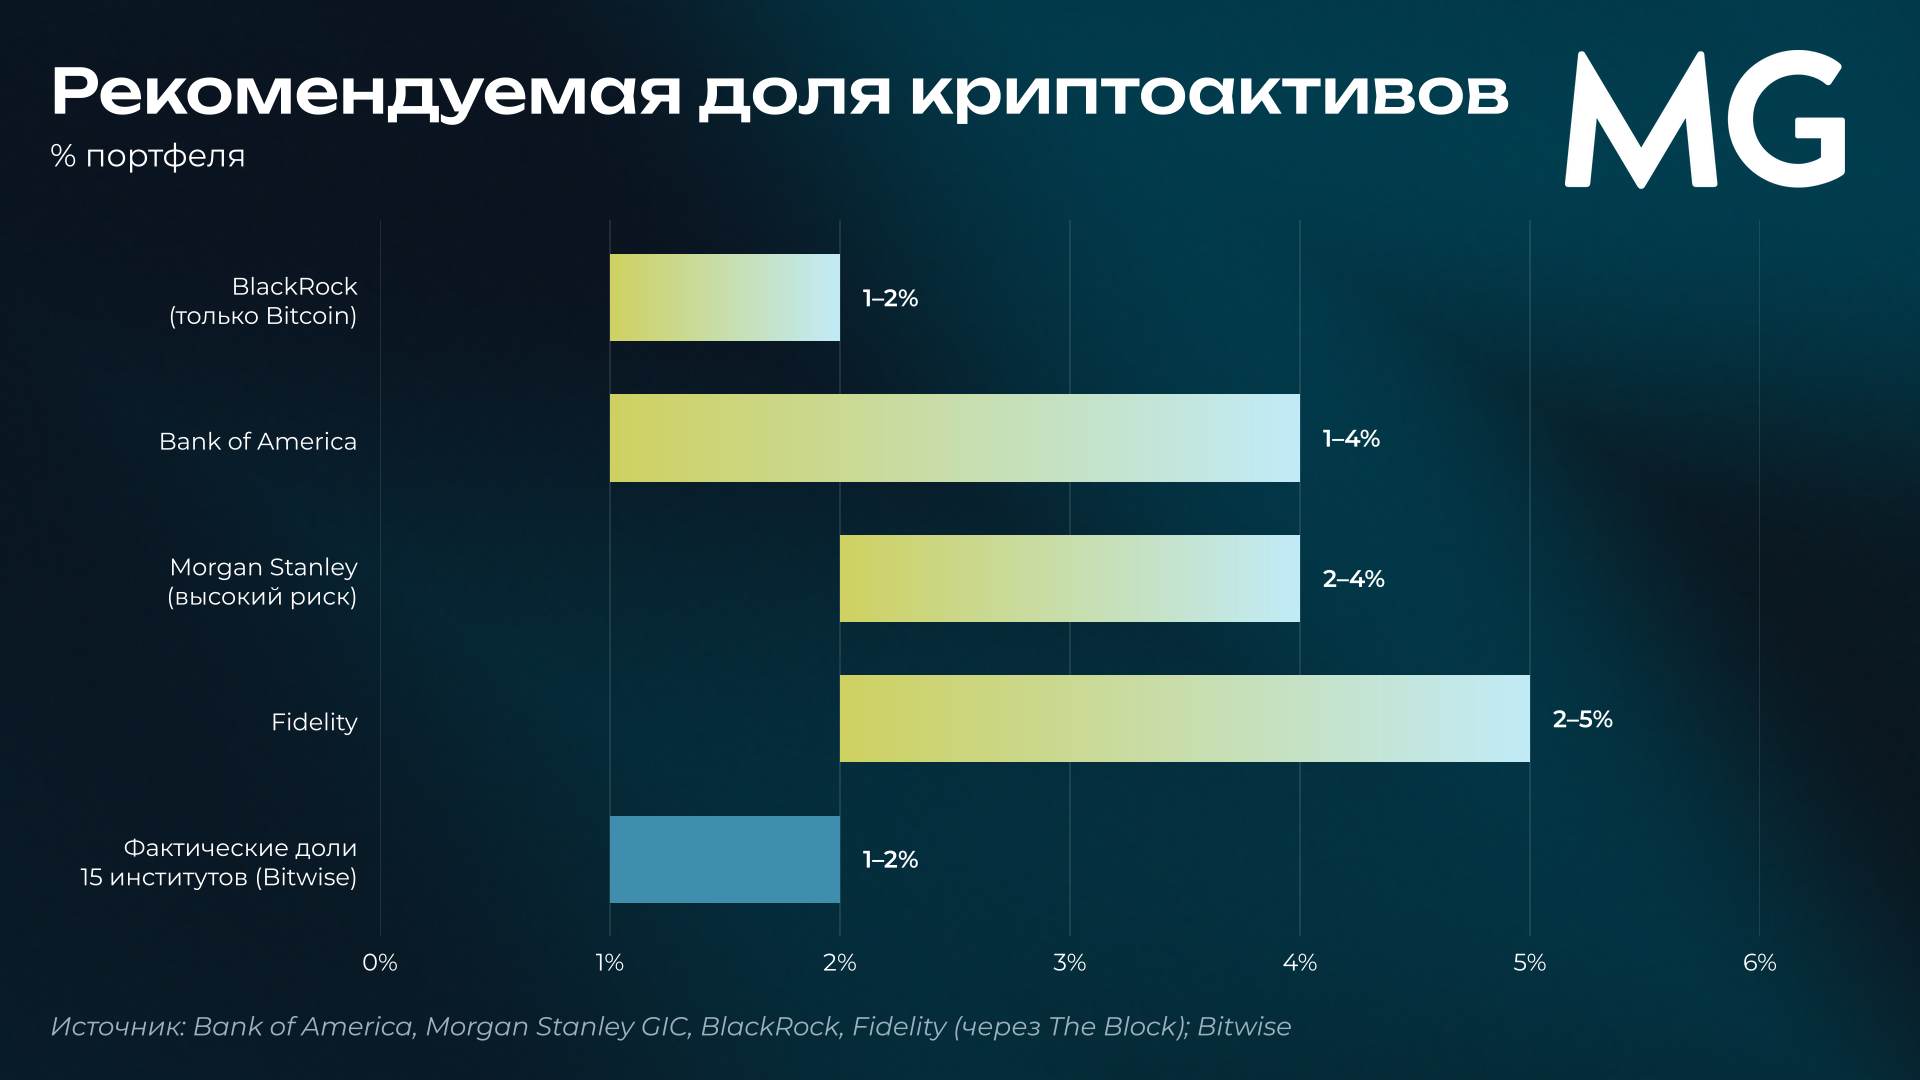
«Ни один из опрошенных нами институтов не сократил свою долю в криптоактивах во время просадки примерно на 50% с IV квартала 2025 по II квартал 2026 года».
Bitwise, The Bitwise Institutional Crypto Adoption Report, 23 сентября 2026
За чем следить в IV квартале
- Кто покупает. Устойчивый приток в ETF при паузе корпоративных покупателей — ключевое условие продолжения роста. Возвращение кредитного плеча ускорит движение цен, но сделает рынок хрупче.
- Ставки. По медианному прогнозу членов ФРС, к концу 2026 года ставка составит 4,1% (в июне ожидали 3,8%), то есть не исключено ещё одно повышение. Падение доходности длинных облигаций поддержит и криптоактивы, и стейблкоины.
- Регулирование и токенизация. Выборы 3 ноября определят судьбу CLARITY; к концу года ожидаются первые окончательные правила по закону GENIUS и первые площадки по исключению SEC.
Выводы для инвестора и позиция Movchan's Group
Цифровые активы становятся частью традиционной финансовой системы: спрос идёт через регулируемые фонды, а не через кредитное плечо; токенизированные акции и стейблкоины встраиваются в работу бирж и банков. Цены зависят от ставок, но рынок стал заметно зрелее.
Поведение рынка в этом квартале ещё раз показывает: оценивать цифровые активы стоит через структуру спроса, ликвидность и источники риска, а не только через цену. Приток в регулируемые фонды и умеренное плечо делают рост устойчивее, но не отменяют волатильности, регуляторной неопределённости и зависимости от ставок.
С весны 2026 года Movchan’s Group работает и на рынке цифровых активов. Мы формируем портфель из тщательно отобранных рыночно-нейтральных крипто-хедж-фондов. В отличие от прямых вложений в криптовалюты, такие стратегии стремятся зарабатывать не на росте Bitcoin и других монет, а на рыночных неэффективностях и арбитражных возможностях. Их цель — получать доходность независимо от того, растёт крипторынок или падает.
Мы готовы подробно рассказать, как отбираем фонды, за счёт чего они стремятся получать доходность и каких результатов можно ожидать. Оставьте заявку, и мы направим материалы и ответим на ваши вопросы.
Поделиться