
Недвижимость Испании: цены, доходность и риски
24 сентября 2026
Альтернативные инвестиции
24 сентября 2026
За предыдущий год в Испании зарегистрировали более 714 тыс. сделок с жилой недвижимостью, это +11,5% в сравнении с годом ранее и максимальное их число с 2007 года. После пика 2007-го цены падали 6,5 лет и вернулись к прежнему уровню лишь 16,5 лет спустя. Само по себе это ничего не предсказывает, но напоминает: важно учитывать, на чем держится рост рынка недвижимости и насколько стабильна его доходность для инвестора.
Ниже — наш собственный разбор по открытым данным: испанской статистической службы (INE), Банка Испании, Министерство жилищного строительства (Ministerio de Vivienda), палаты регистраторов недвижимости (Colegio de Registradores), нотариальных палат (Colegio Notarial) и Банка международных расчетов (BIS). Наша задача в данном обзоре — посчитать, сколько реально остается у инвестора после налогов и издержек.
Где рынок находится сейчас
Этот блок мы будем обновлять по мере выхода более свежей статистики. Остальные разделы описывают долгосрочные показатели рынка.
- Количество сделок сокращается
Во втором квартале 2026 года зарегистрировано 167,9 тыс сделок, или на 5,7% меньше, чем кварталом ранее, и на 2,3% меньше, чем годом ранее. Это второе квартальное снижение подряд и самый низкий показатель за семь кварталов. Сильнее всего просели новостройки: 34,9 тыс. операций, минус 11,5% за квартал.
- Цены обновляют максимумы
Средняя зарегистрированная цена достигла 2487 евро за метр (новый исторический рекорд), что дает +2,4% за квартал и +9,2% за год. Вторичное жилье стоит 2448 евро за метр, новостройки — 2636 евро. Индекс цен INE прибавил 12,2% в годовом выражении и растет уже 45 кварталов подряд.
- Рекордная доля иностранцев
Почти 16% всех зарегистрированных сделок, или более 26,8 тыс. покупок. Рекорд пришелся ровно на тот квартал, когда рынок в целом сжимался: испанцы покупают меньше, иностранцы — больше. В провинции Аликанте доля иностранных покупателей составила 46,4% всех сделок, в Малаге — 37%, на Балеарских островах и Тенерифе — более 32%.
- Доходность аренды падает
По данным Idealista, валовая доходность составила 6,5% против 7,2% годом ранее и 6,7% в первом квартале 2026 года. Причина в том, что цены продажи растут быстрее арендных ставок. В более дорогих Мадриде и Барселоне доходность составила 4,7% и 5,2% соответственно. Максимальные показатели — в относительно дешевых Хаэне (7,4%) и Мурсии (7,3%).
- Ипотечные ставки растут
ЕЦБ в этом году поднимал ставку дважды: в июне и сентябре, доведя депозитную ставку до 2,5%. Годовая Euribor, к которой привязана стоимость ипотеки в Испании, закрыла август почти на отметке 3%, а в сентябре перешагнула 3,1%. Для сравнения, 10-летние испанские гособлигации в те же дни торговались с доходностью 3,4% годовых. Инфляция в Испании из-за энергетического шока ускорилась до 4,3%.
Почему испанское жилье дорожает
Экономика Испании входит в топ-15 мировых по номинальному ВВП: около $1,72 трлн долларов, и в последние годы она растет быстрее еврозоны. Три четверти ВВП дают услуги и туризм, а безработица, несмотря на постепенное улучшение, остается самой высокой среди крупных экономик еврозоны. Средняя чистая зарплата составляет чуть более 2000 евро в месяц.
Отсюда главный вывод для рынка недвижимости: внутренний платежеспособный спрос местных жителей ограничен. На среднюю зарплату сложно выкупить квартиру даже с ипотекой: чтобы платеж не превышал 35% дохода (это 700 евро в месяц) при ставке 3,1% на срок 25 лет, кредит не должен превышать 145 тыс. евро, а само жилье было не дороже 180 тыс. За эти деньги сейчас можно купить не более 70 метров жилья (типичные объекты начинаются от 80 и доходят до 120 метров).
Цену толкают вверх два фактора: иностранные покупатели и миграция. По оценке ОЭСР, приток мигрантов добавляет около 0,7 п.п. к росту ВВП на душу населения ежегодно, начиная с 2022 года, и новые жители формируют значительную часть спроса на аренду. Испанский рынок недвижимости в итоге зависит не столько от испанских зарплат, сколько от экономической ситуации в Британии, Франции, Германии, США, Китае, России, а также от миграционной политики самой Испании, которая остается мягкой вопреки общим трендам в ЕС, но может легко развернуться.
Насколько велик разрыв между внутренним и внешним спросом, видно из нотариальной статистики. Иностранцы-нерезиденты устойчиво платят за метр заметно больше местных покупателей: во втором полугодии 2025 года 3242 евро против 1839 евро у испанцев и 1963 евро у иностранцев, живущих в Испании. Разрыв почти двукратный, и он держится уже несколько лет. Это и есть «наценка», которую рынок закладывает для внешнего капитала, и платят ее прежде всего инвесторы.
Кто покупает и где сосредоточен спрос
Структура иностранного спроса устойчива уже не один десяток лет. Лидируют британцы, немцы и голландцы, заметные доли также у марокканцев, румын, итальянцев и французов. Граждане ЕС обеспечивают около 57% иностранных сделок, остальные европейцы еще примерно 17%. Русскоязычные покупатели в последние годы двигаются против общего тренда: в 2024 году зарегистрировано 3016 сделок с их участием (около 3% всех иностранцев), и динамика была отрицательной на фоне роста остальных крупных групп.
Есть два независимых друг от друга источника статистики по доле покупателей-иностранцев в Испании: палата регистраторов (считает по внесенным в реестр сделкам) и нотариальная палата (по подписанным у нотариуса). У них разные массивы, разный момент фиксации и разные периоды. Нотариальная статистика дополнительно делит иностранные покупки примерно на 60% у иностранцев, живущих в Испании, и 40% у нерезидентов, инвестирующих из-за рубежа. Поэтому любая цифра в «доле иностранцев» требует уточнения, кто именно это подсчитал.
Иностранцы традиционно концентрируются вдоль средиземноморского побережья и на островах: Аликанте, Малага, Балеары, Санта-Крус-де-Тенерифе, Лас-Пальмас, Жирона, Мурсия, Альмерия. В лидирующих провинциях их доля превышает треть, а в Аликанте приближается к половине всех сделок. Мадрид остается преимущественно внутренним рынком, но удерживает самые высокие цены в стране.
Разброс цен по стране многократный. В самом дорогом квартале Мадрида, Саламанке, метр стоит около 10 тыс. Евро, зато в сельской Эстремадуре или внутренних районах Кастилья-Ла-Манчи ценники идут по 700–1300 евро за метр. При этом строительство отстает от спроса: Банк Испании оценивает накопленный дефицит жилья в 500–700 тыс. единиц, тогда как нового жилья вводится порядка 140 тысяч в год. Этот структурный дефицит — главный аргумент тех, кто ждет продолжения роста.
Пузырь и кризис на рынке Испании
Современная Испания уже однажды переживала глубокую и затяжную просадку цен после сдувания пузыря, который формировался в предыдущий бум 1993-2007 годов. Разберем его чуть подробнее.
Взлет цен в 1990-е и 2000-е
По индексу цен на жилье Банка международных расчетов с первого квартала 1993 года по третий квартал 2007-го номинальные цены в Испании выросли в 3,4 раза, что давала около 8,8% в год на протяжении 14,5 лет подряд.
Этому способствовал благоприятный набор факторов. Введение евро опустило кредитные ставки с 7–8% до 3–4% годовых. В страну устремился немецкий и британский капитал. За полтора десятилетия приехало около 4 миллионов мигрантов, добавив порядка 10% населения.
На этом фоне в Испании земельное законодательство было либерализовано, а выдача разрешений на строительство, по многочисленным свидетельствам того времени, нередко сопровождалась коррупцией.
Благодаря всему этому к 2007 году Испания ежегодно строила больше нового жилья, чем Франция, Германия и Британия вместе взятые, а стоимость земли под застройку выросла с конца 1990-х в шесть раз. К ценовому пику страна подошла с 3–4 миллионами пустующих новостроек.
Обвал цен и 16,5 лет восстановления
Пик пришелся на третий квартал 2007 года, индекс BIS показывал 112,1 пункта. Рынок нашел дно в первом квартале 2014-го на отметке 70,8, то есть цены упали на 37% за шесть с половиной лет. На побережье, где строительный бум был особенно заметен, просадка по отдельным курортным регионам достигала 45–55%.
К прежнему пику индекс вернулся только в первом квартале 2024 года. От максимума 2007-го до восстановления того же уровня прошло 16,5 лет: инвестор, купивший на самом верху рынка, столько ждал, чтобы просто вернуть номинальную стоимость вложения, не считая упущенной доходности и инфляции за этот период.
Если растянуть цикл на все три десятилетия, то с 1993 по 2023 год, средний номинальный рост цены составил около 4% в год, а в худшие годы падения рынок терял более 7% ежегодно.
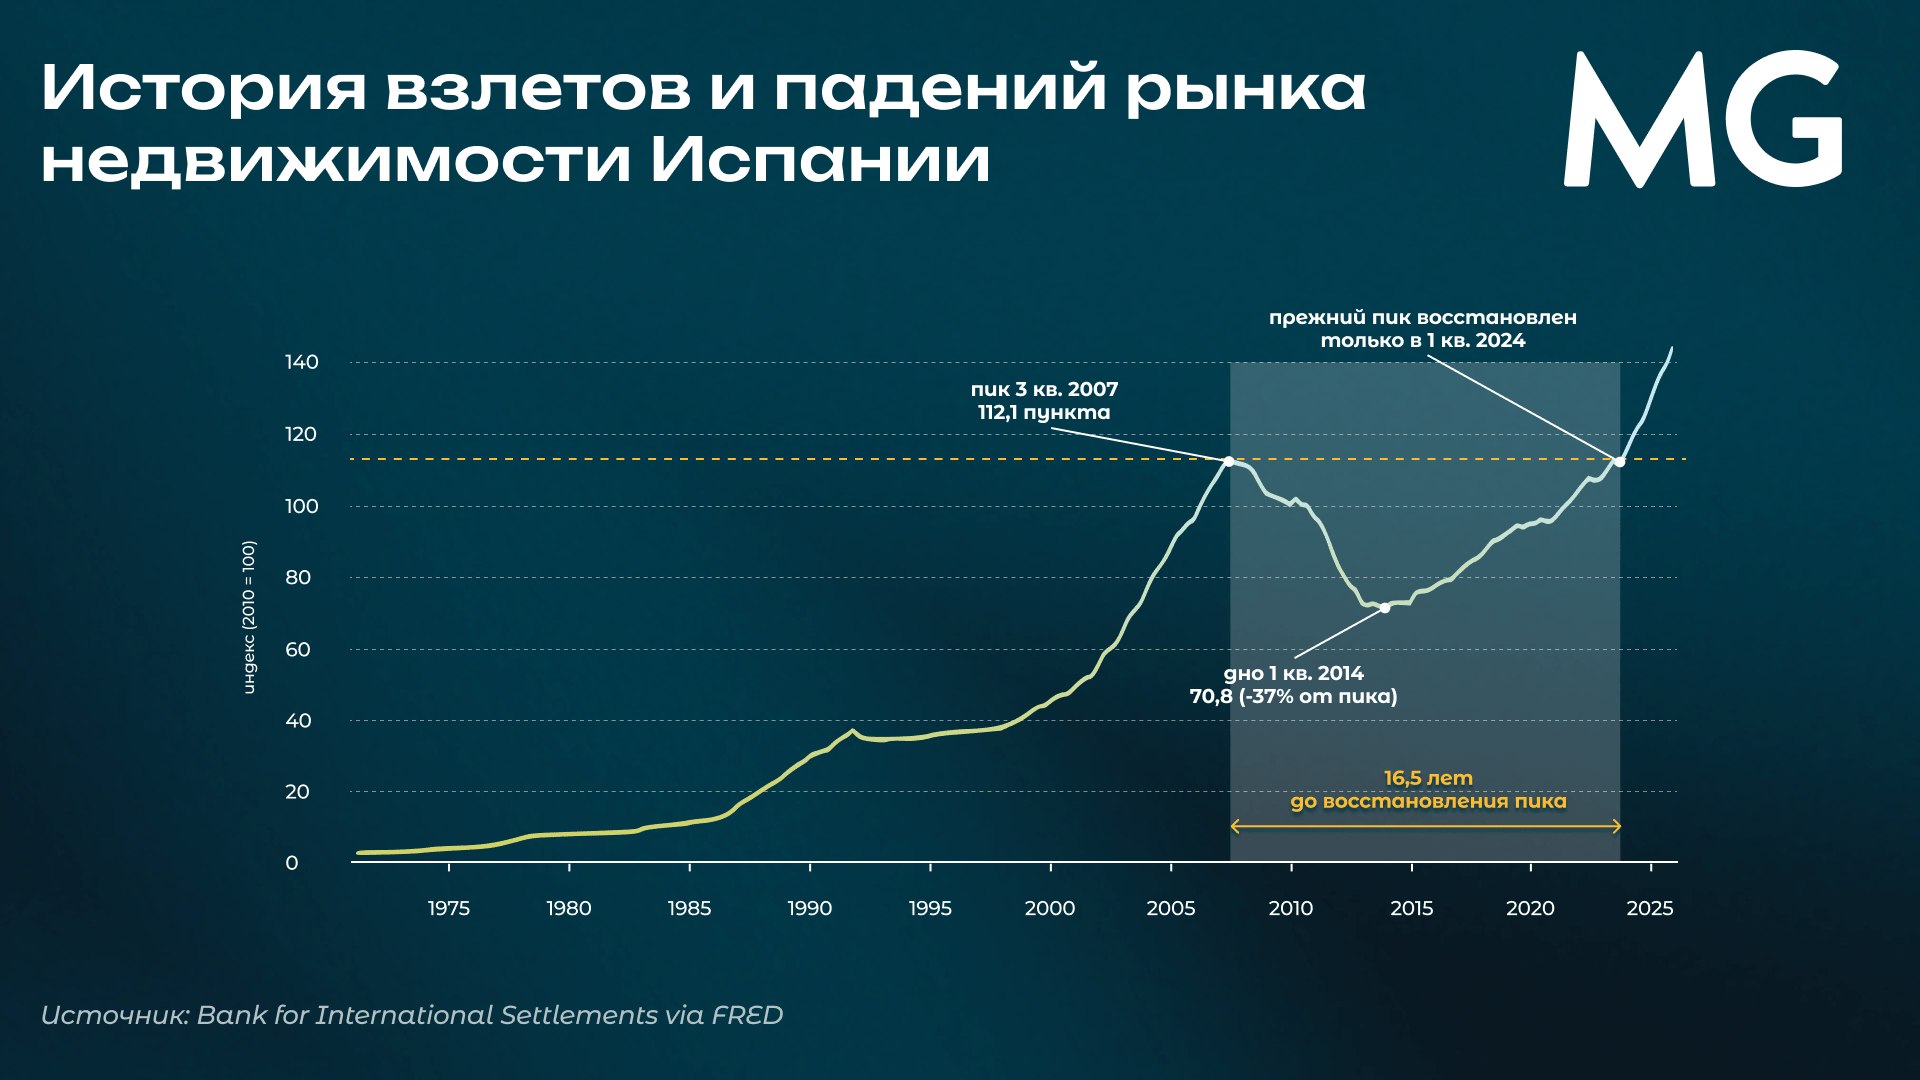
Главный вывод этого кейса не в том, что обвал может повторится, а в том, каким долгим он может быть. Просадка на треть с восстановлением почти за 17 лет плохо совместима с горизонтом планирования обычного частного инвестора.
Как устроена доходность аренды
Валовая доходность аренды в Испании находится в диапазоне от 4,5% до 7,5% в зависимости от города, и внутри этого диапазона действует правило обратной зависимости: чем престижнее и дороже локация, тем ниже процент доходности.
В Мадриде, Барселоне, Марбелье, на Балеарах доходность обычно ниже средней по стране, а в рабочих провинциальных городах вроде Мурсии, Лериды или Хаэна выше.
Причина в том, что цена объекта в престижной локации капитализирует статус, вид и ограниченность предложения, а арендная ставка определяется платежеспособностью реальных арендаторов, которые живут в этом городе на местные зарплаты. Владелец платит за престиж полную цену, а получает арендный поток по местным меркам.
Из этого следует вторая закономерность: когда цены растут быстрее арендных ставок, валовая доходность механически сжимается для всех, кто входит в рынок сегодня. Рекордные цены и высокая доходность аренды несовместимы чисто математически: одно вычитается из другого.
Налоги, расходы, ключевые риски
На входе покупатель традиционно платит за проведение сделки 10–15% от цены объекта. Для вторичного жилья это налог на переход собственности ITP: от 6% в Мадриде и 7% в Андалусии до 10–13% в Каталонии и 8–13% на Балеарах. В Валенсийском сообществе с 1 июня 2026 года базовая ставка снижена до 9%, но для объектов дороже миллиона евро действует 11% на всю стоимость.
Для новостройки от застройщика применяется НДС 10% плюс гербовый сбор AJD 0,5–1,5% в зависимости от региона. К этому добавляются нотариус (600–1200 евро), регистрация в земельном реестре (400–1000 евро) и юрист, или еще порядка 1% от цены.
Для инвестора также важно учесть расходы на владение и сдачу в аренду. Они вычитают около 35–40% валового арендного потока. Сюда входят взносы в товарищество собственников, муниципальный налог IBI, страхование, вознаграждение управляющей компании, простой между жильцами и текущий ремонт. Раскладка приведена в таблице ниже.
Налог на арендный доход зависит от налогового резидентства собственника. Резиденты стран ЕС, а также Исландии или Норвегии платят 19%, остальные (из третьих стран) платят 24%.
Стоит также учесть регуляторные риски: в последние годы под давлением общественности власти ограничивают коммерческую эксплуатацию жилья. Барселона прекращает выдачу новых лицензий на туристическую аренду и планирует изъять действующие к 2028 году, Балеарские острова ввели квоты и мораторий, Мадрид ограничил краткосрочную аренду.
Закон о жилье 2023 года вводит потолок арендной платы в отдельных зонах. В январе 2025 года предлагался дополнительный налог до 100% от стоимости жилья для покупателей-нерезидентов из стран вне ЕС. Проект был внесен в парламент в мае 2025 года, пока не обсуждался, но тоже создает дополнительные риски для иностранных инвесторов.
Сколько в итоге остается у инвестора
Ниже приводим модельный расчет для квартиры за 250 000 евро с валовой доходностью аренды 6,5%, то есть по средней по стране на второй квартал 2026 года. Конкретная цифра доходности немного меняется от квартала к кварталу, но механика и пропорции остаются теми же.
| Показатель | Резидент ЕС / Исландии / Норвегии | Резидент третьей страны (режим AEAT)* | Резидент третьей страны (по SAN 3630/2025)* |
| Валовая аренда за год | 16250 € | 16250 € | 16250 € |
| Управление (10%) | 1625 € | 1625 € | 1625 € |
| Простой между жильцами | 1300 € | 1300 € | 1300 € |
| Взносы в товарищество | 1400 € | 1400 € | 1400 € |
| Налог IBI и страхование | 1050 € | 1050 € | 1050 € |
| Ремонт и резерв | 810 € | 810 € | 810 € |
| Доход до налога | 10060 € | 10060 € | 10060 € |
| Налог на аренду | 1912 € (19% с чистого) | 3900 € (24% с валового) | 2415 € (24% с чистого) |
| Чистая доходность к цене | 3,26% | 2,46% | 3,06% |
| Реально, при инфляции 3,2% | +0,06% | −0,71% | −0,14% |
* AEAT — без вычета расходов (налог с валовой аренды); SAN 3630/2025 — с вычетом расходов по решению суда от 28.07.2025, еще не окончательному (кассация в Верховном суде).
Валовая аренда дает 16250 евро в год. Из них на управление уходит около 1625 евро, на простой между жильцами порядка 1300, на взносы в товарищество собственников около 1400, на муниципальный налог IBI около 700, на страхование 350 и на ремонт с резервом около 810. В сумме расходы на владение и сдачу составляют примерно 6190 евро, или 38% валовой аренды, и до налога остается 10060 евро.
Дальше результат расходится в зависимости от налогового статуса или режима: от 2,46% до 3,26% без учета инфляции, или от -0,71% (убыток) до +0,06% с поправкой на динамику цен в еврозоне. Если считать по испанской инфляции в 4,3%, то все три сценария уходят в минус на 1–1,8% годовых. Иначе говоря, при нынешнем сочетании цен, арендных ставок и инфляции чистый арендный поток перестал покрывать обесценение денег.
Сюда не входит изменение цены самого объекта, и оно может сдвинуть итог в любую сторону. Но, как мы уже разбирали выше, исторически рынок Испании дает умеренную доходность. По данным Банка международных расчетов (BIS), за последние 10 лет он приносил около 3,7% годовых реально (после вычета инфляции).
Стоит держать в голове еще одну поправку. Доходности здесь подсчитаны к цене объекта, тогда как фактически вложенный капитал с учетом стартовых расходов всегда выше на 10–15%, а значит, при пересчете на реально инвестированную сумму она упадет еще ниже: до 2,2–2,9%. Это ниже доходности долгосрочных испанских гособлигаций, которые сейчас приносят более 3% в год.
Главные выводы для инвестора
- Рынок жилья Испании исторически цикличен и волатилен: между пиком 2007 года и восстановлением прежней цены прошло почти 17 лет, а максимальная просадка составила 37% в среднем по стране и до 55% на курортных рынках.
- Средний номинальный рост цен на испанском рынке за последние 30 лет (с учетом просадок), составляет менее 4% в год.
- Чем престижнее локация, тем ниже ставка доходности аренды. Высокие цены и высокая арендная доходность несовместимы математически.
- Вход в сделку обходится в 10–15% от цены объекта, а расходы на владение и налоги снижают чистую доходность аренды в два-три раза: от валовых 6,5% на руки остается 2–3%.
- С учетом инфляции в еврозоне и Испании (3–4%) арендный поток от недвижимости в последние годы часто не приносит реальной доходности.
- Регуляторная среда ужесточается, а законодатели стремятся ограничить покупку покупку недвижимости иностранными инвесторами.
Какие есть альтернативы недвижимости
Прямое владение квартирой в Испании оправдано для тех, кто планирует жить в ней сам или готов управлять объектом лично. При этом стоит учесть, что доходность такого вложения сильно зависит от факторов, которыми инвестор не управляет: региональные налоговые ставки, лицензионная политика конкретного муниципалитета, длительность простоя без арендаторов и от того, в какой точке цикла пришлось входить в объект и выходить из него.
Ради тех 3–4%, которые остаются у инвестора с поправкой на инфляцию и налоги, не обязательно вкладываться в виллы или апартаменты. Если нужна экспозиция именно на недвижимость как класс активов, можно вложиться в глобальный рынок недвижимости через фонды.
В линейке Movchan's Group есть подобная стратегия: это портфель качественных REITs с высокой ликвидностью — вход и выход в них осуществляется за несколько дней, а историческая доходность существенно выше, чем у рынка жилья в Испании.
Если вас интересует, как она работает, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегии.
Поделиться