


Почему доходности трежерис выросли до максимума за 20 лет
16 сентября 2026
Рынки и Аналитика
16 сентября 2026
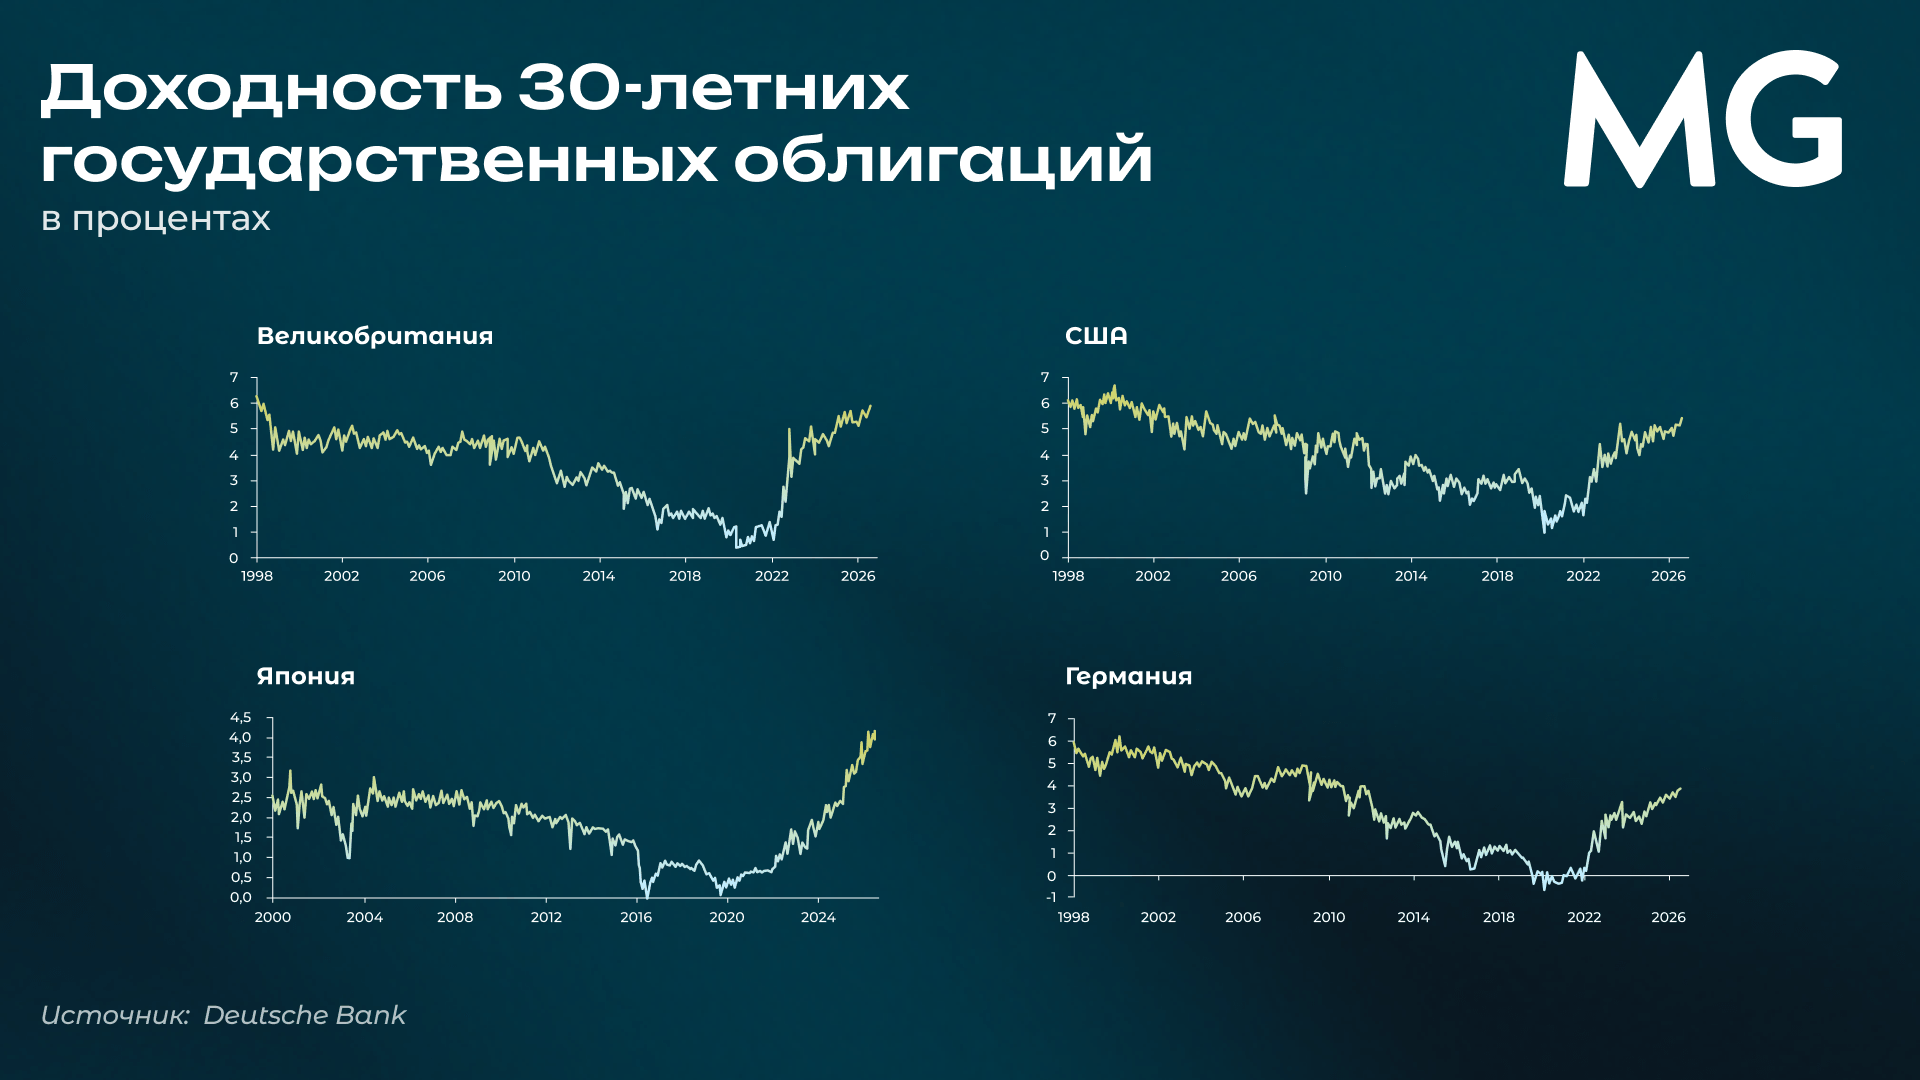
Падение долговых рынков, которое стартовало в начале года, резко ускорилось в последние недели. Доходности государственных облигаций по всему миру достигли максимальных за несколько десятилетий уровней. Рассказываем, почему так происходит и чего ждать дальше.
Что случилось
Во вторник доходность 10-летних трежерис, которая служит ориентиром для стоимости заимствований по всему миру, достигла максимального с 2007 года уровня — 5,04%, закрывшись на 5,00%. Хотя сам по себе уровень 5% не имеет фундаментального значения, подобные круглые уровни часто становятся важными психологическими ориентирами, влияющими на решения инвесторов и властей. Некоторые участники рынка полагают, что возможность получать около 5% годовых практически без кредитного риска может подтолкнуть инвесторов переводить часть средств из акций в государственные облигации.
Почему доходности в США растут
Среди краткосрочных причин роста доходностей чаще всего называют изменение ожиданий по ставкам ФРС. За последний год ожидания инвесторов кардинально изменились. Когда ФРС еще при Джероме Пауэлле снизила ставку до 4% (по верхней границе диапазона), рынок ожидал дальнейшего снижения примерно до 3% к лету 2027 года. Теперь же, несмотря на то что текущая ставка составляет 3,5%, фьючерсы предполагают ее возврат примерно к 4,5% уже следующим летом.
Новая эскалация на Ближнем Востоке и возобновление роста цен на нефть последних недель выше $100 за баррель усилили опасения по поводу инфляции. Кроме того, председатель ФРС Кевин Уорш после выступления в Джексон-Хоуле фактически убедил рынок повысить ожидания по конечному уровню процентной ставки еще на 0,5 процентного пункта. Вероятность повышения ставки на сентябрьском заседании рынок оценивает уже в 86%, а на конец года закладывает два повышения.
По мнению аналитиков Vontobel, фундаментальные причины роста доходностей гораздо глубже. После пандемии во многих развитых странах значительно выросли бюджетные дефициты. Государственный долг США уже превысил $40 трлн, дефицит устойчиво превышает 6% ВВП, а политической готовности сократить расходы не наблюдается.
Федеральный дефицит США за первые 11 месяцев финансового года достиг $2 трлн. Кроме того, на прошлой неделе Трамп допустил возможность дополнительных расходов свыше $1 трлн, предложив выплатить каждому совершеннолетнему американцу по $5 тыс. в случае сохранения республиканцами контроля над Конгрессом.
В США и других странах власти пытаются сократить объем выпуска долгосрочных облигаций. Министр финансов Скотт Бессент попытался ограничить рост доходностей, увеличив объемы обратного выкупа государственных облигаций со сроком обращения 10 лет и более, финансируя эти операции за счет увеличения выпуска краткосрочного долга. Аналогичные меры предпринимают Великобритания и Япония. Японские инвесторы, долгое время бывшие крупнейшими покупателями американских долгосрочных облигаций, теперь получают достаточно высокие доходности у себя дома и сокращают вложения в трежерис.
Часть осторожности инвесторов в США объясняется особенностями 30-летних облигаций. Этот сегмент рынка менее ликвиден, чем рынок 10-летних трежерис, поэтому сильнее реагирует на изменения настроений относительно устойчивости государственных финансов, пишут аналитики.
При этом центральные банки больше не выступают крупными покупателями государственных облигаций в рамках программ количественного смягчения. Спрос со стороны традиционных инвесторов также постепенно ослабевает, поэтому рынку все больше приходится полагаться на покупателей, гораздо чувствительнее реагирующих на уровень доходности.
Как размещение ИИ-облигаций гиперскейлерами влияет на долговой рынок
Кроме того, резко увеличились объемы заимствований, связанных с инвестициями в ИИ, отмечают аналитики Goldman Sachs. По оценке банка, финансирование огромных затрат на ИИ-гонку уже эквивалентно примерно 1% мирового ВВП. Рост государственных заимствований и расходов на ИИ усиливает конкуренцию за одних и тех же покупателей — пенсионные фонды, страховые компании и управляющих активами, отмечает PIMCO.
За первые восемь месяцев года Alphabet, Amazon, Meta, Microsoft, Oracle и SpaceX разместили долларовые облигации более чем на $180 млрд. По оценкам участников рынка, к концу года объем размещений достигнет рекордных $250 млрд, а если учитывать более широкий круг технологических компаний и заемщиков, связанных с ИИ, общий объем привлеченного финансирования приблизится к $400 млрд.
Однако важен не только объем заимствований, но и их структура. Гиперскейлеры предпочитают выпускать облигации с очень длительными сроками обращения. К примеру, Alphabet разместила в Великобритании столетние облигации объемом £1 млрд, получив заявки на £9,5 млрд. За выпуски 2025–2026 годов около 41% облигаций гиперскейлеров пришлось на бумаги со сроком обращения более 15 лет. Для сравнения: в целом по индексу ICE BofA US Corporate Index доля таких выпусков составляет лишь 16%.
Что будет дальше: мнения аналитиков с Уолл-стрит
Goldman Sachs ожидает, что опасения по поводу инфляции, вызванной ростом цен на энергоносители, будут постепенно снижаться в течение следующих шести месяцев. Кроме того, рынок получит больше ясности относительно эффективности инвестиций в ИИ, что также способно уменьшить объемы заимствований, связанных с ИИ. Однако волатильность цен на энергоносители продолжит определять ежедневную динамику рынка облигаций и снизит их эффективность в качестве защитного актива.
Но единственным устойчивым фактором, способным закрепить долгосрочные доходности на более низком уровне, остается сокращение бюджетного дефицита, отмечают аналитики PIMCO. При этом настроены скептично. «В США дефицит бюджета стал практически независимым от состояния экономики: он продолжает быстро увеличиваться даже при сильном экономическом росте. При этом среди развитых стран мы практически не видим политической готовности к бюджетной консолидации», — пишут аналитики. Дополнительным фактором, способным вывести доходности на новый, более высокий уровень, могут стать дополнительные бюджетные стимулы в экономике, которая в них не нуждается.
В Goldman Sachs ожидают, что кривая доходности останется крутой: доходности долгосрочных облигаций будут сохраняться значительно выше доходностей краткосрочных бумаг. Кроме того, банк прогнозирует сохранение высокой term premium — премии, которую инвесторы требуют за риск владения долгосрочными облигациями.
Исследование финансового историка Deutsche Bank Джима Рида показывает, что в предыдущих циклах ужесточения политики доходность 10-летних трежерис обычно увеличивалась более чем на 1 процентный пункт после начала повышения ставок. Исходя из этого опыта, нельзя исключать рост доходности примерно до 6% до завершения текущего цикла. По мнению автора, если нынешний цикл действительно является полноценным циклом повышения ставок, то история говорит в пользу дальнейшего роста доходностей.
Но есть и оптимистичный взгляд на рынок. Даже после недавнего роста доходности долгосрочных казначейских и других государственных облигаций фактически вернулись к своим долгосрочным историческим средним значениям, замечают аналитики PIMCO. Сегодняшние уровни выглядят необычно высокими лишь по сравнению с искусственно заниженными ставками, которые сохранялись после мирового финансового кризиса. «С нашей точки зрения, нынешние уровни доходности становятся все более привлекательными по историческим меркам и создают хорошие возможности для долгосрочных инвесторов. Мы по-прежнему считаем облигации привлекательным активом и готовы увеличивать позиции, если доходности продолжат расти», — говорится в обзоре.
Если хотите узнать, как мы готовим портфели инвесторов к повышению ставок, свяжитесь с нами.
Поделиться