


Страховка на исходе. Почему 18 лет не было большого финансового кризиса и что может это изменить
13 ноября 2026
Рынки и Аналитика
13 ноября 2026
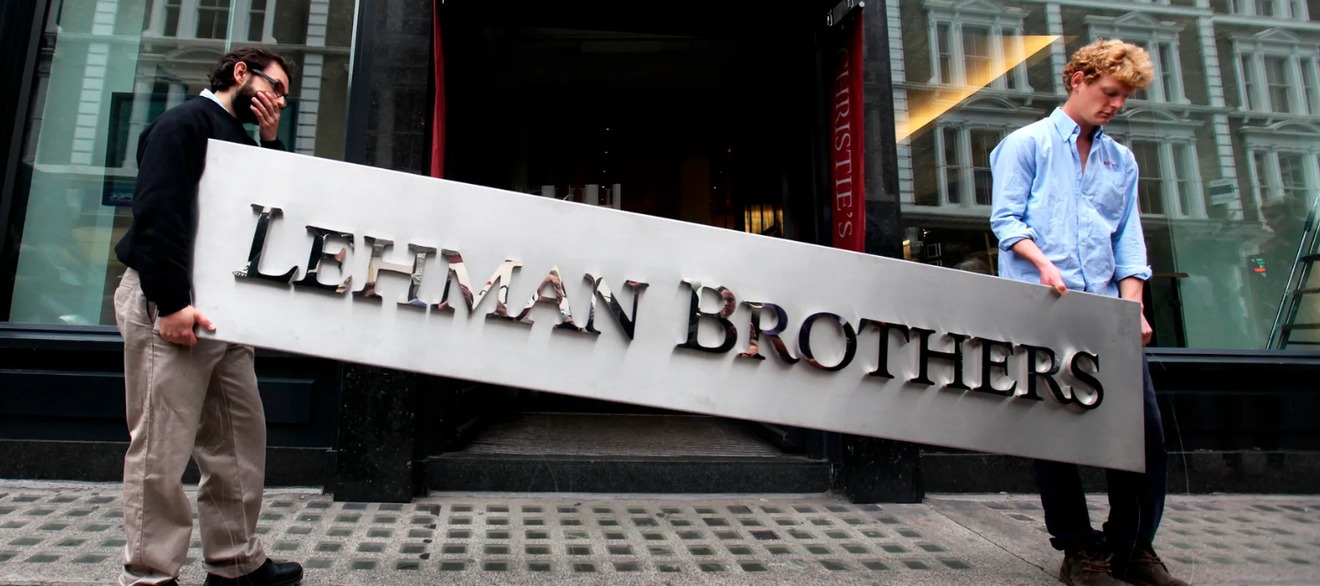
Американский экономист Хайман Мински предупреждал, что стабильность сама по себе дестабилизирует. Чем дольше длится спокойный период, тем охотнее инвесторы берут на себя риск: кредиторы смягчают условия, заемщики занимают больше, и никто не хочет упустить момент. Так закладывается следующий кризис. Но с 2008 года развитые экономики не пережили ни одного финансового кризиса сопоставимого масштаба, хотя поводов хватало: пандемия, крах Silicon Valley Bank и Credit Suisse в 2023 году. Рассказываем, почему так вышло и почему рассчитывать на это в будущем становится все сложнее: страховочная сетка, которая несколько десятилетий защищала экономику и рынки, изнашивается.
Как возникают кризисы
Аналитики Deutsche Bank выделяют четыре фактора, от которых зависит, начнется ли кризис и насколько тяжелым он окажется. Это накопленные дисбалансы, то есть пузыри и избыточные долги; триггер, то есть событие, после которого накопленные проблемы вырываются наружу; механизмы усиления вроде кредитного плеча, бегства вкладчиков и вынужденных распродаж; и реакция властей, роль которой особенно выросла за последние 15–20 лет. Без механизмов усиления даже сильное падение рынка не превращается в финансовый кризис. Так было, когда лопнул пузырь доткомов: акции рухнули, экономика ушла в рецессию, но финансовая система устояла.
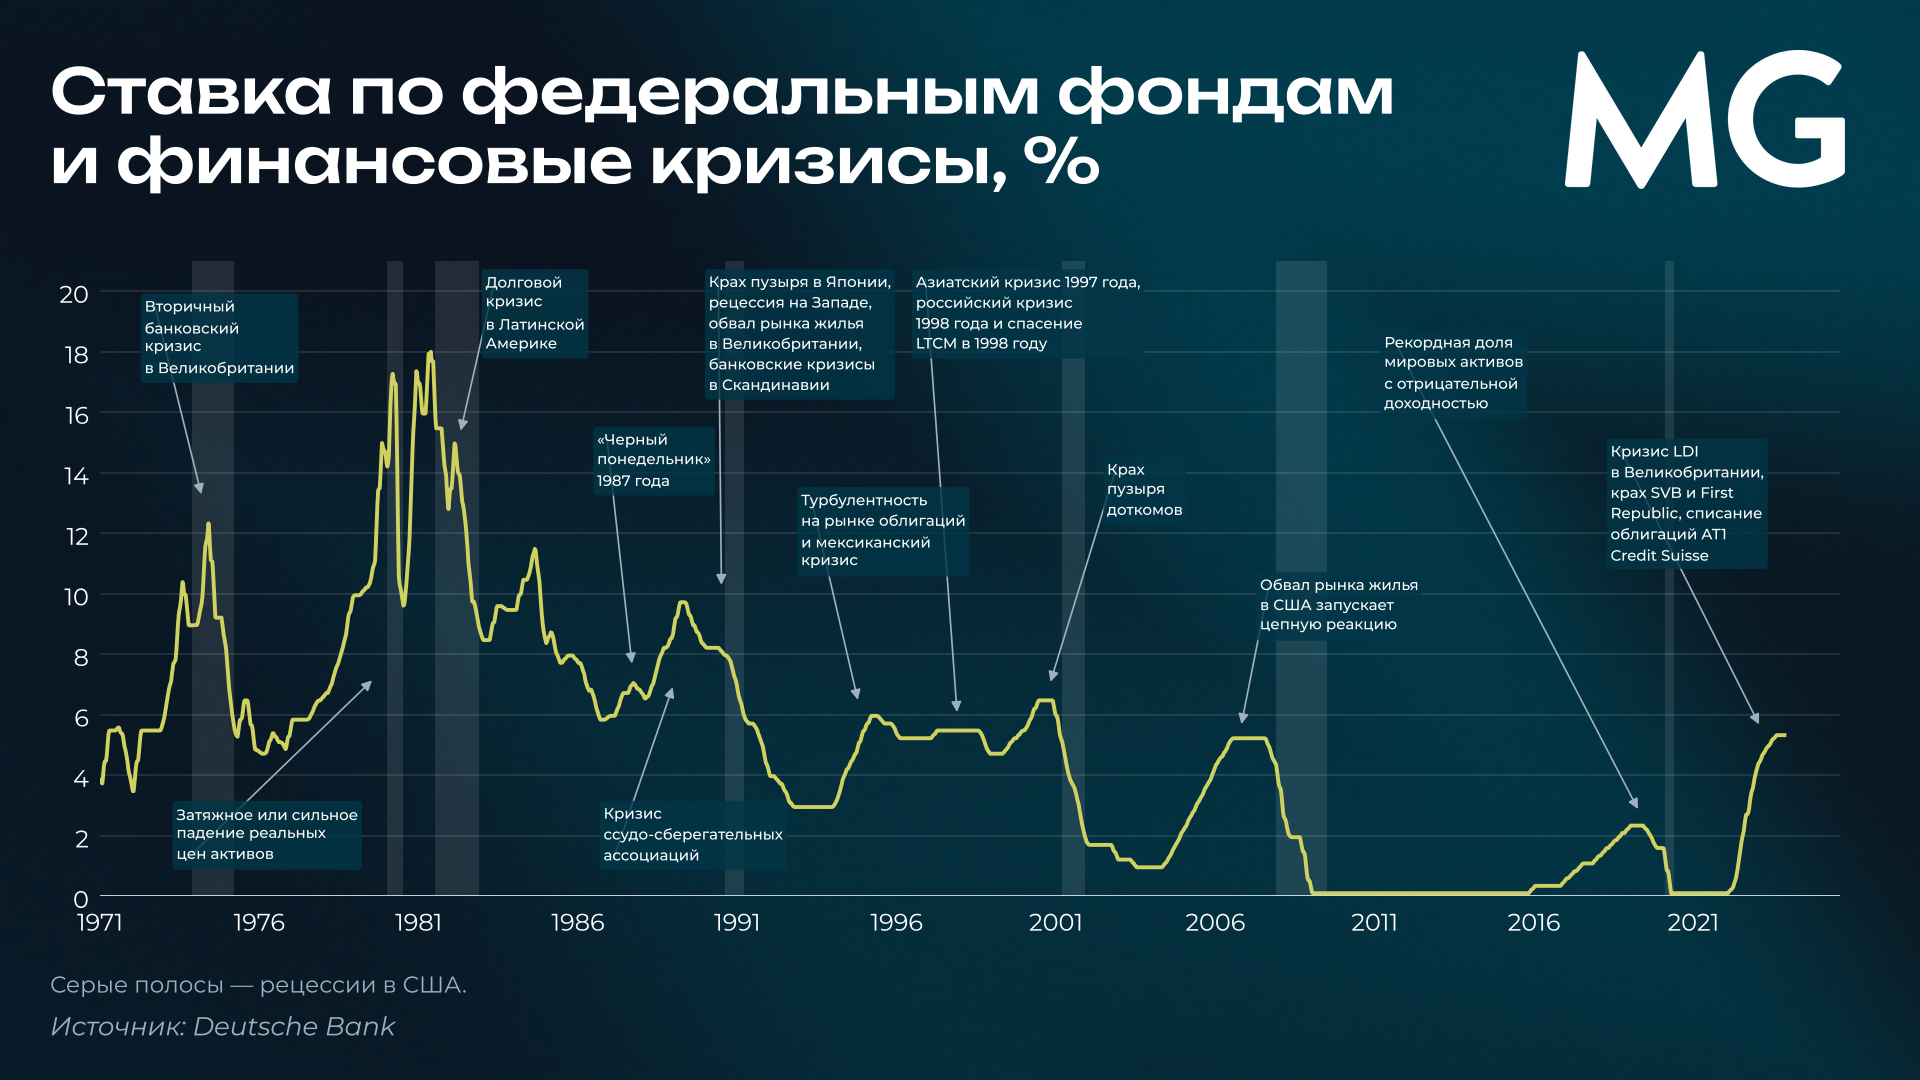
До Второй мировой войны финансовые паники были обычным делом: золотой стандарт мешал властям смягчать политику, а в США до 1913 года не было даже центрального банка. Период Бреттон-Вудской системы с 1944 по 1971 год, наоборот, оказался на редкость спокойным. Капитал не мог свободно перетекать между странами, финансовые системы жестко регулировались, а экономика быстро росла. После отказа от привязки доллара к золоту в 1971 году кризисы снова участились: долговой кризис в Латинской Америке в начале 1980-х, мексиканский в 1994 году, азиатский в 1997-м, российский в 1998-м, ударивший по американскому хедж-фонду LTCM.
ФРС все активнее сглаживала потрясения и после краха доткомов снизила ставку до 1%, где она оставалась с середины 2003 по середину 2004 года. Это сработало, но, по оценке Deutsche Bank, породило самоуспокоенность и новый рост долгов. В 2003 году нобелевский лауреат Роберт Лукас заявил, что центральная проблема макроэкономики, предотвращение депрессий, «решена на практике и уже много десятилетий назад». Через пять лет начался крупнейший мировой спад со времен Великой депрессии, и Мински снова оказался прав.
Почему после 2008 года обошлось
Deutsche Bank называет пять причин, по которым последующие потрясения не переросли в системный кризис.
Во-первых, после 2008 года страны и отрасли, которые набрали больше всего долгов, заметно их сократили. Во-вторых, регуляторы закрыли бреши, усилившие кризис. Реформы Базель III обязали банки держать больше собственного капитала и запас ликвидных активов, достаточный, чтобы пережить 30 дней стрессового оттока средств, а также иметь стабильное финансирование на год вперед. В США закон Додда — Франка ввел ежегодные стресс-тесты крупнейших банков, а в еврозоне надзор за банками передали ЕЦБ.
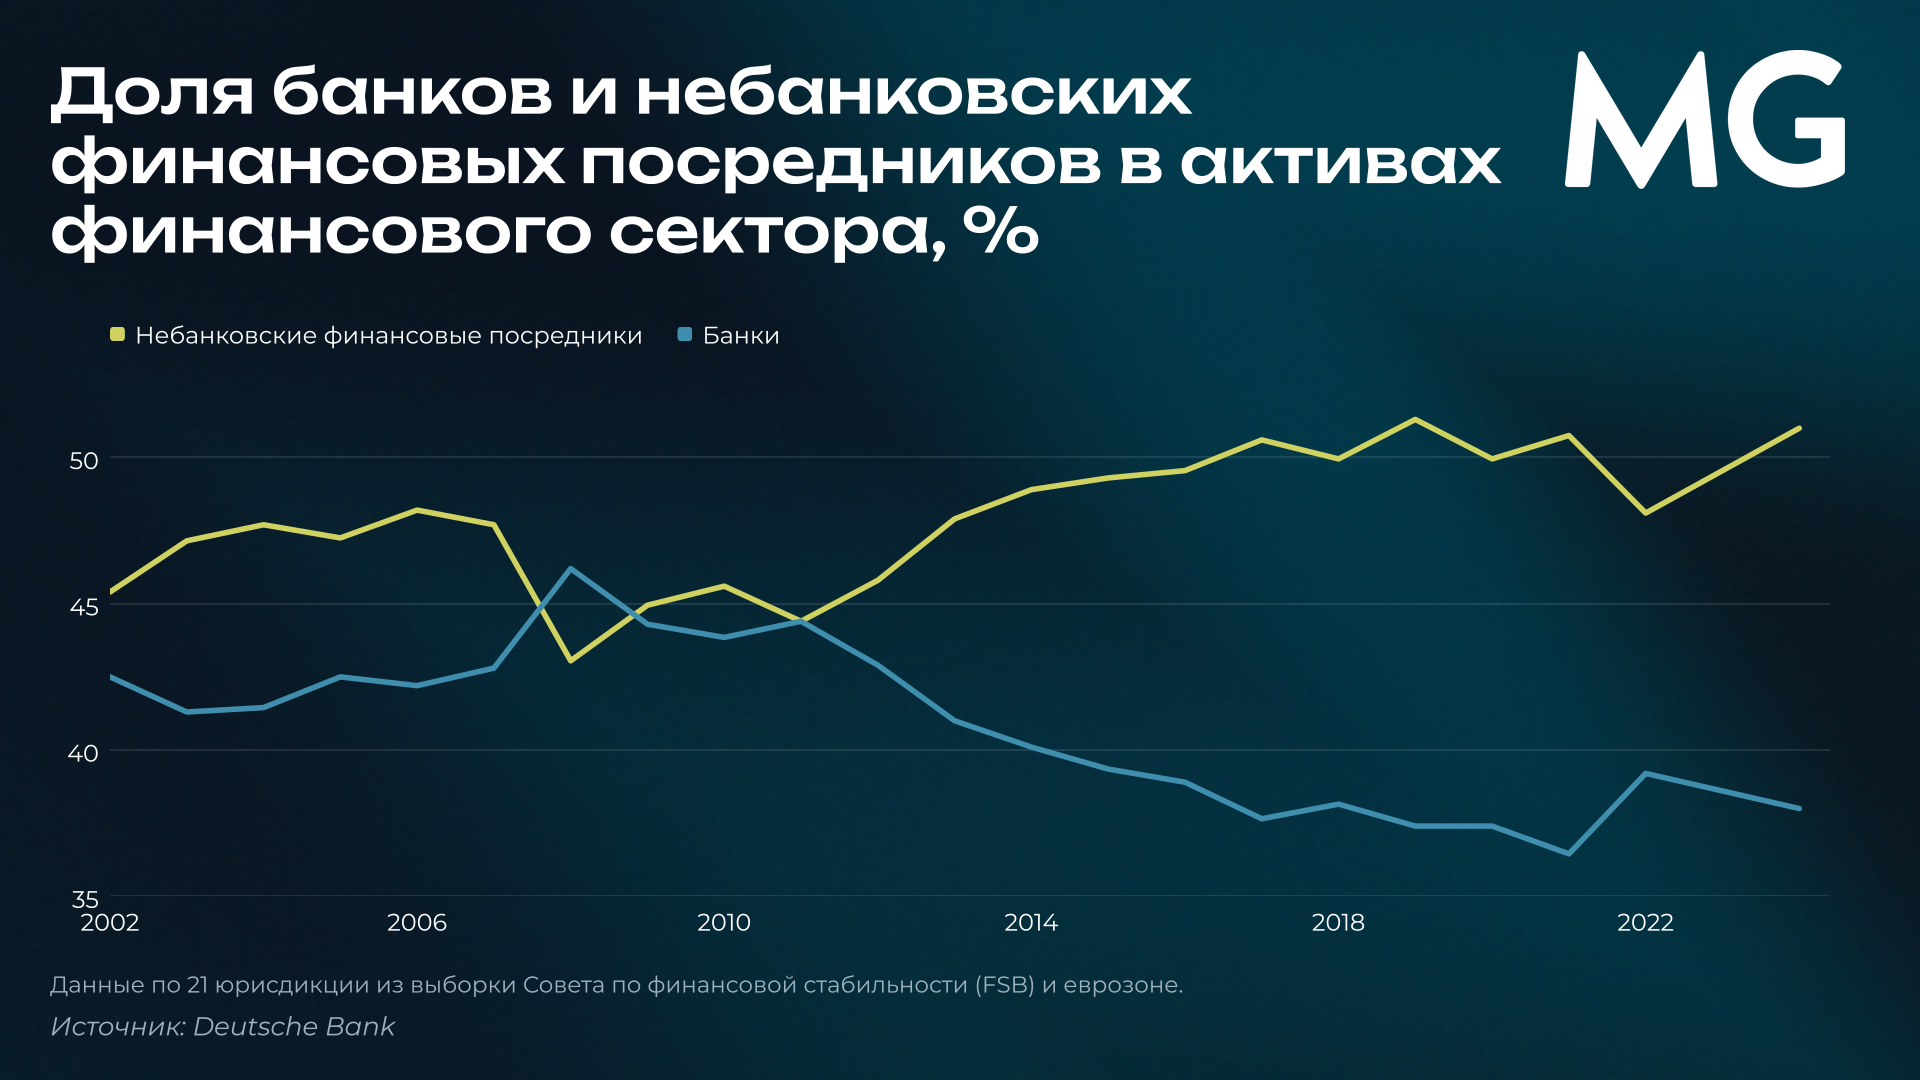
В-третьих, банки стали играть в финансовой системе меньшую роль. В странах, которые отслеживает Совет по финансовой стабильности, их доля в активах финансовых компаний снизилась с пикового 46% в 2008 году до 38% в 2024-м, а доля небанковских финансовых институтов выросла с 43% до 51%. Это не устраняет риск, но меняет его природу: вкладчики могут забрать деньги из банка в любой момент, а инвесторы закрытого фонда частного кредитования — нет.
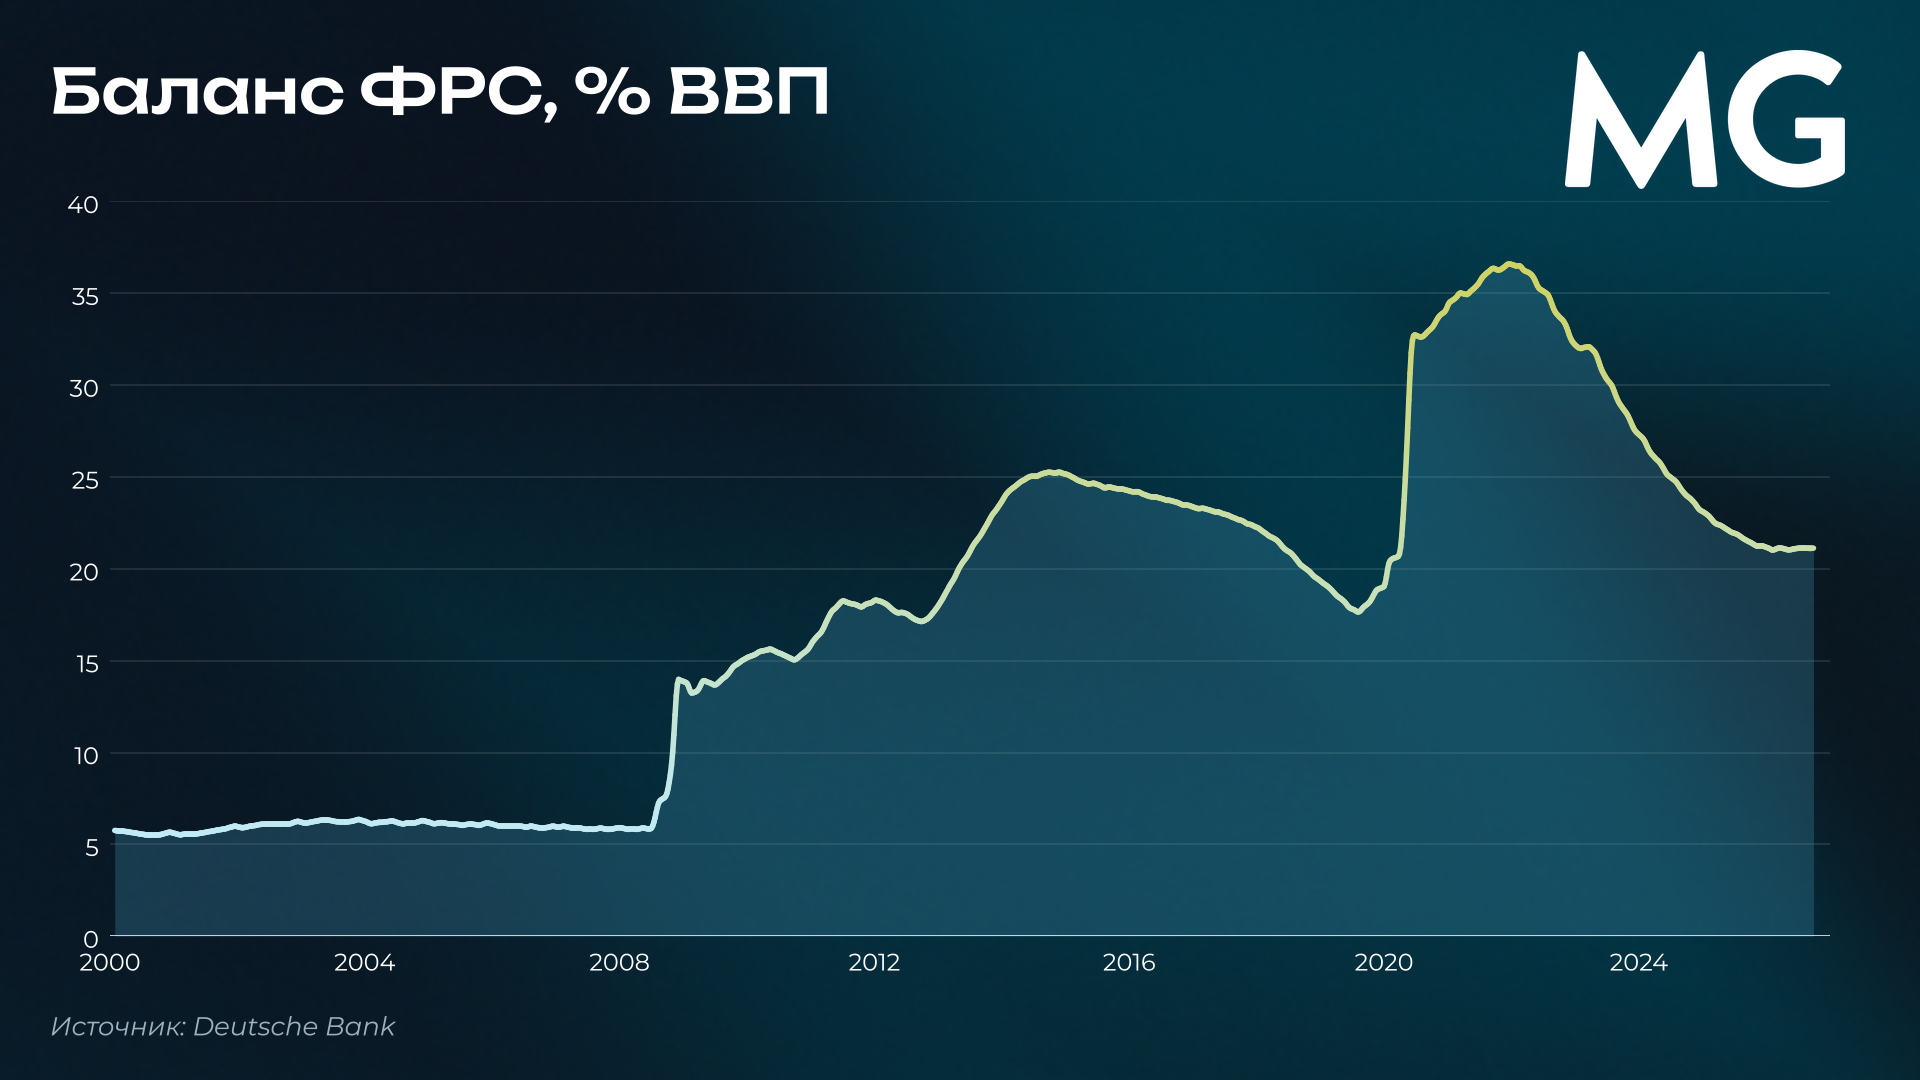
В-четвертых, власти научились действовать очень быстро. В начале пандемии S&P 500 за месяц с небольшим потерял больше трети, а ФРС экстренно снизила ставку на 0,5 п. п., затем еще на 1 п. п., возобновила покупку активов и запустила программы поддержки кредитного рынка. ЕЦБ развернул программу выкупа облигаций объемом €1,85 трлн. Экономический шок так и не стал финансовым.
В марте 2023 года после краха SVB и Signature Bank и проблем Credit Suisse, который пришлось продать UBS под гарантии правительства Швейцарии, доходность двухлетних трежерис 13 марта упала на 0,61 п. п. Это крупнейшее дневное снижение более чем за 40 лет. Минфин, ФРС и регулятор FDIC сразу гарантировали все вклады в SVB, а баланс ФРС снова вырос, хотя она уже сокращала его. Волны банкротств не случилось.
В-пятых, власти отвечали на шоки огромными бюджетными вливаниями, и долги переехали с частных балансов на государственные. Об этом подробнее ниже.
Свежие данные ФРС подтверждают, что традиционная банковская система сейчас в хорошей форме. Банки остаются «в целом устойчивыми», их капитал близок к историческим максимумам, а долг бизнеса и домохозяйств в процентах ВВП опустился до уровня начала 2000-х годов, говорится в майском Отчете о финансовой стабильности ФРС.
Как рынки привыкли к страховке
Во втором отчете Deutsche Bank показывает, как с конца 1980-х годов у рынков появилась двойная страховка. При угрозе спада центробанки снижали ставки и вливали ликвидность, то есть давали монетарный «пут», а правительства увеличивали дефициты бюджета — фискальный «пут».
Отсчет аналитики ведут от «черного понедельника» 1987 года, когда S&P 500 за день упал больше чем на 20%. Это самое сильное дневное падение в его истории. ФРС снизила ставку и обеспечила банки ликвидностью, и подъем экономики продолжился до 1990 года. В 1998 году после азиатского и российского кризисов и проблем LTCM ФРС превентивно снизила ставку трижды по 0,25 п. п. В 2001 году после краха доткомов — сразу на 4,75 п. п., с 6,5% до 1,75%.
С каждым кризисом вмешательство становилось масштабнее. В 2008 году дефицит бюджета США достиг 9,8% ВВП, максимума с 1945 года, ставки опустились до нуля, а центробанки начали скупать активы и обещать, что ставки останутся низкими еще долго. В 2010-х инфляция в США и еврозоне в среднем была ниже цели, поэтому центробанки могли смягчать политику почти без риска, а летом 2019 года доходность 10-летних облигаций Германии достигла −0,7%. Пиком стал 2020 год, когда дефицит бюджета США составил 14,5% ВВП. Это снова максимум с 1945 года. Доходность 10-летних трежерис в августе 2020 года опускалась до 0,51%.
Страховка влияла не только на экономику, но и на настроения. Пять последних циклов подъема американской экономики входят в семерку самых продолжительных в истории наблюдений. Аналитики Deutsche Bank объясняют это не только уходом от аграрной экономики, но и превентивными вмешательствами властей. Уверенность, что власти придут на помощь, поддерживала цены активов, а те, в свою очередь, поддерживали экономику.
Цена спасений
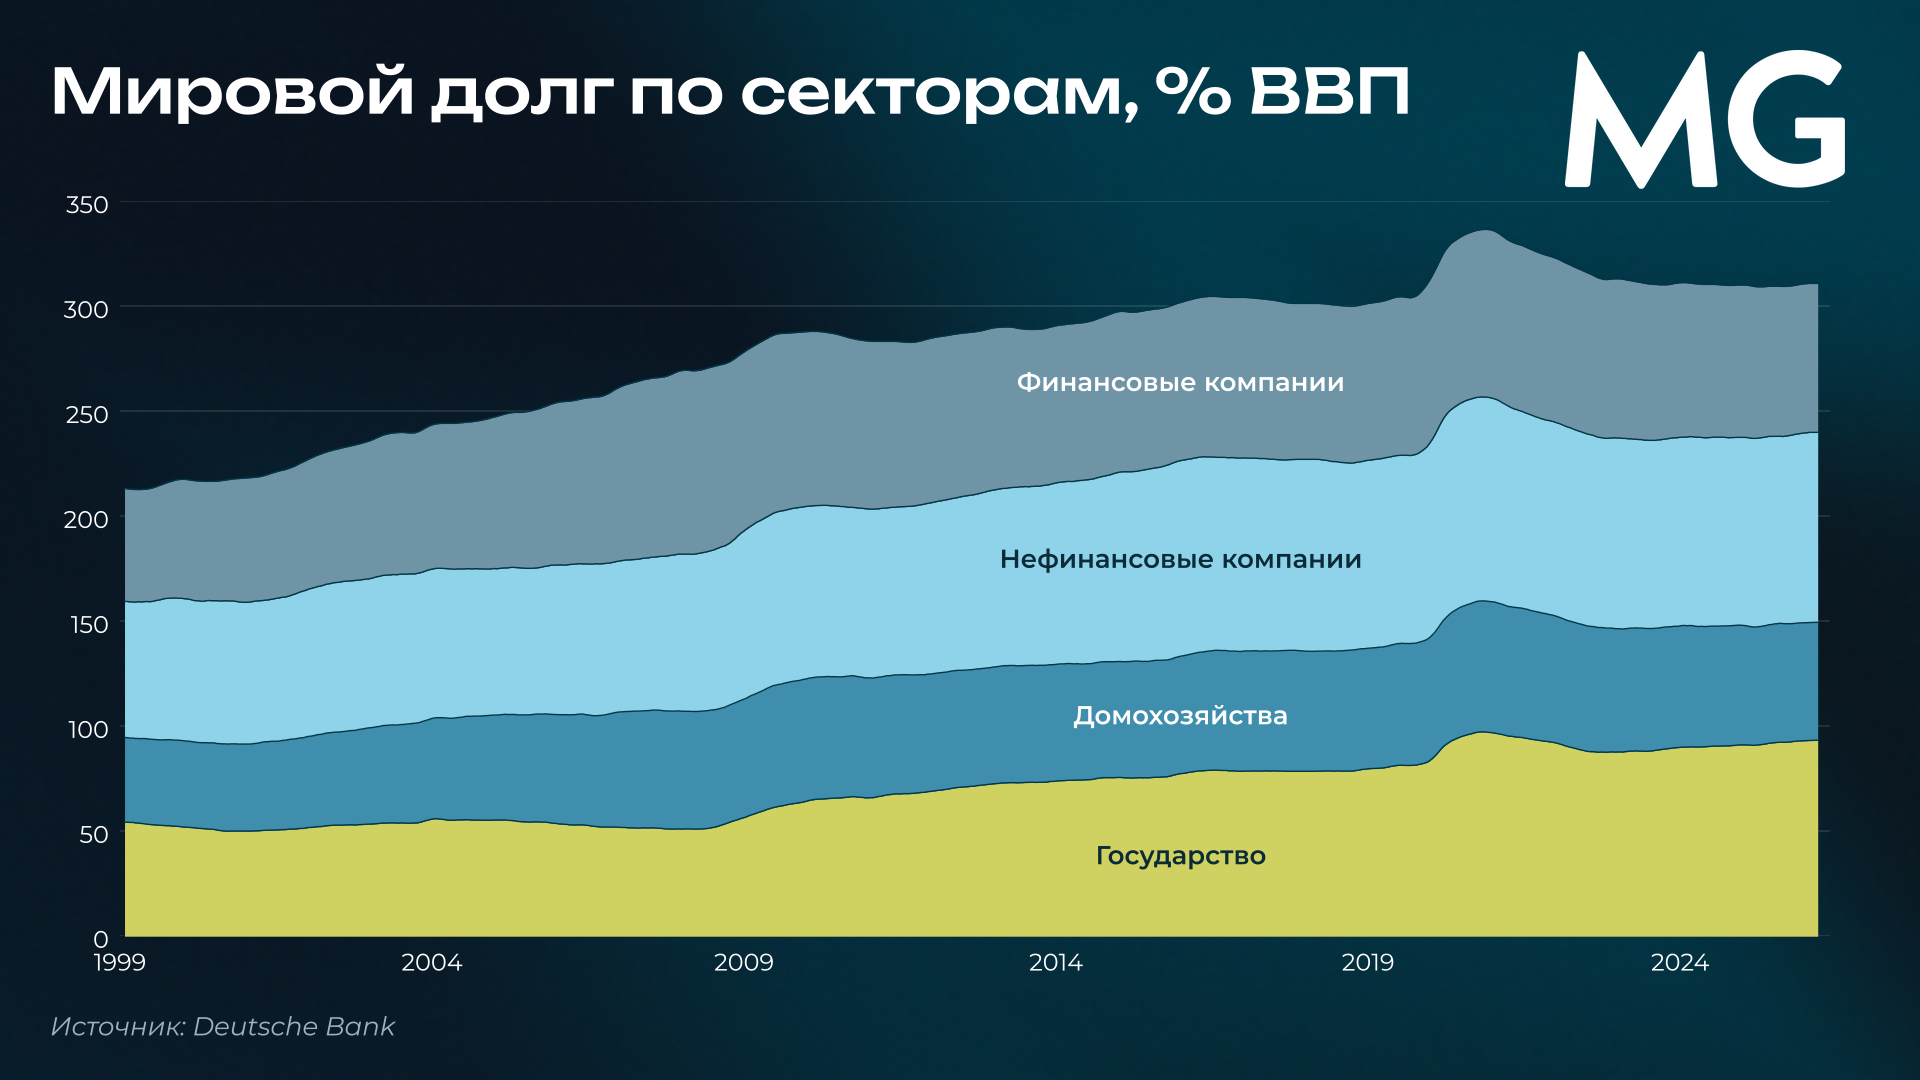
У этой системы оказалась своя цена. За последнее десятилетие мировой долг вырос лишь немного, но, если сравнить второй квартал 2026 года со вторым кварталом 2016 года, долги домохозяйств, финансовых и нефинансовых компаний за это время снизились. Вырос только государственный долг. В 2007 году он был самой маленькой из четырех категорий мирового долга, а после 2008 года и пандемии стал самой большой. Государственные финансы не подвержены бегству вкладчиков, но и у них есть пределы.
Обе страховки теперь упираются в ограничения. Монетарной мешает инфляция, которая с пандемии держится выше целей центробанков, а в 2026 году получила новый толчок из-за закрытия Ормузского пролива. Структурные силы, которые раньше сдерживали цены, развернулись. Трудоспособное население во многих странах сокращается, компании переносят производство ближе к собственной стране, а правительства увеличивают оборонные расходы.
Поэтому в 2022 году ФРС повышала ставку сразу на 0,75 п. п., хотя S&P 500 находился на медвежьем рынке, а в 2023 году ФРС и ЕЦБ продолжили повышать ставки даже после краха SVB. Сейчас ФРС, ЕЦБ и Банк Японии снова в цикле повышения ставок. После очередного ускорения инфляции в октябре рынок закладывает повышение ставки ФРС в декабре, а член совета управляющих ФРС Кристофер Уоллер допустил, что может понадобиться шаг сразу в 0,5 п. п.
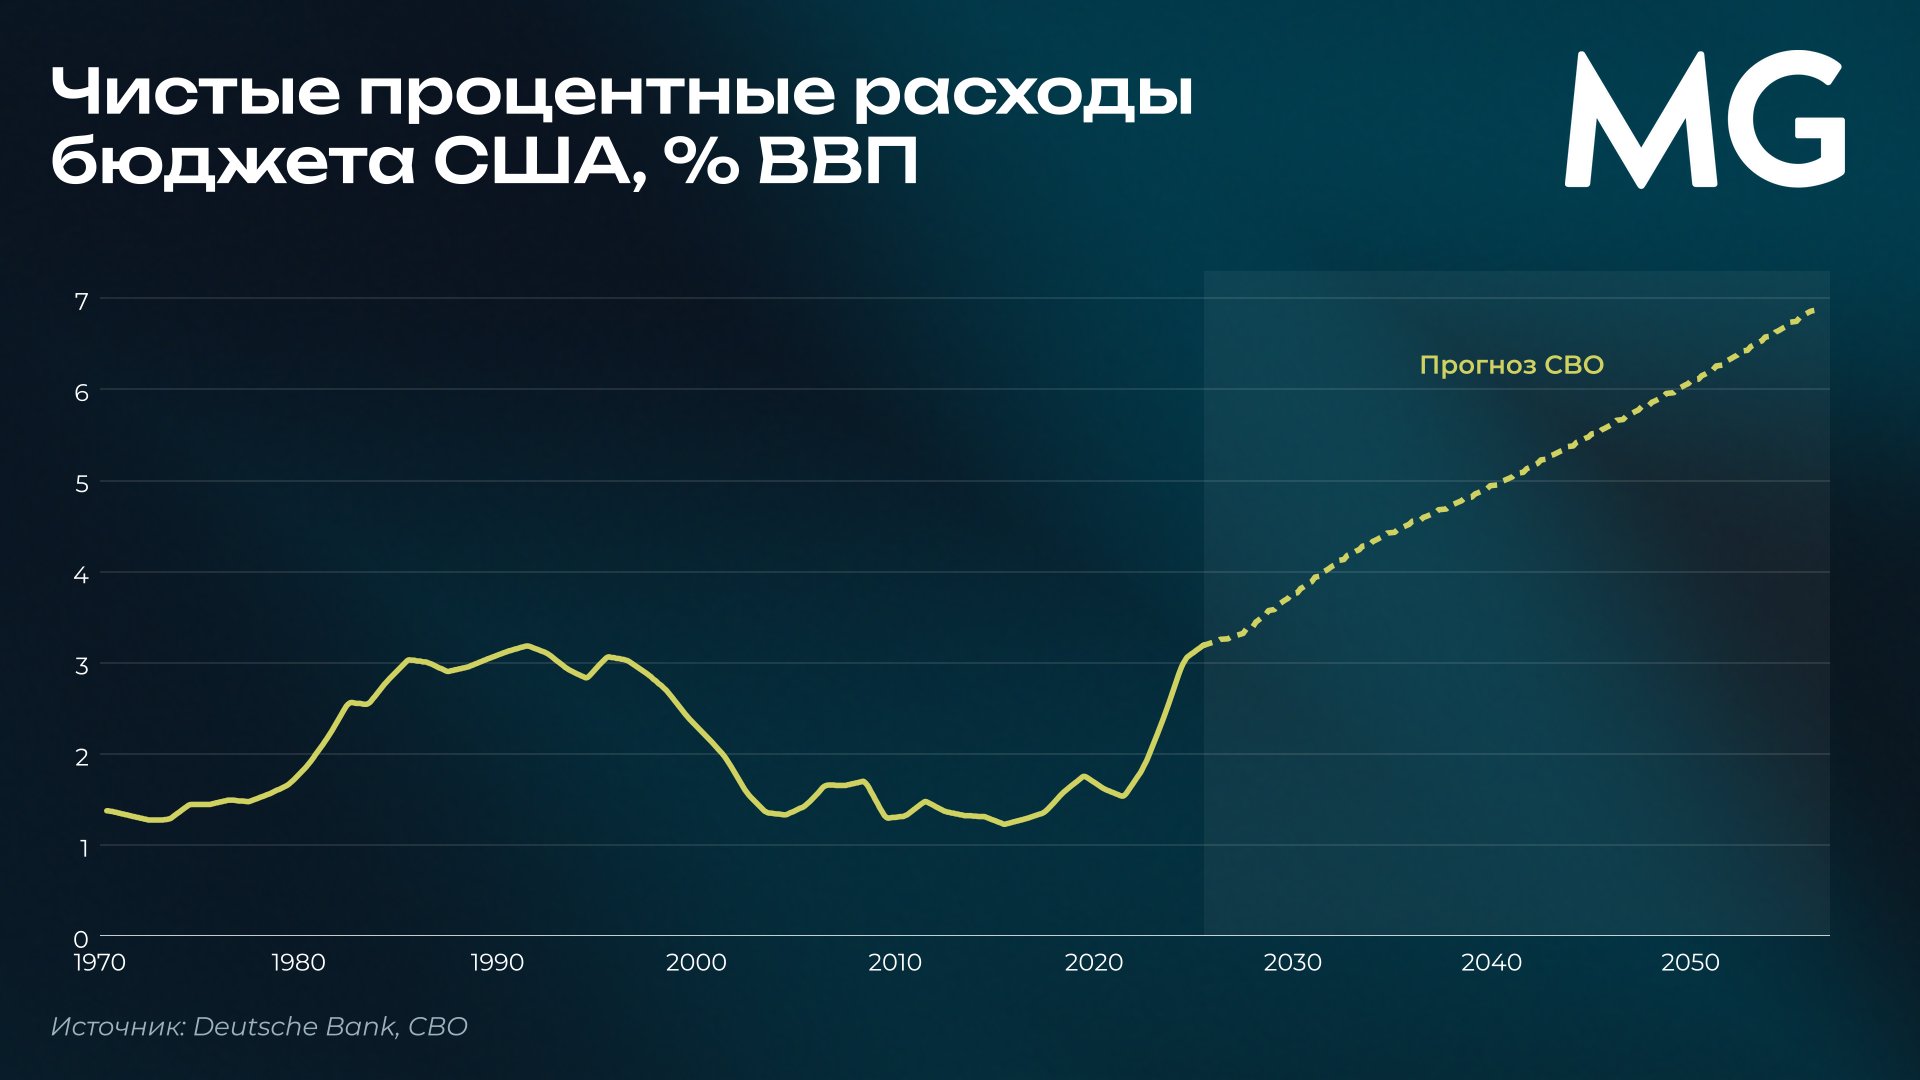
Фискальную страховку ограничивают сразу четыре фактора. Первый — рост доходностей. С начала 2020 года доходность 10-летних трежерис выросла с 1,9% до 5,2%, а немецких бундов — с −0,2% до 3,6%. Чистые процентные расходы США в последнем финансовом году превысили пик начала 1990-х годов, и Бюджетное управление Конгресса (CBO) ожидает их дальнейшего роста.
Второй — сам размер долга. Чистый госдолг развитых стран, по данным МВФ, вырос с 52% ВВП в 2000 году до 80% в 2025-м. Поэтому даже доходности уровня середины 2000-х обходятся государствам гораздо дороже.
Третий — уже большие дефициты, которые некуда наращивать без риска потрясений на рынке облигаций. Четвертый — инфляция: при ней бюджетные стимулы скорее разгоняют цены, чем экономику, и подталкивают центробанк к новому ужесточению.
К похожим выводам приходит и Банк международных расчетов (BIS). В годовом докладе он предупреждает, что бюджетное пространство «может сузиться задолго до того, как госдолг достигнет пределов, которые подсказывают долгосрочные фундаментальные показатели». BIS отмечает асимметрию: бюджетная политика «агрессивно расширялась во время спадов, но часто недостаточно корректировалась во время восстановлений». Исследователи BIS показывают, что две страховки связаны между собой: высокий госдолг ослабляет реакцию центробанка на инфляцию, особенно когда она вызвана ростом издержек, как при нынешнем энергетическом шоке.
Где может начаться следующий кризис
Опыт последних 18 лет, по мнению Deutsche Bank, дает три урока. Следующий кризисный период, скорее всего, возникнет за пределами банков, поэтому анализ банковских кризисов прошлого помогает все меньше. Власти научились эффективно гасить кризисы ликвидности. Но перенос долгов на балансы государств, смягчив удары по частному сектору, сузил возможности для будущих вмешательств. Аналитики выделяют три области, где риски выросли.
ИИ. Бум ИИ стал главным двигателем роста американского рынка акций. Deutsche Bank видит три уязвимости. Вложения в инфраструктуру ИИ превосходят по масштабу прошлые технологические циклы, а те часто заканчивались избыточными инвестициями, даже когда технология в итоге меняла мир. Компании все больше финансируют эти расходы не из собственного денежного потока, а за счет внешнего капитала, прежде всего долга. А высокая концентрация рынка делает его уязвимым к переоценке технологических компаний.
Чтобы оценить риск системного кризиса, Deutsche Bank использует модель экономистов Робина Гринвуда, Сэмюэла Хансона, Андрея Шлейфера и Якоба Серенсена. По ней вероятность кризиса в ближайшие три года достигает 45%, если одновременно реальные цены акций выросли за три года больше чем на 26%, а долг бизнеса — больше чем на 9 п. п. ВВП. По итогам 2025 года американский рынок проходил первый тест, но не второй: кредит после повышения ставок в 2022–2023 годах рос медленно. Если же ИИ-цикл продолжит ускоряться, а акции будут расти примерно на 12,5% в год, к 2028 году США могут вплотную приблизиться к «красной зоне».
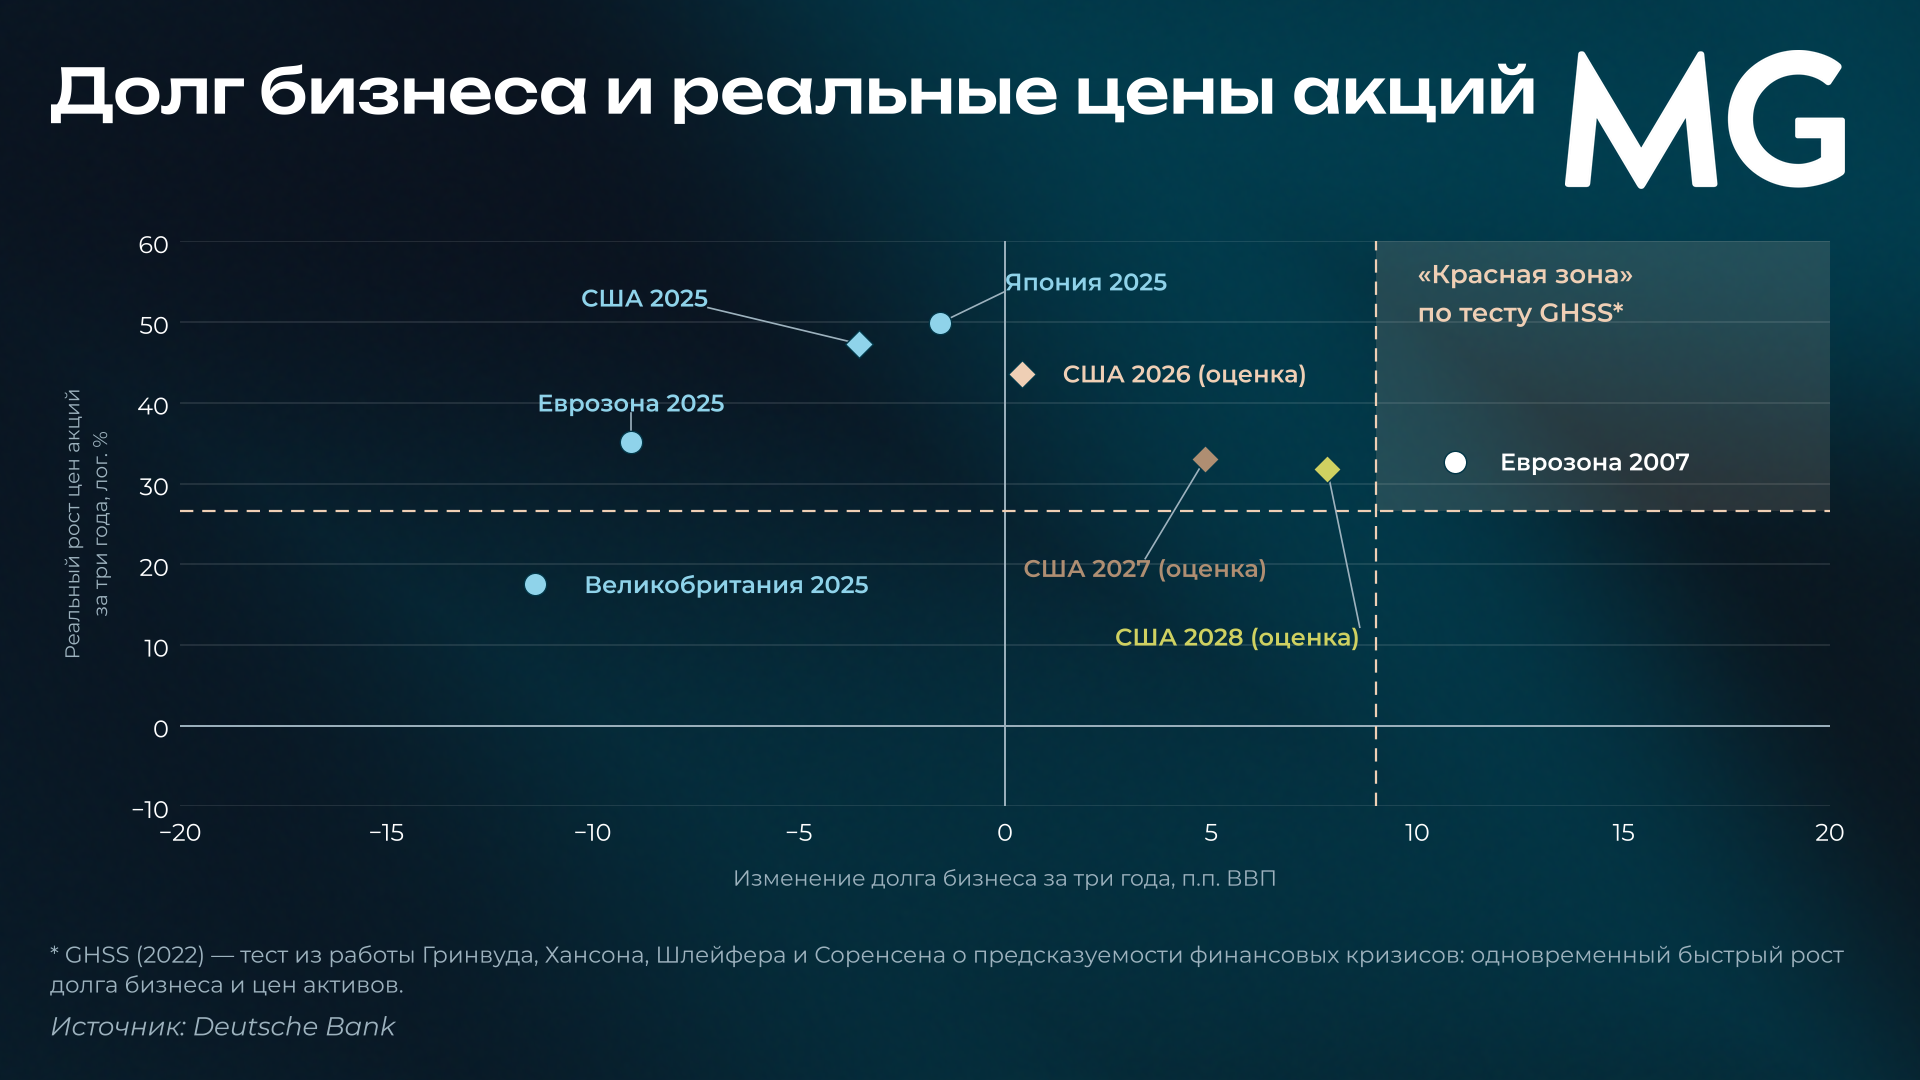
При этом аналитики видят поправки в обе стороны. Совокупные показатели долга могут недооценивать риски из-за его концентрации, круговых сделок, аренды и внебалансовых структур. С другой стороны, показатель роста цен акций может преувеличивать перегрев, потому что прибыль компаний тоже быстро растет, а мультипликаторы технологических компаний далеки от уровней эпохи доткомов. Итоговый вывод Deutsche Bank: коррекция в акциях ИИ-компаний — более явный риск, чем системный кризис, спровоцированный ИИ. Для системного кризиса долги должны продолжить расти, а отдача от ИИ — разочаровать.
МВФ в октябрьском докладе о глобальной финансовой стабильности детализирует, как может выглядеть такая уязвимость. Фонд изучил 14 круговых сделок с 2023 года, в которых финансово более слабые ИИ-компании получили около $300 млрд капитала и $650 млрд долга в обмен на обязательства по будущей выручке на $1,4 трлн. Доля гиперскейлеров в мировых размещениях облигаций инвестиционного уровня выросла с менее 1% в 2024 году до 10%. Кредиторы уже требуют за это больше: спреды облигаций гиперскейлеров инвестиционного уровня к сентябрю, по данным Man Group, удвоились по сравнению с началом 2025 года.
Ставки и частное кредитование. Даже при умеренном росте долгов кредитный риск может расти, если увеличивается стоимость их обслуживания. По расчетам Deutsche Bank, средняя стоимость обслуживания долга американских компаний все еще заметно ниже текущих рыночных ставок, то есть основная часть этого удорожания еще впереди. Особое внимание привлекает частное кредитование.
В долларах этот рынок сопоставим с рынком субстандартной ипотеки в 2006–2007 годах, но, как отмечают аналитики, экономика с тех пор выросла вдвое, рынок рос медленнее, погашения в фондах ограничены, а прямое влияние на благосостояние домохозяйств меньше. Признаки охлаждения уже есть: приток денег в BDC, фонды прямого кредитования, ослаб, растет доля процентов, которые заемщики платят новыми долгами вместо денег, а впереди рефинансирование. Но дефолтов пока немного.
Deutsche Bank указывает на три вопроса, от которых зависит, станет ли риск системным. Ограничения на погашения защищают фонды от бегства инвесторов, но не помогают заемщикам платить по долгам. Непрозрачность мешает понять, кто в итоге держит риск, в том числе среди страховщиков. А умение властей гасить кризисы ликвидности не означает, что они смогут справиться с волной дефолтов: деньги ЦБ не чинят испорченные балансы. ФРС в майском докладе отмечала, что часть небиржевых BDC столкнулась с ростом заявок на погашение и ограничила выплаты, сославшись на опасения по поводу качества активов. Участники рынка в опросе ФРС, проведенном в мае 2026 года, называли частное кредитование среди главных рисков чаще, чем осенью 2025 года.
Сооснователь Oaktree Capital Говард Маркс напоминает, что большинство управляющих пришли на этот рынок уже после 2008 года и ни разу не проходили через серьезный спад. По его словам, прямое кредитование «несет не меньше кредитного риска, чем высокодоходные облигации и синдицированные кредиты».
Наконец, сам цикл повышения ставок добавляет рисков. Высокие ставки снижают инфляцию в том числе потому, что ужесточают условия финансирования, а это часто обнажает слабые места финансовой системы. Например, кризис региональных банков 2023 года начался с убытков по облигациям, которые обесценились из-за роста ставок. Циклы ужесточения регулярно совпадали с каким-либо шоком.
Госдолг и небанковские институты. Высокий госдолг опасен тем, что сомнения в платежеспособности государства поднимают стоимость заимствований во всей экономике. Во время европейского долгового кризиса 2010-х стресс усиливался через связку между государствами и банками, которые держали их облигации.
Теперь, по мнению Deutsche Bank, все больше внимания заслуживает связка между государствами и небанковскими институтами. Она проявилась в британском кризисе LDI в 2022 году. Тогда после объявления «мини-бюджета» правительства Лиз Трасс доходности британских гособлигаций резко выросли, и пенсионным фондам, которые с помощью кредитного плеча подстраивали активы под свои долгосрочные обязательства (стратегии LDI), пришлось вносить дополнительное обеспечение. Чтобы найти деньги, они продавали те же облигации, толкая доходности еще выше, и Банку Англии пришлось экстренно скупать долгосрочные бумаги. Сейчас тревогу вызывают позиции хедж-фондов в госдолге, построенные с кредитным плечом. С 2022 года, по оценке МВФ, они выросли больше чем вдвое.
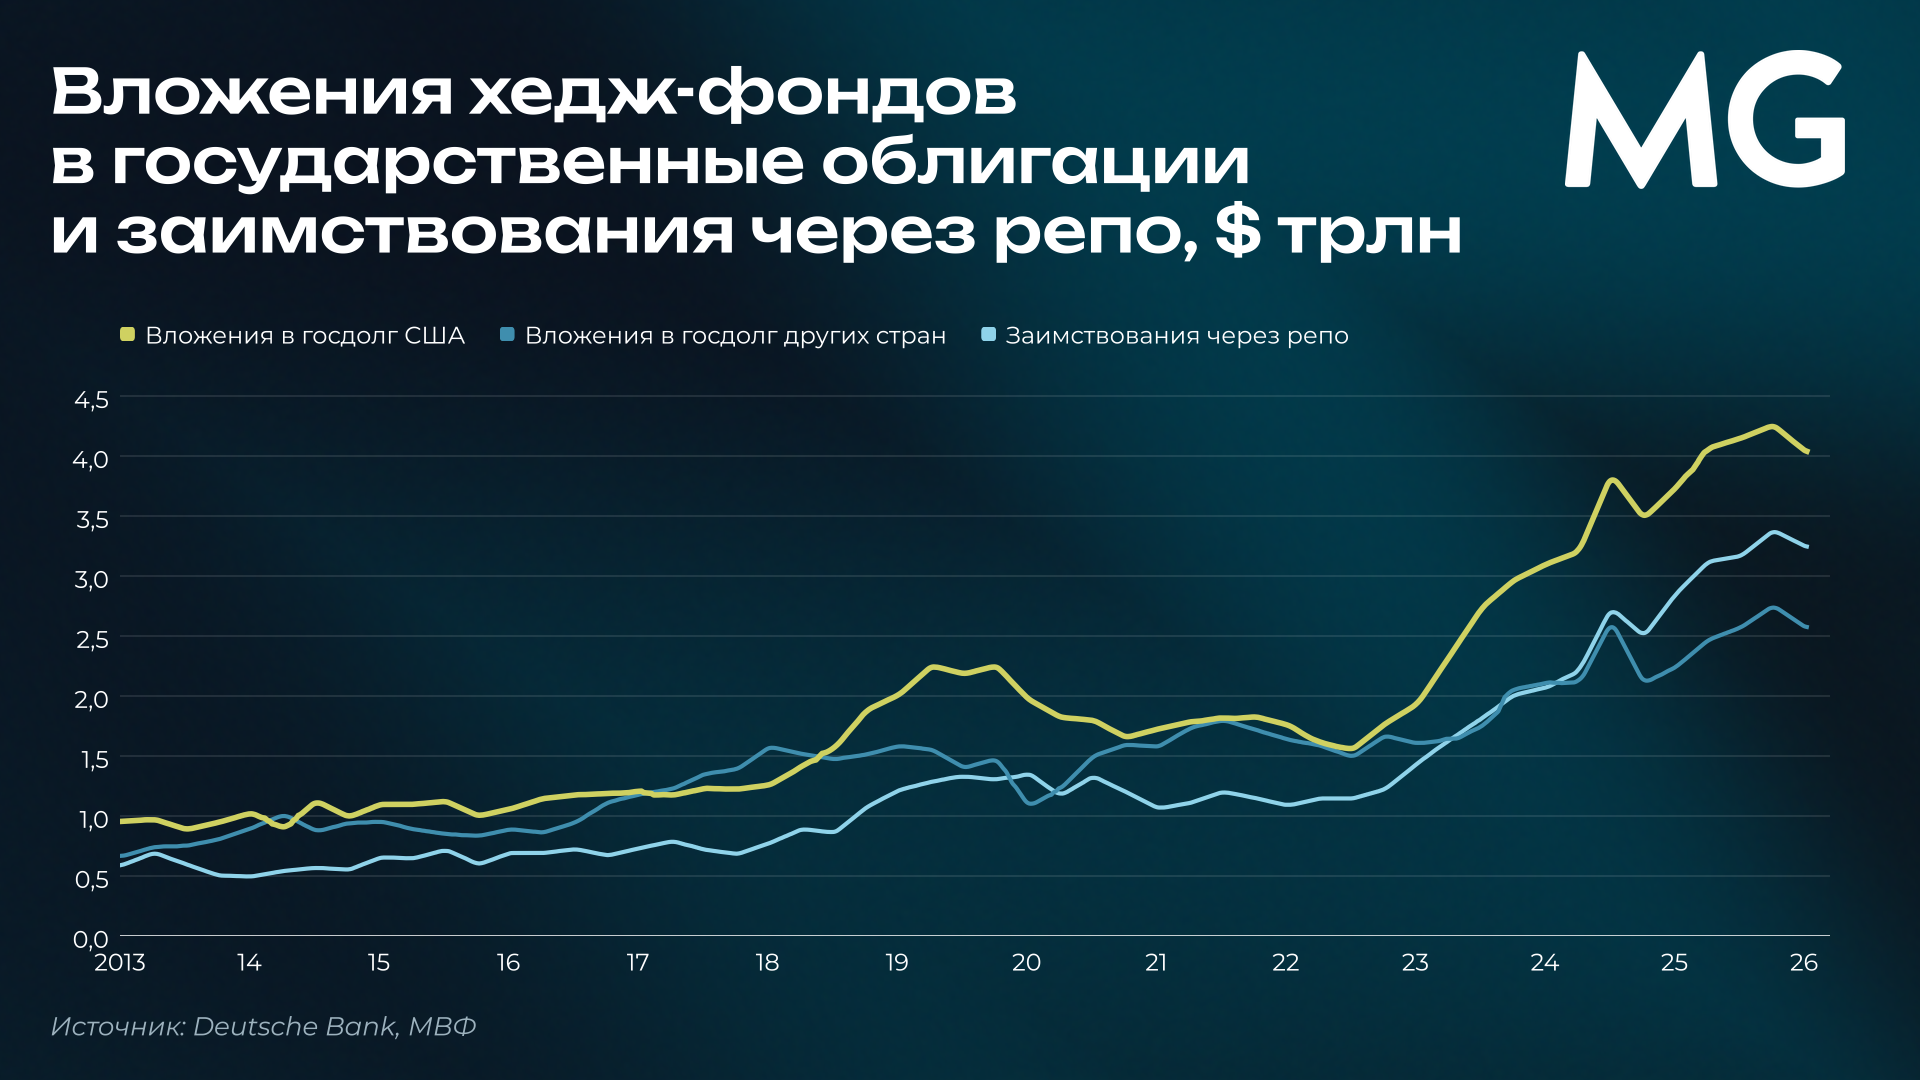
По данным МВФ, доля хедж-фондов на рынке трежерис выросла примерно с 4% в 2022 году до 9% в 2025-м, в основном за счет базисных сделок, и рынок «подвержен риску беспорядочного закрытия позиций». ФРС тоже отмечает, что кредитное плечо хедж-фондов близко к рекордному и сосредоточено в небольшом числе крупных фондов.
BIS предупреждает, что ликвидность рынка госдолга «может казаться достаточной долгое время, но способна внезапно исчезнуть». А МВФ подсчитал, что в неблагоприятном сценарии ниже регуляторных требований к капиталу опустились бы банки, на которые приходится 22% мировых банковских активов, тогда как годом ранее — 18%. Связи банков с небанковским сектором углубляются, и кризису может быть проще перекинуться с одних на других.
Deutsche Bank признает, что «черный понедельник», LTCM и кризис LDI показали: власти умеют гасить стресс, возникший за пределами банков. Но это не гарантия, что следующий шок ликвидности обойдется без последствий для экономики. Масштаб и взаимосвязанность небанковского сектора сейчас гораздо больше, а сочетание переоценки госдолга, кредитного плеча и ограниченных возможностей властей может оказаться труднее, чем все прошлые эпизоды.
Чему учат эпохи без страховки
История знает периоды, когда стабилизаторы были недоступны. В эпоху классического золотого стандарта до Первой мировой войны центробанки должны были прежде всего поддерживать обмен валюты на золото, а правительства придерживались сбалансированных бюджетов. Экономика при этом была крайне нестабильной. Спад в США после паники 1873 года длился до 1879 года, дольше, чем спад 1929–1933 годов во время Великой депрессии.
После двух нефтяных шоков, в 1973 и 1979 годах, американские власти оказались перед выбором. Снижение ставок разогнало бы и без того высокую инфляцию, бюджетные стимулы тоже. За десятилетие после первого шока экономика США пережила три рецессии, тогда как за последние 40 лет их было всего четыре. Акции и облигации во многих странах тогда проигрывали инфляции.
Нынешняя ситуация не настолько тяжелая: золотого стандарта больше нет, а инфляция не двузначная. Но, по оценке Deutsche Bank, мир сейчас ограничен сильнее, чем в последние четыре десятилетия. Это уже было видно в 2022 году, когда центробанки повышали ставки, а акции и облигации падали одновременно так, как не падали в современной истории.
Что это значит для инвестора
Финансовые кризисы никуда не делись, заключают аналитики Deutsche Bank. Реформы и быстрые действия властей помогли избежать повторения 2008 года, но риски обычно не исчезают, а перемещаются. Кризисы, как правило, начинаются там, где на риски обращают мало внимания или считают их под контролем. При этом из-за снижения возможности бюджетного маневра права на ошибку у властей становится все меньше. Если только доходности резко не снизятся, а инфляция не обвалится, экономика и рынки, по мнению Deutsche Bank, станут волатильнее, чем инвесторы привыкли за последние десятилетия.
Для инвесторов это означает, что привычка рассчитывать на быстрое спасение от центробанков может обойтись дорого. В такой среде важнее, чем раньше, понимать, из чего состоит портфель, насколько он ликвиден и как разные активы поведут себя, если акции и облигации снова будут падать одновременно.
Если вы хотите узнать, как мы выстраиваем портфели с учетом рисков в мире без привычной страховки, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться