


Новый «больной человек Европы»: почему рынок перестал верить французскому долгу
15 октября 2026
Рынки и Аналитика
15 октября 2026
Во время долгового кризиса в еврозоне в начале 2010-х гг. рынок оценивал Францию почти как Германию: ее облигации считались надежным активом, в который инвесторы бежали от проблем Италии и Греции. Сейчас доходности 10-летних французских гособлигаций на 30-40 б.п. выше, чем итальянских и греческих. Поводом для пересмотра ожиданий стал бюджет на 2027 год, но причины глубже — десятилетия бюджетных дефицитов, парламент без большинства и кандидаты, лидирующие в опросах перед выборами, которые не внушают рынку доверия. Рассказываем, почему инвесторы распродают французский госдолг и может ли это перекинуться на другие европейские страны.
Как Франция оказалась в политическом тупике
Бюджет на 2027 год — последний перед президентскими выборами, и от него зависит, поверит ли рынок, что Франция способна остановить рост долга. Правительство премьер-министра Себастьена Лекорню представило его 1 октября. Пакет мер по сокращению дефицита составляет €54 млрд (около 1,8% ВВП). Большую часть этой суммы планируется получить за счет сокращения расходов, причем по наиболее чувствительным статьям — пенсиям, зарплатам госслужащих и выплатам по больничным. Остальное принесут налоги: например, разовый налог на крупные компании продлят, несмотря на протесты бизнеса.
При этом цель довольно скромная — снизить дефицит с 5,4% до 5% ВВП. Объясняется это тем, что ту же цель правительство уже ставило на 2026 год и не выполнило: экономика едва избежала рецессии, процентные расходы выросли, и вместо сокращения дефицит увеличится. Без новых мер, по словам Лекорню, он может дойти до 6,5% ВВП. Даже нынешние расчеты бюджетный надзорный орган страны назвал «оптимистичными». Во вторник, 13 октября, в день начала парламентских дебатов, МВФ, по данным Bloomberg, понизил прогноз роста французской экономики на этот год до 0,4%, что может еще больше усложнить усилия по сокращению дефицита.
Проблема также и в том, что партии, на которые опирается правительство Лекорню, не имеют большинства в Национальном собрании, а закон нужно принять до конца декабря. Провести его можно и без голосования, по статье 49.3 конституции, но тогда оппозиция почти наверняка попытается отправить правительство в отставку — именно так лишились постов оба предшественника Лекорню. Показательно, что сдерживающим фактором становится сам рынок облигаций: Марин Ле Пен дала понять, что на этот раз может не голосовать против правительства, сославшись на риск кризиса на долговом рынке.
Обсуждать сокращение расходов приходится в момент, когда протестующие требуют обратного. С конца сентября по стране идут протесты учащихся, которые требуют €10 млрд на ремонт школ и возмущаются тем, что правительство нашло деньги на оборону, заморозив другие статьи. Как пишет FT, Франция оказалась между протестующими, которые требуют больше тратить, и инвесторами, которые наказывают за бюджетную безответственность.
Уже в следующем году процентные платежи обойдутся государству дороже, чем образование или оборона. К тому же бюджет рассчитан исходя из более низких ставок, чем те, по которым Франция занимает сейчас, — аналитики Morgan Stanley называют это значительным риском дальнейшего роста процентных расходов. А занимать придется много: по данным Bloomberg, в 2027 году казначейство планирует разместить облигаций на рекордные €340 млрд.
Однако рынок смотрит дальше бюджета: что бы ни приняли сейчас, бюджетную политику на следующие пять лет определит новый президент. Выборы пройдут весной 2027 года, Эмманюэль Макрон баллотироваться не может, а его возможные преемники отстают в опросах. Лидирует Марин Ле Пен, за ней следует лидер ультралевых Жан-Люк Меланшон. Как пишет Bloomberg, инвесторов настораживают оба.
По данным Citadel, 6 октября Ле Пен пообещала к 2032 году сократить расходы на €140 млрд в год и опустить дефицит ниже 3% ВВП к 2030 году. Но одновременно она обещает снизить пенсионный возраст для части работников и сократить НДС на энергию и продукты. Меланшон, по данным FT, предлагает списать облигации, которые держит центральный банк, и, по его словам, «бросить их в огонь».
Политический тупик, в котором оказалась Франция, — во многом результат того, что не сработала стратегия Макрона. Придя к власти в 2017 году, он рассчитывал вывести страну из перманентного дефицита бюджета за счет роста. Для этого он снизил налоги для бизнеса и сделал рынок труда гибче. Поначалу это работало, но затем планы бюджетной консолидации раз за разом нарушали внешние и внутренние потрясения: сначала протесты «желтых жилетов», ради которых пришлось раздавать налоговые льготы, затем пандемия и инфляционный шок, на поддержку населения и бизнеса во время которых ушли сотни миллиардов евро. По данным FT, за девять лет президентства Макрона госдолг вырос более чем на €1 трлн. Досрочные парламентские выборы 2024 года оставили страну без большинства в Национальном собрании, и с тех пор каждый бюджет превращается в борьбу за выживание правительства.
Как Франция стала новой «периферией Европы»
Реакция рынка на бюджет оказалась резкой. В первые дни октября доходность 10-летних французских облигаций почти достигла 5% — максимума за четверть века, пишет Bloomberg. Спред с доходностью аналогичных немецких облигаций превысил 150 б. п. и вернулся к уровням долгового кризиса в еврозоне. По данным Deutsche Bank, за одну неделю спред расширился сильнее, чем когда-либо с объединения Германии в 1990 году.
Отчасти это следствие общего роста ставок. Как показывают аналитики Apollo, доходности 10-летних суверенных облигаций поднимаются во всех крупных экономиках, а в Великобритании и США они даже выше французских. Но, по данным Apollo, разрыв с Германией вырос именно у Франции, а значит, рынок закладывает в цену ее облигаций риск, присущий именно Франции.
Особенно заметно это в сравнении со странами, которые еще недавно считались проблемными. Еще в прошлом году Италия занимала дороже Франции, а на пике долгового кризиса в еврозоне доходность 10-летних итальянских облигаций была выше более чем на 400 б. п.. Теперь, по данным Bloomberg, инвесторы требуют за французские облигации больше, чем за итальянские, сильнее, чем когда-либо с момента появления евро. По данным Apollo, спред бумаг Франции и Германии теперь шире, чем у Италии, Испании и Греции, а инвесторы, как пишет FT, уже называют Францию «новой периферией». Аналитики Apollo обращают внимание на то, что кредитный рейтинг Франции по шкале S&P на несколько ступеней выше Италии и Греции, но рынок оценивает ее облигации так, будто их рейтинг намного ниже. Иными словами, инвесторы реагируют на угрозы, которые рейтинговые агентства пока не учитывают.
Если взглянуть на более длинную историю, картина получается двойственной. С одной стороны, по данным Deutsche Bank, 10-летние французские облигации пережили худшее десятилетие по доходности с начала XIX века. С другой — сами по себе нынешние ставки, по мнению аналитиков банка, не выглядят исторически высокими. Разрыв с Германией велик лишь по меркам еврозоны: в 1970–1980-х годах, когда у стран были разные валюты, доходности регулярно расходились на несколько процентных пунктов. А доходность французских облигаций, по оценке Deutsche Bank, лишь немного выше среднего уровня за последние сто с лишним лет. Проблема, как пишут аналитики банка, в другом: сегодня Франция платит эти ставки по несравнимо большему долгу.
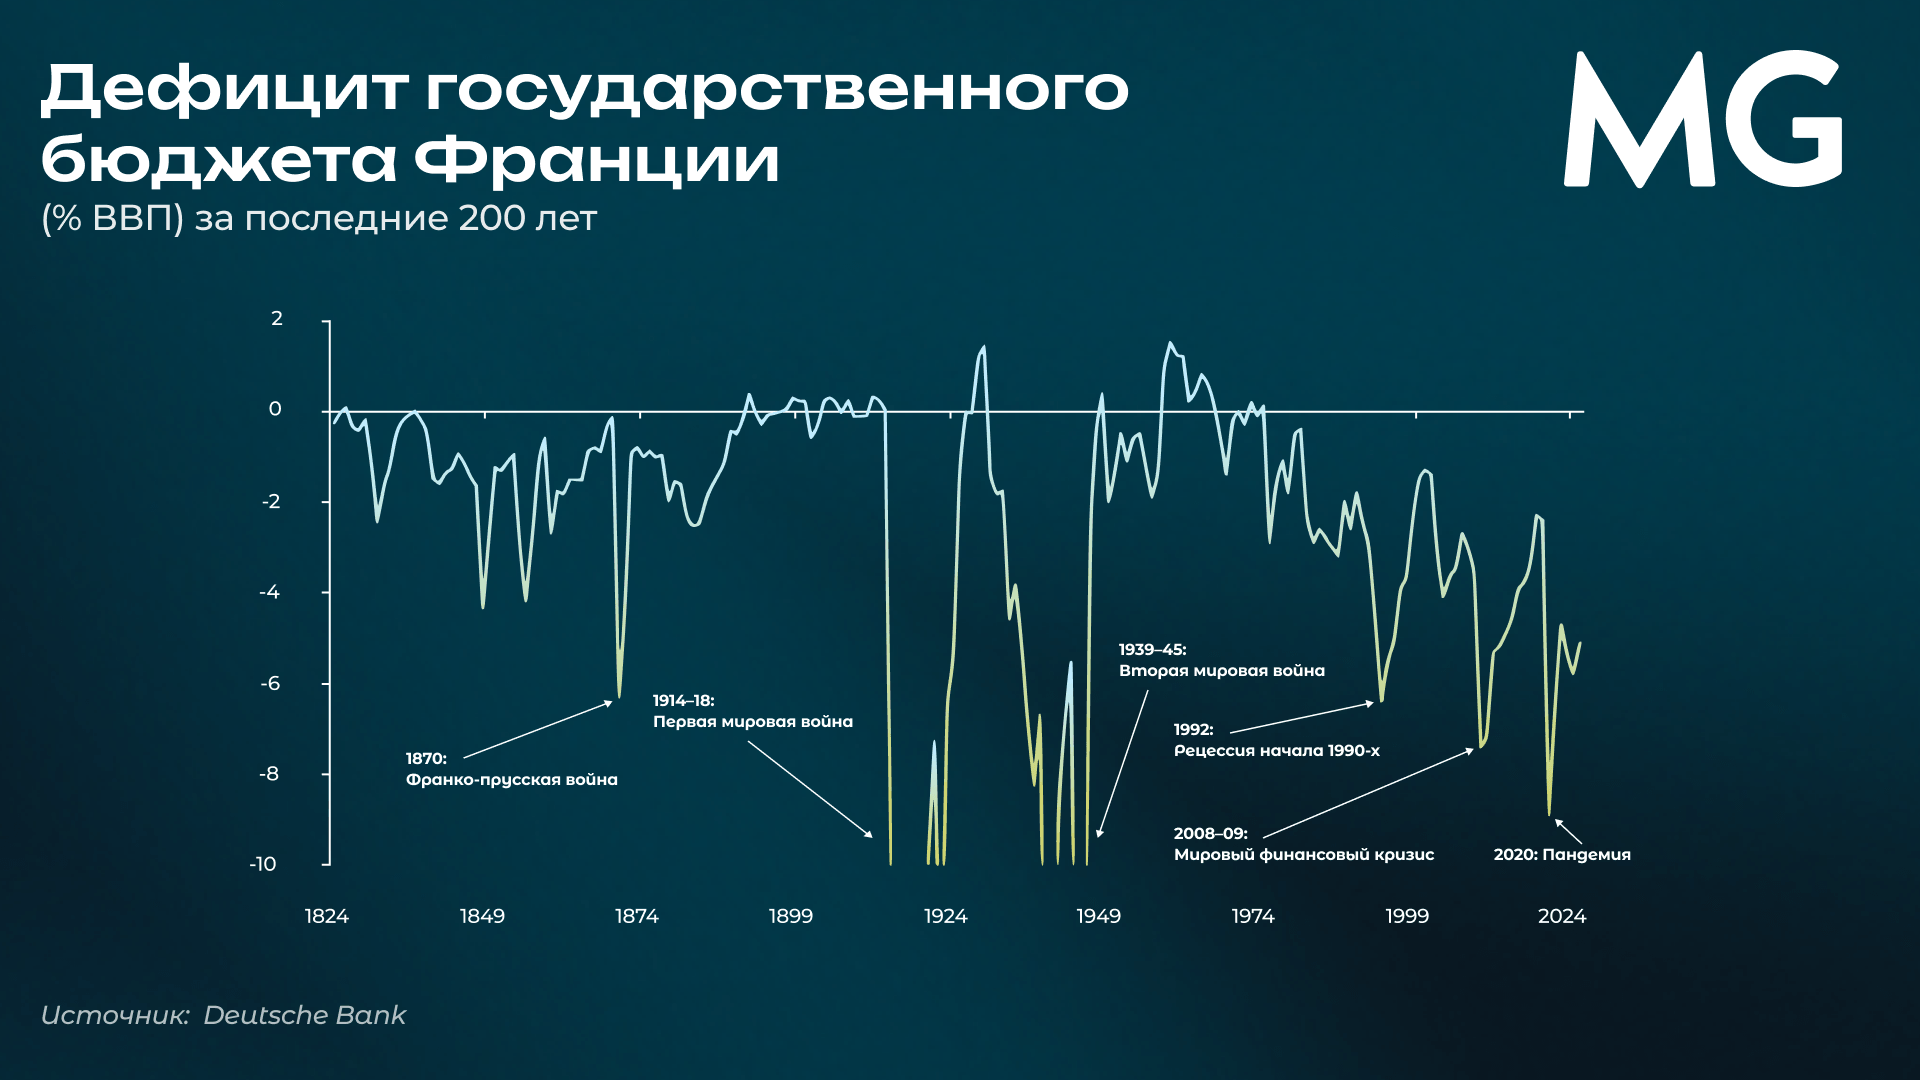
Этот долг копился десятилетиями. Франция не сводила бюджет с профицитом с 1974 года, а в последний раз дефицит был ниже 2% ВВП в 2001 году. За полвека постоянных дефицитов госдолг почти непрерывно рос и к 2025 году достиг 116% ВВП. Еще в 2008 году долговая нагрузка Франции была на уровне Германии, а сегодня, отмечают в Deutsche Bank, она приближается к итальянской. Причем Франция выделяется даже на фоне других стран: по данным Apollo, это единственная страна G7, где отношение долга к ВВП сейчас выше, чем в пандемийном 2020 году. По прогнозу МВФ, который приводит Apollo, долг будет расти и дальше, а дефицит и в 2030 году останется выше лимита, предусмотренного маастрихтскими критериями, в 3% ВВП.
Положение ухудшает и то, что экономический рост перестал компенсировать увеличение долговой нагрузки. Большую часть последнего десятилетия номинальный ВВП Франции рос быстрее, чем доходность ее облигаций, и долговая нагрузка от этого относительно снижалась. Теперь, по данным Deutsche Bank, это соотношение развернулось, а при долге около 120% ВВП это создает проблемы с его устойчивостью. Простых способов изменить ситуацию нет: налоговая нагрузка, по данным FT, и так одна из самых высоких в мире. При этом почти четверть госрасходов приходится на пенсии. Любые попытки реформировать пенсионную систему вызывают массовые протесты.
Как сейчас реагируют инвесторы
Фундаментальные проблемы объясняют, почему французский долг сейчас дешевеет, но не то, почему это произошло так быстро. Здесь, по данным Bloomberg, большую роль сыграли хедж-фонды. Они зарабатывали на дополнительной доходности французских облигаций и после обвала 1 октября начали массово выходить из позиций, что ускорило распродажу. Марион Ле Мореде из Fidelity International отметила, что на хедж-фонды приходится, вероятно, около половины расширения спреда, а в какой-то момент некоторые банки даже отказывались котировать французские облигации. По оценке Deutsche Bank, значительная часть распродажи — это сворачивание сделок, которые открывались в расчете на гораздо более спокойный рынок. Чувствительность Франции к таким потокам со временем выросла: по данным Apollo, доля иностранных инвесторов во французском госдолге увеличилась, а доля центрального банка сократилась, поскольку ЕЦБ постепенно уменьшает вложения.
Распродажа облигаций повлияла и на отношение к французскому рынку в целом. В опросе Bank of America рекордная доля европейских управляющих, 56% управляющих заявили, что будут придерживаться позиции underweight (доля ниже рыночной или бенчмарка) относительно французских акций. Франция стала наименее предпочтительным рынком Европы. Главным риском для европейских рынков респонденты назвали именно состояние французских финансов и выборы 2027 года.
Самым наглядным признаком того, как изменилось отношение к Франции, стали корпоративные облигации. По данным FT, многие французские компании, например LVMH и Sanofi, сейчас занимают дешевле, чем само государство. По подсчетам Goldman Sachs, которые приводит издание, к концу сентября так обстояли дела у облигаций более чем четверти французских компаний с инвестиционным рейтингом.
Что дальше
Главный вопрос — сможет ли Франция привести бюджет в порядок. По мнению Citadel, это потребует гораздо больших усилий, чем предполагает нынешний проект. Расчет аналитиков строится на соотношении стоимости долга и темпов роста экономики. Пока они примерно равны, но, по оценке Citadel, по мере того как дешевые займы прошлых лет будут заменяться новыми, более дорогими, разрыв будет расти не в пользу Франции. Даже при довольно оптимистичных прогнозах МВФ, подсчитали в Citadel, чтобы долг перестал расти, Франции придется почти полностью закрыть первичный дефицит (без учета процентных платежей), который сейчас составляет около 3% ВВП. Для сравнения, нынешний бюджет сокращает общий дефицит меньше чем на полпроцента ВВП, а рост ставок с конца прошлого года, по оценке Citadel, сам по себе добавляет к процентным расходам сопоставимую сумму.
С этой точки зрения план Ле Пен по масштабу, как признают в Citadel, выглядит достаточным. Вопрос в том, насколько он реалистичен. Более пятой части экономии Ле Пен рассчитывает получить за счет сокращения миграции, но опыт других европейских стран показывает, что это трудно и дорого, а меньший приток работников замедляет и экономику. Значительную сумму должна принести борьба с уклонением от уплаты НДС, что, по оценке Citadel, требует почти невероятного повышения собираемости налогов. Наконец, неясно, как обещанная экономия на пенсиях сочетается с предложением самой Ле Пен снизить пенсионный возраст до 62 лет. В Citadel напоминают, что Франция в последние годы не раз не выполняла собственные бюджетные планы, и ожидают, что французские облигации еще долго будут торговаться с повышенной премией за риск.
Даже если Ле Пен победит, она не сможет действовать без оглядки на институты. По мнению Deutsche Bank, особенности французской избирательной системы дают «Национальному объединению» реальный шанс получить большинство и в Национальном собрании, поэтому для рынков ключевыми станут парламентские выборы, которые, вероятно, последуют за президентскими. Но Сенат и Конституционный совет устроены так, чтобы тормозить резкие перемены, а в Сенате у партии почти нет мест. В бюджетной программе партии Deutsche Bank видит перекос: обещания новых расходов в ней вполне конкретны, а источники экономии гораздо менее определенны. Самым быстрым ограничением, по мнению аналитиков банка, станет рынок: любые сомнения в готовности правительства стабилизировать бюджет сразу отразятся на стоимости долга.
Второй вопрос — останется ли кризис чисто французским. Первые признаки распространения уже видны. По данным Bloomberg, в начале октября вместе с французскими подешевели итальянские, бельгийские и греческие облигации, а евро опустился до минимума почти за полтора года. Масштаб здесь имеет значение: экономика Франции и ее государственный долг многократно превышают по размеру греческие, поэтому кризис во Франции стал бы для еврозоны гораздо более серьезным испытанием.
Вместе с тем есть и различия. Франция по-прежнему сохраняет доступ к долговому рынку, а банки — крупные держатели французских гособлигаций — лучше капитализированы, чем в 2010 году. У Европы также появились более действенные механизмы спасения. Это подтверждают и данные Apollo: стоимость страхования долга французских банков в последние недели выросла, но европейские банки сейчас, по оценке Apollo, в лучшей форме за десятилетия, тогда как в 2012 году многие из них работали в убыток. При этом в Apollo указывают на возможный канал распространения кризиса: французские госбумаги служат залогом примерно в каждой десятой сделке на европейском рынке репо, так что их резкое падение затронуло бы финансирование всей системы. В Citadel тем не менее считают, что пока кризис в основном остается французским, а в Deutsche Bank отмечают, что спред итальянских облигаций к немецким хотя и вырос, но остается далеко от максимумов.
Третий вопрос — придет ли на помощь ЕЦБ. Ле Пен, по данным Bloomberg, уже призывала его вмешаться. Формально такой инструмент есть: в 2022 году ЕЦБ создал программу защиты трансмиссии (TPI), позволяющую без ограничений покупать облигации страны, если рынок начинает вести себя беспорядочно и необоснованно. Ее ни разу не применяли, но, как пишет Bloomberg, само ее существование во многом удерживает рынок от полноценного кризиса. Проблема в том, что TPI предназначен для стран, которые соблюдают бюджетные правила ЕС, а трудности Франции во многом созданы ею самой. «Расширение спредов без явных усилий по бюджетной консолидации не приведет к запуску TPI», — сказал FT Карстен Бжески из ING. Есть и прецедент: в 2022 году ЕЦБ не стал вмешиваться, даже когда разрыв Италии с Германией был заметно больше нынешнего французского. В Apollo также отмечают, что нынешние французские спреды ниже уровней, при которых ЕЦБ вмешивался раньше.
Сами представители ЕЦБ пока не видят оснований действовать. Глава Банка Франции Эмманюэль Мулен заявил, что ЕЦБ существует «не для того, чтобы решать бюджетные проблемы стран», и что выход — в принятии бюджета. Кристин Лагард, по данным Bloomberg, на закрытой встрече с министрами финансов сказала, что у банка есть инструменты для стабилизации рынков, если это потребуется. Против вмешательства работает и инфляция: ЕЦБ сейчас повышает ставки, чтобы ее сдержать, а массовая покупка облигаций означала бы обратное.
Впрочем, вмешательство не обязательно должно быть прямым. По данным Apollo, у ЕЦБ есть набор более мягких вариантов: от замедления сокращения своего баланса до новых программ покупки активов. Рынок уже закладывает более осторожную политику: по данным Apollo, ожидания повышения ставок ЕЦБ в этом году заметно снизились. Barclays допускает, что при распространении кризиса ЕЦБ поддержит облигации других стран, но не французские. Вывод аналитиков Apollo: давление на правительство Франции и ЕЦБ растет, но банк вряд ли вмешается, пока ситуация не начнет угрожать финансовой стабильности, поэтому главное, за чем стоит следить, — останется ли распродажа французской проблемой или охватит всю еврозону.
Если вы хотите узнать, как мы учитываем риски долговых рынков при формировании портфелей, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегии.
Поделиться