


Чиподоллар вместо петродоллара. Как полупроводники стали новой опорой доллара
20 ноября 2026
Рынки и Аналитика
20 ноября 2026
Полвека доминирование доллара во многом держалось на нефти: ее продавали за доллары, а выручку вкладывали в американский госдолг. Теперь у доллара появилась новая опора — полупроводники. Петродоллар «довольно быстро» уступает место «чиподоллару». Рассказываем, как устроен новый механизм, чем он отличается от старого и почему доллар, который держится на чипах, может стать менее стабильным.
Чипы обогнали нефть
Впервые в современной истории мировая торговля полупроводниками превысила торговлю нефтью и газом. Такой вывод в Deutsche Bank (DB) сделали по данным ITC Trade Map о мировом экспорте за четыре квартала, закончившиеся в июне 2026 года. Еще в начале 2010-х годов экспорт чипов был в несколько раз меньше экспорта нефти и газа, но с тех пор он рос почти без перерывов, а торговля энергоносителями то и дело проваливалась вместе с ценами на нефть.
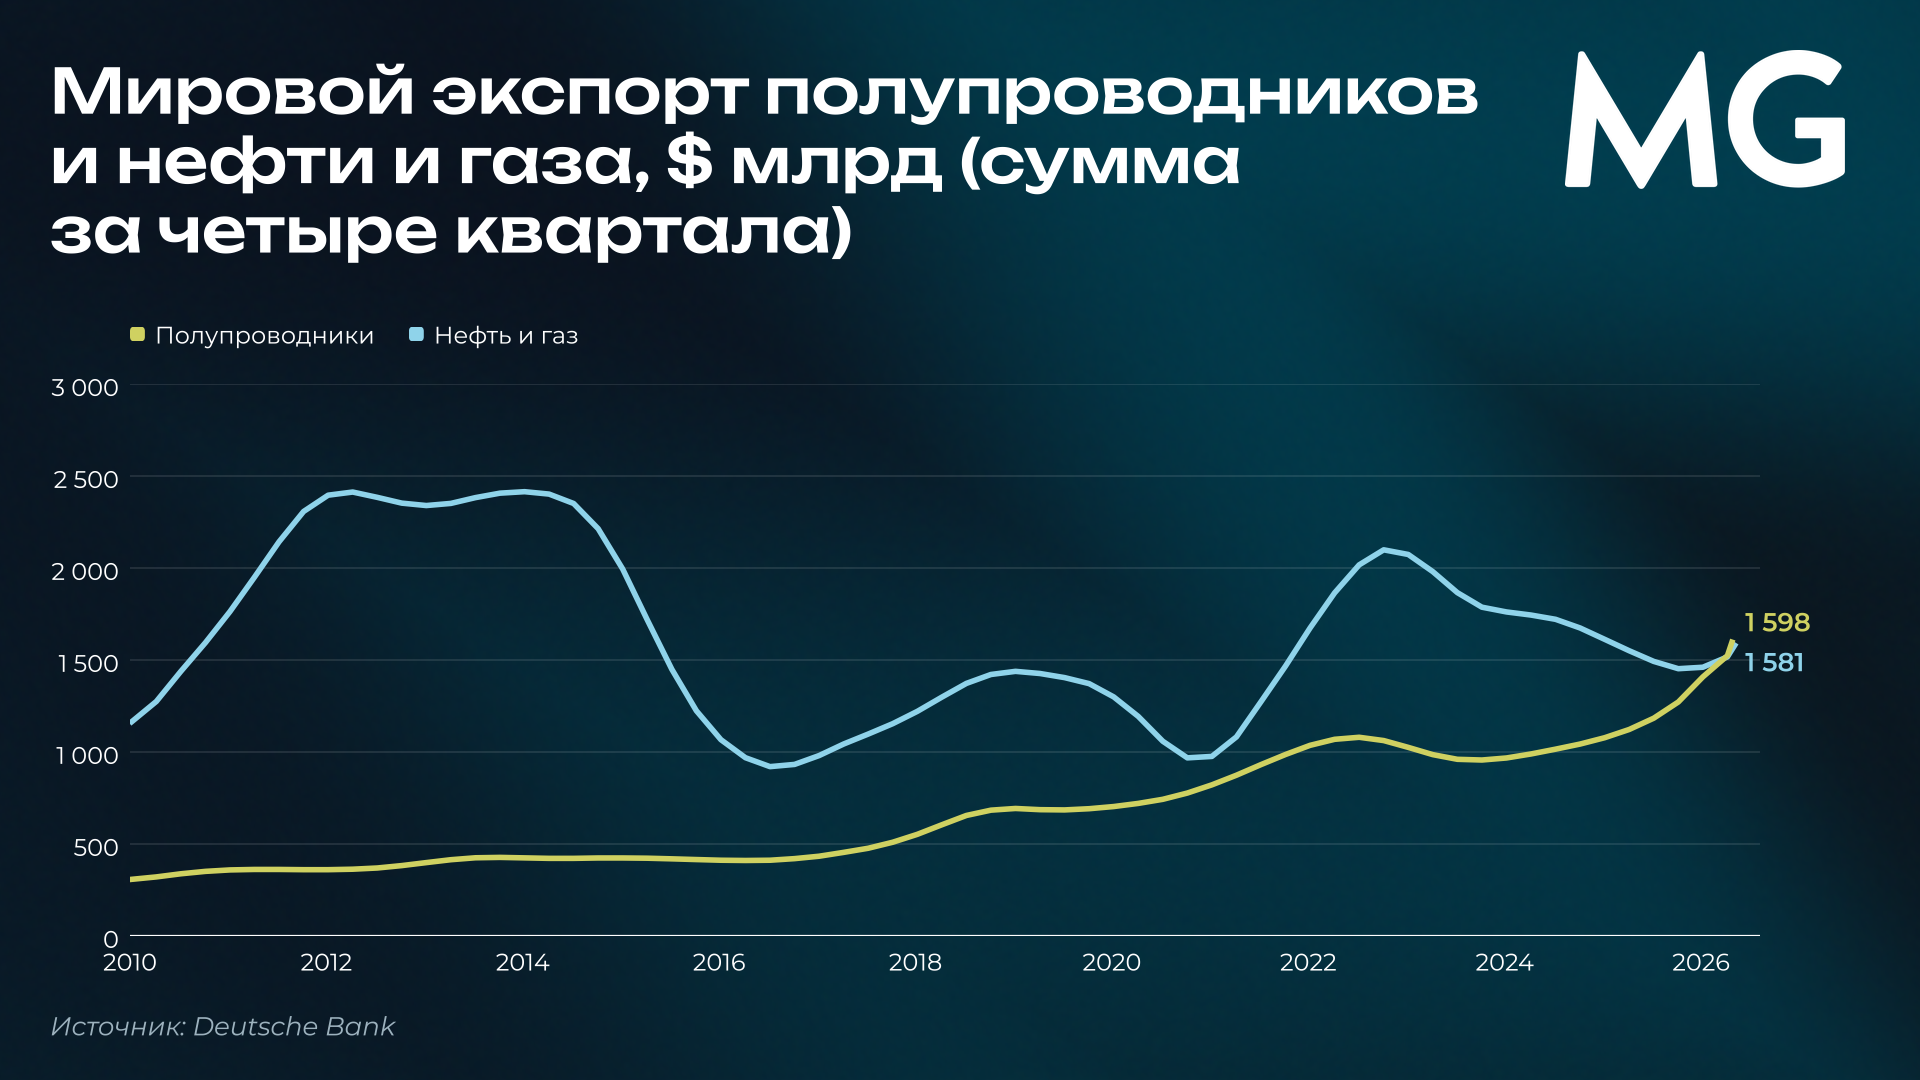
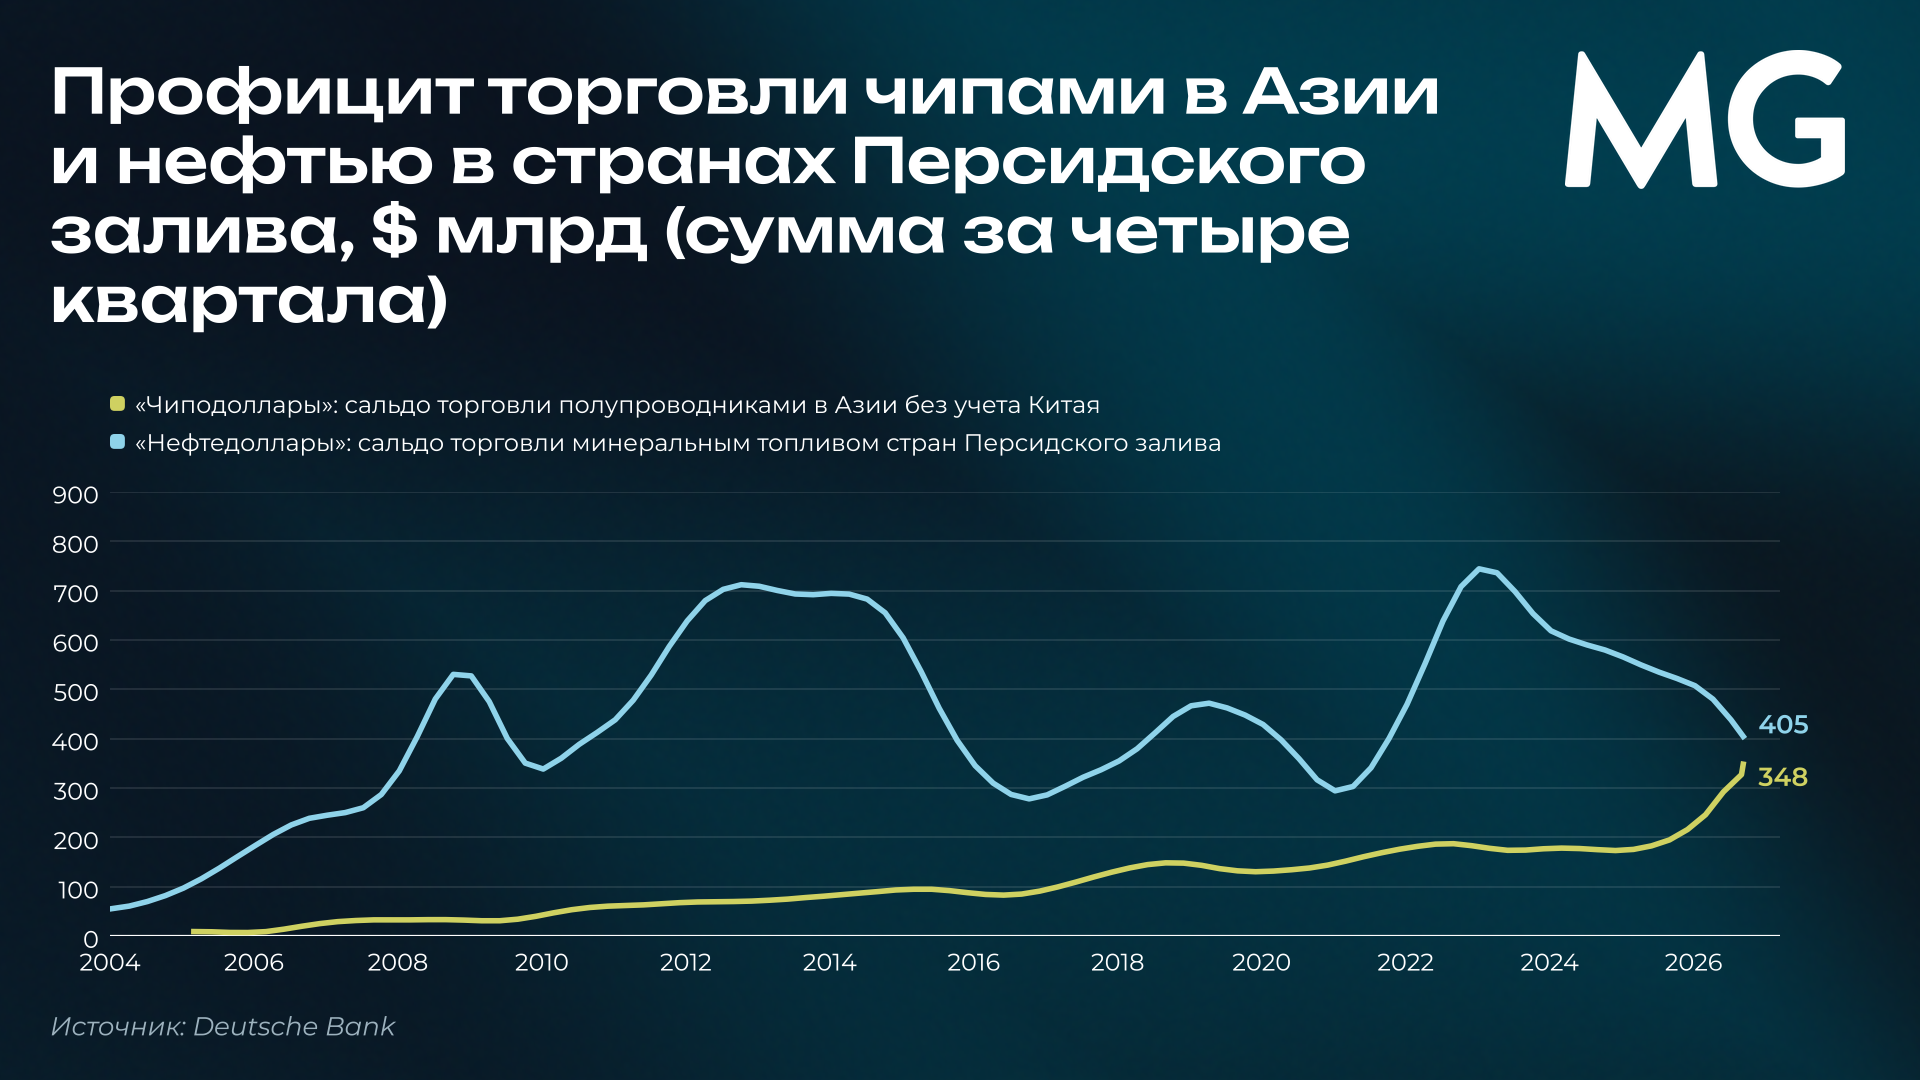
Для валютного рынка важнее другое. Профицит в торговле чипами, который накопили Япония, Южная Корея, Тайвань и страны АСЕАН, сравнялся с нефтяным профицитом стран Персидского залива. Именно профициты превращаются в сбережения, которые страны вкладывают за рубежом. Поэтому от их размера и от того, куда их вкладывают, напрямую зависит спрос на доллар.
Профицит Азии без Китая в торговле чипами и нефтяной профицит стран Персидского залива, $ млрд, сумма за четыре квартала
DB видит в петродолларе и чиподолларе не просто два денежных потока, а две модели мира. При петродолларе геополитическое лидерство США в сфере безопасности, международных правил и свободной торговли побуждало страны с профицитом вкладывать сбережения в американский госдолг. Это удешевляло заимствования правительства США и помогало ему финансировать «общественные блага», включая военное присутствие по всему миру.
При чиподолларе мир вкладывает деньги в американские компании, потому что верит в их технологическое лидерство, а компании тратят эти деньги на огромные инвестиции в новые технологии, прежде всего в ИИ. Переход от одной модели к другой банк описывает как смену самого источника американской силы — с геополитики на технологии. Это меняет не только характер глобальных дисбалансов, но и сами основы долларового доминирования.
Как работал петродоллар
С 1945 по 1971 год мировая финансовая система держалась на Бреттон-Вудских соглашениях: центробанки могли обменять в ФРС $35 на унцию золота. В 1971 году президент Ричард Никсон отменил обмен долларов на золото, и с тех пор доллар обеспечен только кредитоспособностью США и готовностью мира хранить сбережения в американском долге.
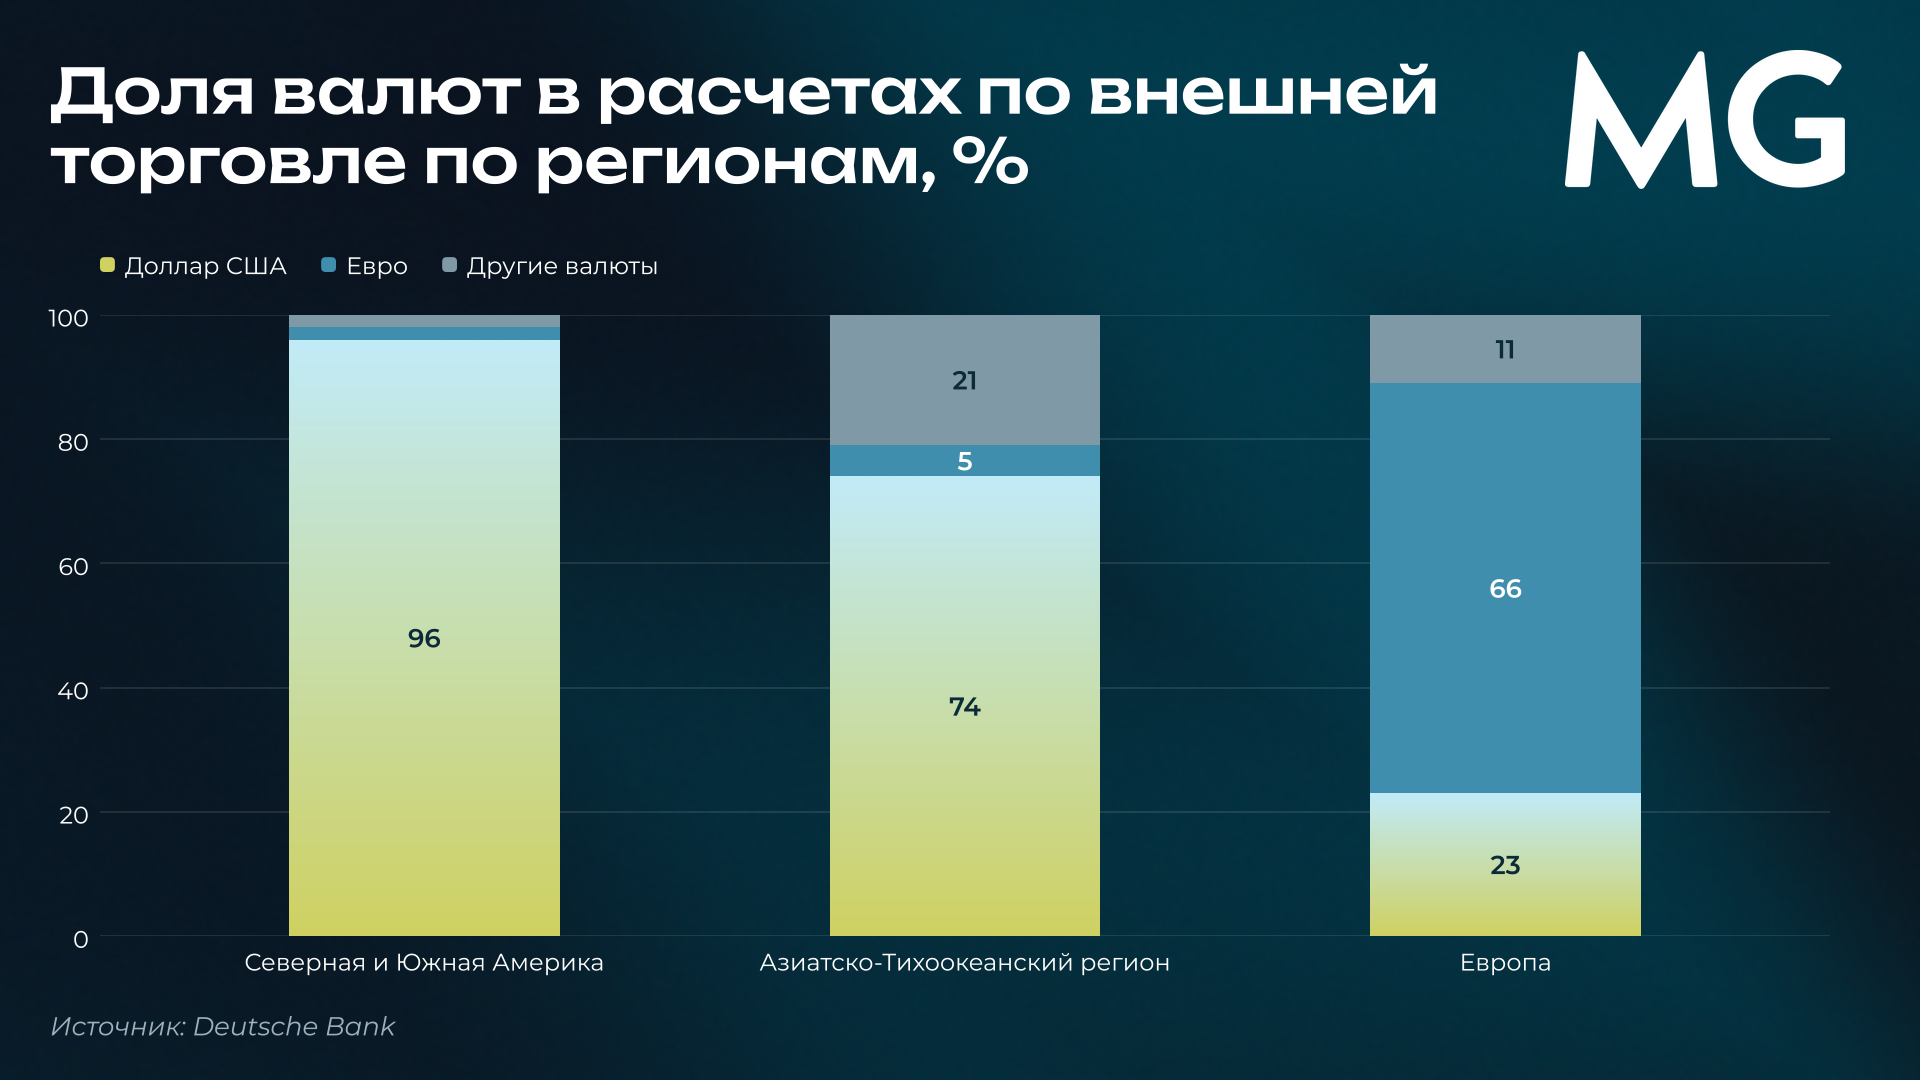
Эту готовность во многом поддерживает то, что в долларах оценивается и оплачивается большая часть мировой торговли. Компаниям удобно брать кредиты и хранить деньги в той же валюте, в которой они получают выручку и платят поставщикам. Поэтому долларизированы банковские системы многих стран, а центробанкам нужны долларовые резервы, чтобы в случае кризиса поддержать свои банки. Доля доллара в оплате торговых сделок различается по регионам, но даже в Азиатско-Тихоокеанском регионе превышает 70%.
Ключевую роль в этой системе сыграла нефть. В 1974 году Саудовская Аравия договорилась с США, что будет продавать нефть за доллары и вкладывать выручку в казначейские облигации. Взамен Вашингтон предоставил королевству гарантии безопасности и военную защиту. Вскоре схеме последовали и другие страны Персидского залива. Постоянный спрос на американский госдолг снижал стоимость заимствований для правительства США. По сути, так страны региона косвенно платили за американский «военный зонтик».
Значение этой сделки вышло далеко за пределы нефтяного рынка. Нефть входит в себестоимость почти всего: из нее делают пластик, краски, шины и косметику, на ней работают суда, которые перевозят товары по всему миру. Если ключевое сырье стоит в долларах, производителям выгодно и готовую продукцию продавать в долларах, чтобы валюта выручки совпадала с валютой затрат. Так вслед за нефтью долларизировалась мировая торговля в целом. Этот механизм описывает теория доминирующей валюты, которую в 2020 году сформулировали ученые во главе с Гитой Гопинат, тогда главным экономистом МВФ.
В 1990–2000-х годах по всему миру быстро росли профициты экспортеров сырья и промышленных товаров. Их тоже копили в долларах и через госбалансы — центробанки и суверенные фонды — вкладывали в трежерис. Этому способствовало то, что США выступали гарантом мировой торговли и безопасности. В DB называют этот режим «петродоллар плюс».
Почему петродоллар дал трещину
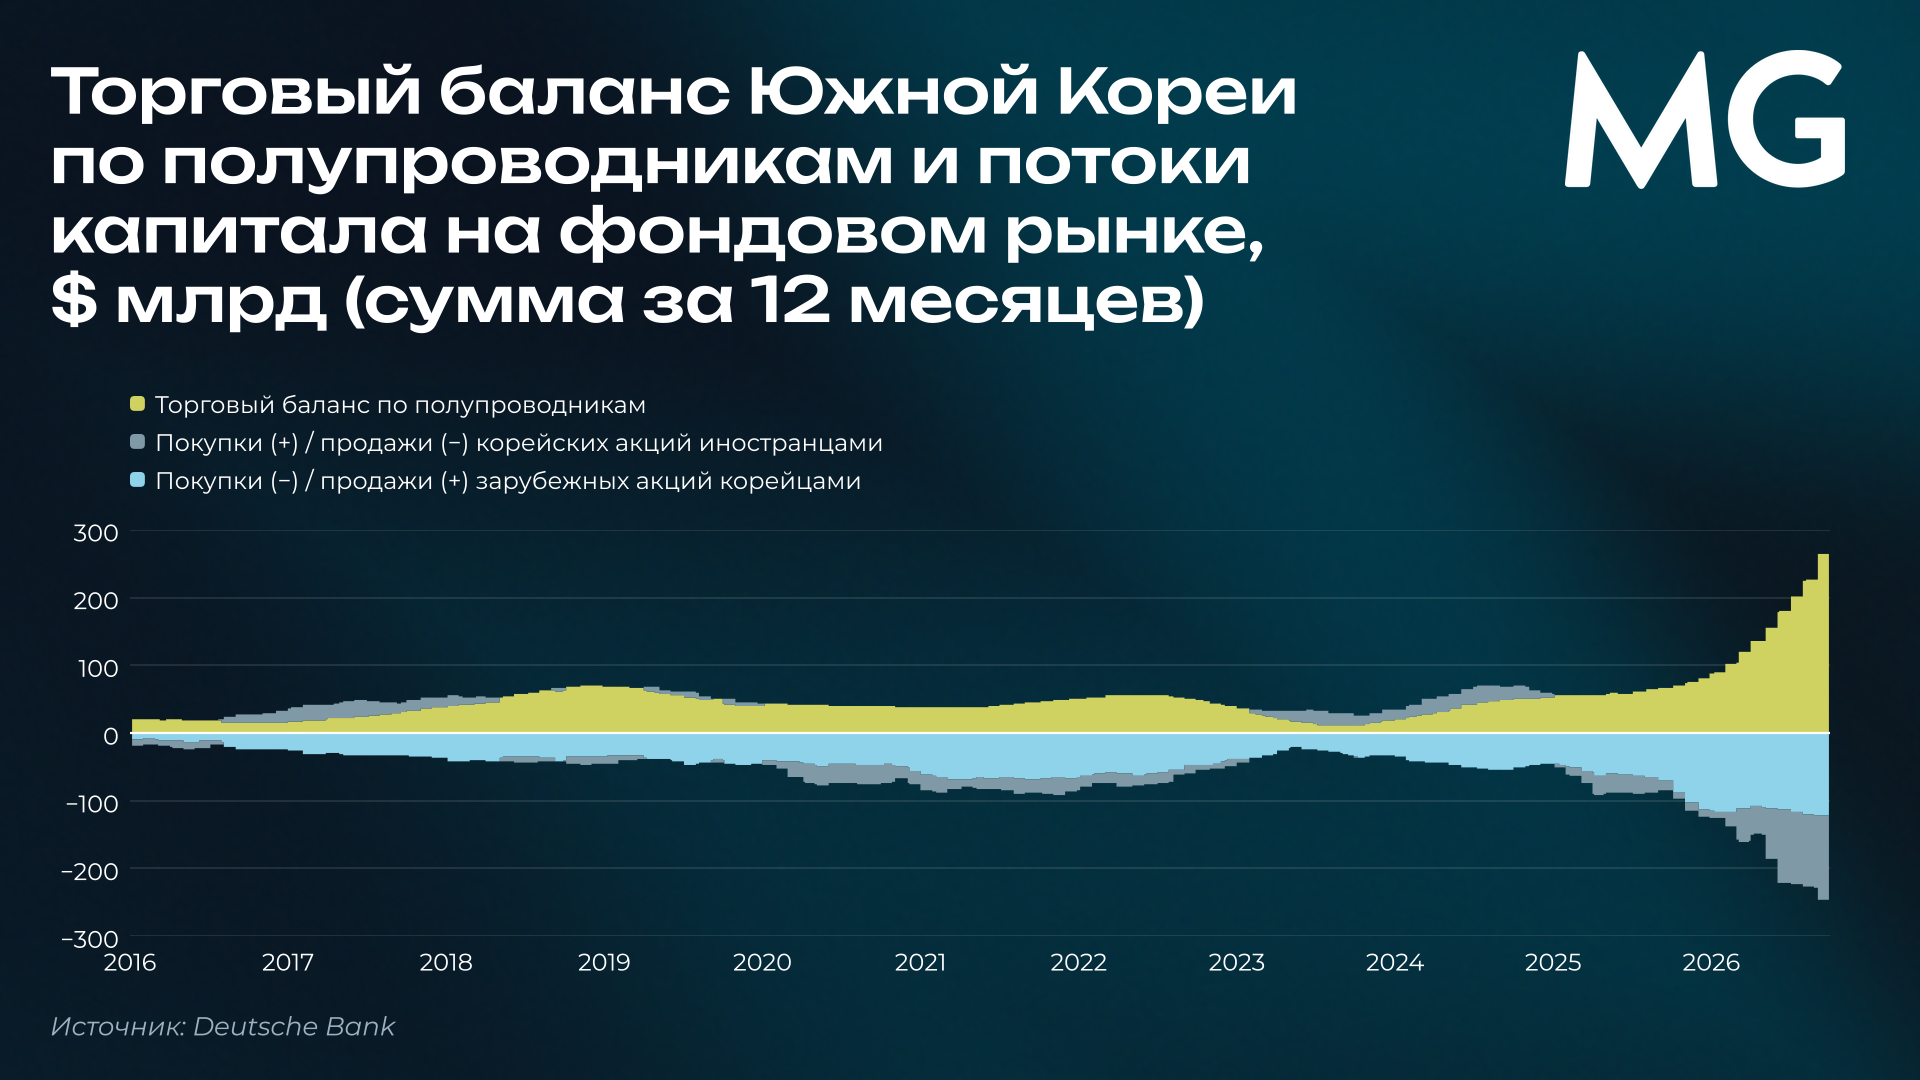
Фундамент петродоллара начал расшатываться задолго до войны США и Израиля с Ираном. Благодаря сланцевой революции США стали энергонезависимыми и перестали быть главным покупателем ближневосточной нефти. Сейчас 85% сырой нефти с Ближнего Востока уходит в Азию, а Саудовская Аравия продает Китаю примерно вчетверо больше нефти, чем США. Пекин при этом добивался, чтобы больше нефти оплачивалось в юанях.
Были и другие тревожные сигналы. В рамках программы Vision 2030 Саудовская Аравия поставила цель производить внутри страны половину вооружений, которые закупает армия, чтобы меньше зависеть от импорта. Королевство присоединилось к mBridge — платформе для расчетов в цифровых валютах центробанков, которую развивают центробанки Китая, Гонконга, Таиланда, ОАЭ и Саудовской Аравии. Также оно подписало с Китаем соглашение о валютном свопе. mBridge работает на блокчейне без SWIFT и американских банков-корреспондентов. Из-за санкций нефть России и Ирана и так продавалась за рубли, юани и рупии через недолларовую платежную инфраструктуру.
Война с Ираном поставила под сомнение саму основу сделки — обмен безопасности на долларовые цены на нефть. Под удары попали американские базы и нефтяная инфраструктура Персидского залива, а закрытие Ормузского пролива показало, что США не могут гарантировать свободный проход танкеров. Пострадала не только нефтедобыча: под угрозой оказались финансы, туризм и авиация.
В DB признают, что у петродоллара остаются и опоры. Если сложить запасы нефти всего Западного полушария, они превысят запасы ОПЕК. А если США будут контролировать большую часть мировых поставок нефти, доллар может сохранить за собой роль главной валюты нефтяной торговли. Кроме того, валюты стран Персидского залива привязаны к доллару, и любые сигналы об отказе от долларовой выручки могут спровоцировать атаку на эти привязки. В худшем сценарии рынок нефти может расколоться по торговым маршрутам: ближневосточную нефть, которая идет через Ормузский пролив в Азию, станут продавать за юани, а нефть Западного полушария, которая идет к традиционным союзникам США, — за доллары.
Еще больший долгосрочный риск — если мир начнет отказываться от покупки нефти и газа. В 1970-х годах арабское нефтяное эмбарго подтолкнуло Запад к добыче на Аляске, в Северном море и Мексиканском заливе, созданию стратегических нефтяных резервов и первым вложениям в атомную и возобновляемую энергетику. Сейчас Европа, Азия и страны Глобального Юга могут пойти тем же путем: наращивать собственную добычу, строить солнечные и ветровые станции, которые подешевели благодаря китайскому производству, и развивать атомную энергетику. Чем меньше нефти пересекает границы, тем меньше у мировой торговли причин рассчитываться в долларах. Под угрозой оказываются обе части петродоллара — и «петро», и «доллар».
Но пока петродоллар терял опору, у доллара появилась новая.
Как работает чиподоллар
Нефтяные профициты возвращались в США через казначейские облигации, а чиповые — через акции. Лучше всего это видно на примере Южной Кореи, где сосредоточено производство чипов памяти, без которых не работают ИИ-ускорители. В этом году экспорт полупроводников из страны вырос больше чем на 200%. Профицит в торговле чипами приблизился к $250 млрд, и теперь весь торговый профицит Кореи обеспечивают именно чипы.
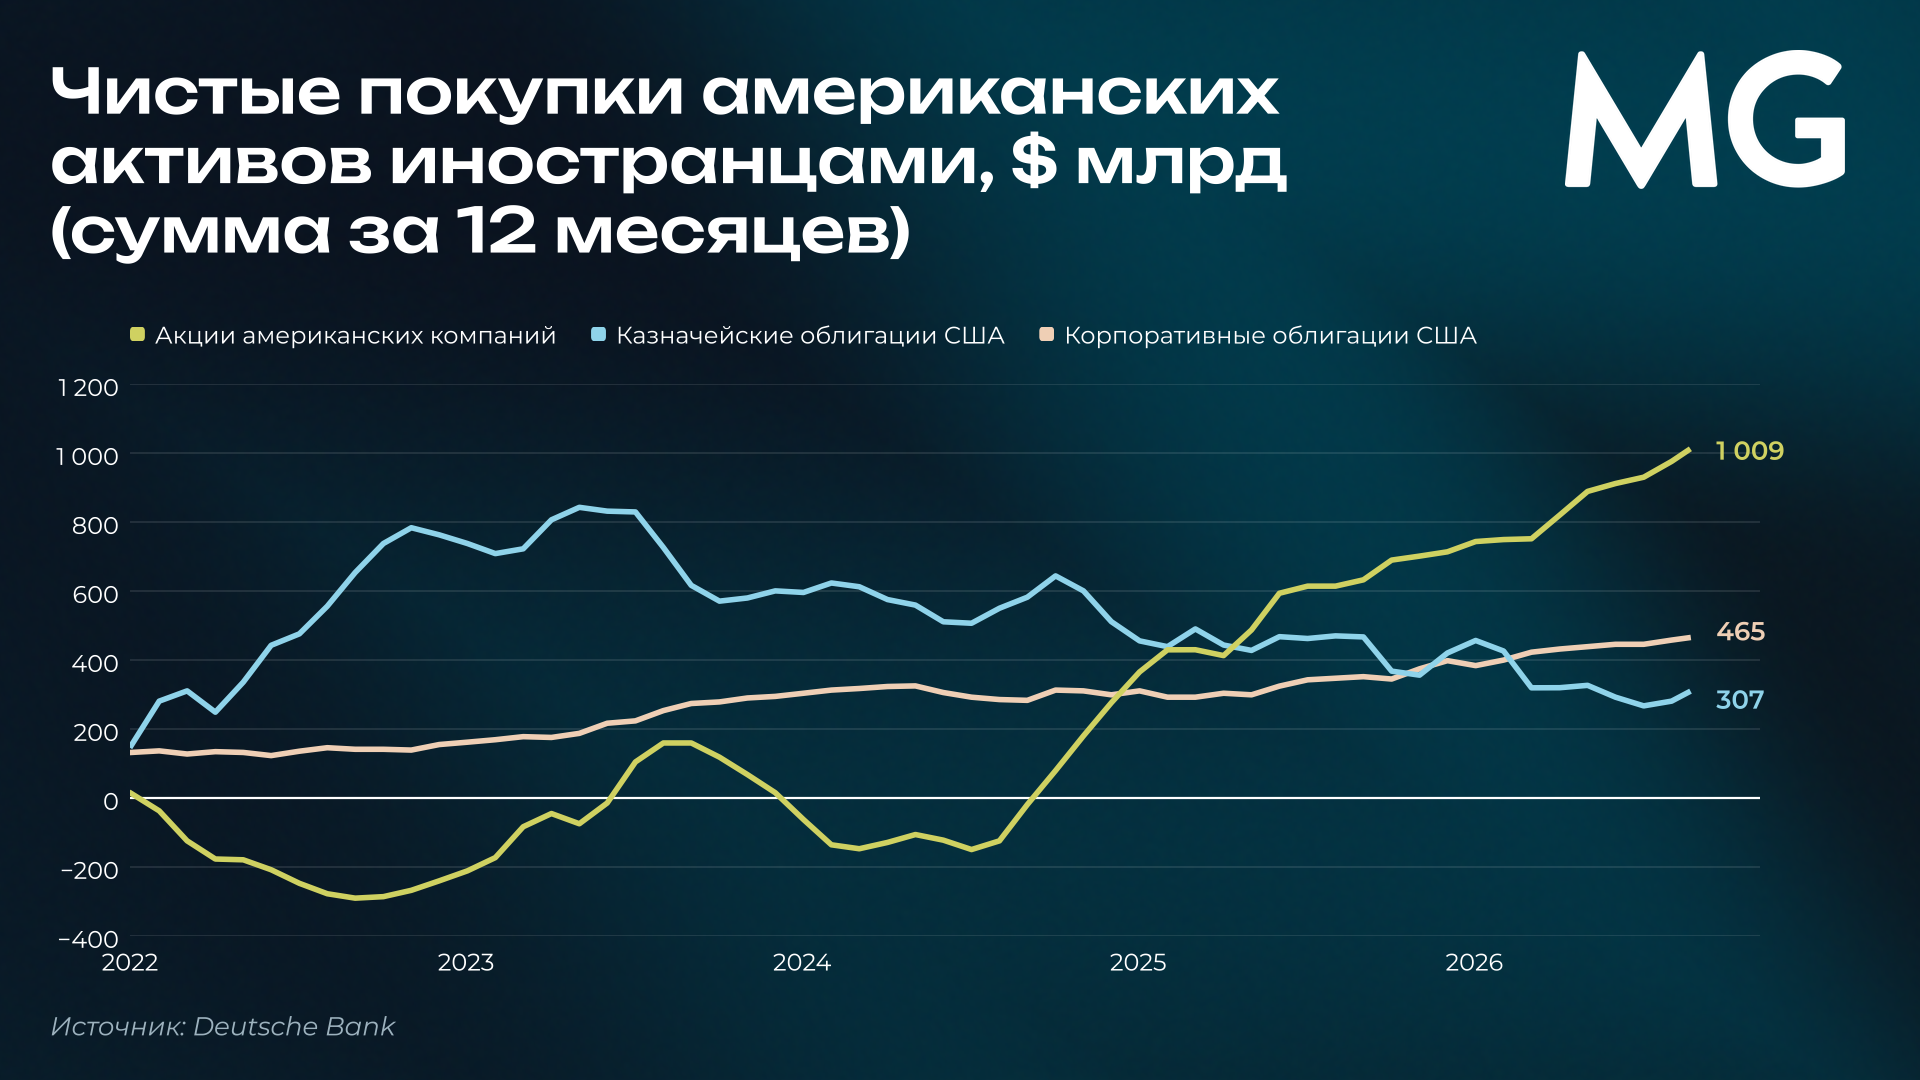
Эти деньги уходят из страны целиком через рынок акций. Половину оттока капитала за последний год обеспечили продажи корейских акций иностранцами, другую половину — покупки зарубежных акций корейцами. За два года корейские инвесторы вложили в зарубежные акции в пять раз больше, чем в зарубежные облигации.
Главное направление — США. На американский рынок приходится около половины мировой капитализации, но в зарубежных акциях корейских инвесторов его доля — 70%, а у домохозяйств — больше 90%. Частным инвесторам в Корее помогают финтех-приложения, а в Японии покупки фондов американских акций поощряет льготная программа индивидуальных инвестиционных счетов NISA. Тренд может только набирать силу: у Кореи и Японии большие сбережения и открытые для движения капитала рынки, а токенизация активов и переход американских бирж на торговлю 23 часа в сутки пять дней в неделю упростят частным инвесторам доступ к американским акциям.
В итоге иностранцы за последний год купили американских акций больше чем на $1 трлн. Это вдвое больше, чем они вложили в трежерис, и именно эти деньги теперь в основном финансируют дефицит США. Даже корпоративные облигации США иностранцы теперь покупают активнее, чем госдолг. Аналитики связывают это в том числе с ростом размещений гиперскейлеров. Основной прирост покупок американских акций обеспечили инвесторы из Азии.
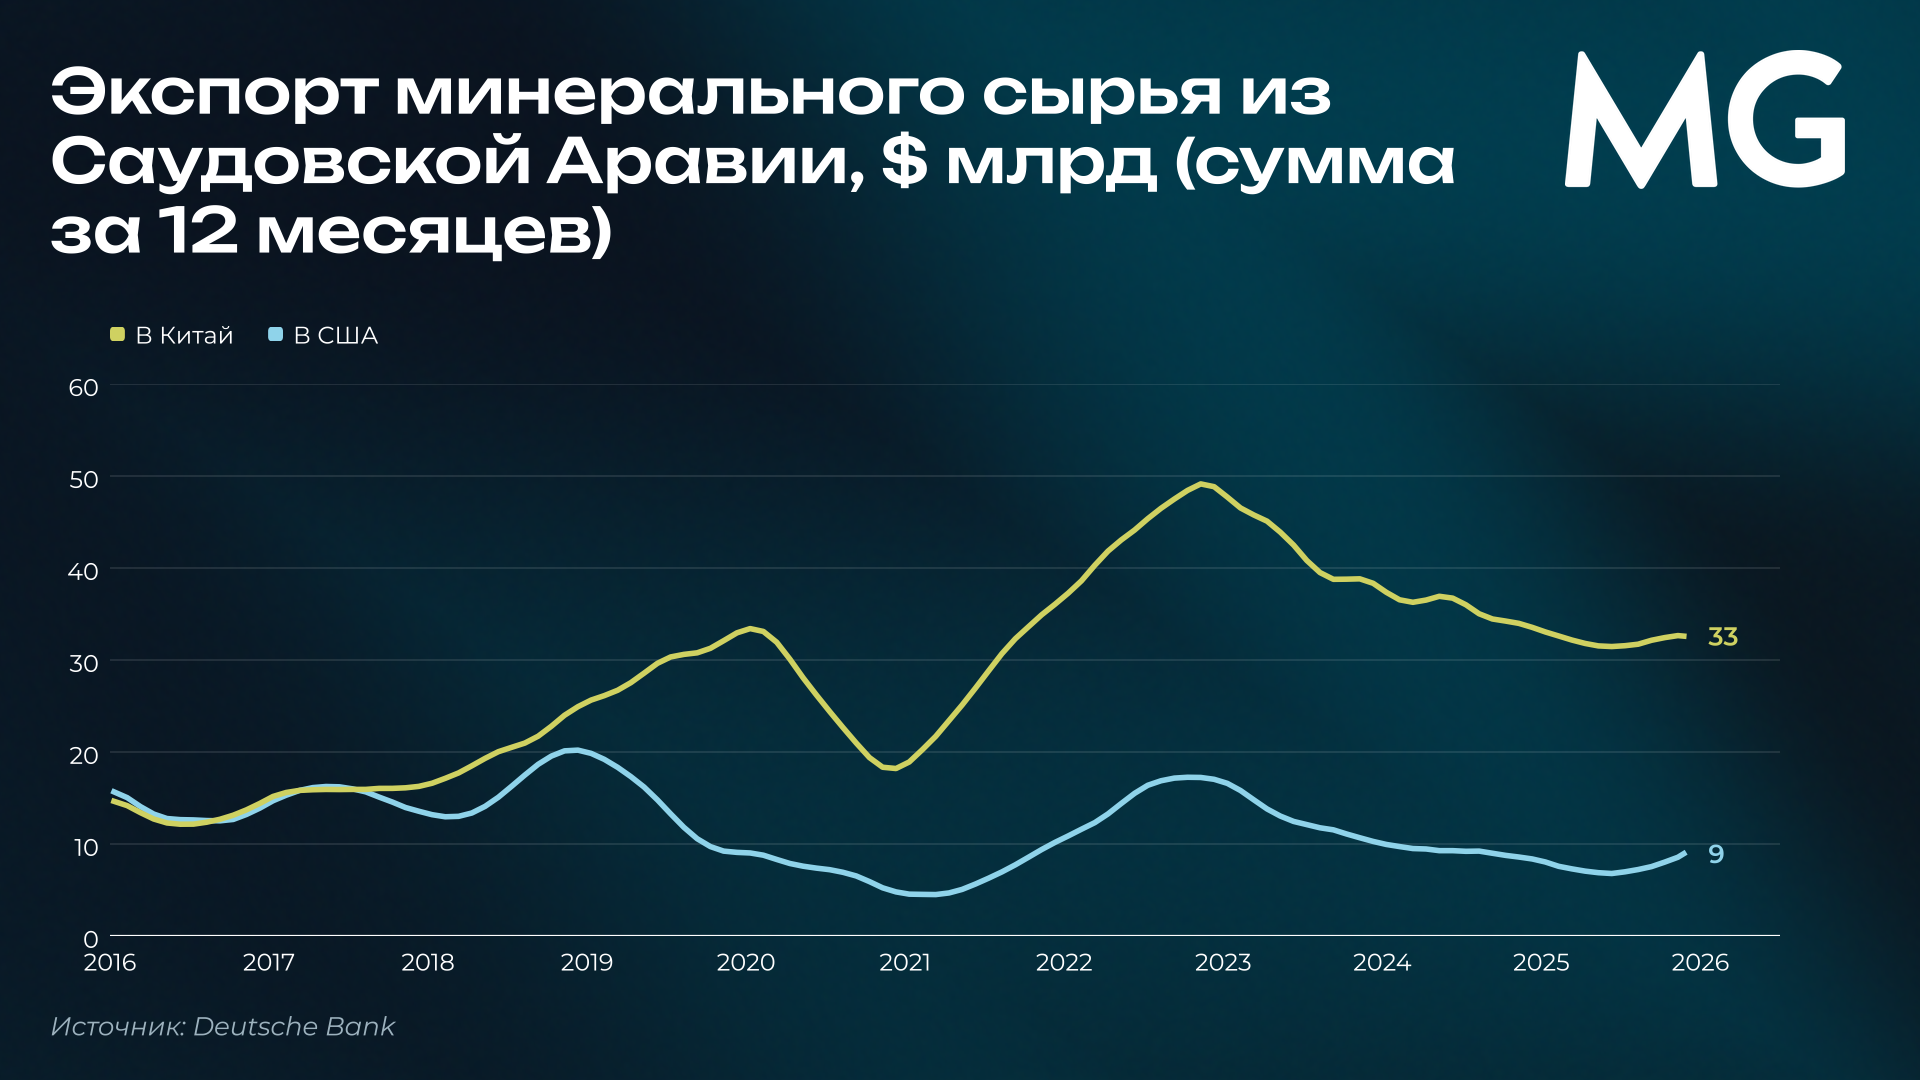
В этом главное отличие нового режима от старого. Петродоллары шли американскому правительству через центробанки и суверенные фонды. Чиподоллары идут американским компаниям через фонды, брокерские счета и пенсионные накопления. По сути, азиатские деньги возвращаются к тем самым американским технологическим компаниям, спрос которых и создает азиатские профициты.
Чипы — нефть новой экономики
Сила петродоллара была не только в том, что нефтяная выручка возвращалась в США, но и в том, что в долларах стоил ключевой ресурс, от которого зависит вся производственная цепочка. В цифровой экономике чипы играют такую же роль, какую нефть играла в индустриальной. Они нужны везде — в бытовой электронике, автомобилях, компьютерах, средствах связи и, наконец, в системах ИИ.ъ
Львиная доля расходов на ИИ-инфраструктуру уходит на чипы. По расчетам Epoch AI, серверы составляют около 60% годовых затрат на типичный американский дата-центр мощностью 1 ГВт, а чипы, по данным SIA, — 95% стоимости серверной стойки для ИИ. Получается, что чипы — это больше половины капзатрат на ИИ-дата-центр.
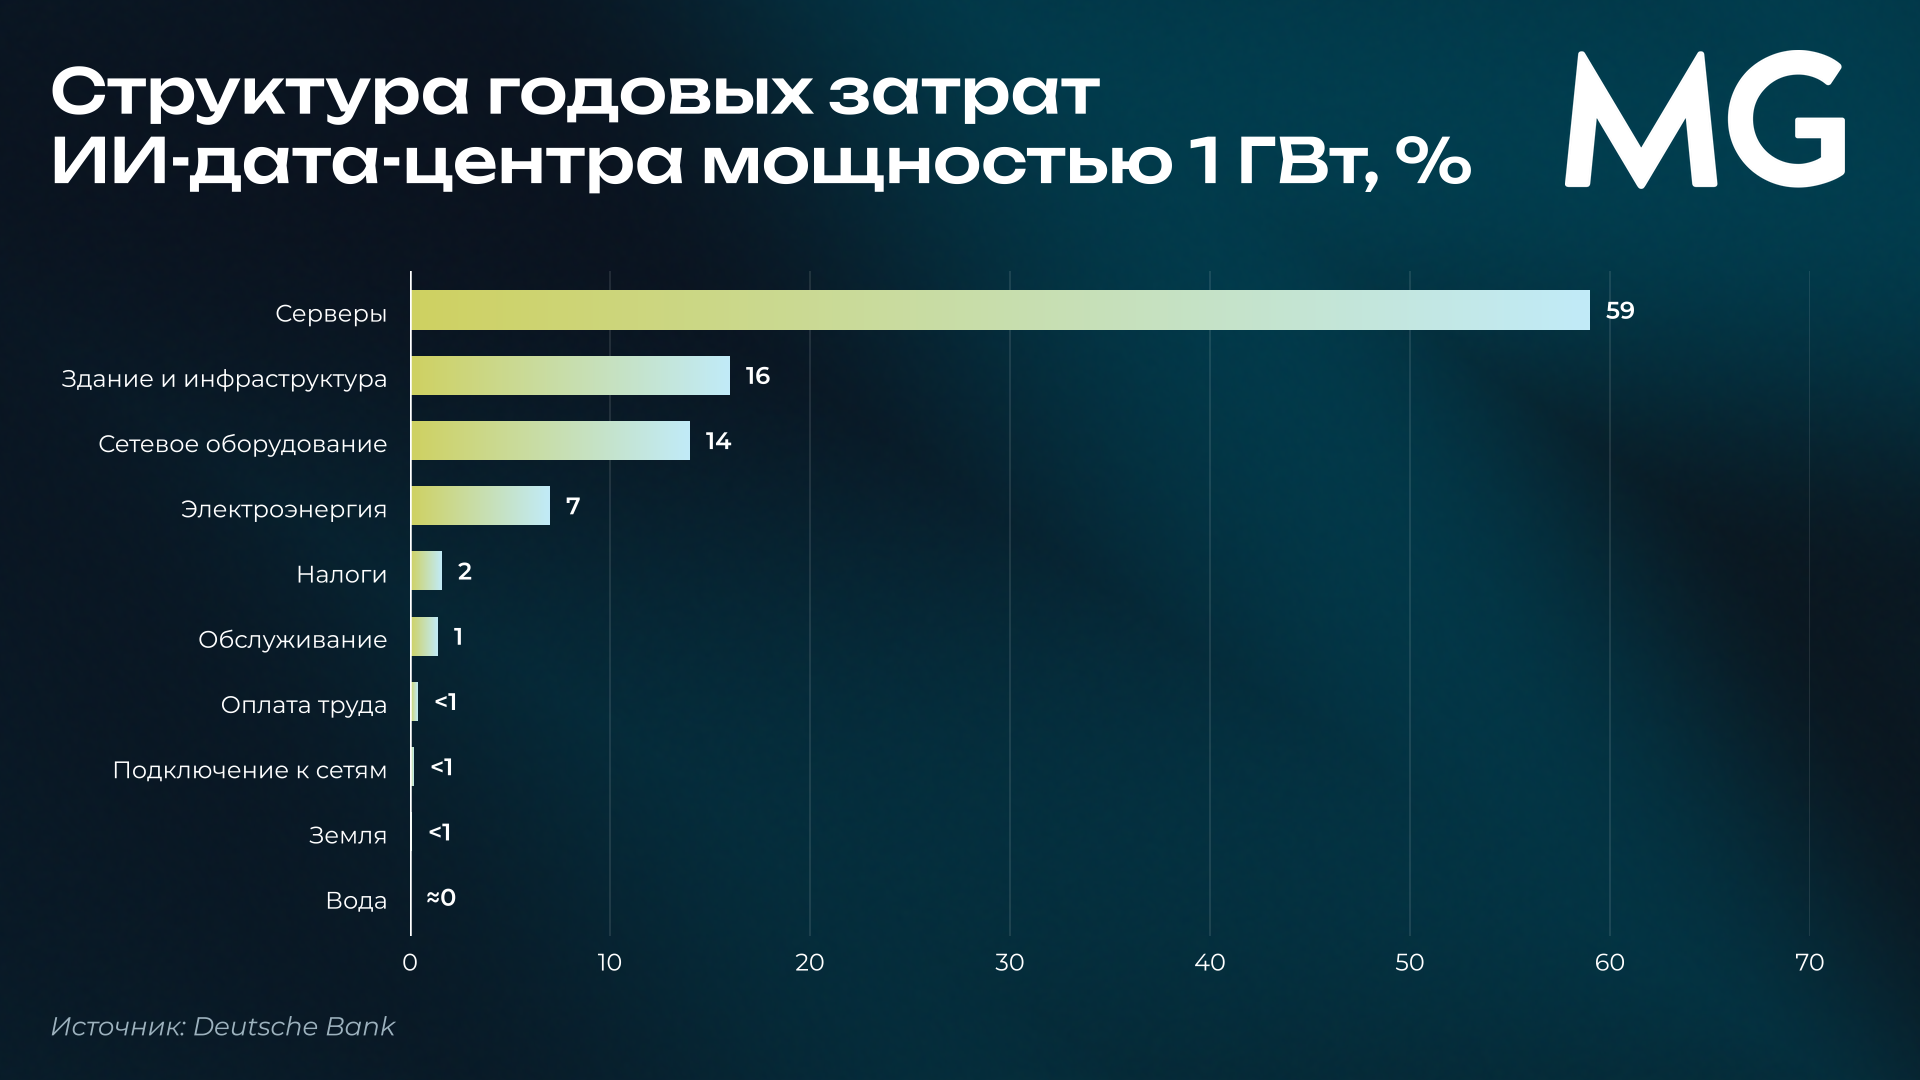
Bloomberg Intelligence оценивает инвестиционные планы гиперскейлеров до 2031 года почти в $8 трлн. Значит, только ИИ может дать еще около $4 трлн спроса на чипы, подсчитали в DB. Правда, рынок останется чувствительным к любым признакам того, что стройка дата-центров замедляется — из-за смены политической ситуации в США, требований усилить контроль над ИИ-отраслью или новых экспортных ограничений.
Насколько устойчивым окажется этот спрос, остается главным вопросом. Нефть приносит постоянный поток долларов, потому что ее потребляют каждый день: около 100 млн баррелей в сутки, из которых 70% пересекают границы. Чипы в дата-центрах меняют раз в три–семь лет, поэтому спрос на них сохранится и после того, как бум строительства пройдет пик. Но пока неясно, сможет ли чиподоллар обеспечить такой же стабильный и долгосрочный приток капитала, как петродоллар.
Почему ключи от чипов у США
Контроль над ценами на нефть США в 1970-х годах обеспечивали через военное присутствие в Персидском заливе. В случае с чипами контроль обеспечивают технологии.
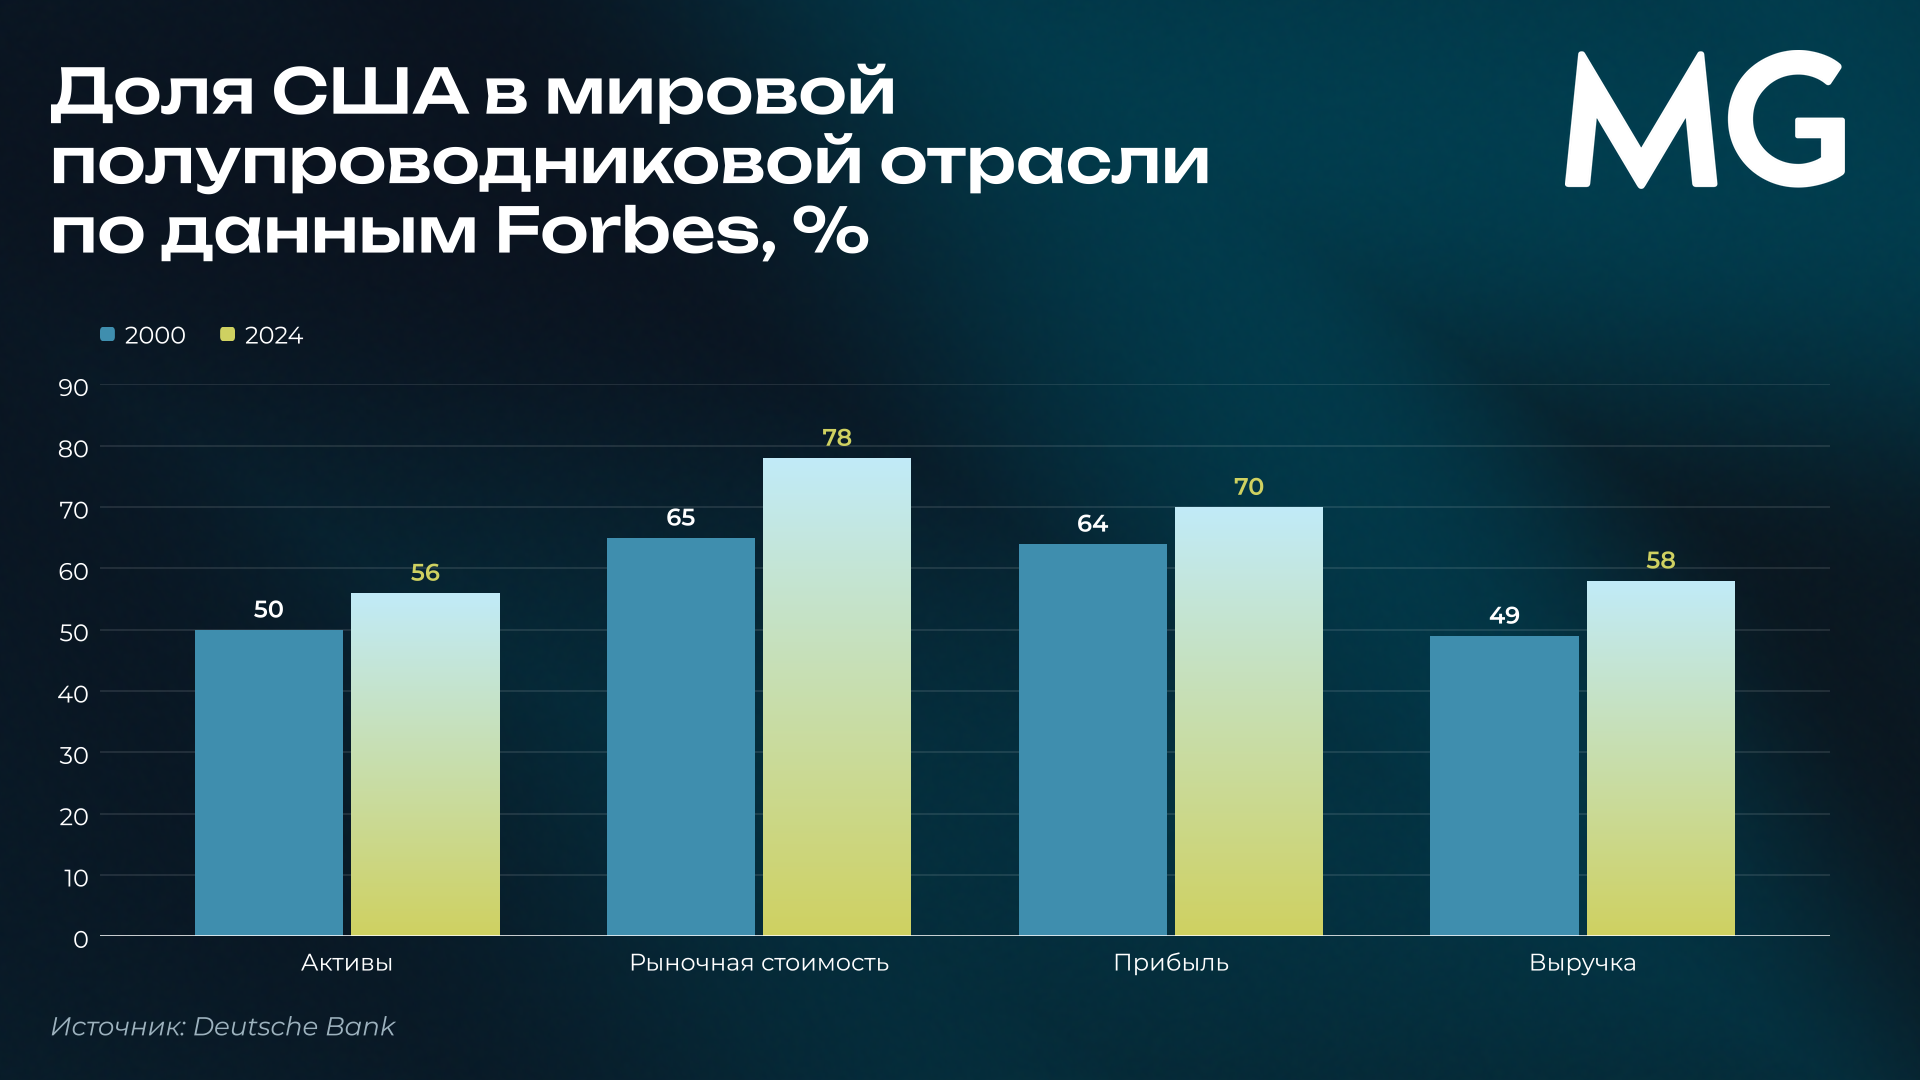
Интегральную схему изобрели в США в 1958 году, и с тех пор американские компании удерживают лидерство в отрасли. Производство чипов в основном сосредоточено в Азии, где и копятся торговые профициты. Но большую часть прибыли получают американские компании, следует из исследования Шона Кэндзи Старрса из Королевского колледжа Лондона, на которое ссылаются в DB.
Около половины стоимости в цепочке создается на этапе разработки, где американским компаниям достается 87% выручки. У США почти монополия на программы для проектирования чипов и около 60% выручки на рынке оборудования для их производства. Материалы, выпуск, корпусирование и тестирование чипов в основном происходят за пределами США, но на них приходится лишь около 30% стоимости отрасли. В итоге американские компании получают около 70% всей прибыли полупроводниковой индустрии.
Доля США в мировой полупроводниковой отрасли по данным Forbes 2000, %
Источник: Deutsche Bank Research, Sean Kenji Starrs (2025)
Все ключевые звенья цепочки находятся в странах — союзницах США. Япония поставляет материалы, Тайвань и Южная Корея доминируют в производстве, и все они в противостоянии США и Китая скорее на стороне Вашингтона. Единственная монополия за пределами этого круга — нидерландская ASML, которая выпускает EUV-литографы для самых передовых чипов. Но и она зависит от американского поставщика оптики. Поэтому аналитики говорят о складывающемся «чиподолларовом блоке» США и Азии.
Этот контроль США активно используют, ограничивая экспорт передовых чипов и технологий в Китай. Торговый представитель США Джеймисон Грир недавно заявил, что Вашингтон хочет, чтобы «жемчужины короны» полупроводниковой отрасли оставались в руках США и их союзников. После ухода Дженсена Хуанга с поста гендиректора Nvidia власти могут ужесточить контроль еще больше, в том числе ограничить аренду построенных на американских чипах дата-центров компаниями из стран, которые не входят в число союзников.
Где в этой схеме Китай
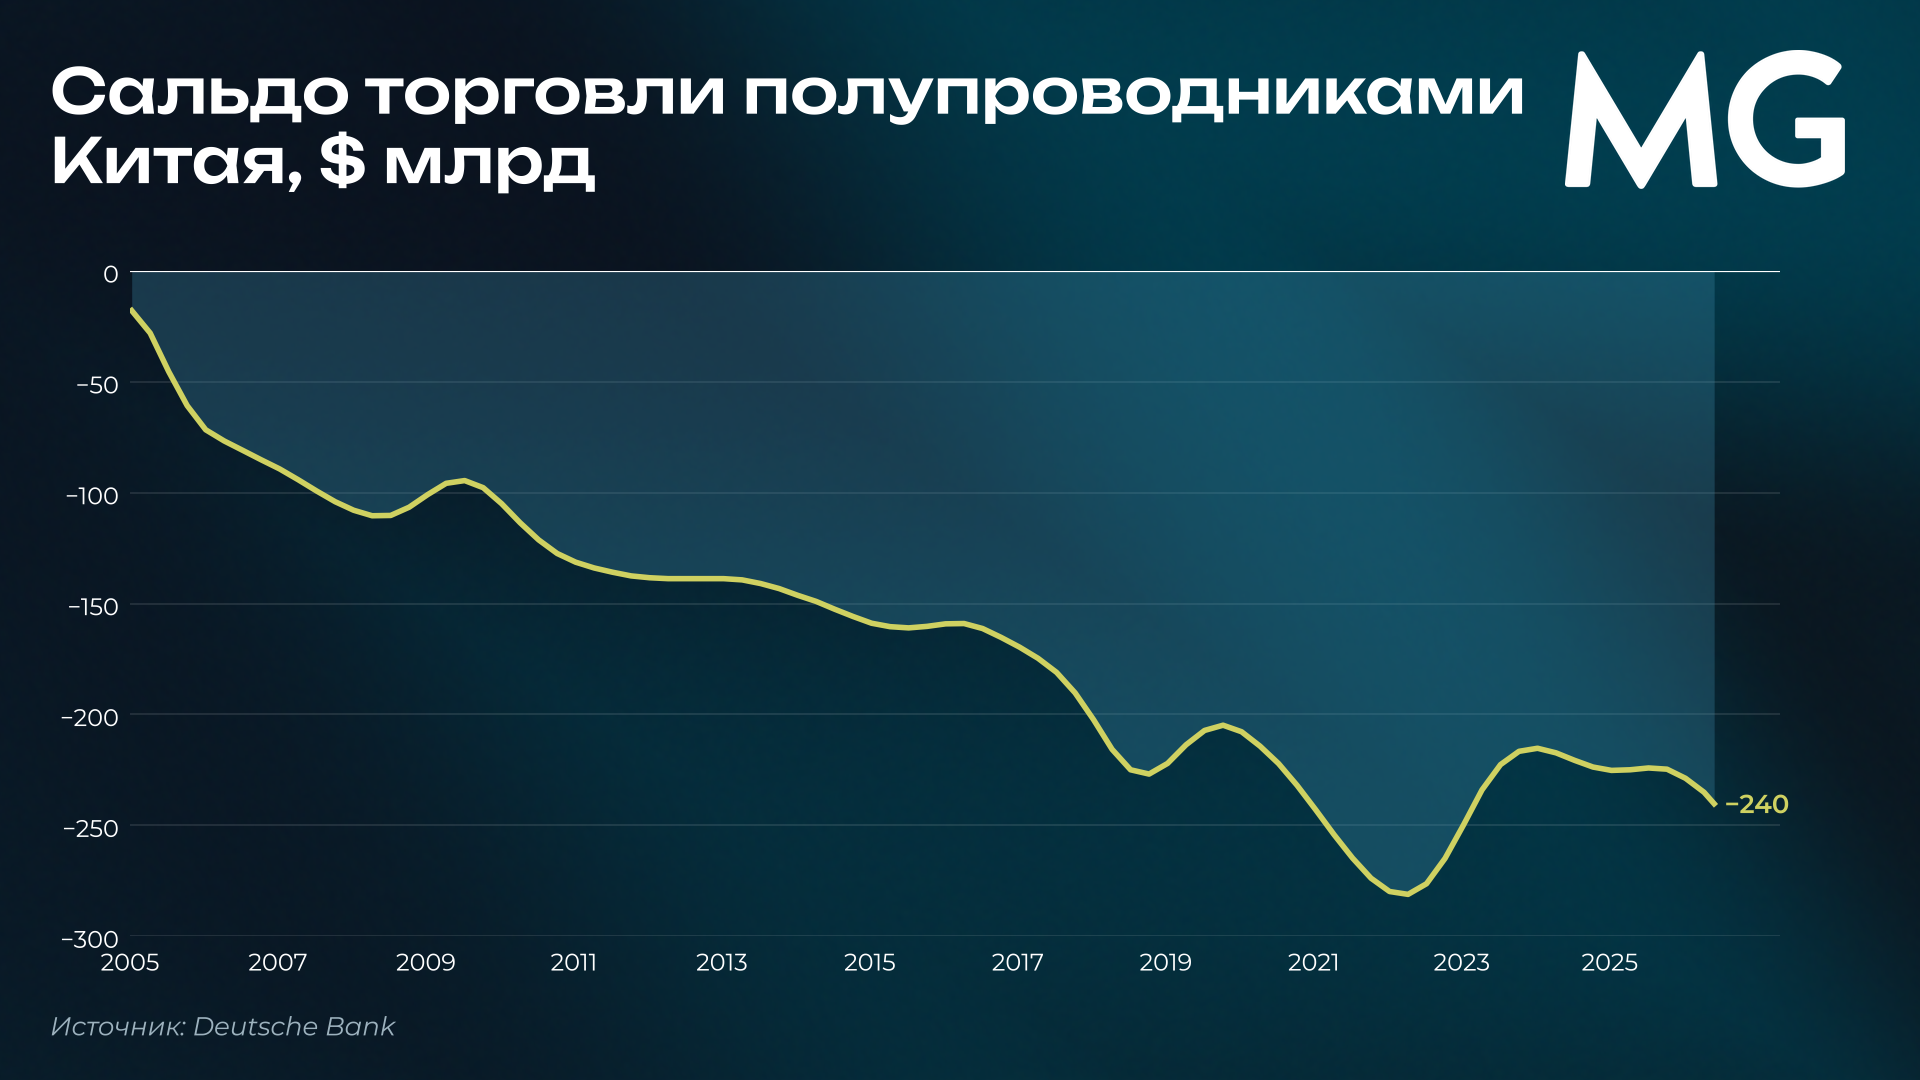
Китай вписывается в новую систему иначе. Его профицит в торговле промышленными товарами превышает $2 трлн в год, но по полупроводникам у него устойчивый дефицит. Американские ограничения не дают Китаю передовые ИИ-чипы, но он по-прежнему импортирует много чипов памяти и логики. А из-за запрета на поставки оборудования, прежде всего EUV-литографов, ему трудно наладить собственное производство самых современных чипов, хотя для Пекина это стратегический приоритет. Другая крупная статья китайского импорта — ископаемое топливо. Получается, что главные «дыры» в торговом балансе Китая — это как раз чиподолларовый и петродолларовый импорт
Свой профицит Китай тоже вкладывает за рубежом иначе, чем соседи. У Южной Кореи, Японии и Тайваня почти половина чистых зарубежных активов приходится на портфельные инвестиции в акции и облигации, а у Китая — меньше 20%. Это объясняется ограничениями на вывоз частного капитала и нежеланием Пекина увеличивать вложения в американские активы. Китай предпочитает прямые инвестиции и кредитование, прежде всего с участием стран Глобального Юга, а в резервах наращивает долю золота. Часть профицита конвертируется внутри страны, поэтому крепнет юань и снижаются ставки. В DB собираются отдельно разобрать, как успехи Китая в возобновляемой энергетике и электрификации могут сделать его менее зависимым от доллара.
Чем рискован чиподоллар
Новая конструкция замкнута сама на себя. Азиатские деньги финансируют американские ИИ-компании, а те покупают азиатские чипы и тем самым увеличивают азиатские профициты. Если спрос на вычислительные мощности не оправдает гигантских вложений, пострадают сразу обе стороны. Снизятся прогнозы прибыли ИИ-компаний, а вслед за ними и спрос на чипы. Тогда приток иностранного капитала в американские акции ослабнет и потому, что в США меньше захотят вкладывать, и потому, что у азиатских инвесторов станет меньше денег. Привлекательность американского рынка может подорвать и распространение открытых китайских ИИ-моделей, которые бьют по доходам американских компаний.
Второй риск — в природе самих вложений. За последнее время колебания S&P 500 были втрое сильнее, чем у 10-летних трежерис. Nasdaq колеблется вдвое сильнее S&P 500, а полупроводниковый индекс Philadelphia Semiconductor — больше чем втрое. Если дефицит США все больше финансируется за счет вложений в такие активы, со временем это должно отразиться и на курсе доллара. «Доллар, который зависит от чипов, ИИ и частного капитала, по своей природе рискованнее», — отмечает аналитик DB.
К тому же опора доллара теперь все больше зависит от частных компаний, а не от государства. Раньше устойчивость доллара определяли американские военные гарантии и надежность госдолга, теперь она зависит от способности нескольких технологических компаний сохранять лидерство и оправдывать ожидания инвесторов.
В итоге, инвесторам, которые держат значительную часть капитала в долларовых активах, стоит учитывать, что в периоды распродаж в технологическом секторе может слабеть и американская валюта.
Если вы хотите узнать, как мы учитываем валютные риски при управлении портфелями, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться