


Модель Йеля дала сбой: почему крупнейшие эндаументы проигрывают простым портфелям
13 октября 2026
Управление Капиталом
13 октября 2026
Доступ к лучшим управляющим долго считался главным преимуществом университетских эндаументов США, но в последние годы многие из них уступали простому портфелю из акций и облигаций. Одна из главных причин — деньги, годами запертые в частных фондах: когда рынки росли, эндаументам нечего было в них вложить. Рассказываем, почему модель Йеля, которую десятилетиями копировали университеты и фонды, дает сбой и как ранние ставки на SpaceX помогли отдельным эндаументам выбиться в лидеры в этом году.
Как MIT отстал от конкурентов
Эндаумент Массачусетского технологического института (MIT) по итогам финансового года, закончившегося 30 июня 2026-го, принес 10,3%, сообщил в начале октября университет. Размер фонда достиг рекордных $29,2 млрд. Но, как отмечает Bloomberg, результат оказался заметно хуже медианы для крупных эндаументов за тот же период: она составила 18,9% до вычета комиссий.
Для американских университетских фондов в целом год сложился удачно. По данным Wilshire, их доходность стала самой высокой за десять лет, если не считать 2021 года. Но разброс очень широк: у крупных фондов она составила от 14,5% до 20,5%, медиана по всем эндаументам — 12,7%. Результаты лидеров подтолкнули ранние инвестиции в SpaceX. Эндаумент Университета Северной Каролины, по данным Bloomberg, принес 37,8%, Вашингтонского университета в Сент-Луисе (WashU) — 37,3%. WashU почти десять лет назад вложил в SpaceX около $50 млн, и к моменту IPO эта доля превысила 10% активов университета. Стэнфорд, у которого, по данным WSJ, тоже крупная позиция в SpaceX, получил 31,7%, что подняло его среднегодовую доходность за десять лет до 12,5%. Для сравнения, за десять лет фонд MIT приносил в среднем 11,7% годовых.
Результаты омрачает налог. Республиканский Конгресс повысил федеральный налог на чистый инвестиционный доход эндаументов с 1,4% до 4% или 8% в зависимости от их размера. MIT попадает в верхнюю категорию. В годовом отчете университет указывает, что из-за этого у него могут возникнуть будущие обязательства более чем на $1 млрд, связанные с уже накопленным доходом, а также дополнительные расходы в каждый год, когда эндаумент приносит прибыль. Гарвард и Йель, по данным Bloomberg, оценивают свои потери от нового налога в несколько сотен миллионов долларов в год. Bloomberg приводил цифру около $300 млн для каждого.
Модель Йеля под вопросом
Но слабый результат MIT — лишь частный пример более широкой проблемы. Последние несколько лет заставили инвесторов пересмотреть эффективность модели Йеля, которой десятилетиями следовали крупнейшие университетские фонды. Ее создал Дэвид Свенсен, руководивший эндаументом Йельского университета с 1985 года до своей смерти в 2021-м. Модель стала развитием классического портфеля 60/40 и опиралась на бессрочный (почти) горизонт эндаументов и их ограниченную потребность в ликвидности. Она нацелена на доходность, сопоставимую с акциями, принимая более высокий риск, чем традиционный портфель 60/40, а диверсификацию использует для повышения доходности, а не для снижения волатильности.
Эндаументы инвестировали в хедж-фонды ради способности управляющих приносить альфу, а в венчурный капитал и private equity — ради премии за неликвидность. Под руководством Свенсена фонд вырос примерно с $1 млрд до $42,3 млрд, а сам Йель оценивает принесенный им инвестиционный доход в $57,6 млрд.
За десятилетия модель превратилась в ориентир: ее копировали другие университеты, благотворительные и пенсионные фонды. Теперь ее слабые результаты заставляют профессионалов сомневаться.
Самый наглядный контрпример Bloomberg нашел в системе Калифорнийского университета (UC). Ее директор по инвестициям Джагдип Сингх Баччер семь лет назад направил часть средств в простые индексные фонды акций и облигаций с минимальными комиссиями. Начав с нескольких сотен миллионов долларов, кампусы UC в итоге выделили на эту стратегию $5 млрд, а фонд Blue and Gold вырос примерно до $8 млрд.
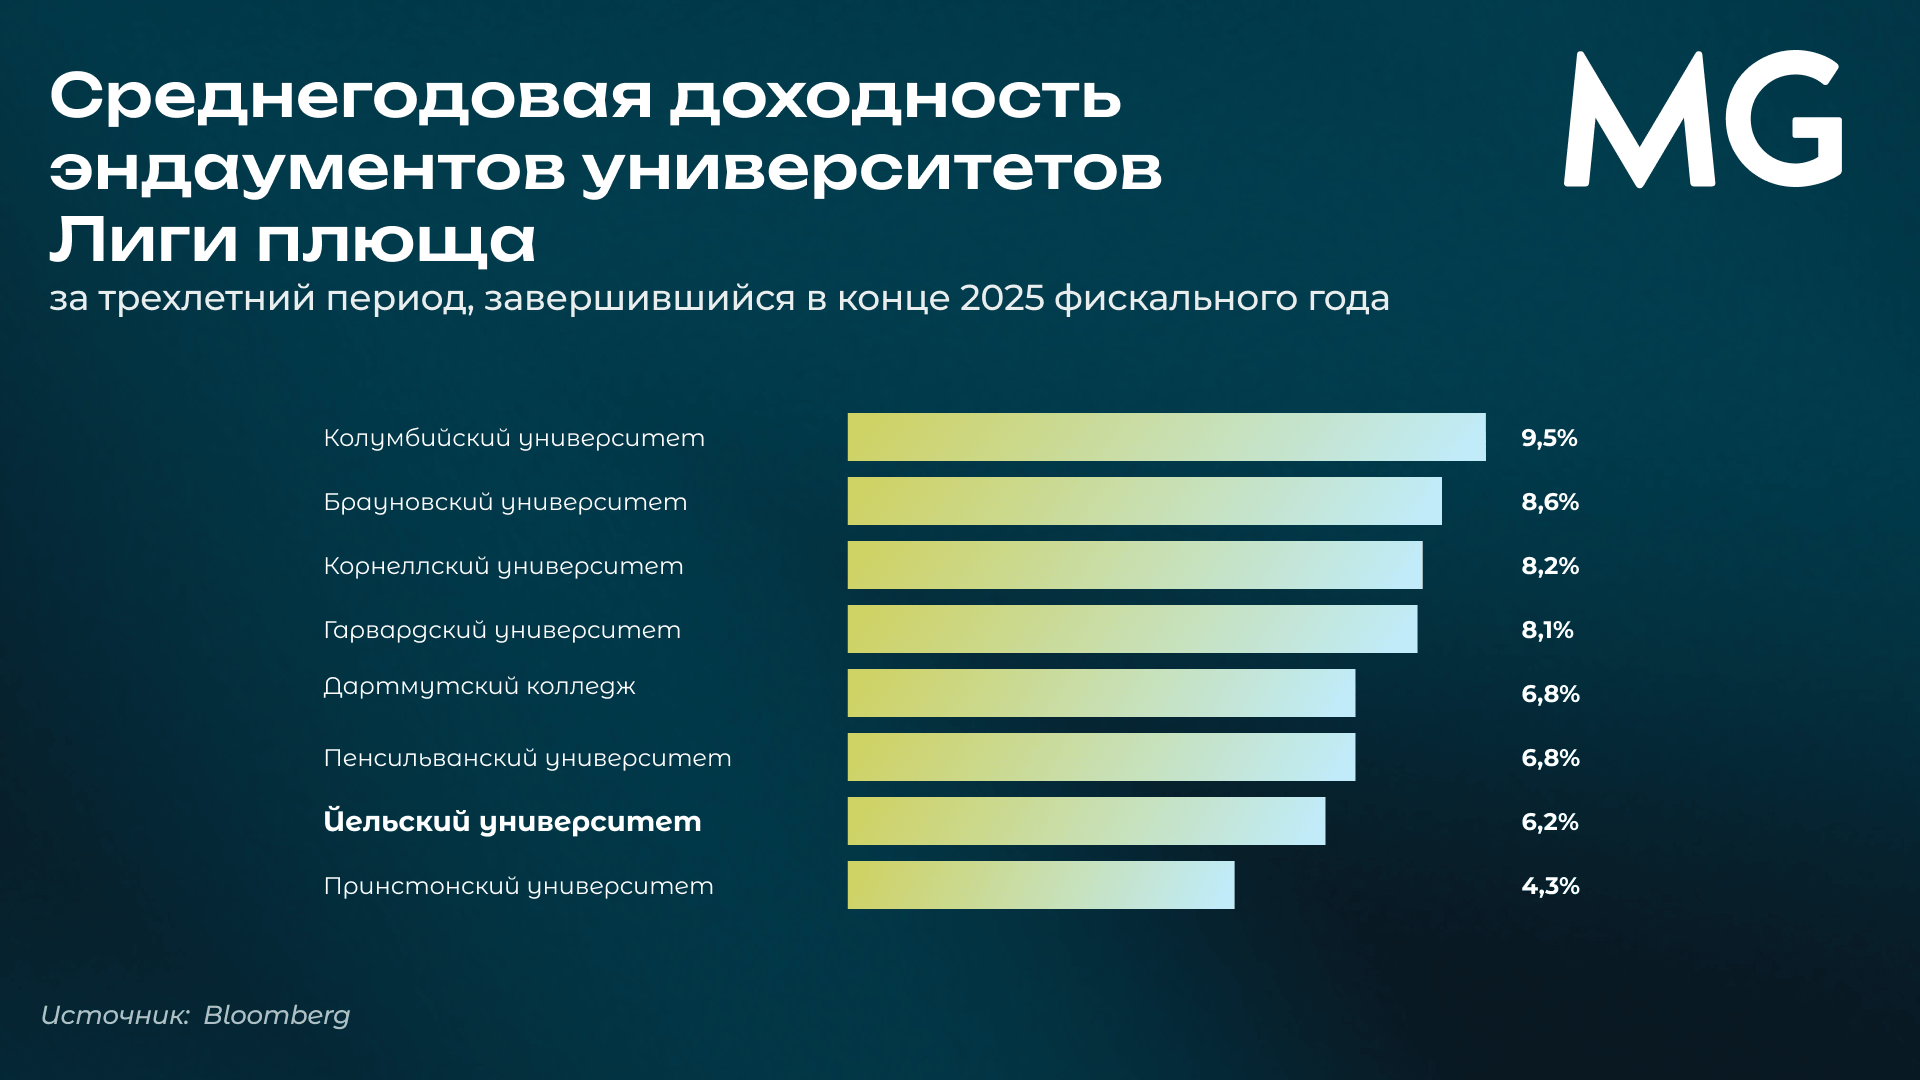
За три года до июня 2025-го он приносил в среднем 15% годовых. Йель за тот же период, по данным Bloomberg, получал 6,2% годовых. Хуже в Лиге плюща выступил только Принстон с 4,3%, а лидером стал Колумбийский университет, державший в публичных акциях более трети портфеля. Государственный Колледж Нью-Джерси с эндаументом $72 млн, вообще не вкладывающийся в private equity, показал 11,5% годовых. В последний раз, когда Йель раскрывал структуру портфеля (в 2020 году), на публичные акции приходилось менее 14%, а на венчурный капитал, хедж-фонды и фонды leveraged buyouts (выкупы компаний с использованием заемных средств) — 60%.
Один из главных недостатков модели Йеля проявился именно тогда, когда университетам понадобилась ликвидность. Администрация Дональда Трампа заморозила миллиарды долларов федерального финансирования исследований, а налог на эндаументы вырос. Из-за этого университеты начали продавать доли в фондах private equity с дисконтом. На фоне высоких ставок 2025 году Йель впервые продал доли в LBO-фондах примерно на $2,5 млрд.
Компания Neuberger Berman выделяет две структурные причины проблем. Первая — ставка на венчурный капитал и private equity, которая со временем перестала давать прежнее преимущество. Университеты, раньше других перешедшие на модель Йеля, успели получить доступ к лучшим управляющим. Но затем в частные фонды хлынул капитал, фонды разрослись, и высокую доходность прежнего уровня им стало обеспечивать сложнее. LBO-фондам стало сложнее и после кризиса 2008 года: банки неохотнее давали кредиты на сделки, а без заемных средств такие фонды зарабатывают меньше. Долгий период низких ставок помогал им, но еще сильнее он подстегнул рост акций и облигаций на публичных рынках, и обогнать их стало труднее.
Вторая причина — ликвидность. PE- и VC-фонды возвращают деньги инвесторам, только когда продают компании, а сделки дважды за последние годы почти останавливались: в 2020 году из-за пандемии, в 2022–2023 годах из-за роста ставок. Оба раза публичные рынки быстро восстанавливались, но из-за нехватки ликвидности эндаументы не могли в полной мере участвовать в росте. По расчетам Neuberger Berman, в 2023–2025 годах из-за нехватки свободных денег эндаументы упустили три года подряд, когда американские акции росли более чем на 17% в год. Похожее было и после кризиса 2008 года: тогда деньги вернулись к инвесторам лишь в конце 2010-го, почти через два года после начала восстановления рынка.
Отдельная проблема — разрастание числа внешних управляющих. Отбирая их ради высокой альфы, эндаументы не всегда с тем же усердием избавлялись от отстающих; следить за совокупными рисками стало трудно, тем более что данные о позициях приходят с опозданием. После кризиса 2008 года многие хедж-фонды перешли к рыночной бете с плечом и брали высокие комиссии фактически за рыночный риск, а многие управляющие избегали акций «Великолепной семерки» и недополучили одну из самых сильных тем последних лет.
У модели остаются и защитники. Bloomberg напоминает, что за 20 лет до июня 2025 года Йель получал 9,7% годовых — лучший результат в Лиге плюща против 6,6% у портфеля 70/30.В 2024 году, чтобы подчеркнуть верность этому подходу, Йель объявил конкурс для начинающих управляющих: победителям обещали стартовый капитал не менее $50 млн каждому. Из более чем 2000 заявок университет отобрал четырех управляющих. Сами авторы Neuberger Berman подчеркивают, что не считают модель сломанной: она сильна в «искусстве» распределения активов, но отстала в «науке» построения портфеля, которую, по их словам, с начала века развивали пенсионные фонды и страховщики.
Некоторые университеты уже меняют подход. Председатель инвестиционного комитета эндаумента Университета Коннектикута ($670 млн) Дэвид Форд вывел деньги из всех хедж-фондов, кроме одного, и вложил большую часть в индексный продукт на S&P 500 с опционной защитой; фонд также купил биткоин.
Доходность в цифрах
Полных сопоставимых данных по всем эндаументам за 2026 год пока нет, поэтому более системную картину дают результаты за 2025 финансовый год. Самую широкую картину о доходности эндаументов дает ежегодное исследование NACUBO и Commonfund. В отчет по итогам 2025 финансового года попало 657 колледжей и университетов с совокупными активами $944,3 млрд.
Neuberger Berman сопоставила эти данные с пассивным портфелем 70/30 из индексов MSCI World и Bloomberg Global Aggregate. За год этот портфель принес бы 14,5%. Для сравнения, средний эндаумент за это время получил 10,9%, за три года — 10% против 14,% у портфеля, за пять лет результаты совпали (10,2%), за десять — 7,7% против 8,4%. В 2023–2025 годах совокупное отставание достигло 15 п.п.
Лучший результат (11,8%) в 2025 году показали эндаументы с активами более $5 млрд, худший, 10,5%, — фонды от $101 млн до $250 млн. Доля альтернативных активов резко растет с размером фонда: у эндаументов с активами менее $50 млн она составляет 12,5%, у фондов от $251 млн до $500 млн — 32,3%, у крупнейших, с активами более $5 млрд, — 62,5%.
Параллельно, по данным NACUBO, крупные эндаументы (более $1 млрд) с 2005 по 2025 год сократили долю акций с 44% до 31,1%, хедж-фондов — с 21,7% до 15,7%, облигаций — с 14,2% до 5,5%, а долю private equity увеличили с 5,7% до 17,0% и венчурных инвестиций — с 3,6% до 13,0%. Ставка на непубличные рынки последние годы не окупалась: по данным Burgiss на 30 сентября 2025 года, американские LBO-фонды принесли за три года 7,9% годовых, венчурные фонды — 3,2%, а S&P 500 — 17,0%. На пятилетнем горизонте картина обратная: 14,3% и 13,4% против 10,5% у индекса.
Отдельный срез дает исследование Школы менеджмента Айзенберга Массачусетского университета в Амхерсте, опубликованное в мае 2026 года в блоге CAIA Association. Его авторы изучили 17 крупнейших эндаументов США, совокупные активы которых с 2016 по 2025 финансовый год выросли примерно с $247–249 млрд до $426 млрд. Лидерами 2025 финансового года по доходности стали Мичиган (15,5%), MIT (14,8%), WashU (14,7%) и Стэнфорд (14,3%). Гарвард, крупнейший фонд с активами $57 млрд, показал за десять лет 8,2% годовых — худший результат в пятерке крупнейших.
Авторы выделяют три философии. Гарвард держит 41% в private equity и 31% в хедж-фондах без отдельной доли венчурного капитала. Йель распределяет капитал шире: 24% — венчурный капитал, 20% — private equity, 22% — хедж-фонды. Мичиган сделал ставку на рисковые инвестиции: 33% в венчурном капитале и 11% в private equity.
Почему ставка на альтернативные активы не оправдалась
Главный вывод исследования — альтернативные инструменты не избавили эндаументы от риска акций. По оценкам многофакторной модели APT, корреляция private equity с американскими акциями составляет 0,71, венчурного капитала — 0,52, тогда как у диверсифицирующих стратегий хедж-фондов — лишь 0,25. В итоге 86% ожидаемой волатильности крупных эндаументов приходится на фактор акций даже при доле альтернатив более 60%. Эндаументы с активами более $5 млрд обгоняют американские и канадские пенсионные фонды по доходности на горизонтах одного, пяти и десяти лет, но при более высоком ожидаемом риске (около 11%) и худшей доходности с поправкой на риск.
Стресс-тесты, по расчетам авторов, это подтверждают: при повторении шока наподобие ковида большинство эндаументов теряет 21–27%. В сценарии инфляции 2022 года крупные фонды держатся лучше (потери около 8%) благодаря реальным активам и хедж-фондам, но и здесь разброс велик: Дьюк с высокой долей сырьевого сектора теряет 4,3%, а Нотр-Дам, у которого 96% риска связано с акциями, — 18,1%.
Последние результаты необязтельно означают, что модель Йеля перестала работать. На длинном горизонте она по-прежнему принесла неплохие результаты. Но преимущества, на которых она строилась, стали слабее: доступ к лучшим управляющим перестал быть уникальным, частные рынки переполнены капиталом, а неликвидность оказалась существенным риском. Пока простой портфель из акций и облигаций обгоняет эндаументы, управляющим придется доказывать, что высокие комиссии и годами замороженные деньги того стоят.
Если вы хотите узнать, как мы сочетаем доходность с ликвидностью портфеля, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегии.
Поделиться