
Недвижимость Турции: цены, доходность и риски
7 октября 2026
Альтернативные инвестиции
7 октября 2026
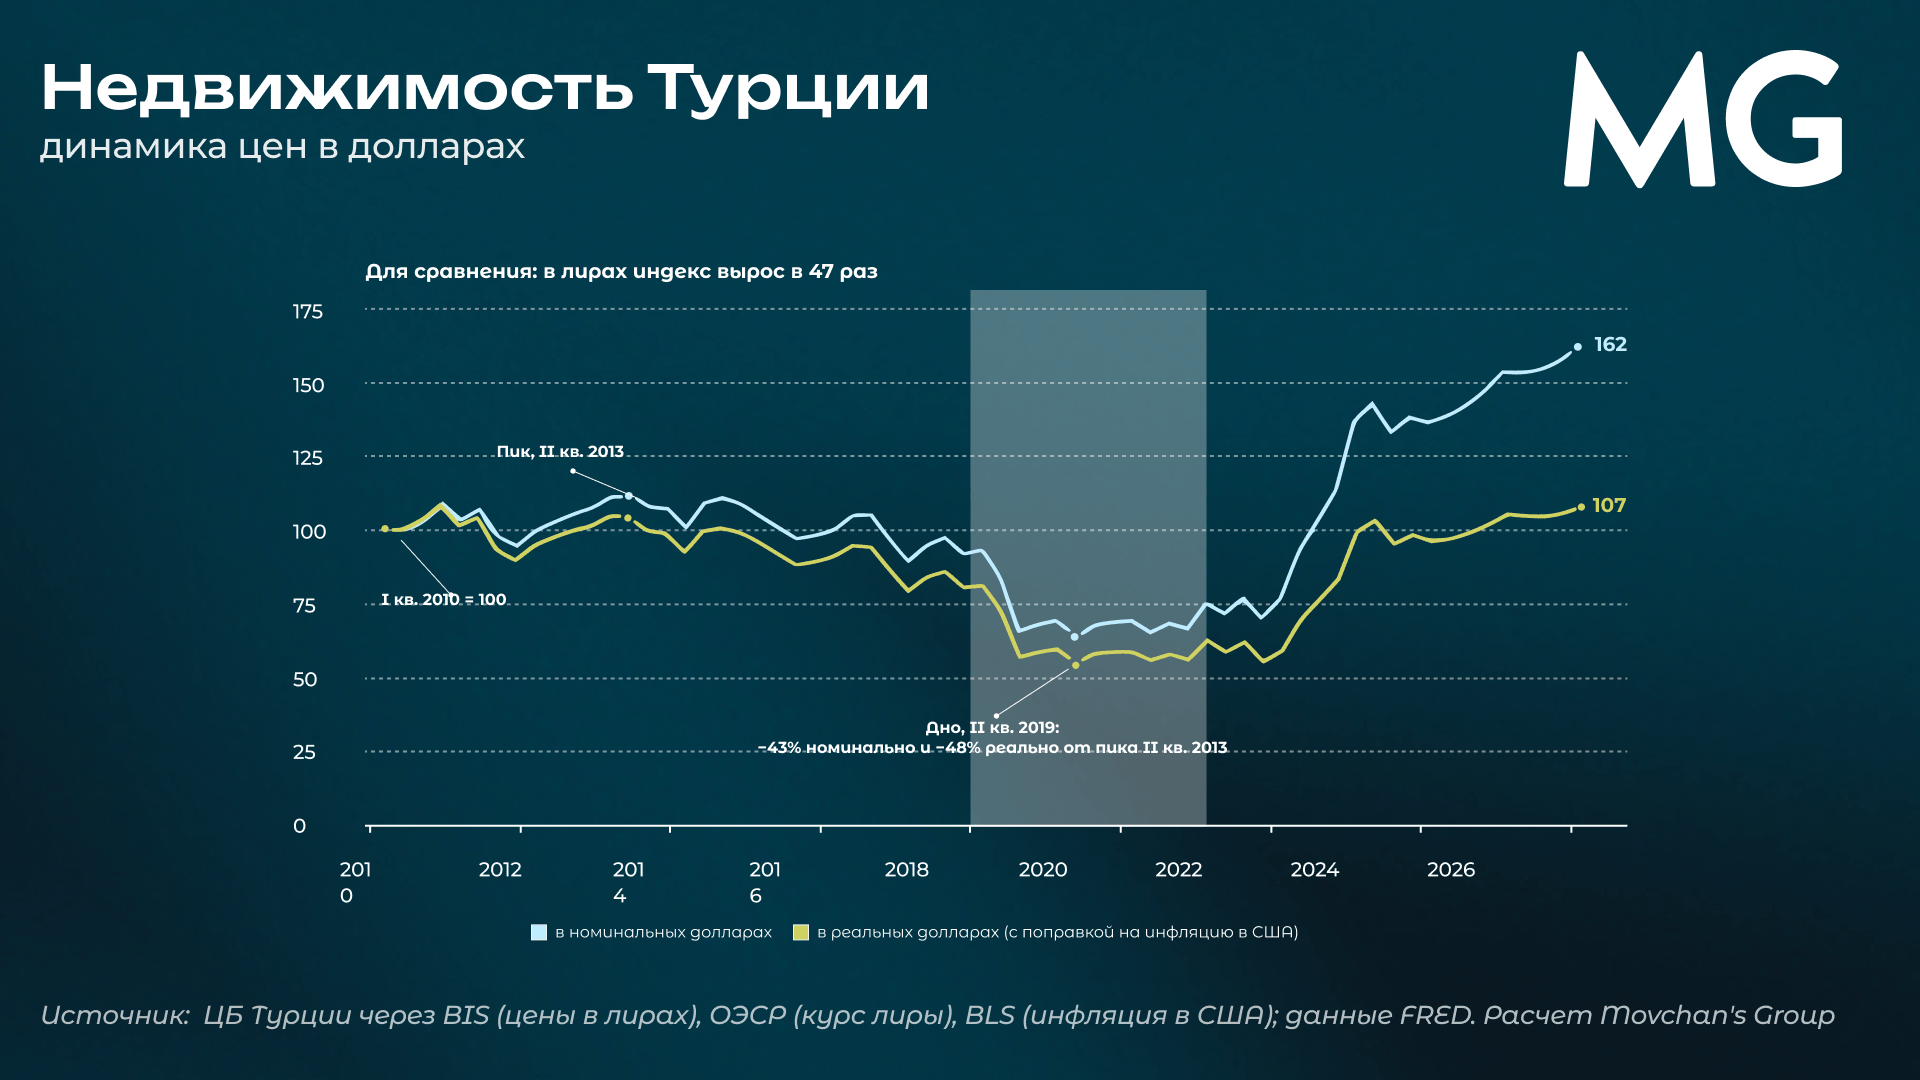
С 2010 по 2026 год в Турции цены на жилье в лирах выросли в 47 раз. Однако в долларах рост составил 62%, а с поправкой на инфляцию в США — всего 7%, то есть менее 0,5% в год. Всю разницу «съело» обесценение лиры: за те же годы она подешевела к доллару почти в 30 раз.
Сделали наш собственный разбор по данным ЦБ Турции (TCMB), турецкой статистической службы (TÜİK), Банка международных расчетов (BIS) и ОЭСР. И на примере типовых квартир в Стамбуле и Анталье посчитали, на какую реальную доходность может рассчитывать инвестор.
В каком состоянии рынок Турции
Этот блок мы будем обновлять по мере выхода более свежей статистики. Остальные разделы описывают долгосрочные тренды турецкого рынка.
- Сделок становится меньше
За январь–август 2026 года продажи на вторичном рынке снизились на 9,2% и на 1,4% на первичном. Выросло только число сделок с ипотекой (+27,6%). По статистике в кредит сейчас покупается около 20% квартир.
- Цены растут только в лирах
В августе индекс цен на жилье ЦБ Турции прибавил 23% в годовом выражении, но с поправкой на инфляцию снизился на 6,5%. В реальном выражении цены падают девятый месяц подряд. Номинальный рост в Стамбуле составил 26,3%, в Анкаре 24,8%, в Измире 23,3%.
- Аренда отстает от инфляции
Ставки для новых арендаторов за год выросли на 26,4%, но в реальном выражении снизились на 3,9%. Полтора года назад картина была противоположной: в феврале 2025 года аренда для новых жильцов дорожала на 53,9% в год, обгоняя инфляцию.
- Иностранцы покупают меньше
За январь–август 2026 года иностранцы купили 13,1 тыс. квартир, что на 6,3% меньше, чем годом ранее. В августе на них пришлось только 1,5% всех сделок. Крупнейшая группа покупателей — россияне (343 покупки в августе), за ними идут граждане Украины и Ирана.
- Инфляция и ставки остаются высокими
Годовая инфляция в августе составила 31,5%, ключевая ставка — 37%, средняя ставка по новой ипотеке — около 40%. Средний курс доллара в августе — 47,8 лиры, участники опроса ЦБ ждут 51,6 к концу года (падение на 7,4%) и 58,6 через 12 месяцев (-18,4% к доллару).
Почему турецкое жилье дорожает
Главный двигатель цен — инфляция. Лира годами теряет покупательную способность, и для самих турок квартира остается разумным способом сохранить сбережения. С поправкой на местную инфляцию жилье с начала 2010 по начало 2026 года подорожало в 2,2 раза, так что для жителя страны, который зарабатывает и копит в лирах, это действительно инструмент защиты.
Особенно резким был рывок цен в 2020–2023 гг., когда ЦБ держал ставку намного ниже инфляции. В течение 2022 года ставка снизилась с 14% до 9%, хотя инфляция достигла 85,5%. Деньги на депозитах обесценивались, сбережения уходили в квартиры, и это ускоряло рост цен на жилье.
С июня 2023 года турецкий ЦБ резко развернул политику и к марту 2024-го поднял ставку с 8,5% до 50%. Деньги подорожали, и реальные цены (с поправкой на инфляцию) пошли вниз: к I кварталу 2026 года они опустились на 18% ниже пика.
Экономика при этом продолжает расти: на 3,3% в 2024 году и на 3,7% в 2025-м. Безработица в начале 2026 года составляла 8,1%, но с учетом неполной занятости недоиспользование рабочей силы достигает почти 30%. Ипотека остается нишевым инструментом: в 2025 году в кредит покупалось 14% квартир против 30% в среднем за 2015–2020 годы. Весь ипотечный портфель банков составляет лишь 1,1% ВВП.
На этом фоне предложение расширяется: в 2025 году выданы разрешения на строительство 1,11 млн квартир (максимум с 2017 года), или на 30% больше, чем годом ранее. Почти 28% из них пришлось на провинции, пострадавшие от землетрясения 2023 года. Правительство также объявило крупнейшую в истории страны программу социального жилья на 500 тыс. квартир, первые из них планируют сдать в 2027 году.
Кто покупает и где весь спрос
Вопреки стереотипам иностранцы занимают на турецком рынке скромное место. С 2026 года TÜİK пересчитал статистику продаж, включив в нее объекты, которые не числятся жильем в реестре, но фактически используются как жилье.
По этим обновленным данным, в 2025 году в Турции продано рекордные 1,76 млн квартир, из них иностранцам — только 23 тыс., или 1,3%, что в десять раз ниже, чем, например, в Испании. Другими словами, рынок Турции держится исключительно на местных покупателях.
Пик иностранного спроса пришелся на 2022 год, когда на иностранцев приходилось 4,4% сделок, или более 70 тыс. покупок. С тех пор спрос сократился втрое. Участники рынка называют главными причинами слишком быстрый рост цен, а также ужесточение правил получения ВНЖ через покупку жилья (подробнее об этом поговорим в разделе о рисках).
Граждане России остаются крупнейшей группой иностранных покупателей, хотя их покупки, по старой методике TÜİK, сократились в 4,5 раза: с 16,3 тыс. в 2022 году до 3,6 тыс. в 2025-м. За ними идут граждане Ирана, Украины, Германии и Ирака. Около 70% совокупных иностранных покупок приходится на Стамбул и Анталью.
ТАБЛИЦА 1: Продажи жилья по регионам
| Регион | Продажи жилья в 2025 году | Из них иностранцам | Доля иностранцев |
| Стамбул | 310453 | 9101 | 2,9% |
| Анкара | 153470 | 772 | 0,5% |
| Измир | 100084 | 416 | 0,4% |
| Анталья | 87639 | 7237 | 8,3% |
| Бурса | 60707 | 438 | 0,7% |
| Мерсин | 59919 | 1929 | 3,2% |
| Мугла | 24247 | 388 | 1,6% |
| Турция | 1760292 | 22980 | 1,3% |
Источник: TÜİK, данные по обновленной методике 2026 года.
Даже в Анталье, главном курортном рынке страны, иностранцы покупают лишь каждую двенадцатую квартиру, а в Стамбуле примерно каждую 35-ю. Поэтому найти репрезентативные данные для иностранных инвесторов, например, в долларах довольно сложно. Ниже мы приводим наши расчеты доходности на базе официальной статистики Турции и динамики курса местной валюты.
Что с ценами, если считать в долларах
По номинальному индексу BIS цены на жилье в Турции с I квартала 2010 по I квартал 2026 года выросли в 47 раз. Выглядит впечатляюще, но зарубежному инвестору, который вкладывает доллары, евро или рубли, это число почти ничего не говорит.
Мы пересчитали индекс BIS в доллары по среднему курсу каждого квартала, а затем скорректировали его на инфляцию в США. В номинальных USD цены достигли пика во II квартале 2013 года, а затем падали несколько лет, пока не сократились на 43% ко II кварталу 2019-го.
За это время лира пережила несколько волн ослабления, и рост цен в местной валюте не успевал за ее падением. С поправкой на инфляцию в США падение за тот же период составило 48%. До уровня начала 2010 года в реальных долларах цены впервые вернулись только во II квартале 2023-го, а устойчиво держатся выше него лишь с конца 2024 года.
В итоге в I квартале 2026 года турецкое жилье стоило на 62% дороже, чем в I квартале 2010 года, в номинальных долларах, но лишь на 7% дороже — в реальных (с поправкой на инфляцию самого доллара).
Какая доходность аренды по городам
По оценкам ЦБ Турции, основанным на банковской оценке квартир, валовая доходность аренды в конце 2025 года составляла в среднем по стране 5,9%, в том числе 6,0% в Стамбуле, 5,5% в Анталье и 5,1% в курортной Мугле, куда входят популярные локации Бодрум и Фетхие.
ТАБЛИЦА 2: Цена и аренда метра жилья, IV квартал 2025 года
| Город | Цена метра | Аренда метра в месяц | Валовая доходность |
| Стамбул | $1755 | $8,7 | 6,0% |
| Анкара | $978 | $5,0 | 6,1% |
| Измир | $1173 | $6,0 | 6,1% |
| Анталья | $1193 | $5,5 | 5,5% |
| Бурса | $862 | $4,4 | 6,1% |
| Мерсин | $840 | $4,1 | 5,9% |
| Мугла | $1815 | $7,7 | 5,1% |
| Турция | $1076 | $5,3 | 5,9% |
Источник: ЦБ Турции, средние оценочные цена и аренда; курс 42,23 лиры за доллар. Расчет доходности — Movchan's Group.
Работает то же правило, что и в Испании: на курортах цену подогревает море, климат и спрос иностранцев, а аренда ограничена платежеспособностью тех, кто живет здесь постоянно. Самый дорогой метр в стране — в Мугле, существенно выше, чем в Стамбуле, а отсюда и самая низкая доходность получаемого от арендаторов денежного потока.
Рост ставок аренды последних лет объясняется не только инфляцией, но и отменой ограничений: с июня 2022 по июль 2024 года повышение платы для действующих жильцов не могло превышать 25% в год при тогдашней инфляции до 85%, и после отмены этого потолка ставки попросту стали догонять цены самих объектов.
Пик этого догоняющего роста пришелся на начало 2025 года: в феврале аренда в составе индекса потребительских цен выросла за год на 97%, то есть вдвое. К февралю 2026-го рост замедлился до 54%, а ставки для новых арендаторов в августе 2026 года росли уже на 26% в год, что медленнее общей инфляции в Турции.
Налоги, расходы и ключевые риски
На входе в объект покупатель платит сбор за регистрацию права собственности (tapu harcı): это 4% от цены, по закону, эта сумма делится пополам с продавцом. Комиссия агента не может превышать 4% плюс НДС, обычно это еще по 2% с каждой стороны.
При покупке новостройки у застройщика нерезидент при соблюдении условий может получить освобождение от НДС. Однако в любом случае добавляются перевод документов, нотариус и обязательная страховка от землетрясений DASK. Итого, на старте покупка недвижимости обходится в 5–7% от цены невозвратных издержек, что, впрочем, заметно дешевле, чем в ранее рассмотренной нами Испании (10–15%). При выходе из объекта (продаже) собственник заплатит еще около 4,4%.
Налог на имущество составляет всего 0,1–0,2% от налоговой стоимости объекта, которая обычно еще и ниже рыночной. Текущие взносы в жилой комплекс (aidat) по сложившейся практике оплачивает арендатор, а собственник платит за капитальный ремонт общего имущества и делает взносы, когда квартира пустует. Если квартиру не сдают, например держат как дачу, то взносы целиком ложатся на владельца. В комплексах с бассейном, что часто встречается на курортах, взносы примерно втрое выше, чем в обычных домах.
Арендный доход облагается по прогрессивной шкале: в 2026 году это 15% до 190 тыс. лир, 20% до 400 тыс. лир, 27% до 1 млн лир, 35% до 5,3 млн и 40% выше этой суммы. Вместо реальных расходов можно вычесть фиксированные 15%. В нашей модели (расчет приведен ниже) налог для квартиры в Стамбуле составлял 14% полученных от аренды платежей.
Как видим, налоги в Турции щадящие: для сравнения, в Испании налоговая вилка составляет 19–24%. Но главные риски и не в налогах. Закон защищает арендатора: повышение платы для действующего жильца ограничено средней инфляцией за 12 месяцев. Расторгнуть договор без особых оснований, например, собственной нужды в жилье, возможно лишь после 10 лет продлений.
Посуточная сдача, на которую часто рассчитывают покупатели на курортах, с 2024 года требует разрешения Министерства туризма. В многоквартирном доме для этого нужно единогласное согласие всех собственников. Первый штраф за сдачу без разрешения в 2026 году составляет 180,6 тыс. лир (около 3700 долларов).
ВНЖ через покупку жилья в крупных городах, включая Стамбул и Анталью, теперь выдают только при покупке от $200 тыс. (раньше хватало $75 тыс.). Ни одна из типовых квартир из нашего расчета под этот порог не подходит. Кроме того, для новых заявок на ВНЖ закрыты сотни кварталов с высокой долей иностранцев, в том числе в Алании и Коньяалты. Для получения гражданства нужна покупка от $400 тыс. с запретом продажи на три года.
Наконец, есть сейсмический риск. Волна землетрясений в феврале 2023 года затронула 11 провинций и унесла жизни почти 54 тыс. человек. В апреле 2025 года в Мраморном море у побережья Стамбула произошло новое землетрясение магнитудой 6,2, на этот раз без жертв. Но очевидно, что возраст и качество дома в Турции напрямую влияют не только на его цену, но и на безопасность.
Стамбул и Анталья: сколько заработал инвестор
Мы рассмотрели два типовых сценария для инвестора, который живет за пределами Турции и считает в долларах. Первый — двухкомнатная квартира 90 метров в Стамбуле, которую сдают местным жильцам, второй — однокомнатная квартира 60 квадратов в комплексе с бассейном в Анталье, которую покупают как летнюю «дачу» в расчете на рост цены, то есть владелец приезжает сам и квартиру не сдает.
Для каждого сценария мы взяли покупку 15 и 10 лет назад, в начале 2011 и 2016 годов, и оценили результат на I квартал 2026 года. Стоимость квартир рассчитана по данным ЦБ Турции, динамика цен — по национальному индексу BIS в пересчете в доллары (открытых рядов по отдельным городам такой длины нет).
ТАБЛИЦА 3: Типовые кейсы в долларах
| Показатель | Стамбул, аренда: куплено в 2011 году | Стамбул, аренда: куплено в 2016 году | Анталья, дача: куплено в 2011 году | Анталья, дача: куплено в 2016 году |
| Цена покупки | $103,8 тыс. | $99,4 тыс. | $47,1 тыс. | $45,1 тыс. |
| Издержки на покупку и продажу | $13,4 тыс. | $13,1 тыс. | $6,1 тыс. | $5,9 тыс. |
| Чистая аренда (+) или содержание (−) за весь срок | +$56,3 тыс. | +$37,4 тыс. | −$14,0 тыс. | −$9,3 тыс. |
| Стоимость квартиры в I квартале 2026 года | $162,7 тыс. | $162,7 тыс. | $73,7 тыс. | $73,7 тыс. |
| Итог в номинальных долларах | +$101,7 тыс. | +$87,5 тыс. | +$6,6 тыс. | +$13,4 тыс. |
| Доходность в год, в номинальных долларах | +5,3% | +6,9% | +0,7% | +2,3% |
| Доходность в год с поправкой на инфляцию в США | +2,7% | +3,6% | −1,9% | −0,9% |
Модельный расчет. Квартиры 90 м² в Стамбуле и 60 м² в Анталье по средней цене метра ЦБ Турции (IV кв. 2025 года) в этих городах. Динамика цен в прошлом взята по национальному индексу BIS в пересчете в доллары по курсу каждого квартала. Чистая аренда 3,6% стоимости в год, содержание квартиры в Анталье 2% в год, издержки на покупку 6% и продажу 4,4%.
Квартира в Стамбуле, сданная в аренду, реально принесла 2,7–3,6% годовых в долларах (с учетом ее удорожания за 10–15 лет и продажи объекта). При этом сама цена объекта за 15 лет выросла за вычетом инфляции всего на 6%.
«Дача» в Анталье за тот же срок теряла в реальных долларах 0,9–1,9% ежегодно: расходы на содержание «съели» весь рост цены и еще добавили немного издержек сверху. Владелец получил возможность отдыхать в собственной квартире, но как вложение для защиты капитала она не сработала.
Впрочем, момент покупки в обоих кейсах решает гораздо больше, чем выбор самой квартиры. Те же два объекта, купленные в начале 2021 года, принесли бы к 2026 году более 13,5% годовых в реальных долларах в Стамбуле и 7% в Анталье. Но угадать следующее валютное дно заранее невозможно, а купившие жилье на пике 2013 года, как можно было видеть выше на графике, к 2019-му потеряли в реальных долларах почти половину стоимости объекта.
Чистая доходность с учетом сдачи квартиры в аренду в Стамбуле за последние 10 лет (около 3,6% в год) в долларах оказывается сопоставима с доходностью портфеля hi-yield облигаций. Правда, в первом случае инвестор несет валютный риск с потенциальной просадкой почти вдвое, а во втором — просто держит портфель и читает по нему отчеты раз в месяц.
Главные выводы для инвестора
- В последние месяцы цены и стоимость аренды падают в реальном выражении: на 6,5% и 3,9% в год соответственно.
- В лирах турецкое жилье с начала 2010 года подорожало в 47 раз, но в реальных долларах лишь на 7%, поскольку почти весь рост цен компенсировался падением местной валюты.
- В реальных долларах рынок в недавнем прошлом падал почти вдвое: с пика 2013 года до 2019-го цены потеряли 48% и впервые вернулись к уровням начала 2010-го только в 2023-м.
- Квартира в Стамбуле, сданная в аренду на 10–15 лет, принесла 2,7–3,6% годовых за вычетом инфляции, почти целиком за счет аренды.
- «Дача» в Анталье, купленная в расчете на рост цены, за тот же период теряла ежегодно по 0,9–1,9% в реальных долларах.
- Чистая доходность аренды в Стамбуле находится на уровне портфеля долларовых hi-yield облигаций, но несет несоизмеримо более высокие риски убытков — типичные для многих развивающихся рынков.
Какие есть альтернативы Турции
Вывод прост и банален: прямое владение квартирой в Турции оправдано для тех, кто реально проживает в Турции, зарабатывает в турецких лирах, сберегает и тратит в них же. Для иностранных инвесторов доходность такой покупки сильно зависит от того, в какой точке валютного цикла ему пришлось войти в объект и затем выйти из него.
Если нужна экспозиция именно на недвижимость как класс активов с доходностью в твердой валюте, то более логично вложиться в глобальный рынок недвижимости через долларовые фонды, то есть без валютного риска лиры.
В линейке Movchan's Group есть подобная стратегия, это портфель американских REITs с высокой ликвидностью: вход и выход в них осуществляется буквально за дни, а чистая историческая доходность существенно выше, чем у рынка жилья Турции.
Если вас интересует, как она работает, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегии.
Поделиться