


Чем нынешняя волна IPO похожа на бум доткомов и чем от него отличается
10 ноября 2026
Рынки и Аналитика
10 ноября 2026
Текущий год может стать лучшим для IPO в истории фондового рынка: на биржу вышла SpaceX, следующим на очереди стоит Anthropic. Огромные объемы размещений напоминают многим аналитикам о последней большое волне IPO, пик которой пришелся на 1999 год — накануне краха доткомов. Тогда на биржу тоже выходили десятки компаний, связанных с одной технологией, а оценивали их по метрикам, которые потом казались сумасшедшими. Но чем внимательнее аналитики сравнивают два периода, тем больше находят различий. Одни из них успокаивают, другие, наоборот, делают нынешнюю волну опаснее.
Несравнимые масштабы
Первое и самое очевидное различие — масштаб отдельных сделок. В 1999 году 476 компаний привлекли в ходе IPO в совокупности $65 млрд, или около $133 млрд в сегодняшних ценах. Одна только SpaceX в этом году привлекла рекордные $86 млрд, а Anthropic рассчитывает превысить $100 млрд.
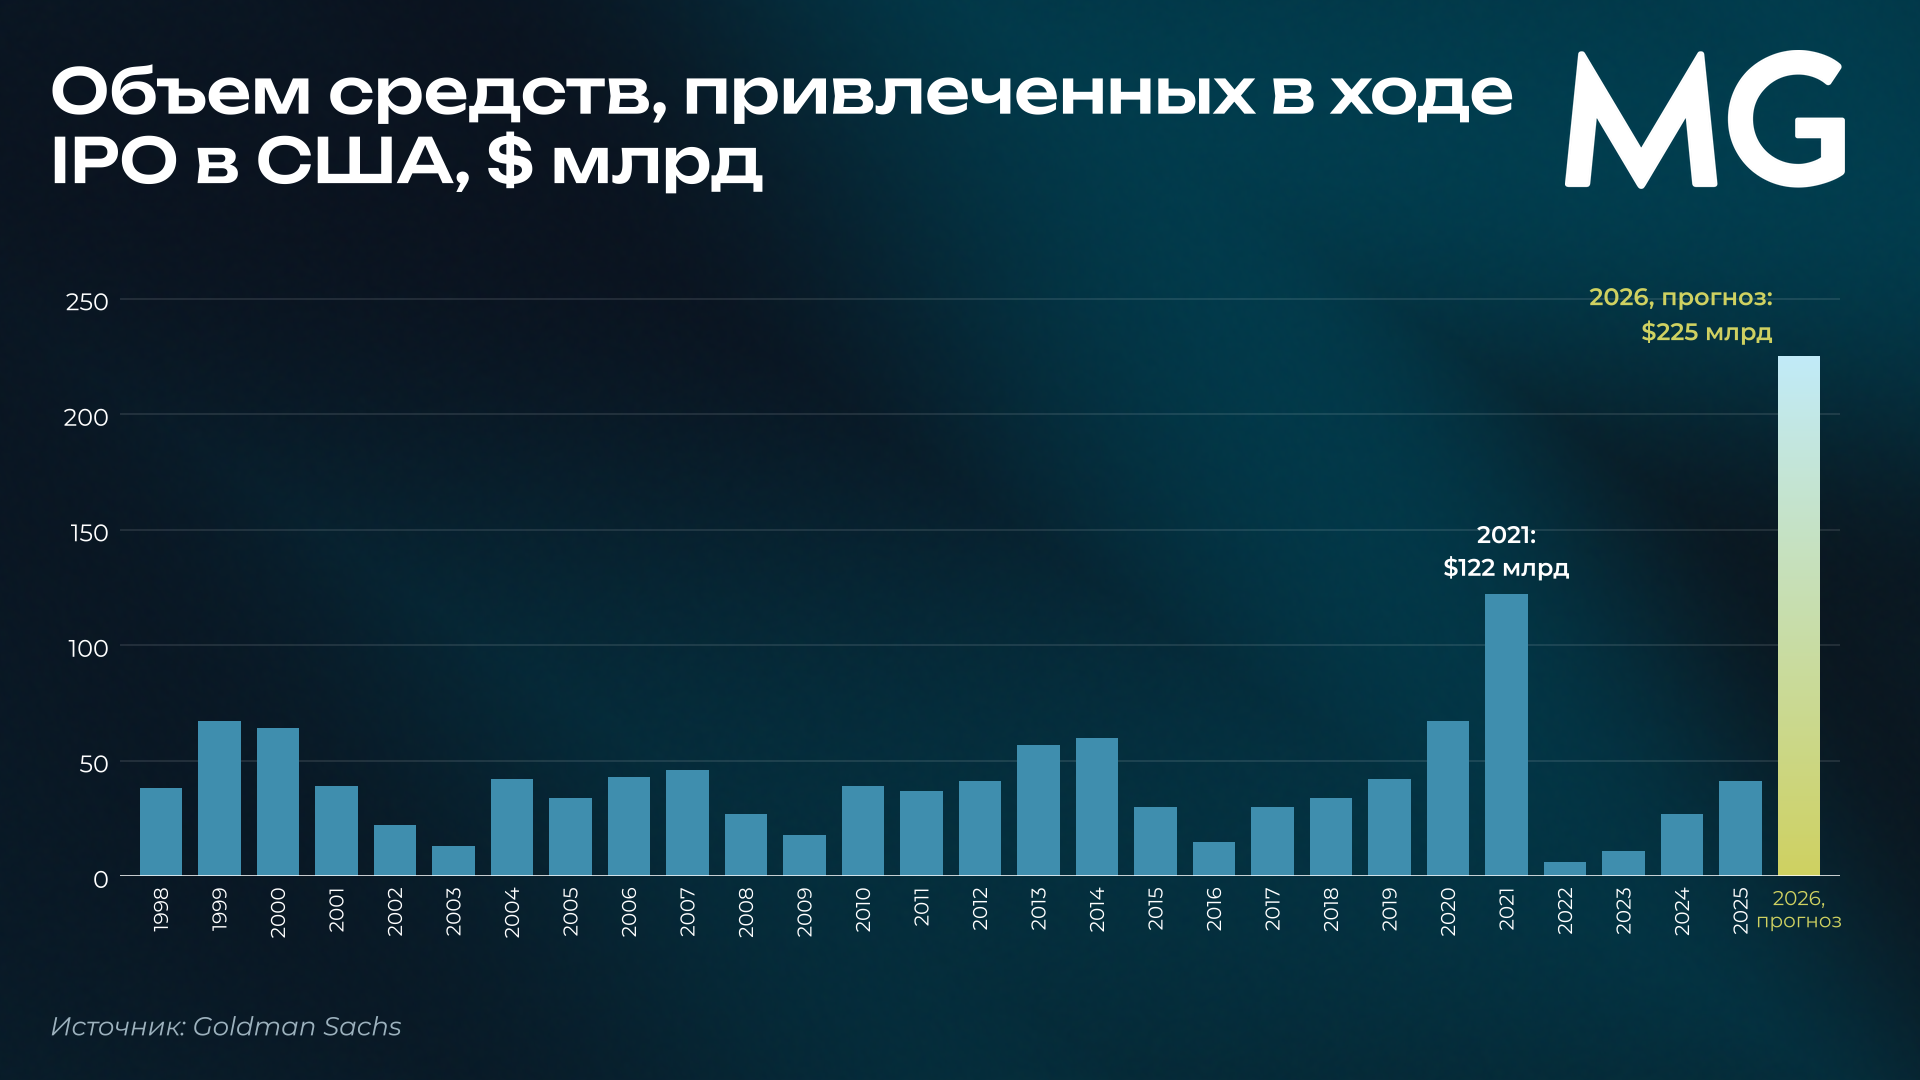
SpaceX вышла на биржу при оценке около $1,8 трлн, а инвесторы называли справедливой оценкой Anthropic $1,4–1,5 трлн. Если SpaceX, Anthropic и OpenAI привлекут сопоставимые суммы, их размещения вместе намного превзойдут весь объем IPO 2021 года, самого активного года в истории, когда 622 компании привлекли на американских биржах $195 млрд. По оценке Bloomberg, такие сделки вытеснят с рынка размещения всех остальных отраслей и еще сильнее привяжут рынок к технологиям.
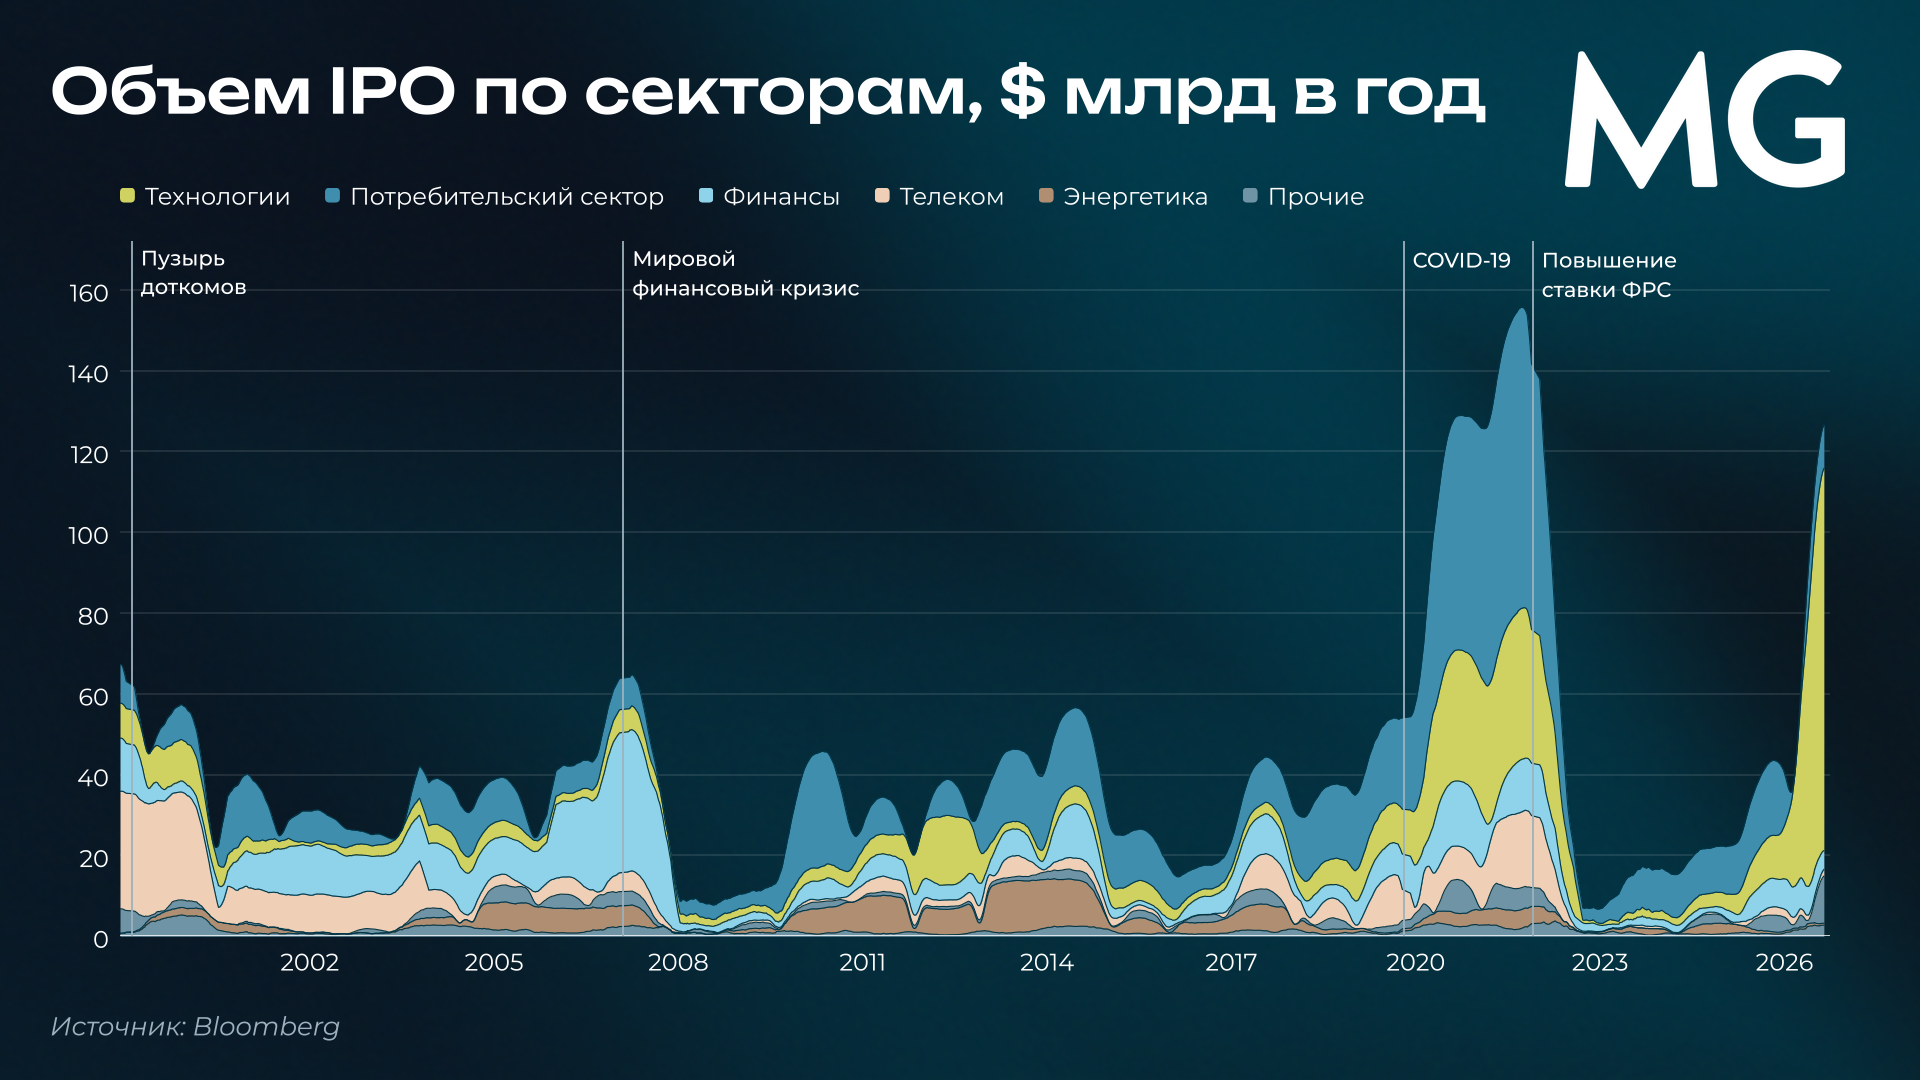
Если же считать не деньги, а сделки, картина обратная. По данным Goldman Sachs, в 1999 году на биржу вышли почти 400 компаний, а в нынешнем, судя по темпам, их будет около 100, что соответствует медиане последних 25 лет. Бен Снайдер, главный стратег GS по американским акциям, называет происходящее скорее нормализацией рынка IPO, усиленной несколькими очень крупными сделками, чем бумом. Для сравнения: в 2021 году на биржу, по расчетам аналитиков, учитывающим только сделки больше $25 млн, вышли больше 250 компаний.
Оживление Снайдер объясняет прежде всего улучшением макроэкономического фона. В 2022 году самое резкое в истории повышение ставок ФРС обрушило оценки компаний роста, из которых обычно и состоит очередь на IPO. С тех пор ставки перестали расти, оценки восстановились, а у фондов прямых инвестиций накопились рекордные $4 трлн нереализованной стоимости портфелей, которую нужно превращать в деньги. Сделки укрупняет ИИ: строительство инфраструктуры требует огромного финансирования. Без ИИ, по оценке Снайдера, этот год все равно стал бы сильнейшим для IPO с 2021-го, но объемы были бы гораздо ниже, и о нем говорили бы как о возвращении к норме. Сводный барометр IPO GS, учитывающий динамику рынка, уверенность гендиректоров, ставки, оценки и деловую активность, тоже показывает нормальную среду, а не бум.
Оуэн Ламонт из Acadian Asset Management и вовсе считает, что по числу сделок рынок все еще переживает «засуху»: в 1999 и 2021 годах на биржу выходило примерно по пять компаний в неделю. Волной, по его словам, нынешнее оживление можно будет назвать, только если в этом году пройдет еще несколько крупных размещений: одной сделки мало, ведь рекордное IPO Saudi Aramco в 2019 году так и осталось разовым событием.
Разный выход на биржу
За разницей в масштабах стоят структурные причины. Как отмечает Джей Риттер из Университета Флориды, со времен краха доткомов рынок IPO так и не вернулся к прежним размерам: в 1980-х и 1990-х в среднем выходило больше 300 компаний в год, а после 2000 года — чуть больше 100. Венчурные фонды, фонды прямых инвестиций и частного кредитования позволили компаниям годами оставаться частными, а продажа стратегическому инвестору часто оказывается выгоднее листинга.
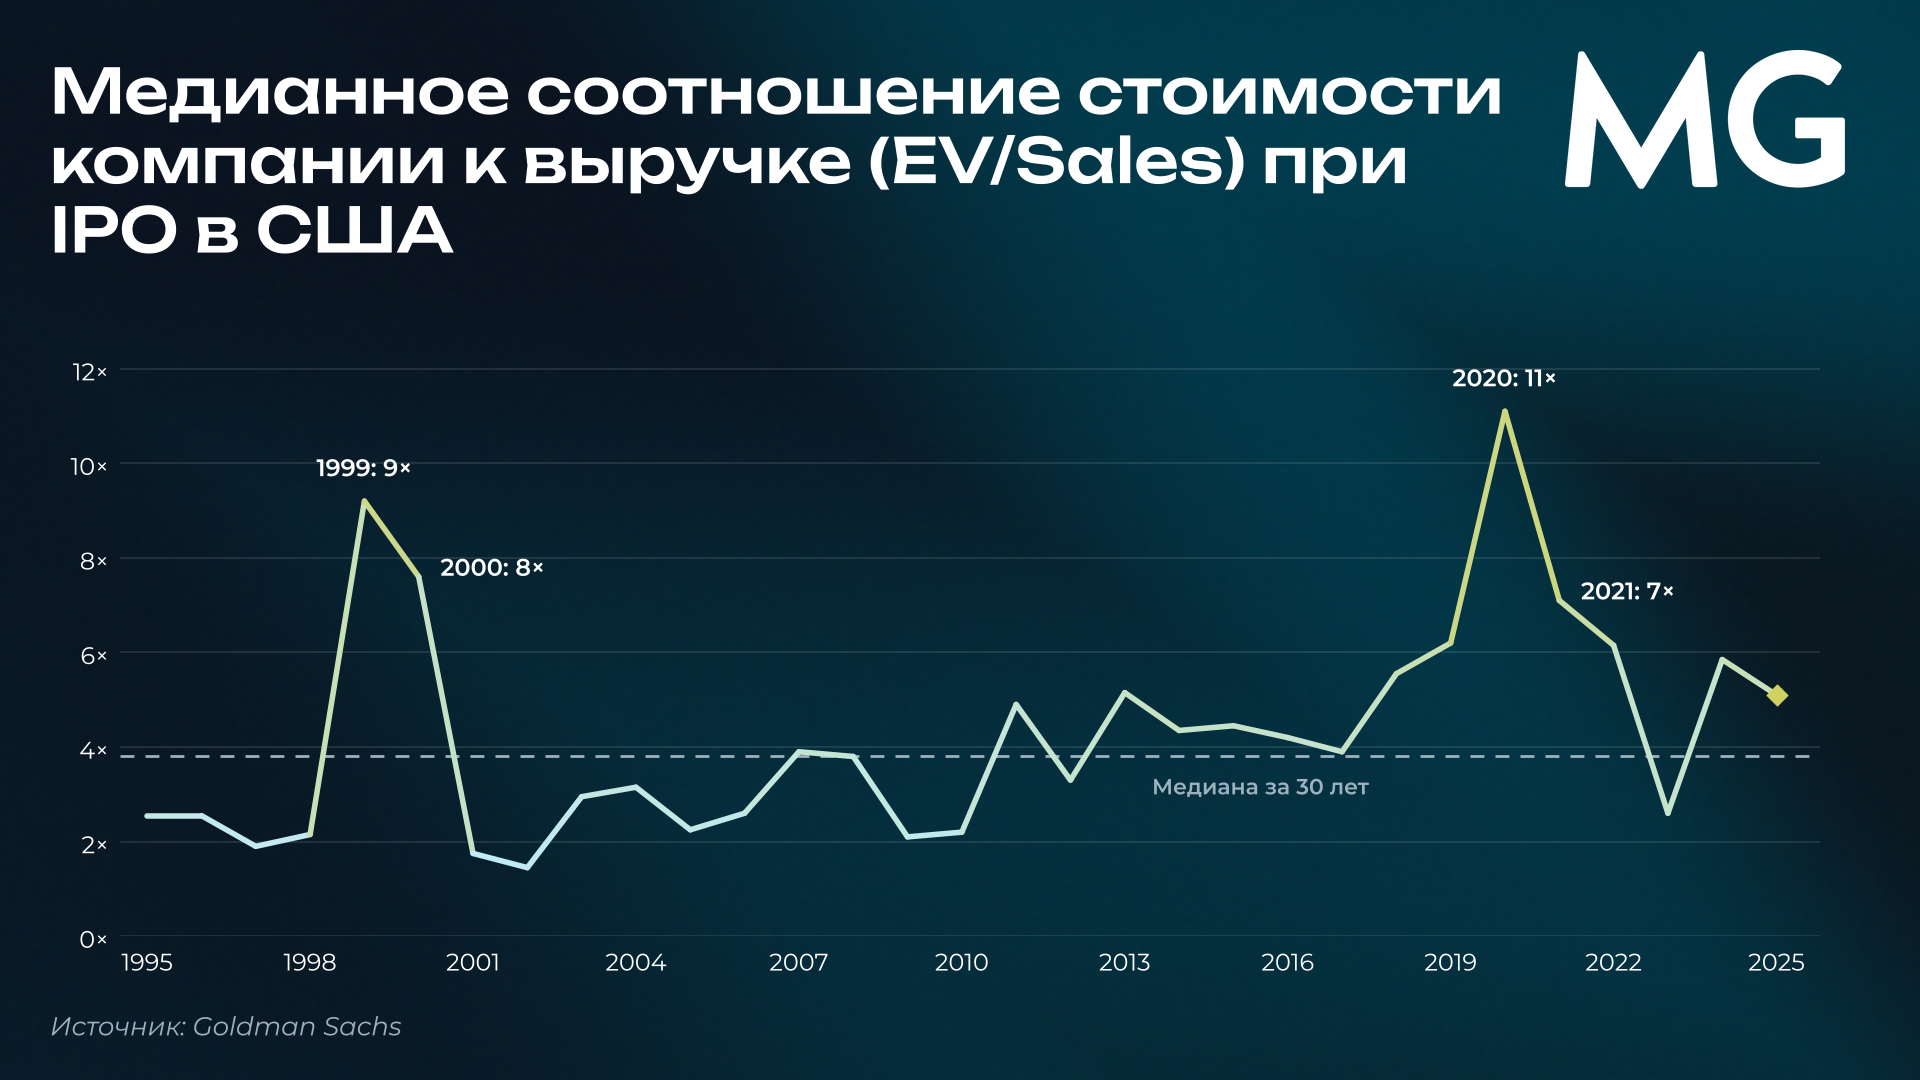
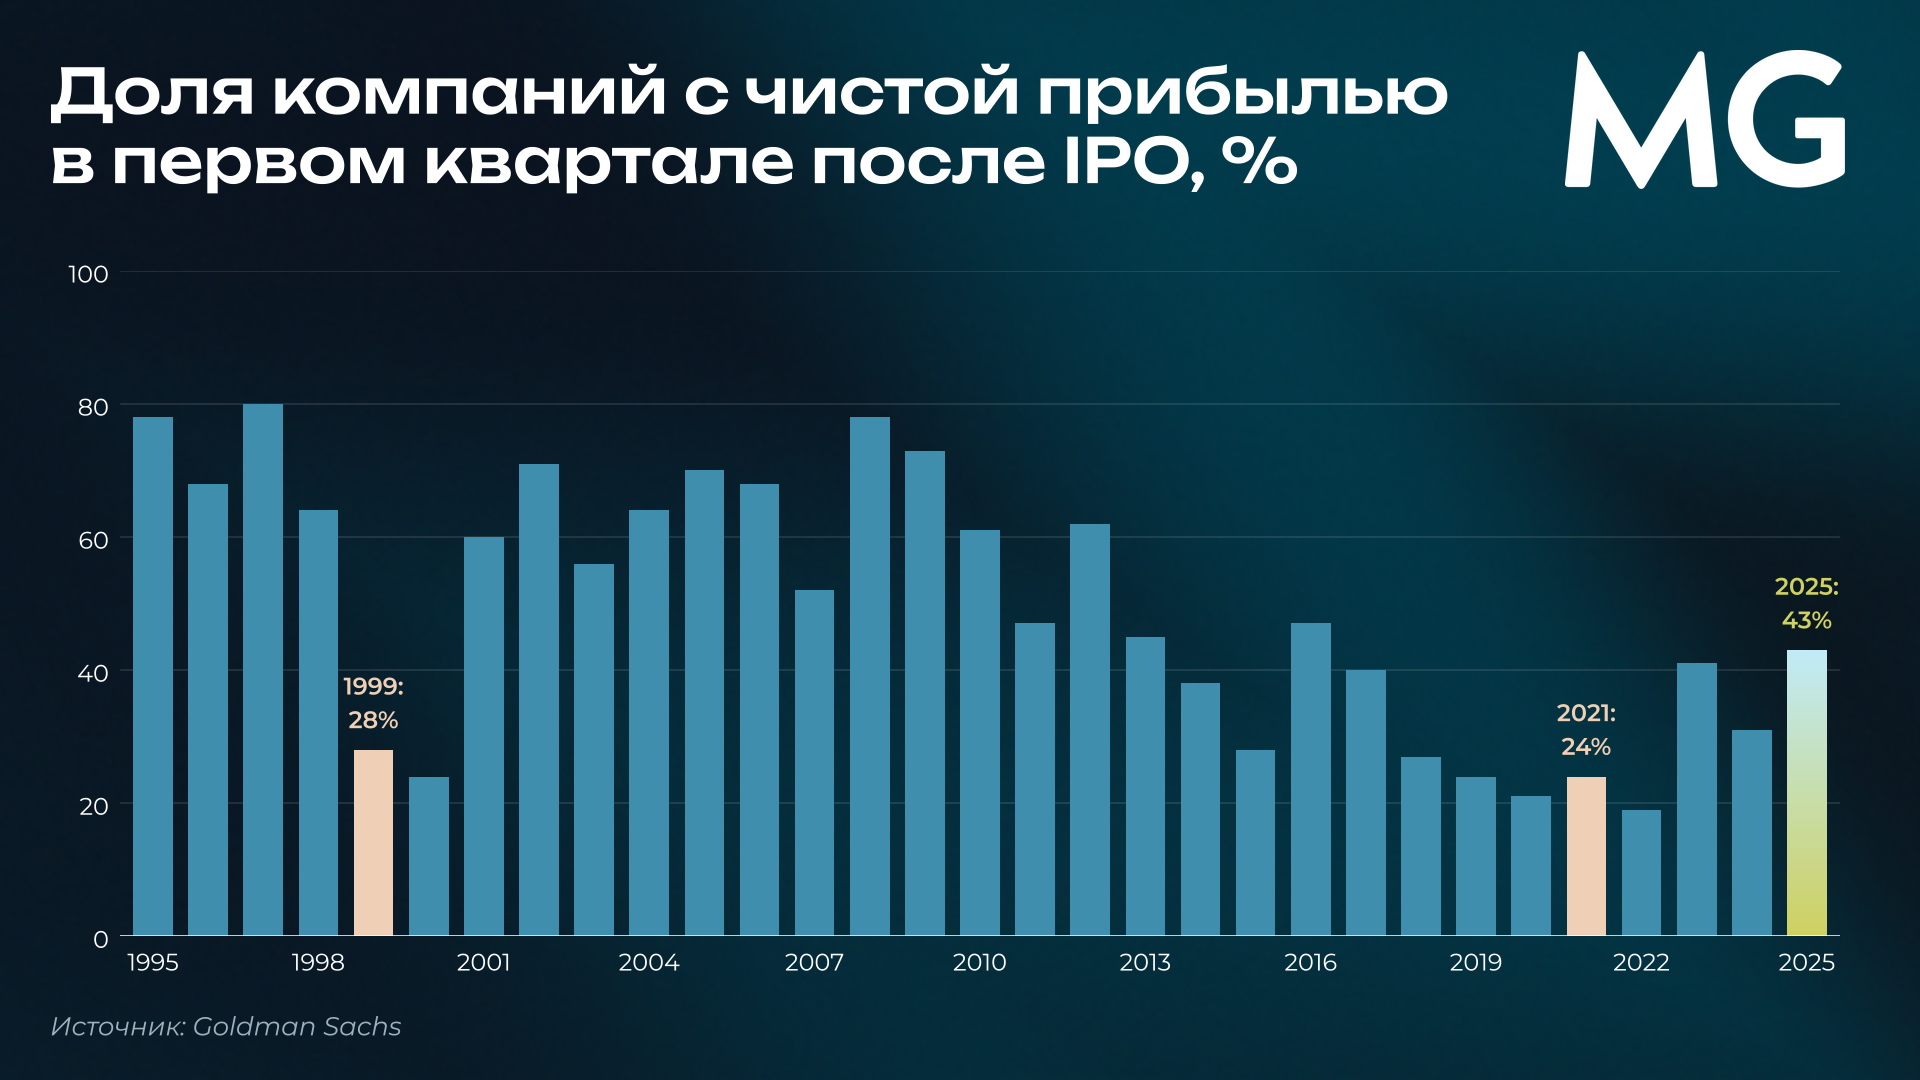
Отсюда разница в зрелости. В 1999 году многие компании выходили на рынок слишком рано — до того как стали прибыльными, а иногда и до первой выручки. Сейчас компании, возможно, выходят слишком поздно, и это видно по оценкам. По данным GS, медианное IPO прошлого года проходило при оценке около пяти годовых выручек — при 30-летней медиане около четырех и девяти в 1999 году.
Доля компаний, которые показывают чистую прибыль уже в первом квартале после размещения, сейчас заметно выше, чем в 1999-м, когда таких было меньше трети.
Нет пока и спекулятивной эйфории, которая сопровождала бум доткомов. Обычный рост акций в первый день торгов — 15–20%, а в 1999 году удвоение котировок в день дебюта было обычным делом. Сейчас, за редкими исключениями, таких скачков нет.
Иначе устроен и спрос на новые акции. По расчетам Снайдера, все размещения акций американских компаний в 2026 году (IPO, допэмиссии, конвертируемые бумаги) составят около 1% капитализации рынка, тогда как в разгар бума доткомов эта доля доходила до 2%. В конце 1990-х домохозяйства были нетто-продавцами акций, а сейчас через ETF и взаимные фонды стали нетто-покупателями. Да и компании продолжают выкупать собственные акции активнее, чем тогда. Доходность выкупов, по оценке Снайдера, идет к минимуму за 15–20 лет, если не считать рецессий, но все равно примерно на 1 п. п. выше, чем в конце 1990-х. Выросла и роль иностранцев: их доля на американском рынке акций увеличилась с 6% в 1995 году до 18%.
Одна технология на всех
Главное сходство двух волн — концентрация на одной технологии. Риттер напоминает, что бумы IPO почти всегда строились вокруг идеи, захватившей воображение инвесторов. В 1983 году это были персональные компьютеры, в 1986-м — программное обеспечение, когда Microsoft, Oracle и Sun Microsystems вышли на биржу с разницей чуть больше недели.
В конце 1990-х на биржу хлынули десятки интернет-компаний, а за пределами этой темы размещений почти не было. Сегодня ту же роль играет ИИ: по данным Bloomberg, именно на ИИ-компании приходится крупнейшая доля сделок, готовящихся к выходу на биржу. Масштаб этой ставки, по данным Bloomberg, уже больше, чем в эпоху доткомов. Технологический сектор занимает почти половину капитализации S&P 500, а вложения в технологическое оборудование, программное обеспечение и дата-центры составляют больше трети всех инвестиций американского бизнеса — рекорд с 1947 года. По вкладу в рост инвестиций они уже превзошли пик пузыря доткомов.
Ламонт видит в этом повод для осторожности. Волну размещений он называет одним из «четырех всадников» пузыря: компании склонны продавать акции, когда считают их переоцененными, а концентрация размещений в одной отрасли говорит о переоценке именно этой отрасли. Новые технологии часто подпитывали пузыри, но победителями становились не обязательно те, кто вышел на биржу на пике ажиотажа.
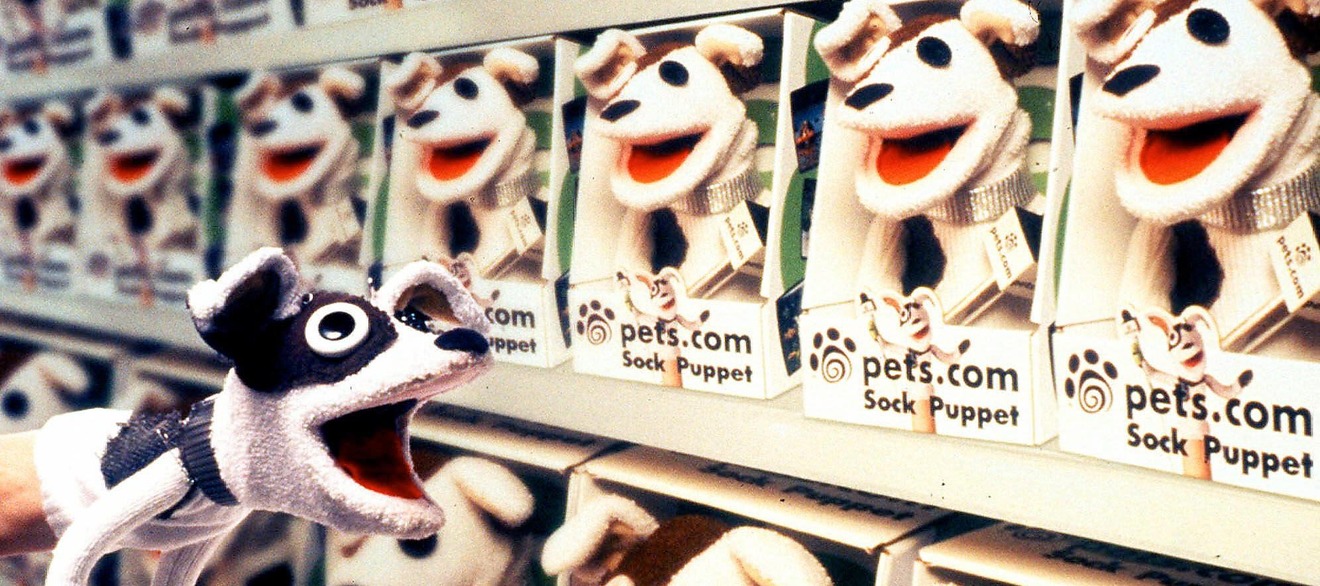
Интернет изменил мир, однако покупать Pets.com в 2000 году все равно было плохой идеей. Больше всего выиграли Netflix и Google, которые стали публичными гораздо позже. По наблюдению Ламонта, волны размещений, совпадавшие с волнами капзатрат, — от железнодорожного бума XIX века до интернет-бума — как правило, разочаровывали инвесторов. История показывает, что гарантий, что главными победителями ИИ окажутся именно нынешние новички биржи, нет.
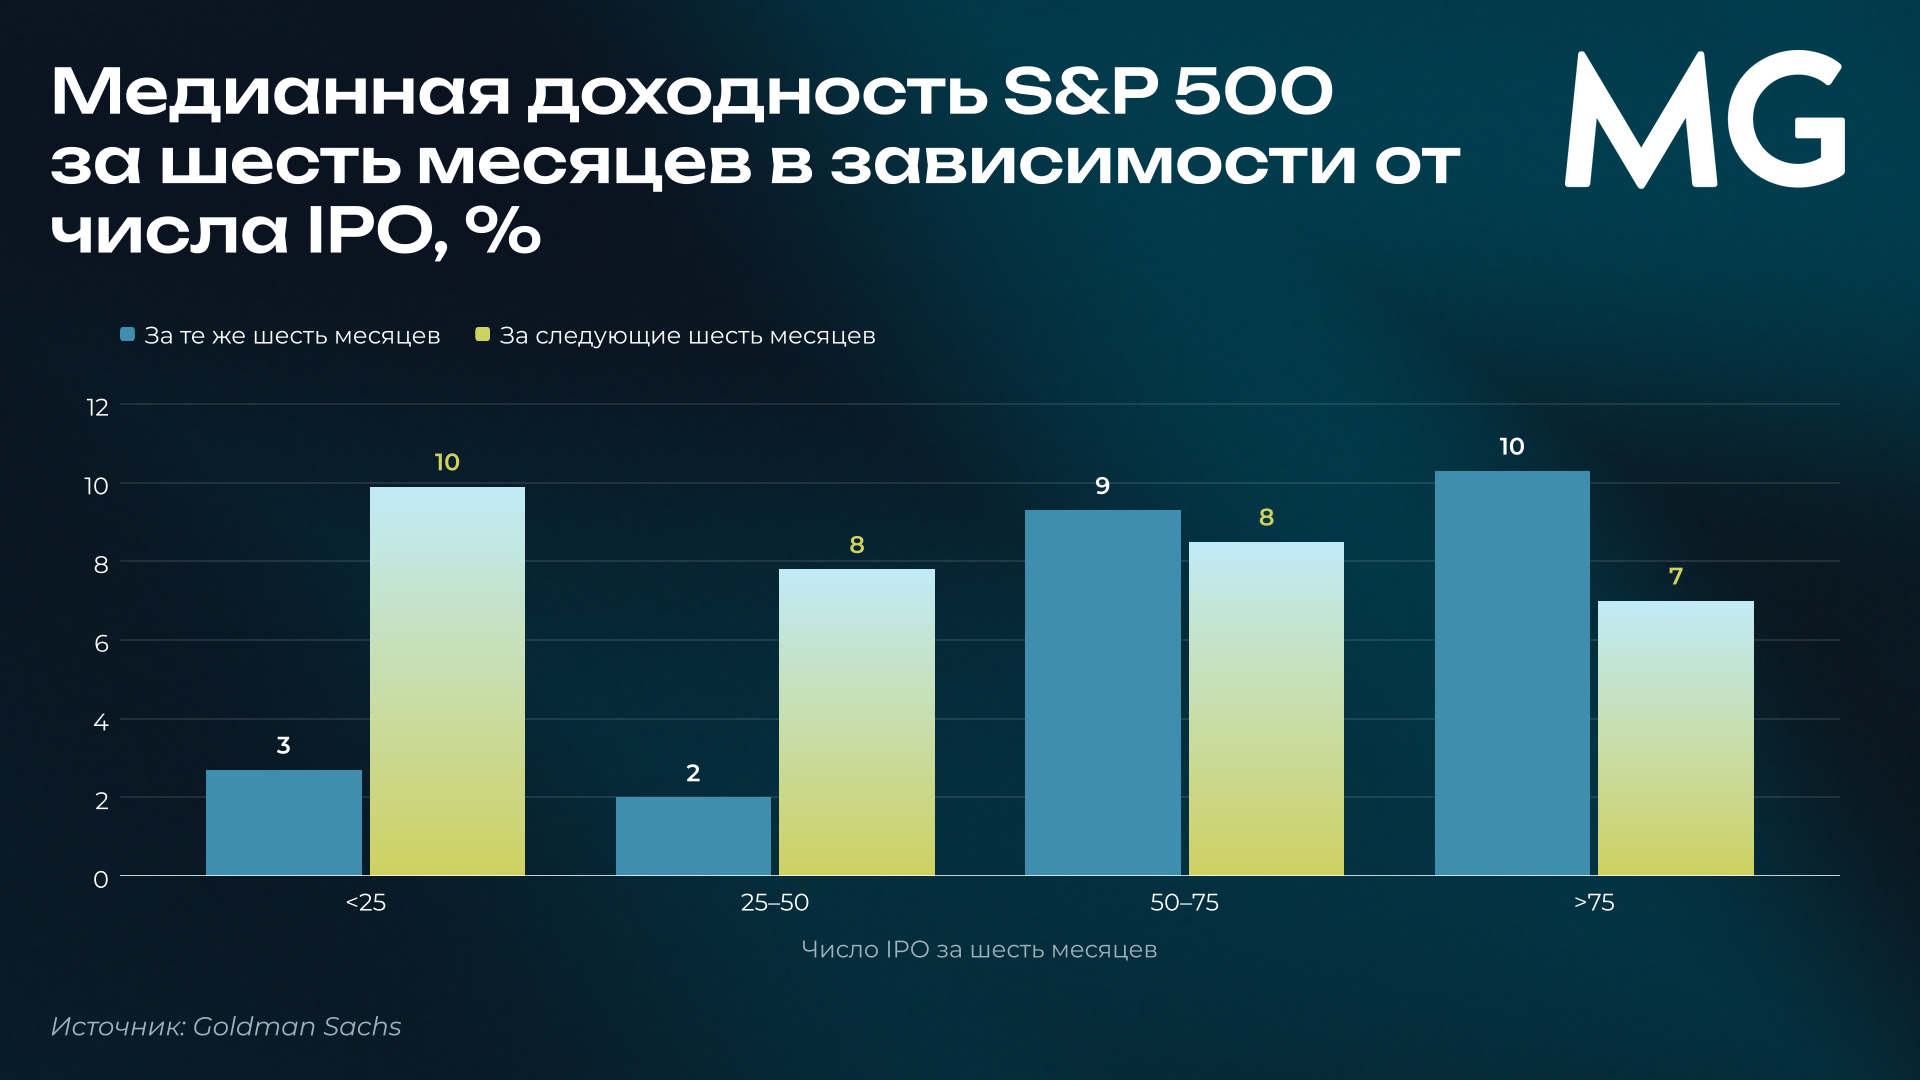
В 1999 и 2021 годах всплеск IPO совпадал с завышенными оценками и эйфорией инвесторов, а за ним следовал спад, напоминает Снайдер, и в целом периоды активных размещений часто предшествовали доходности ниже средней. В 2021 году, по словам Ламонта, сигнал сработал отлично. Но в 1990-х волна, как и японский пузырь конца 1980-х, длилась годами, и механическое следование сигналу вывело бы инвестора из рынка слишком рано. Риттер оценивает предсказательную силу еще скромнее: большой объем IPO предвещал слабую доходность рынка лишь примерно в 52% случаев — «чуть лучше подбрасывания монеты».
Как волна IPO убила пузырь доткомов
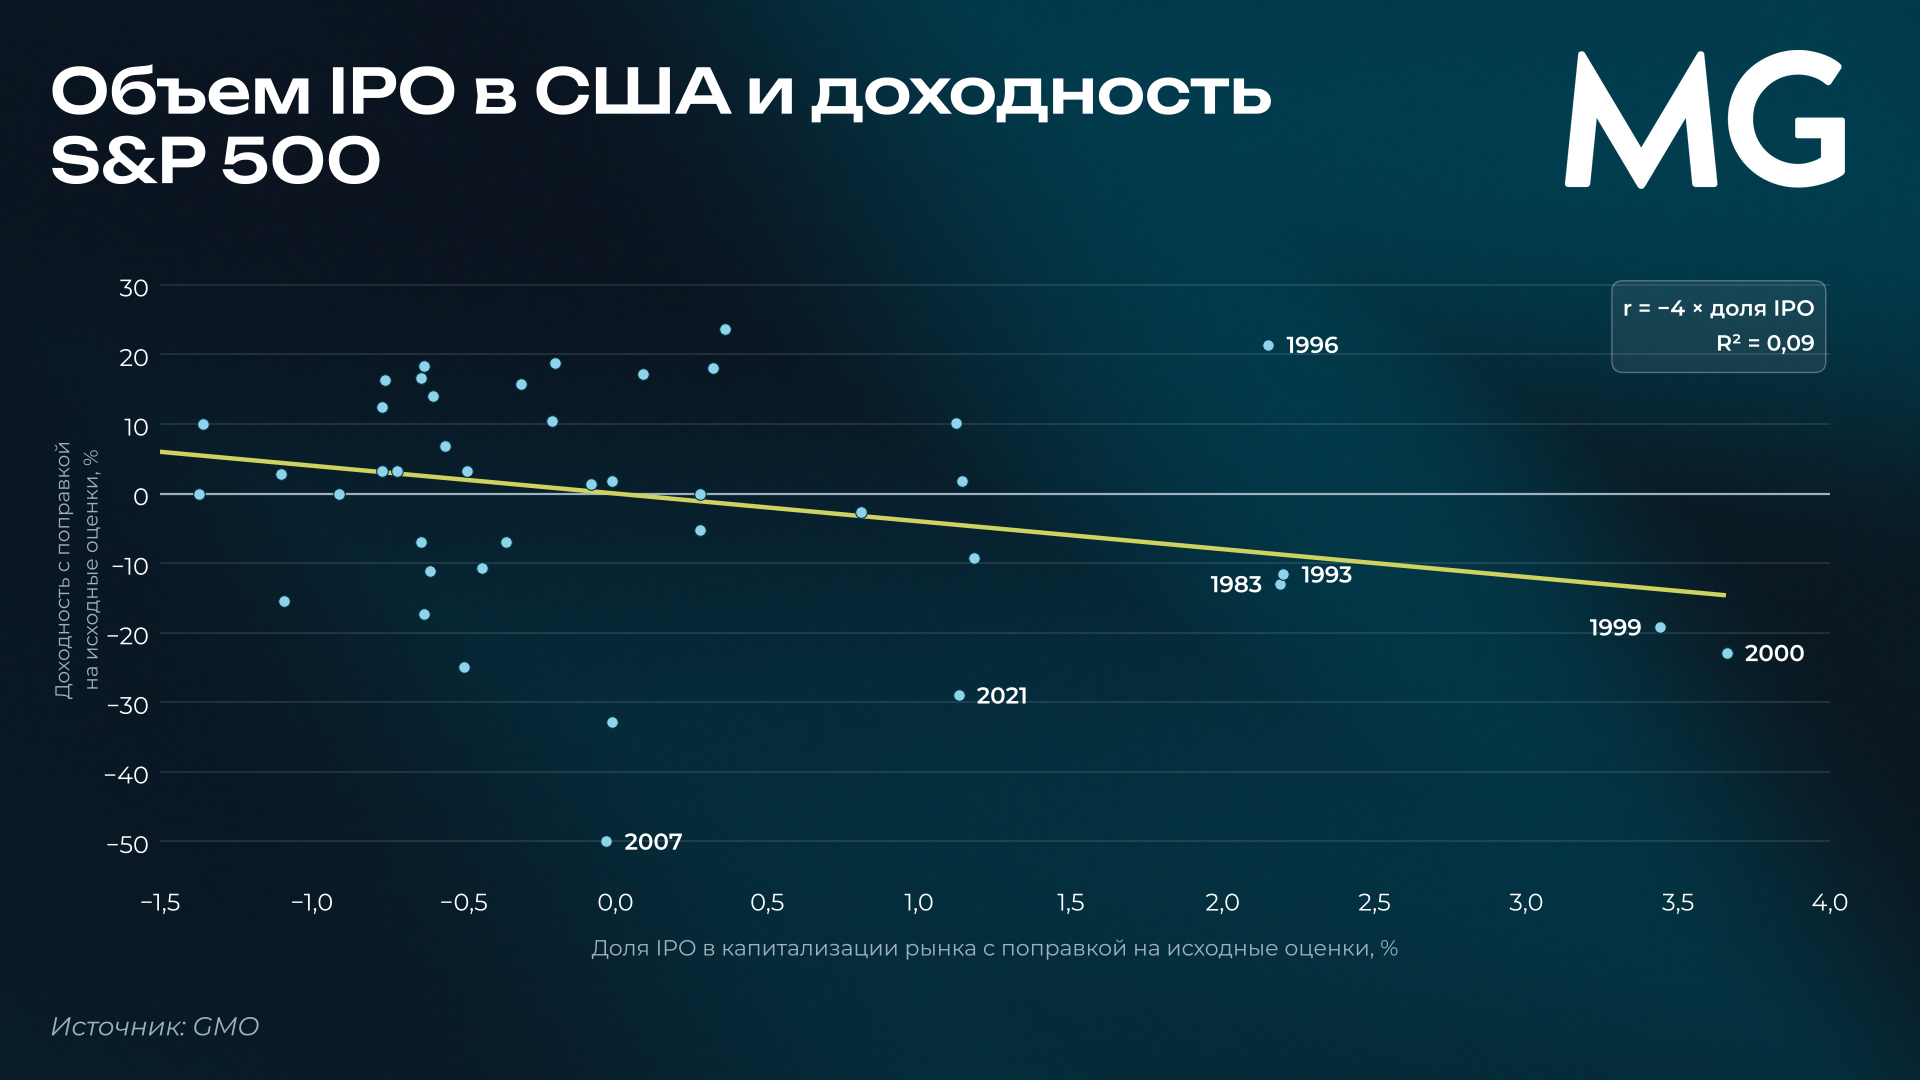
Самая тревожная параллель касается того, чем закончилась прошлая волна. В GMO считают, что пузырь доткомов погубило не разочарование в интернете, а избыток новых акций. Управляющие напоминают, что пузыри устроены как естественная финансовая пирамида: чтобы они продолжали расти, нужен приток все новых денег. Поэтому и потери при крахе могут превысить все, что было заработано на росте. Одни пузыри гибнут от избытка самого товара: британская железнодорожная лихорадка закончилась, когда железных дорог построили больше, чем требовалось. Другие — от избытка акций, и пузырь доткомов, по мнению GMO, относится именно к ним. Оптоволоконных сетей в конце 1990-х действительно проложили больше, чем требовал интернет-трафик, но рынок развернулся задолго до того, как это стало очевидно. Обвал спровоцировал поток размещений интернет-компаний, которые на пике в 1999–2000 годах достигали около 5% капитализации рынка. По расчетам GMO, с поправкой на оценки акций каждый процентный пункт прироста доли IPO на рынке исторически снижал цены акций примерно на 4% в следующем году.
Сейчас, по мнению GMO, похожая волна только начинается. 12 июня 2027 года истекает последний локап по акциям SpaceX, и прежние частные владельцы — сотрудники, благотворительные фонды, эндаумент-фонды — смогут продать бумаги на сумму больше 1% стоимости всего американского рынка. В GMO полагают, что большинство из них так и поступят: сотрудникам нужны деньги, чтобы гасить ипотеку или кредиты под залог акций, а фондам — ликвидность и снижение риска, связанного с одной бумагой.
В ближайшие 12 месяцев, вероятно, выйдут на биржу Anthropic и OpenAI, а вместе они стоят около 5% инвестируемой капитализации рынка США. К этому добавляются размещения гиперскейлеров, которым нужны деньги на капзатраты: впервые за 20 лет, если не считать мирового финансового кризиса, на американском рынке размещается больше акций, чем выкупается. В итоге рынок, где предложение акций ежегодно сокращалось примерно на 1%, переходит к его росту почти на 5%. Только из-за этого, по оценке GMO, доходность акций в ближайшие 12–18 месяцев может оказаться примерно на 20% ниже той, что была бы при прочих равных.
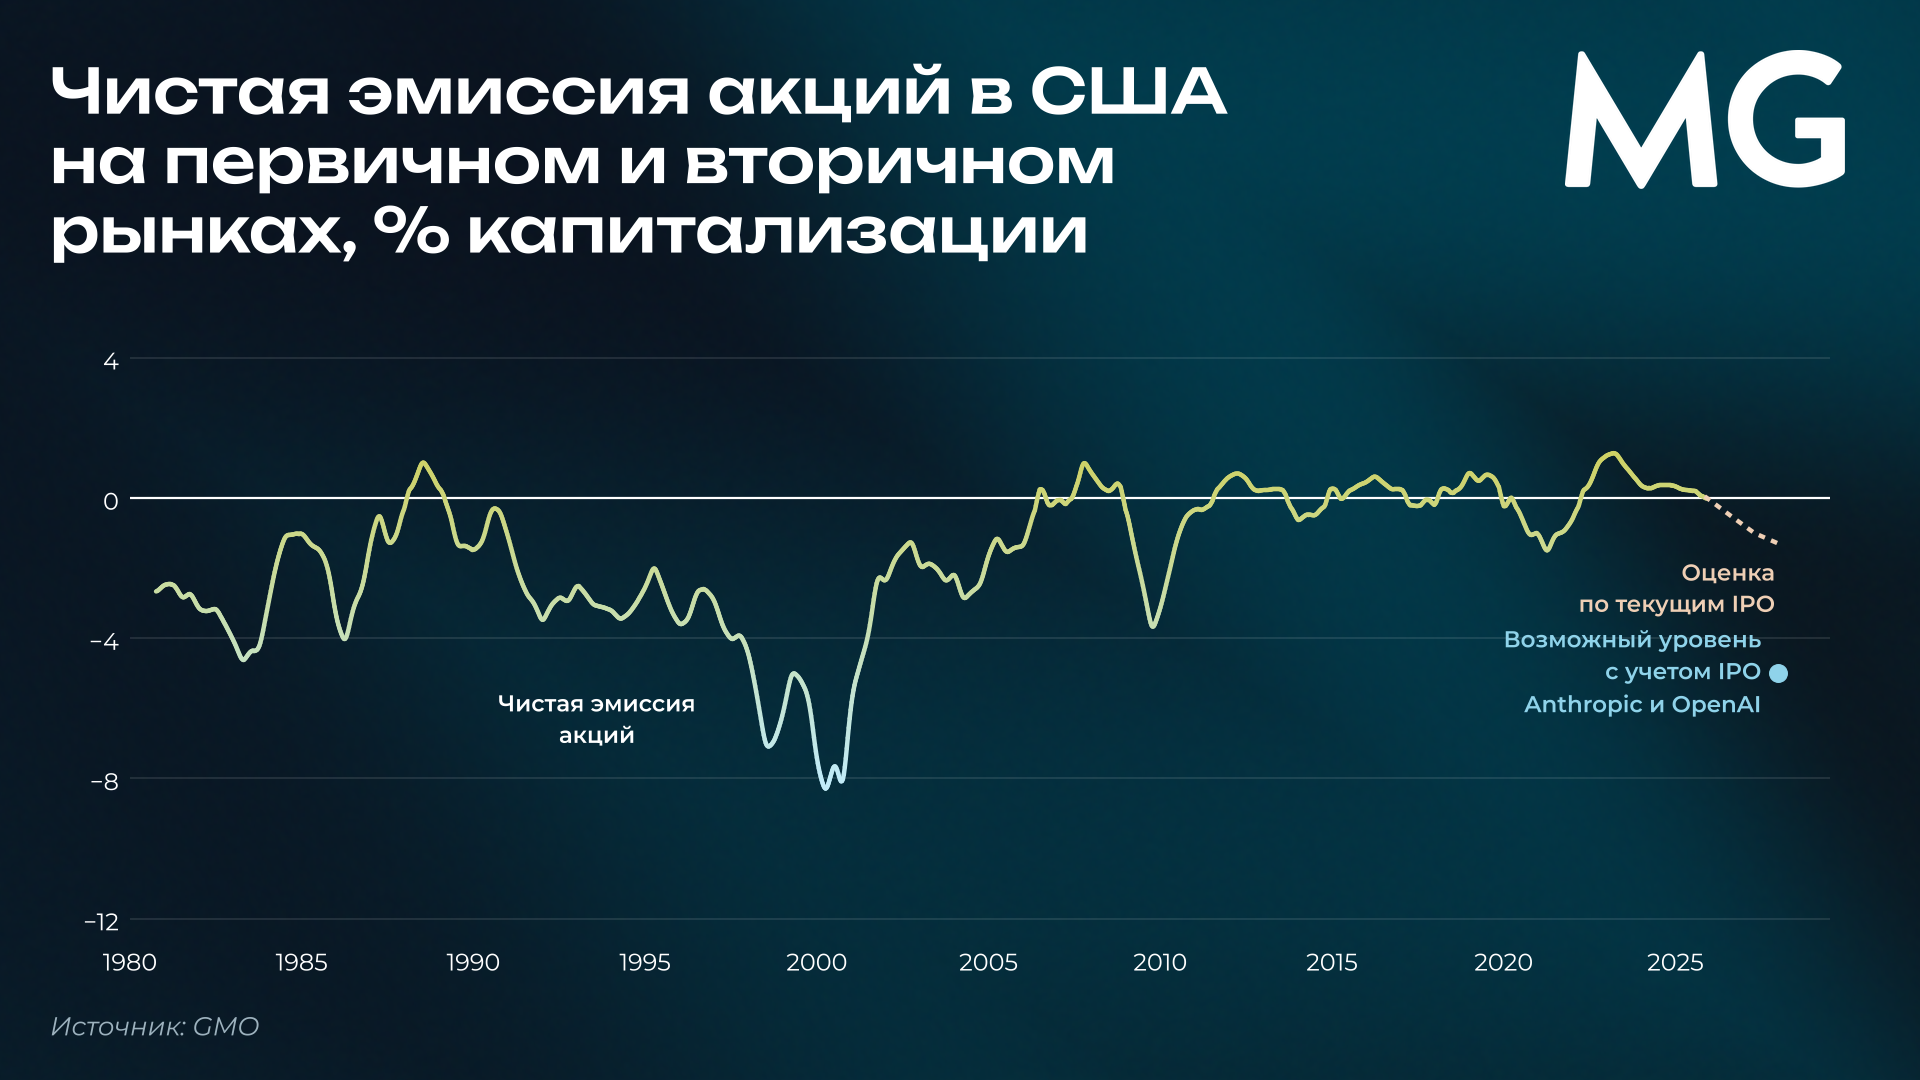
Сейчас рынок даже чувствительнее к новым акциям, чем в 2000 году, потому что больше половины капитала на рынке акций находится в пассивных фондах, а активные управляющие все теснее привязаны к индексам. По подсчетам GMO, лишь около 30 центов из каждого доллара действительно ищут лучшие возможности. Чтобы купить акции SpaceX или Anthropic, большинству фондов придется продать что-то другое, и если прежние владельцы новых компаний не вложат вырученные деньги обратно в рынок, предложение акций вырастет сильнее спроса. К тому же американские инвесторы, по данным GMO, никогда еще не держали в акциях такую большую долю своих ликвидных активов.
Goldman Sachs летом смотрел на это спокойнее: выкупы акций в 2026 году с запасом перекроют новое предложение. Но в 2027 году, когда начнут истекать локапы, баланс сместится в худшую сторону. Локапы обычно истекают примерно через полгода после размещения, и free float новых компаний может резко вырасти. Возможно, поэтому недавние IPO хуже обычного торгуются в первые месяцы: часть инвесторов не спешит покупать, пока не станет ясно, сколько акций в итоге выйдет на рынок.
Правда, разблокированные акции не всегда продаются сразу, а у самого рынка IPO есть встроенный ограничитель: если спрос ослабнет, компании просто перестанут размещаться. Порог, после которого рынок перестает переваривать новые акции, существует, но где он — заранее неизвестно. В конце 1990-х рынок несколько лет поглощал рост числа акций техкомпаний на 3–5% в год, прежде чем сломался. Поэтому волна размещений может отмечать начало пузыря, а не его конец.
Ламонт обращает внимание и на долговую сторону. Пока компании занимают и одновременно выкупают акции, это, по его словам, скорее хороший знак для акционеров: долг выглядит переоцененным относительно акций. Но одновременные волны размещений долга и акций означали бы, что рынок переоценивает компании целиком, и стали бы негативным сигналом и для кредитного, и для фондового рынка. Первые признаки такого поворота Ламонт уже видит: часть крупнейших компаний объявила о паузе в выкупах и переходе к размещению акций, а бум ИИ-кредитования продолжается.
Риттер напоминает, что экономисты Роберт Шиллер и Джон Кэмпбелл предупреждали ФРС об «иррациональном оптимизме» еще в декабре 1996 года, а рынок достиг пика лишь три с половиной года спустя. Выходить из пузыря заранее профессионалам вообще трудно: как замечают в GMO, слишком ранний выход для управляющего — грех непростительнее, чем слишком поздний, ведь клиенты не прощают, когда все вокруг богатеют. В GMO, в свою очередь, подчеркивают, что в 2000 году размещения запустили только первую волну медвежьего рынка, а превратить обычное снижение в падение вдвое помогли высокие оценки и снижение рентабельности компаний, переинвестировавших в новую технологию.
При этом в GMO признают, что спрос может расти вместе с предложением, и ближайшие кварталы рынок может пережить без потрясений. Но если он легко переварит нынешнюю волну размещений, это лишь подтолкнет компании размещать еще больше, пока предложение не превысит способность рынка его поглотить. А привлеченные деньги пойдут на новые мощности для ИИ, снижая отдачу от уже сделанных вложений. На рынке, настолько чувствительном к предложению акций, цены, по мнению GMO, скорее всего, развернутся раньше, чем инвесторы поймут, что именно произошло.
Есть и новый фактор — изменившиеся правила провайдеров индексов. Nasdaq теперь позволяет крупнейшим новичкам войти в индекс Nasdaq-100 уже через 15 торговых дней после размещения, FTSE Russell и Morningstar — через пять. Раннее включение может создавать механический спрос со стороны индексных фондов. Риттер считает такой доступ разумным, если он не искажает цены, и поддерживает решение S&P не менять критерии для S&P 500, к которому привязано примерно в 30 раз больше денег, чем к фондам на Nasdaq-100. Ламонт оценивает ускоренное включение критичнее: справедливой цене нужно время, чтобы сформироваться.
Почему количество больше не спасает
Сам момент IPO, напоминает обозреватель Bloomberg Джон Озерс, — не лучшее время для покупки: это единственная точка, в которой интересы нынешних владельцев компании и новых инвесторов расходятся. Индекс IPOX, включающий все компании, вышедшие на биржу за предыдущие четыре года, с 2021 года отстает от рынка в целом. Возможно, отчасти потому, что главные звезды ИИ на биржу еще не вышли.
Есть и еще одно отличие — в том, как инвестор может защититься от риска. В конце 1990-х работал портфельный эффект: покупай все подряд, и среди десятков пустышек найдется победитель, который окупит остальные. Nvidia была одной из 476 компаний, вышедших на биржу в 1999 году, и даже если бы все остальные обанкротились, портфель из всех этих IPO обогнал бы S&P 500. Еще нагляднее пример Amazon: она вышла на биржу в 1997 году, после пика в декабре 1999-го потеряла больше 90%, но, купив ее на IPO вместе с 365 компаниями, которые затем обнулились, инвестор сегодня был бы в выигрыше по сравнению с рынком.
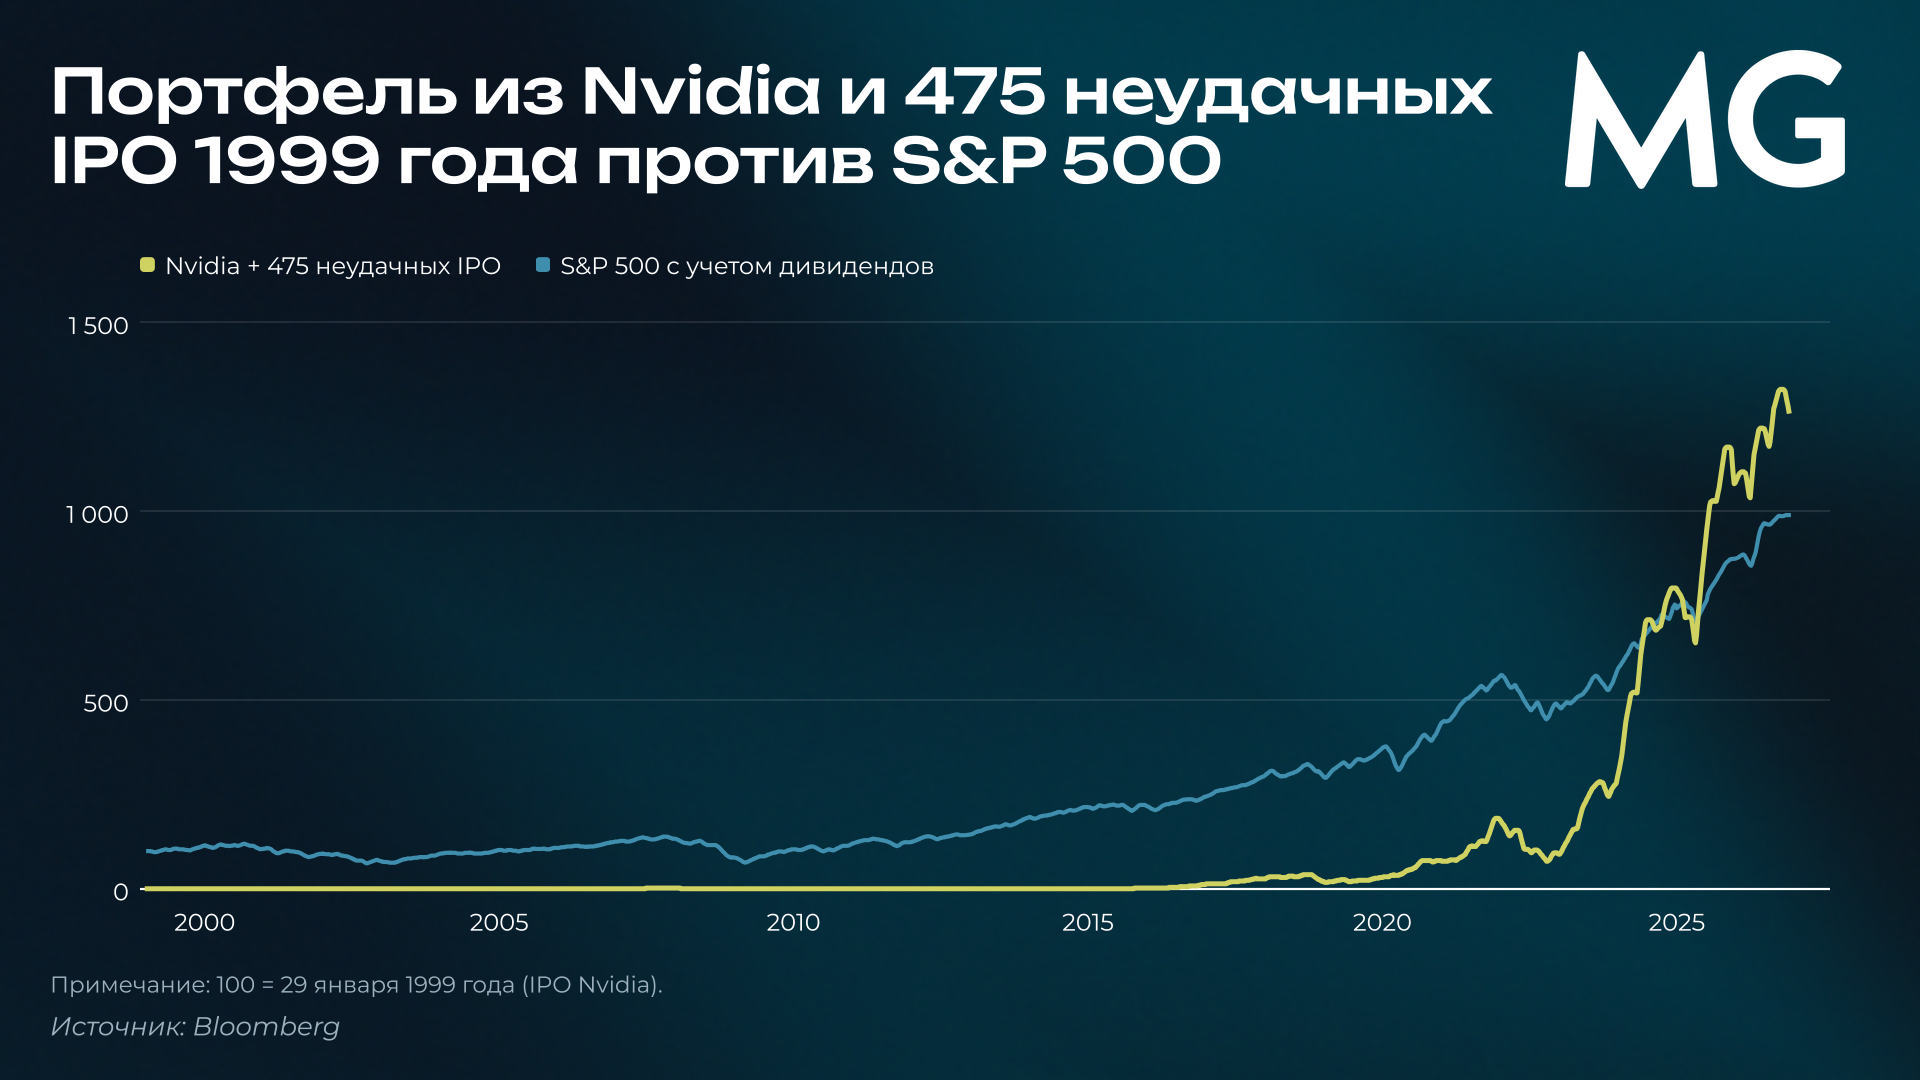
Нынешняя волна «кладет много яиц в ограниченное число корзин». Если OpenAI или Anthropic, пусть это и маловероятно, повторят судьбу Pets.com, ущерб получит вся экономика, как бы ни складывались дела у остальных новичков биржи. В этой волне количество не спасает.
Снайдер, впрочем, считает, что держать портфель IPO по-прежнему лучше, чем пытаться угадать одного победителя: медианное IPO исторически отставало от рынка, но горстка сверхуспешных компаний вытягивала среднюю доходность вверх. Улучшить результат, по его словам, помогает внимание к оценке, темпам роста выручки и пути к прибыльности: компании с более низкими мультипликаторами, быстрее растущей выручкой и более близкой прибылью обычно показывают себя лучше. Риттер добавляет важную оговорку. С 1980 года среднее IPO действительно отставало от рынка в течение трех лет после размещения, но компании с выручкой больше $100 млн в среднем шли вровень с ним, а технологический сектор был лучшим для новичков биржи.
Индустрия регулярно рождает гигантов: Nvidia вышла на биржу в январе 1999 года при оценке около $600 млн, а сейчас стоит около $5 трлн. Ламонт советует иметь терпение. Уже 60 лет новые компании в среднем отстают от рынка в течение трех лет после размещения, а в периоды волн особенно, поэтому после начала торгов разумнее подождать от года до трех. Покупка по цене размещения, по его мнению, может быть оправдана из-за обычного роста в первый день, но гнаться за самыми громкими новичками после начала торгов не стоит. Следить он предлагает за признаками перегрева, знакомыми по 1999 году: сотнями IPO, рекордными объемами, огромными скачками котировок в первый день и переходом компаний от выкупа акций к их размещению.
Если вы хотите узнать, как мы защищаем портфели клиентов от рисков перегрева рынка, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегиям наших фондов.
Поделиться