


Как Германия собирается вывести €500 млрд пенсионных денег на фондовые рынки
30 сентября 2026
Рынки и Аналитика
30 сентября 2026
Германия готовится провести крупнейшую пенсионную реформу как минимум за последние два с лишним десятилетия, а возможно, и со времен создания Отто фон Бисмарком первой в мире пенсионной системы в конце XIX века. В результате реформы в классы активов с более высокой доходностью, от индексных фондов до частного кредитования и венчурного инвестирования, могут ежегодно направляться десятки миллиардов евро. Положительные последствия реформы могут ощутить не только граждане Германии, но и европейская экономика и рынки.
Зачем нужна реформа
Пенсионная система Германии основана преимущественно на обязательном государственном пенсионном страховании, работающем по распределительному принципу: взносы нынешних работников идут на выплату пенсий нынешним пенсионерам.
Но демографические изменения создают для системы все большую нагрузку. В 2024 году суммарный коэффициент рождаемости снизился до 1,35 ребенка на женщину, минимума почти за 20 лет. В ближайшие годы на пенсию начнет выходить поколение беби-бумеров, и число людей старше пенсионного возраста увеличится с нынешних примерно 17,6 млн человек (20% населения) до 20 млн к 2035 году (24%). В итоге к 2040 году на каждого пенсионера будет приходиться всего два плательщика взносов в государственную пенсионную систему, то есть человека трудоспособного возраста, тогда как сегодня их примерно 2,5.
При этом уже сейчас обязательное пенсионное страхование требует значительных дотаций из федерального бюджета: на 2026 год на эти цели было предусмотрено €128 млрд, или 24% федерального бюджета.
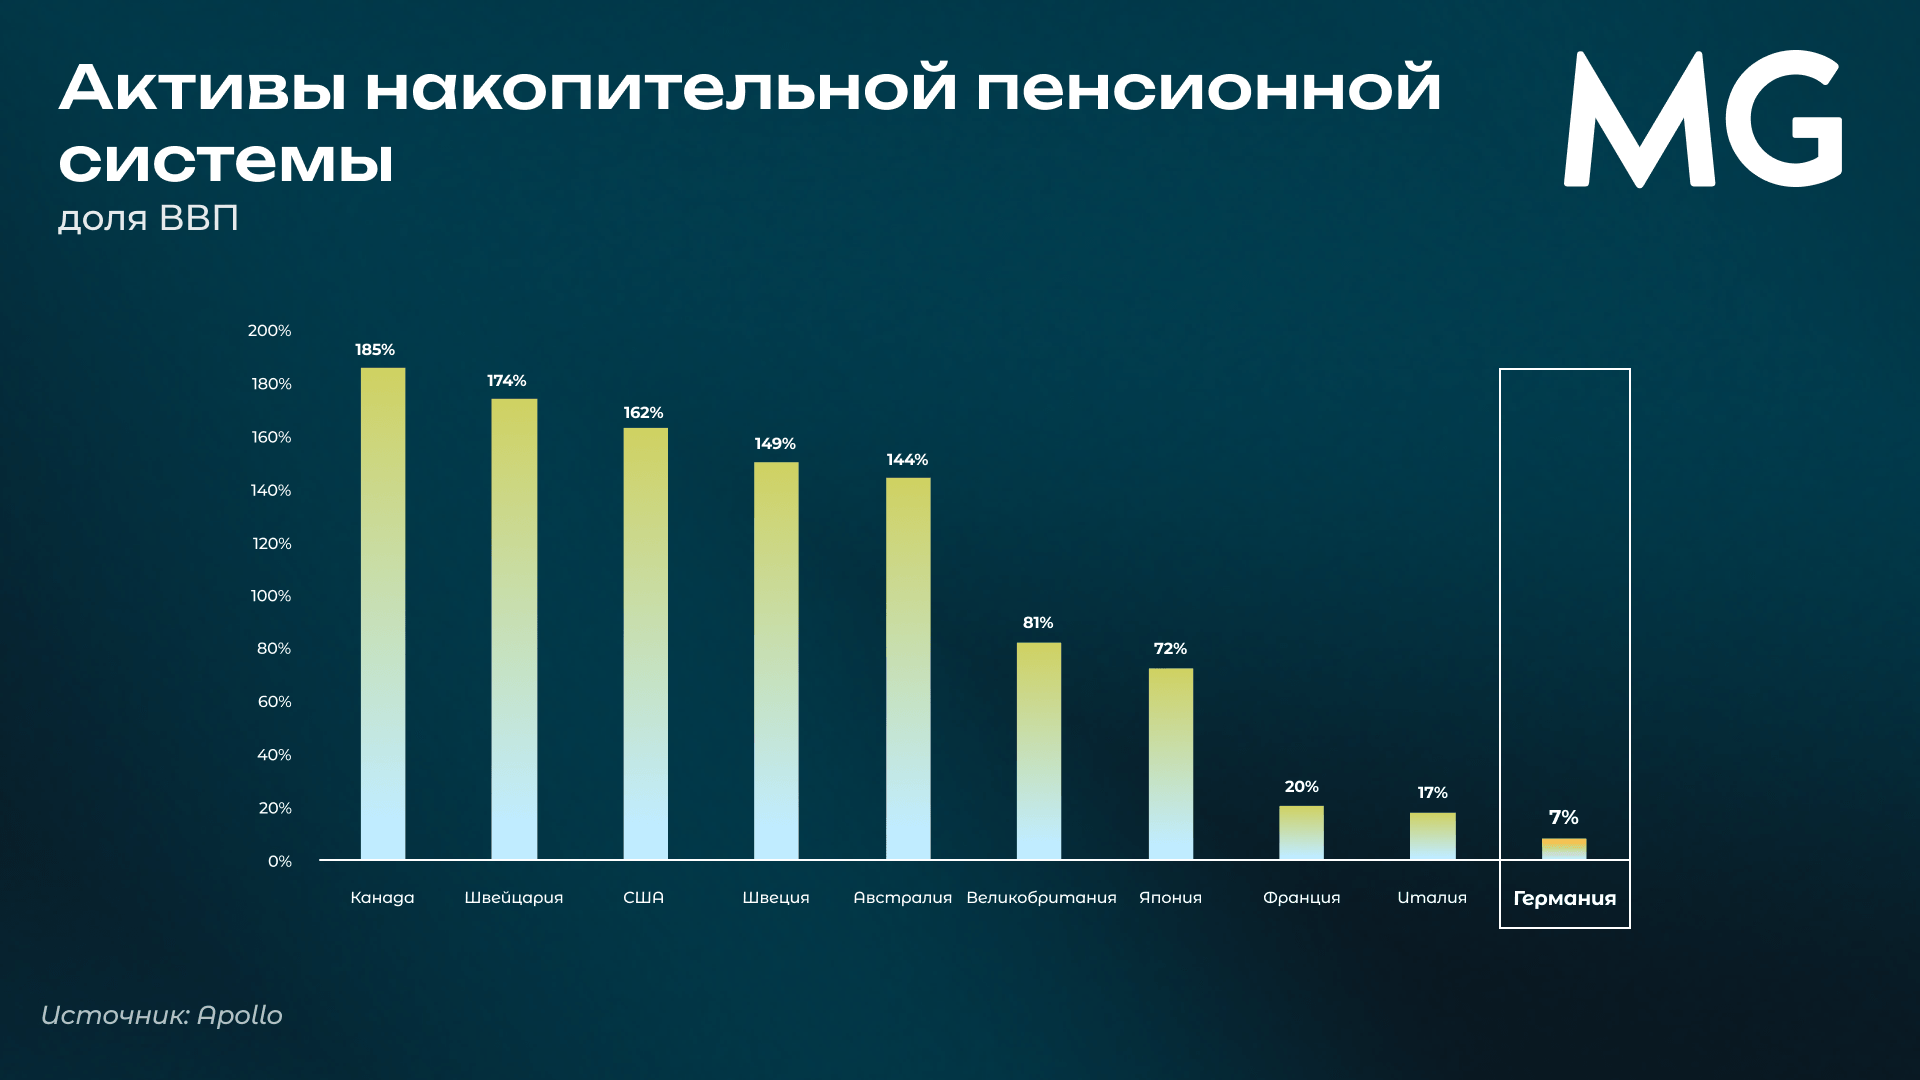
Среди крупнейших развитых экономик у Германии самый низкий уровень накопительных пенсионных активов: всего 7% ВВП против 149% в Швеции и 185% в Канаде. Большая часть сбережений немецких домохозяйств (около 65%) хранится на депозитах и в страховых продуктах с невысокой доходностью. По объему совокупных финансовых активов домохозяйств Германия в 2024 году находилась лишь в середине списка стран ЕС с показателем 209% ВВП при среднем по ЕС уровне 214%. Это значительно ниже, чем в странах с развитой культурой инвестирования в акции, таких как Швеция (347%) или Дания (369%).
В 2001 году Германия ввела так называемую Riester-Rente, субсидируемую государством программу частных пенсионных накоплений. Она должна была дополнить государственную пенсию после реформ, которые предполагали возможное снижение коэффициента замещения. Программа действительно стимулировала развитие частных пенсионных накоплений, однако далеко не в той степени, на которую рассчитывали власти. Главные ее слабости: низкая доходность, высокие расходы и недостаточная прозрачность.
Как устроена нынешняя система
Пенсионная система Германии состоит из трех компонентов: распределительной государственной системы, корпоративных пенсионных программ и субсидируемых индивидуальных пенсионных накоплений. Во втором компоненте средства инвестируют работники вместе с работодателями, однако им охвачены далеко не все. Третий компонент связан с безопасными, но низкодоходными продуктами, которые в основном продают страховые компании.
Именно к третьему компоненту относятся проблемы с доходностью, издержками и прозрачностью. Нормативное требование, согласно которому совокупные выплаты должны как минимум соответствовать общей сумме внесенных взносов, ограничивает возможность инвестировать в более доходные, но и более рискованные классы активов.
Доходность инвестиций в третьем компоненте, по разным оценкам, колеблется от отрицательной до 3% от чистой суммы взносов. В реальном выражении, с учетом инфляции, доходность зачастую оказывается отрицательной. В период низких процентных ставок с 2012 по 2022 год обеспечить гарантированные выплаты хотя бы на уровне внесенных средств было практически невозможно.
За последние 22 года акции в портфелях финансовых активов немецких домохозяйств с большим отрывом превзошли по доходности все остальные классы активов. Портфель с равными долями немецких и международных акций обеспечил совокупную номинальную доходность 767%. Другие активы принесли значительно меньше: например, 10-летние государственные облигации стран Европейского валютного союза — 82%, а обычные банковские депозиты — лишь 26%. Благодаря росту фондового рынка доля акций в совокупном портфеле домохозяйств почти удвоилась, с менее чем 10% в 2003 году до 19% в 2025 году. Тем не менее низкодоходные депозиты и требования к страховым компаниям по-прежнему составляют 65% финансового богатства частных лиц. Кроме того, пенсионные выплаты облагаются подоходным налогом, хотя взносы на этапе накопления делаются из дохода до налогообложения.
При этом все больше немцев осознают важность частного пенсионного обеспечения и готовы брать на себя больше ответственности за него. Более 60% готовы вкладывать пенсионные накопления в акции и другие более рискованные активы ради более высокой долгосрочной доходности. Против этого выступают лишь 18%.
Растущая открытость к инвестициям в акции отражается и в увеличении числа частных инвесторов в Германии. В 2025 году оно достигло рекордных 14,1 млн человек, увеличившись на 17% год к году. Этому способствовали более активное участие людей младше 40 лет и растущая популярность регулярных инвестиционных планов, зачастую в ETF.
Что предполагает реформа
Одновременно проводится несколько реформ. Предложение экспертной комиссии по реформе первого компонента государственной пенсионной системы направляло бы не менее €30 млрд в год в государственный фонд или управляющим активами. Правительство также хочет увеличить участие граждан в корпоративных пенсионных программах, которые софинансируются работодателями.
Пенсионная реформа может направить в долгосрочные накопления 2% зарплат: 1% за счет работодателей и 1% за счет работников. Поэтапное внедрение начнется в 2028 году и завершится к 2031 году. Если добавить параллельную реформу частных пенсий, которая начнет действовать с 2027 года, и реформу корпоративных пенсионных программ, то после полного внедрения совокупный приток средств может достичь примерно €90 млрд в год, или около 2% ВВП Германии.
Реформа третьего компонента, которая сейчас находится в центре внимания, позволит направлять частные средства на субсидируемые брокерские счета. Это должно в значительной степени переориентировать третий компонент на фондовый рынок. Новая система еще на шаг приблизит Германию к американской модели индивидуальных пенсионных счетов (Individual Retirement Accounts).
У участников частного компонента будет три варианта. Они смогут остаться в низкодоходных инвестиционных продуктах с гарантиями (100% или 80% внесенных средств), например в фондах, ориентированных на облигации. Они также смогут открыть стандартизированные брокерские счета, комиссии по которым будут ограничены 1% от объема инвестированных активов. Скорее всего, такие счета будут ориентированы на пассивные фонды, которые удерживают расходы на низком уровне за счет воспроизведения биржевых индексов.
Наконец, граждане смогут открыть обычные брокерские счета. Они будут дороже, но дадут доступ к более сложным инвестициям, в том числе к ELTIFs (European Long-Term Investment Funds). Через этот инструмент европейские розничные инвесторы могут вкладываться в private equity, частное кредитование и другие альтернативные активы. Для инвесторов, не склонных к риску, сохранятся продукты с гарантией.
Возможно, крупнейшая проблема заключается в том, что нынешнее предложение по-прежнему предусматривает добровольное подключение (opt-in), а не автоматическое с правом отказа (opt-out). Каждому человеку придется самостоятельно принять решение о том, инвестировать ли на пенсию и каким образом.
Что говорят участники отрасли
BlackRock работает с банками и необрокерами, чтобы через их платформы предоставить доступ к ETF и активно управляемым фондам, а также к инвестициям на частных рынках. «Необрокеры, вероятно, привлекут наибольшее число новых клиентов среди состоятельных и молодых инвесторов», — сказал в интервью Филип Франк, партнер консалтинговой компании ZEB во Франкфурте. При этом Allianz SE, крупнейший страховщик Германии, заявляет, что предложит целый ряд продуктов как с гарантиями, так и без них.
Участникам отрасли удалось убедить правительство Германии включить ELTIF в перечень инструментов, доступных через новые счета. По мнению генерального директора BVI, объединения немецкой индустрии инвестиционных фондов, Томаса Рихтера, благодаря долгосрочному характеру эти фонды хорошо подходят для таких целей.
Управляющие активами рассчитывают на приток миллиардов евро благодаря реформам. Fidelity International добивается от правительства Германии расширения запланированной пенсионной реформы, которая начнет действовать в следующем году, чтобы она охватила работников с пробелами в пенсионных накоплениях. «Мы выступаем за то, чтобы новое решение для частных пенсионных накоплений было открыто и для использования в рамках корпоративных пенсионных программ», — заявил Ян Шепанек, глава направления по работе с частными клиентами Fidelity International в Германии.
Fidelity призывает ввести автоматическое подключение работников к таким пенсионным программам. По мнению компании, помочь могли бы и взносы работодателей на новые индивидуальные пенсионные счета в тех случаях, когда у компаний нет доступа к подходящей коллективной пенсионной схеме.
Как это соотносится с системами других стран
В США индивидуальные пенсионные счета получают налоговые льготы, а не государственные субсидии. Большинство американских работников имеют доступ к финансируемым работодателями пенсионным планам 401(k), в которые компания нередко вносит средства в дополнение к взносам работников. Важное отличие от новой немецкой системы в том, что многие американские работники, имеющие право на участие, подключаются к 401(k) автоматически. Это снижает риск остаться без такого пенсионного обеспечения.
Индивидуальное пенсионное обеспечение, как правило, добровольно, и Германия планирует сохранить именно такой подход. Это может ограничить участие, которое будет сосредоточено преимущественно среди людей с более высокими доходами. Исключение составляет обязательная накопительная система premiepension, запущенная в Швеции в 1990-х годах: взносы в нее обязан делать каждый, кто имеет «доход, учитываемый при расчете пенсии».
Эта система охватывает 80% населения, включая как тех, кто делает накопления, так и пенсионеров. Это гораздо более высокая доля, чем в большинстве добровольных систем. Однако и добровольные системы способны охватывать большое число людей, как, например, в Швейцарии. Там частный пенсионный счет имеют 78% населения, хотя зачастую без инвестиций в акции.
Помимо Швеции и США, показательны еще четыре страны: Великобритания, Франция, Польша и Эстония. В них существует относительно крупный третий компонент пенсионной системы, в значительной степени основанный на инвестициях в акции, и в нем участвует более 10% населения.
Как и предлагаемый в Германии «пенсионный накопительный счет», эти системы работают по принципу установленных взносов (defined contribution): их будущая стоимость зависит главным образом от размера индивидуальных взносов и доходности активов, в которые эти средства инвестированы. При этом не гарантируется ни возврат внесенных средств, ни определенный уровень пенсионного дохода, в отличие от систем с установленными выплатами (defined benefit).
Благодаря высокой доле акций в частных пенсионных фондах самую высокую доходность демонстрируют Швеция и Эстония. Шведский фонд AP7 Såfa в 2000–2024 годах обеспечивал среднюю взвешенную по капиталу чистую доходность 11,5% годовых, хотя показатели существенно различались от года к году. В Эстонии соответствующий показатель за последние три года составил 13,2%. В Польше фонды PPK с более высокой долей акций (60–70%) за последние пять лет также приносили в среднем около 12% годовых. В США и Великобритании, где портфели, как правило, имеют более смешанную структуру, средняя доходность составляла около 8%. Из-за сравнительно небольшой доли акций доходность французских пенсионных накопительных планов составляла 4–6%.
Влияние на экономику и рынки
По оценке BVI, только объем частных пенсионных накоплений в рамках трехкомпонентной системы в ближайшее десятилетие должен удвоиться, примерно до €500 млрд ($577 млрд).
Пенсионные активы по определению являются долгосрочным капиталом, поэтому они хорошо подходят для финансирования инновационных быстрорастущих компаний. В свою очередь, будущие пенсионеры благодаря своим инвестициям могут выигрывать от экономического роста, который эти вложения обеспечивают. Как отмечается в широко обсуждавшемся докладе бывшего главы ЕЦБ Марио Драги, Европе остро необходим больший объем долгосрочного капитала, чтобы сократить инвестиционный разрыв и повысить конкурентоспособность. Слаборазвитые накопительные компоненты пенсионных систем являются одной из основных причин недостаточного развития рынков акций и венчурного капитала во многих странах ЕС.
Мобилизация большей доли сбережений домохозяйств для долгосрочных инвестиций через рынки капитала — одна из главных целей европейского Союза сбережений и инвестиций (Savings and Investments Union). Согласно одному из недавних исследований, гипотетическое единовременное перенаправление 10% существующих розничных депозитов в страховой и пенсионный сектор при сохранении нынешней структуры инвестиций могло бы обеспечить €416 млрд дополнительных вложений в рынки капитала ЕС.
Сравнение внутри ЕС показывает, что экономики, в которых доля активов домохозяйств в пенсионных фондах и страховых компаниях выше (например, Швеция, Дания и Нидерланды), как правило, имеют значительно более глубокие рынки капитала, чем страны с меньшими пулами такого долгосрочного капитала.
Однако создание накоплений еще не означает, что весь новый капитал останется в Германии или даже в Европе. При глобально диверсифицированных портфелях значительная часть средств неизбежно уйдет на американский и другие зарубежные рынки. Поэтому для ЕС пенсионная реформа решает лишь половину задачи: вторая — создать достаточно привлекательные активы внутри Европы, чтобы удержать хотя бы часть этих новых потоков.
Если хотите узнать, как мы помогаем инвесторам формировать долгосрочный капитал, свяжитесь с нами.
Поделиться