


Облигации снова привлекательны: почему Уолл-стрит советует не бояться высоких ставок
20 октября 2026
Рынки и Аналитика
20 октября 2026
Осенняя распродажа подняла доходность 10-летних казначейских облигаций США до уровней начала 2000-х, и многие инвесторы восприняли это как повод держаться от облигаций подальше. Аналитики PIMCO, J.P. Morgan Asset Management, Man Group и Goldman Sachs приходят к другому выводу: высокая стартовая доходность исторически предвещала хорошие результаты, а облигации постепенно возвращают себе роль защиты портфеля, но при активном управлении.
Стартовая доходность решает почти все
Настроения участников рынка за последние недели заметно изменились. Накануне сентябрьского заседания ФРС трейдеры почти полностью закладывали первое за три года повышение ставки. В опросе управляющих фондами, проведенном Bank of America тогда же, участники назвали беспорядочный рост доходности облигаций главным хвостовым риском для рынка. Тех, у кого облигаций в портфеле было меньше нормы, оказалось на 48 п. п. больше, чем тех, у кого их было больше нормы. Такого перевеса скептиков не было с мая 2022 года.
К октябрю отношение к облигациям стало наименее пессимистичным с мая 2025 года: около 37% опрошенных заявили, что переложатся из акций в облигации, если доходность 10-летних трежерис дойдет до 6% (сейчас — 5,1%), а еще 19% сказали, что уже начали это делать.
Главный аргумент в пользу облигаций заключается в том, что уровень доходности на входе исторически почти полностью определял результат на пятилетнем горизонте, показывает J.P. Morgan Asset Management. При этом в нынешнем веке доходность 10-летних казначейских облигаций держалась выше 5% менее 10% времени. Даже на нервном рынке последних трех лет, когда ставки колебались в узком диапазоне на высоких уровнях индекс Bloomberg U.S. Aggregate приносил 4,06% годовых, а высокодоходные облигации — 8,02%.
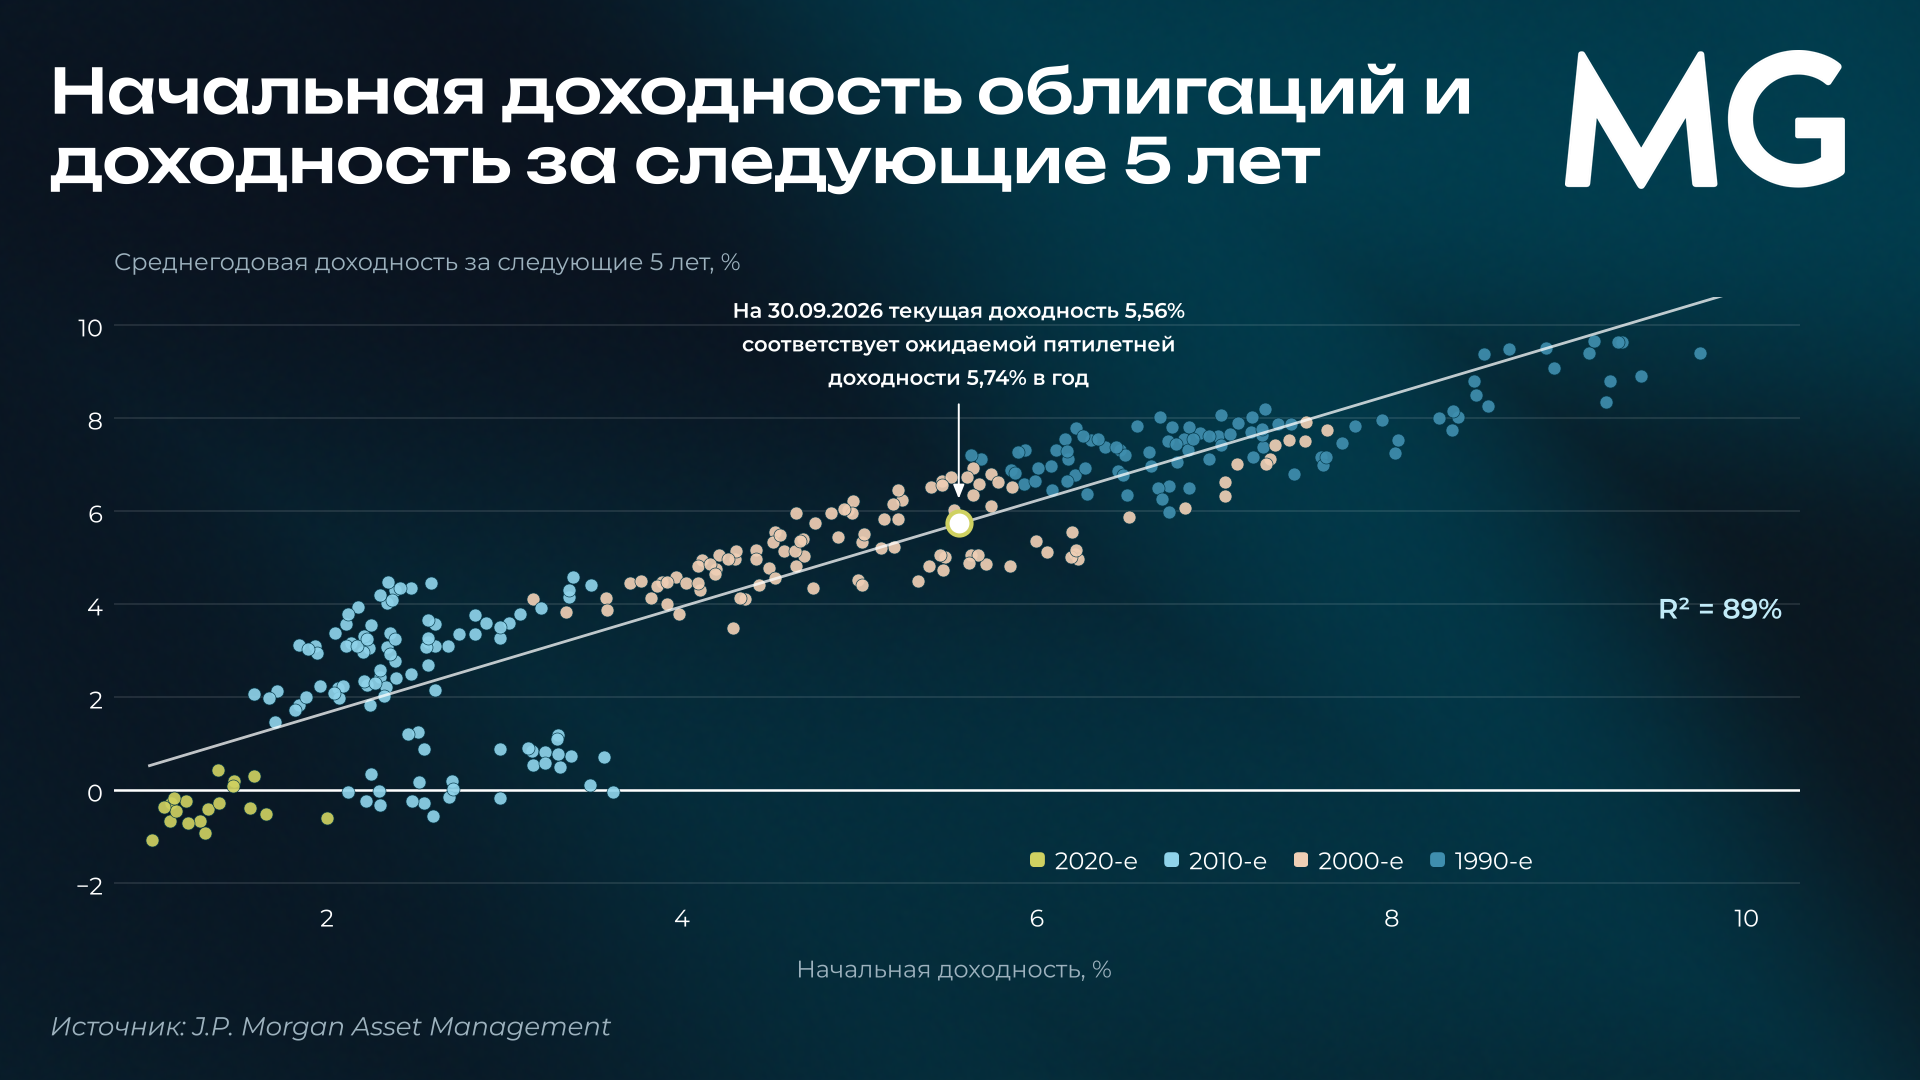
По оценке PIMCO, даже после недавнего роста доходность облигаций лишь вернулась к долгосрочным историческим средним — уровням 1990-х и начала 2000-х, до эпохи «подавленных» ставок после глобального финансового кризиса. В J.P. Morgan отмечают, что за три года после завершения прошлого цикла повышения ставок доходность 10-летних казначейских облигаций примерно 93% времени держалась в диапазоне 3,75–4,75%. Нынешний, более высокий диапазон, по мнению компании, означает возвращение к нормальному рынку облигаций, а не начало агрессивного цикла повышения ставок.
Похожий вывод делают в Goldman Sachs. Доходность 10-летних казначейских облигаций на уровне 5,3% — выше среднего за последние 250 лет показателя в 4,7%, так что для долгосрочного инвестора это неплохая отправная точка. По расчетам Goldman, с окончания Второй мировой войны оптимальная доля облигаций в портфеле в среднем составляла около 40%. За последние пять лет она была близка к нулю: облигации показали одну из худших пятилетних доходностей за столетие, а акции росли.
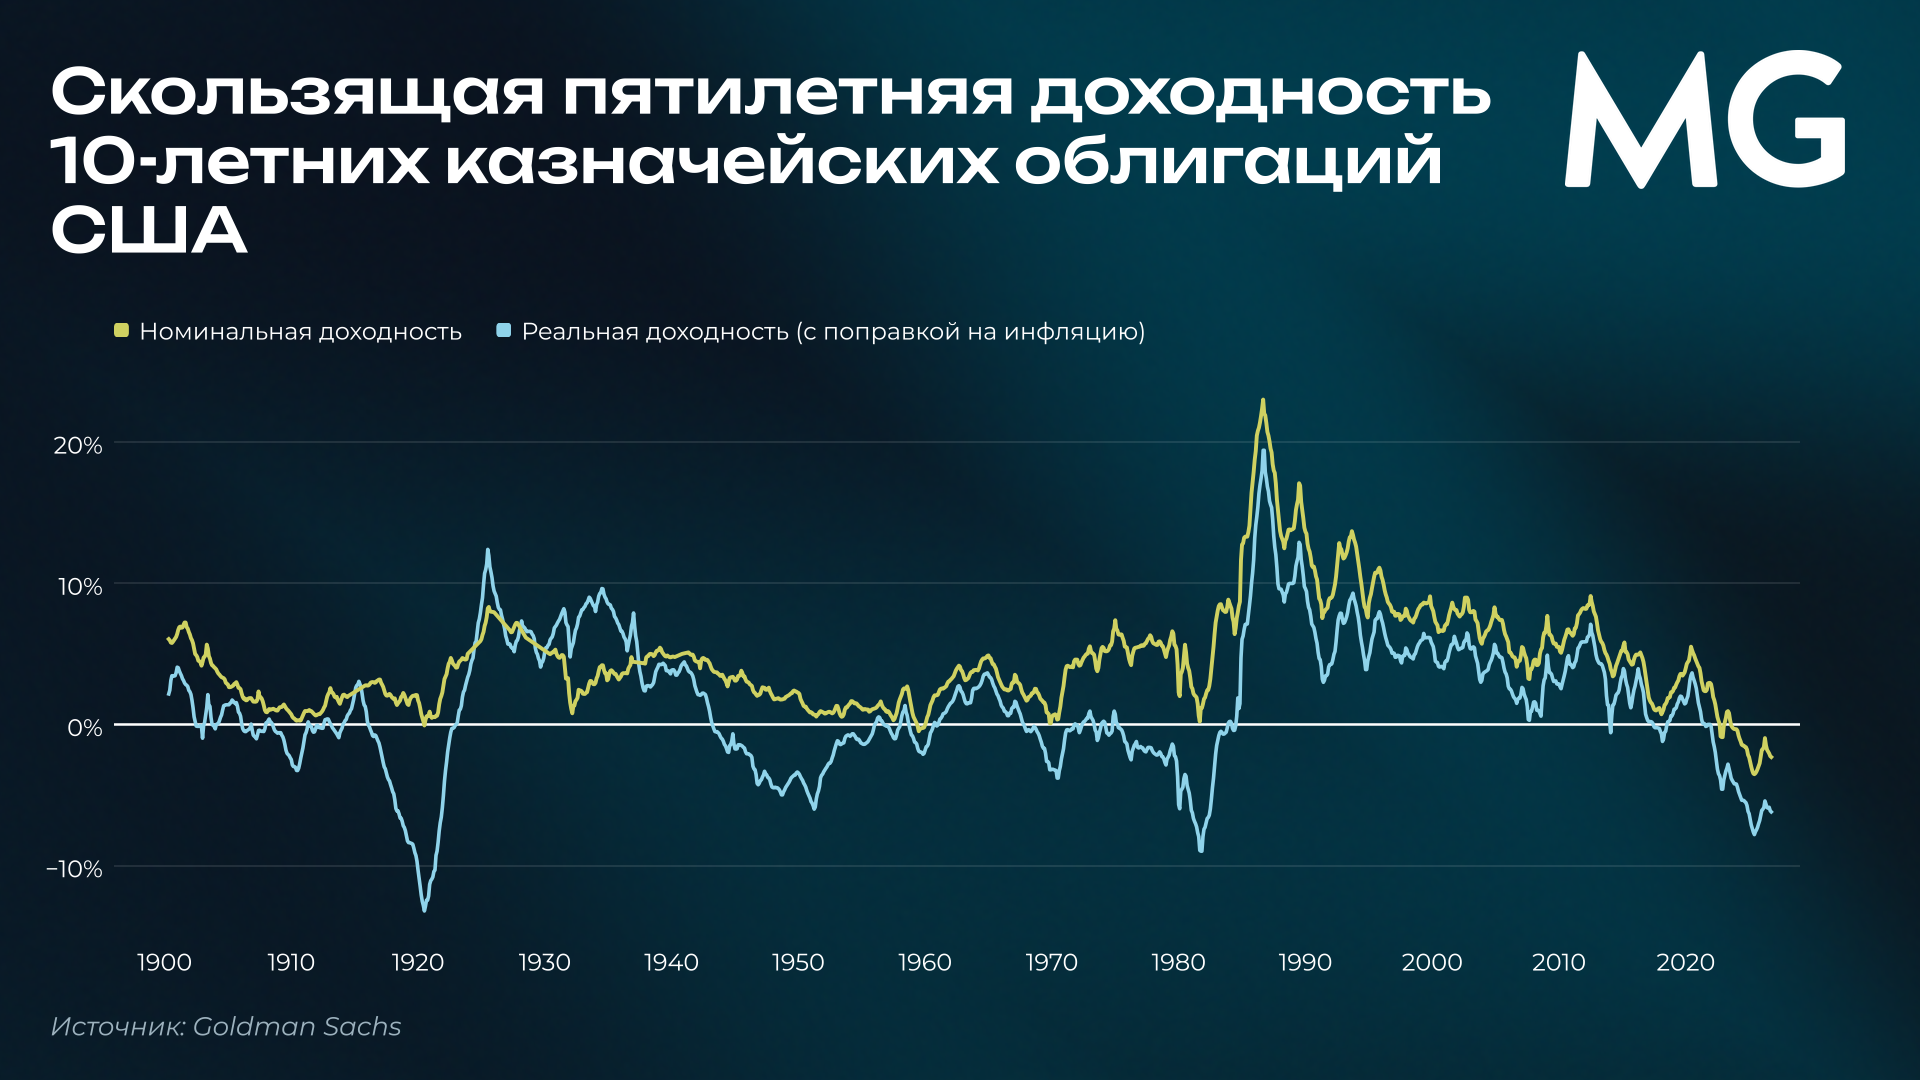
Главное опасение инвесторов — что инфляция надолго останется высокой. Аналитики Man Group проверили, насколько оно обоснованно, на данных с 1900 года. Они разбили трехмесячные периоды по уровню инфляции в начале периода и по тому, как она менялась дальше. Оказалось, что когда инфляция находилась в диапазоне 2–4%, 10-летние казначейские облигации в среднем приносили около 4% годовых сверх инфляции. Даже при инфляции выше 4%, если она не ускорялась, облигации давали 8,3% годовых в номинальном выражении и 2,3% в реальном.
Серьезные потери случались только в одном сценарии: инфляция уже выше 4% и за три месяца прибавляет еще более 50 б. п. Тогда реальная доходность составляла в среднем минус 11,7% годовых, как в 2022 году. Сейчас инфляция в США, по данным Man Group, составляет 3,4%, то есть рынок находится в зоне умеренной инфляции. Вывод аналитиков: облигациям вредит не высокая инфляция сама по себе, а ее быстрое ускорение.
Защита возвращается, но не сразу
Когда большую часть работы делает купонный доход, инвесторам больше не нужно угадывать направление движения ставок, считают в J.P. Morgan: при высоких ставках время, проведенное в рынке, важнее выбора момента для входа. Купоны начисляются непрерывно и помогают компенсировать колебания цен. В PIMCO добавляют, что нынешняя доходность способна покрывать снижение цен облигаций в такой степени, какая была невозможна в 2022 году. Облигациям не нужно ждать снижения ставок, чтобы приносить хороший результат: основную часть дохода дают купоны. Но если ставки все же упадут, например из-за дезинфляции, вызванной ИИ, держатели облигаций дополнительно заработают на росте цен.
В эпоху нулевых ставок облигации плохо защищали портфель: доходности почти некуда было снижаться, чтобы компенсировать падение акций. Теперь ситуация другая. Как считает J.P. Morgan, у ФРС появилось пространство для снижения ставок, если экономика начнет слабеть, и в большинстве сегментов рынка потенциальная прибыль при падении ставок на 1 п. п. превышает потенциальный убыток при их росте на ту же величину. В PIMCO считают, что если центральные банки сохранят репутацию борцов с инфляцией, со временем восстановится отрицательная корреляция между акциями и облигациями, благодаря которой длинные бумаги и служат страховкой.
Кроме того, в PIMCO видят в облигациях двойную страховку: высокая стартовая доходность защищает от инфляционных рисков, а сами облигации по-прежнему способны хеджировать портфель, если угаснет бум инвестиций в ИИ или экономику ударит шок. Базовый сценарий предполагает, что ФРС и другим крупным центробанкам в итоге не придется повышать ставки так сильно, как сейчас закладывает рынок.
В Goldman Sachs оценивают сроки осторожнее. В последнее время акции и облигации чаще двигались в одну сторону: дорогие энергоресурсы и жесткая политика центробанков поднимают доходности и одновременно давят на акции. В краткосрочной перспективе, ситуацию осложняют война на Ближнем Востоке, позиция центробанков и бум инвестиций в ИИ. Но если инфляция продолжит нормализоваться, корреляция может снова стать отрицательной, а чрезмерное ужесточение финансовых условий в какой-то момент ударит по ожиданиям роста и замедлит распродажу облигаций. Пока же в Goldman считают, что в ближайшие месяцы акции выглядят привлекательнее облигаций за счет сильного роста прибыли компаний, а увеличивать долю облигаций имеет смысл прежде всего инвесторам с длинным горизонтом.
Есть и чисто арифметический аргумент. Классический портфель 60/40 из акций и облигаций, собранный в 2019 году и с тех пор не ребалансировавшийся, из-за роста акций превратился в портфель 74/26, то есть его владелец несет больше риска, чем планировал. В PIMCO добавляют, что домохозяйства, по имеющимся данным, держат больше акций и наличных и меньше облигаций, чем исторически, хотя доходность облигаций сегодня сопоставима с доходностью акций по прибыли.
Где пик доходности
Большинство крупных банков ждут снижения ставок по 10-летним трежерис к концу года: Goldman Sachs — до 4,75%, Deutsche Bank и Morgan Stanley — до 4,8%, Bank of America и Citi — до 5%, J.P. Morgan — до 5,05%. В Morgan Stanley считают, что рынок уже заложил их медвежий сценарий с доходностью 5,25%, а бычий сценарий, связанный с глобальной рецессией из-за дорогой нефти, предполагает 3,8%, поэтому риски смещены в сторону снижения доходности.
Противоположную позицию занимает Barclays: банк повысил прогноз на третий квартал 2027 года до 5,25% и не видит причин для падения доходности ниже 5%, пока экономика США остается устойчивой. Даже оптимисты признают риски: стратег Bank of America Марк Кабана выпустил торговые рекомендации в расчете на дальнейший рост ставок, а Мэтью Раскин из Deutsche Bank допускает, что доходность может закрепиться в диапазоне 5–5,5%.
После сильного аукциона Минфина США в начале октября доходность 10-летних бумаг опустилась примерно до 5,24%, и стратеги начали чаще говорить о привлекательности долгосрочных бумаг. В Goldman Sachs указывают на возможный отскок 10-летних облигаций. Citi предпочитает более короткие бумаги, а в MUFG называют казначейские облигации глубоко недооцененными, но советуют дождаться заседания ФРС и промежуточных выборов.
По данным J.P. Morgan, активы фондов денежного рынка за десять лет выросли более чем вдвое и превысили $8 трлн, то есть значительная часть капитала по-прежнему стоит в стороне. При этом индекс корпоративных облигаций инвестиционного уровня со сроком 1–5 лет дает 5,0% при дюрации 2,6 года: если короткие ставки снизятся на 100 б. п., доход за год составит около 7%, если вырастут на столько же — около 3%. В Goldman Sachs тоже видят больше ценности в кратко- и среднесрочных госбумагах: политика центробанков вряд ли сильно поднимет их доходность, а платят они почти столько же, сколько длинные. PIMCO считает привлекательными казначейские облигации со сроком 5–7 лет и, по мере роста доходности, все позитивнее смотрит на более длинные.
Почему индексы не панацея
По данным J.P. Morgan, около 49% американского рынка облигаций не входит в индекс Bloomberg U.S. Aggregate, поэтому пассивным стратегиям доступна лишь часть возможностей. Широкий индекс облигаций инвестиционного уровня дает около 6%, но в отдельных его сегментах — субординированном банковском долге, гибридных бумагах энергетических и коммунальных компаний, части облигаций гиперскейлеров — доходность превышает 7%.
PIMCO призывают к избирательности. Кредитные спреды узкие, а по мере того как компании, связанные с ИИ, выпускают все больше долга, их облигации все сильнее двигаются синхронно. За кредитный риск таких эмитентов, считают в PIMCO, стоит требовать дополнительную компенсацию — с учетом регуляторных, правовых и политических рисков, связанных с промежуточными выборами в США.
Аналитики крупнейших управляющих сходятся в главном: высокая стартовая доходность снова делает облигации полноценной частью портфеля — источником дохода и, со временем, защитой от падения акций. Но это уже не рынок, на котором достаточно купить индекс и ждать. Ставки остаются волатильными, кредитные спреды узкими, связь между акциями и облигациями нестабильной, а прогнозы ведущих банков на конец года расходятся почти на полпроцентного пункта.
На таком рынке выигрывает тот, кто может гибко управлять дюрацией, выбирать между короткими и длинными бумагами, искать доходность за пределами индекса и отказываться от сегментов, где премия за риск не оправдывает себя.
Именно на этом построен активный подход, которого придерживаемся мы в MG: высокие ставки дают консервативному инвестору редкую возможность зафиксировать доходность, но реализовать ее можно только при внимательном отборе бумаг.
Если вы хотите узнать, как мы управляем облигационными портфелями в нынешних условиях, оставьте заявку через форму обратной связи, и мы пришлем вам материалы по стратегии.
Поделиться